Перейти к основному содержимому

Особый путь зависимости: экономическое развитие современной России

Андрей Полянский

Введение​

Основная цель настоящей работы — анализ российской экономики как специфического случая зависимого развития. Насколько известно автору, это первая попытка рассмотреть экономическую зависимость России системно, т. е. с разных сторон и на разных уровнях (включая историю её формирования, в т. ч. обусловленность зависимого развития тем, каким образом происходила трансформация экономики в первые годы после распада СССР). Ранее в экономической литературе как правило рассматривались отдельные стороны и проявления зависимого развития1, либо изучалась отечественная экономика в целом, тогда как её зависимость рассматривалась только как один из побочных сюжетов2 или вообще оставалась за рамками анализа; кроме того, основная часть работ на эту тему была написана в 90-х и 2000-х, когда новая система взаимоотношений с внешним миром только складывалась, не все её составляющие были окончательно сформированы и явно заметны. В настоящем исследовании сделана попытка проанализировать экономику с точки зрения зависимого развития, но при этом в комплексе, рассмотрев взаимосвязь и взаимное влияние отдельных его составляющих, а также последствия для разных аспектов экономики (в т. ч. объединив результаты существующих исследований в единую систему); кроме того более глубоко проработан ряд тем, которым в существующей литературе уделялось недостаточное внимание.

В первых главах последовательно рассматриваются две ключевые особенности российской экономики: первая — экспортно-сырьевая ориентация — на материале, касающемся внешней торговли, концентрации производства основных экспортных товаров и их ценообразования, вторая — неустойчивость прав собственности, феномен инсайдерского контроля и извлечения инсайдерской ренты — на основе данных об использовании прибыли, накоплении капитала и чистом экспорте. Третья глава посвящена роли государства и влиянию экономической политики на ценообразование на внутреннем рынке, концентрацию капитала в ключевых отраслях, внешнеэкономические отношения, накопление и отток капитала. В четвёртой рассматривается то, как особенности экономики, проанализированные в первых главах, влияют на доходы, личное потребление населения и ситуацию на внутреннем рынке. В пятой — развитие основных отраслей в последние десятилетия, в т. ч. роль импорта в их деятельности, а также экономическая динамика в целом. Заключительная глава посвящена наиболее общим проблемам экономики и некоторым её особенностям, затронутым в первых главах лишь поверхностно.

Надо подчеркнуть, что настоящая работа не является всеобъемлющим исследованием отечественной экономики, а анализирует лишь ключевые определяющие её особенности — т. е. оказывающие наибольшее влияние на её структуру, динамику и т. д. По ходу изложения детально рассматриваются отношения с остальным миром (торговые, финансовые, технологические), поскольку, как будет показано, именно они в наибольшей степени определяют траекторию и особенности экономического развития. При этом многие важные сюжеты пропущены или затронуты только в отдельных аспектах: так, не рассматривается активность российского капитала за рубежом (на постсоветском пространстве, в Восточной Европе, Африке и пр.), положение многих отраслей и секторов экономики (например, НИОКР и науки в целом, сектора информационно-коммуникационных технологий (ИКТ), многих других отраслей сферы услуг). Государственная экономическая политика, а также связи между крупным бизнесом и государством проанализированы лишь в некоторых аспектах (регулирование отношений собственности, ценовое и антимонопольное регулирование, отдельные составляющие финансовой политики — в первую очередь регулирование движения капитала и денежно-кредитная политика, в меньшей степени налоговая и бюджетная политика). Малый и средний бизнес (и в целом хозяйственная деятельность за рамками отраслей и секторов, где доминируют олигополии) рассмотрены достаточно поверхностно — главным образом в контексте вопроса об уровне концентрации капитала и монополизации экономики. Среди отраслей основное внимание уделено тем, чья динамика, на наш взгляд, наиболее ярко характеризует как тенденции, господствовавшие в постсоветский период, так и положение России в мире: промышленности (особенно некоторым её отраслям — например, нефтегазовой), а также, в несколько меньшей степени, посредническим отраслям — торговле и финансовой деятельности.

Основной теоретической рамкой исследования является марксистская экономическая теория с включением некоторых элементов теории зависимого развития. Исходным фактическим материалом служит официальная социально-экономическая статистика российских государственных органов и международных организаций, а также данные исследований и мониторингов — как официальных, так и независимых, включая материалы прессы. Наряду с самостоятельным исследованием текст содержит обобщение работ авторов, изучавших отечественную экономику в первые десятилетия её существования и актуализацию проделанного ими анализа. Основная их часть была написана в 2000-х или посвящена периоду до 2014 года; с тех пор прошло достаточно много времени, но, как будет показано, большинство оценок и выводов по рассматриваемым вопросам подтверждается более новыми данными.

В основном ниже рассматривается период с 2000 по 2021 годы, но нередко затрагивается и более ранний временной отрезок — с начала 90-х или с конца 80-х. В некоторых разделах также будет дан краткий анализ ситуации, складывающейся после 2022 года; при этом тенденции последних лет проанализированы выборочно — в первую очередь в части государственной политики, внешнеэкономических отношений и источников роста, тогда как остальные сюжеты рассмотрены лишь в общих чертах.

1. Экспортно-сырьевая ориентация экономики​

1.1. Положение российской экономики и её роль на мировом рынке после распада СССР​

Для понимания того, как положение России в мировом разделении труда влияет на структуру и особенности её экономики, сначала нужно кратко проследить самые важные изменения, характеризующие её развитие и взаимоотношения с внешним миром, которые произошли после распада СССР.

Вхождение российской экономики в мировой рынок на условиях её подчинения странам центра3 привело к разрушению самостоятельной промышленной базы. Основными механизмами этого разрушения были:

1) Разрыв хозяйственных связей с республиками бывшего СССР и странами СЭВ;

2) Дробление единых производственных комплексов на отдельные предприятия в ходе приватизации;

3) Либерализация и резкий рост цен на сырьё, электроэнергию, грузоперевозки и другие товары и услуги (следствием в т. ч. этого стала гиперинфляция, подорвавшая внутренний спрос — как со стороны населения, так и со стороны производственного сектора, который фактически лишился оборотных средств);

4) Недостаточная доступность кредитов для предприятий реального сектора4;

5) Острая конкуренция со стороны импортной промышленной продукции;

6) Финансово-экономическая политика правительства:

  • крайне высокие налоги для предприятий (в начале-середине 90-х могли составлять 70% и более от их прибыли5);
  • жёсткая денежно-кредитная политика, усугублявшая нехватку кредитных средств для производственного сектора6;
  • задержки выплат заработной платы работникам государственных предприятий и оплаты приобретаемой у частных предприятий продукции7;
  • преференции для импорта: долгое время пошлины на значительную часть импорта отсутствовали вообще или были крайне низкими8, а в середине 90-х курс рубля поддерживался на завышенном уровне9, что также давало преимущества импортёрам.

По мнению ряда авторов, многие составляющие этой политики и были нацелены на банкротство предприятий с целью их передачи другим собственникам (в частности, на борьбу с «красными директорами»)10. Но её следствием во многих случаях стало их полное разрушение или резкое сокращение объёмов производства, качества и ассортимента продукции, капиталовложений и т. п.

Результатом обвала промышленного производства стало высвобождение значительной части сырья, ранее использовавшегося для выпуска продукции для внутреннего потребления, и перенаправление этого сырья на внешние рынки. Особенно резко снизилось производство сложной промышленной продукции (в машиностроении, электронной промышленности и т. п.), стало нарастать её технологическое отставание от зарубежных аналогов, что ухудшило её конкурентоспособность. В результате в экспорте стали абсолютно преобладать сырьевые товары (нефть, газ, уголь, лес) и продукция низкого передела (металлы, нефтепродукты, минеральные удобрения и т. д.), а в импорте — машины, оборудование и другая продукция высокого передела. Одновременно с этим резко выросла доля экспорта в экономике: при сокращении валового внутреннего продукта (ВВП) к 1998 году примерно на 40%, а промышленного производства — на 50% величина экспорта уже в середине 90-х превышала показатели 1989–1990 годов в долларовом выражении (в 1995–1997 годах — на 10-20%)11.

Надо отметить, что вхождение в мировой рынок и мировое разделение труда именно на этих условиях — т. е. значительная часть вышеперечисленных мер — было прямым следствием плана Международного валютного фонда по переустройству российской экономики, выполнение которого было условием предоставления финансовой помощи российскому правительству12. Навязываемая в таких ситуациях неолиберальная экономическая политика (т. н. «Вашингтонский консенсус»), традиционно приводит к росту сырьевого экспорта и преимущественному развитию соответствующих отраслей, с одной стороны, и упадку отраслей, ориентированных на внутренний спрос из-за ослабления поддержки отечественных производителей и мер по защите внутреннего рынка (импортных пошлин, субсидий и т. д.) — с другой13. Короче говоря, российской экономике предоставляли возможность встроиться в мировой рынок лишь в роли поставщика сырья и полуфабрикатов.

В результате пришли в упадок те отрасли и предприятия, которые не были нужны мировому рынку (т. е. в основном странам центра), тогда как выжили и преуспели те, которые представляли для него интерес — по большей части производители сырья и полуфабрикатов. Таким образом, уже к концу 90-х российская экономика однозначно стала экспортоориентированной и импортозависимой, иначе говоря — вошла в колею зависимого развития или, в терминах мир-системного анализа, стала полупериферийной. В то же время у неё появились и свои специфические особенности, которые также будут рассмотрены далее.

В чём проявляется зависимость или полупериферийность российской экономики14? Её можно проанализировать на разных уровнях и в различных аспектах, таких как:

  • структура внешнего товарооборота, роль экспорта и импорта в экономике;
  • уровень концентрации капитала в основных отраслях;
  • ценообразование на продукцию различных отраслей на внутреннем рынке;
  • отношения собственности, их влияние на накопление капитала внутри страны и его вывоз за рубеж;
  • государственное регулирование экономики, экономическая и финансовая политика;
  • структура экономики (по производству ВВП, первичным доходам и конечному использованию15);
  • структура и динамика личного потребления, дифференциация доходов населения;
  • отраслевая структура и динамика инвестиций, особенности технологического развития;
  • роль иностранного капитала в экономике.

Сначала рассмотрим то, как на экономику влияет торговля с остальным миром, в первую очередь экспорт.

Рисунок 1. Экспорт и импорт в 1997–2021 годах, % ВВП16
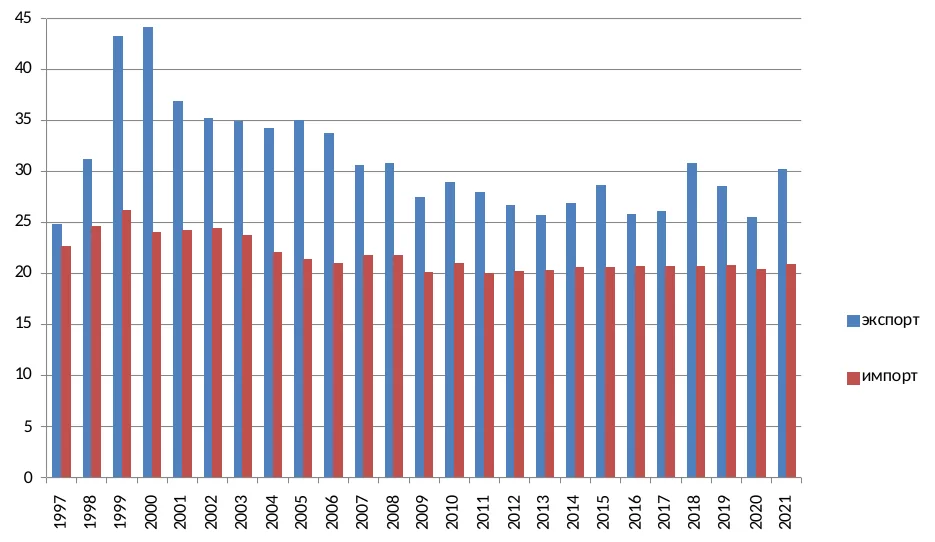
Экспорт и импорт в 1997-2021 годах, % ВВП

С 1998 по 2008 годы на экспорт приходилось порядка 1/3 ВВП (в отдельные годы — более 40%). В 2010-х его доля сократилась (в основном из-за снижения цен на сырьё) и колебалась в диапазоне 26-31%, в среднем за 2010–2020 годы она составляла 27,4%. Для страны с такой большой экономикой и населением это достаточно высокий показатель; для сравнения, у Китая, одного из двух крупнейших экспортёров мира, она была почти на четверть меньше — 21,8% ВВП в среднем за те же годы17. В прошлом десятилетии по уровню экспортоориентированности Россия была сопоставима с блоком АСЕАН (объединяет страны Юго-Восточной Азии): так, в 2018 году было экспортировано 29% всей созданной внутри страны добавленной стоимости против 30% у АСЕАН18.

С 2000 года и практически до настоящего времени полезные ископаемые и металлургическая продукция составляют порядка 3/4 всего экспорта в денежном выражении, ещё около 10% приходится на продовольствие, сельскохозяйственное сырьё, продукцию химической и нефтехимической промышленности (в основном минеральные удобрения, каучук и другие полуфабрикаты); с середины 2000-х экспорт на 85-90% состоит из сырья и полуфабрикатов. Характерна роль российского экспорта в мировой торговле: почти четверть добавленной стоимости, созданной в стране, используется для производства конечной продукции за рубежом, что также является очень высоким показателем19. При этом порядка 40% добавленной стоимости, используемой для производства экспортных товаров, используется не в России, а в других странах — проще говоря, другие страны используют импорт из России для производства своих товаров на экспорт20. Из-за такой высокой доли сырья и полуфабрикатов не менее 20% российского ВВП напрямую зависит от сырьевых цен на мировом рынке21, которые весьма нестабильны и определяются экономической конъюнктурой в ведущих потребителях, главным образом — в странах центра и Китае22.

Рисунок 2. Доля сырья и полуфабрикатов в экспорте в 1999–2021 годах, %23
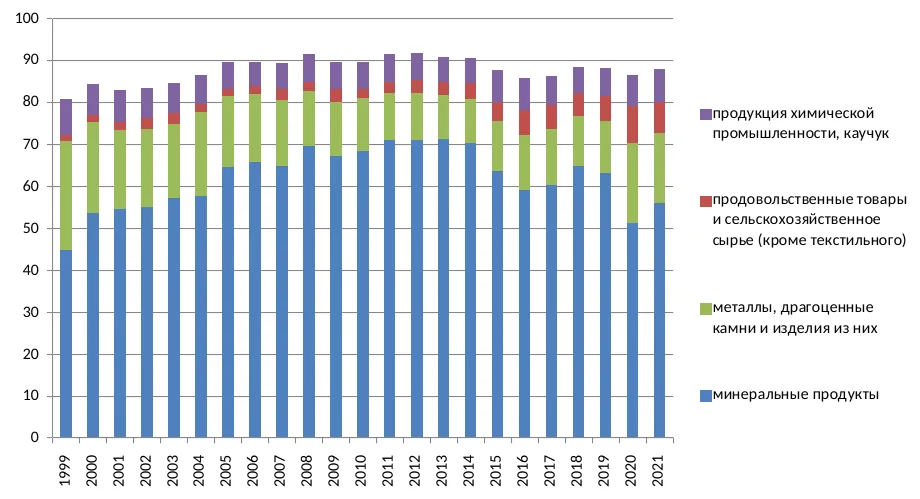
Доля сырья и полуфабрикатов в экспорте в 1999-2021 годах, %

Почему Россия со времён распада СССР экспортирует именно сырьё и полуфабрикаты24? Среди основных факторов, действовавших изначально и продолжающих действовать до сих пор, можно назвать следующие:

1. Это произошло из-за перечисленных выше событий: приватизации, шоковой терапии, разрыва экономических связей и т. д. Сырьё можно было быстро и выгодно экспортировать25: на него был хороший спрос на внешних рынках, а мировые цены были намного выше внутренних, т. к. в рамках плановой экономики они устанавливались на низком уровне для поддержки обрабатывающей промышленности. Чтобы экспортировать сложную продукцию, надо было, во-первых, восстановить нарушенные производственные связи между предприятиями для её выпуска, а во-вторых, успешно конкурировать на мировом рынке с ТНК стран центра, которые, разумеется, не были в этом заинтересованы26.

2. Даже после стабилизации экономики и возобновления её роста производство и экспорт сырья в любом случае были более простым и прибыльным занятием, т. к. разрыв между его ценами производства в России и ценами мирового рынка сохранялся. К тому же в сырьевых отраслях можно было не тратить время и ресурсы на НИОКР, разработку и продвижение новой продукции, бороться с конкурентами и т. д.27

3. Есть ещё одна важная причина (неустойчивость прав собственности), которая будет подробно рассмотрена в следующей главе.

Такое внимание к внешней торговле и её структуре обусловлено тем, что её доминирование в экономике и структура товарооборота определяют многие другие аспекты экономического развития, что и будет показано далее.

1.2. Экспортная сверхприбыль (рента)​

Понятием «экспортная рента» в современной экономической науке определяют разницу между внутренними издержками производства в той или иной стране и ценами мирового рынка28. Чем ниже издержки экспортёров (на рабочую силу, сырьё, расходные материалы и т. д.) внутри страны, тем больше при прочих равных их прибыль. Иначе говоря, для получателей этой ренты выгодно, во-первых, поставлять товары на мировой рынок, в том случае, когда цены там выше, чем на внутреннем, во-вторых, максимально сокращать издержки (или, как минимум сдерживать их рост), например, на заработную плату, поскольку тем самым они удерживают норму прибыли на более высоком уровне29.

В марксистской политэкономии понятие «рента» обычно имеет несколько другой смысл, и там описанное явление как правило называется экспортной сверхприбылью. Но суть та же — благодаря более низким затратам (на постоянный или переменный капитал), та или иная продукция имеет меньшие издержки производства, чем в других странах (или по сравнению с условным среднемировым уровнем), и производитель может продавать её на мировом рынке по ценам, более высоким, чем её цена производства, тем самым получая добавочную прибыль30.

Надо сказать несколько слов о факторах конкурентоспособности российских экспортёров сырьевых товаров на мировом рынке, т. е. о том, почему их издержки ниже, чем у производителей из других стран. Наряду с относительно невысокой ценой рабочей силы31 важную роль играют более низкие издержки на постоянный капитал: во-первых, из-за энергетической и транспортной инфраструктуры, унаследованной от СССР и частично оставшейся в государственной собственности, а частично приватизированной ими, во-вторых, из-за экономии на масштабах — многие предприятия в советское время сразу строились с очень большими объёмами производственных мощностей32.

Рассмотрим экспортную сверхприбыль на примере нефти. На рис. 3-4 показан не весь её объём, поскольку приводится не себестоимость добычи33, а только внутренние и экспортные цены, но они дают примерное представление о её масштабах. Также из графиков видно, что сверхприбыль резко растёт после падения курса рубля, которое привело к увеличению разрыва между издержками производства и ценами мирового рынка (в т. ч. из-за обесценивания зарплат в реальном выражении) в 1998–1999 годах.

Рисунок 3. Внутренние и экспортные цены на нефть в 1992–2007 годах, долл.34
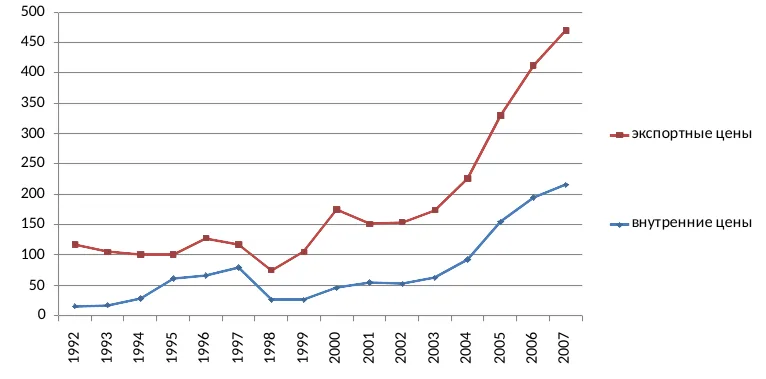
Внутренние и экспортные цены на нефть в 1992-2007 годах, долл.

Рисунок 4. Разница между экспортными и внутренними ценами на нефть в 1992–2007 годах, раз
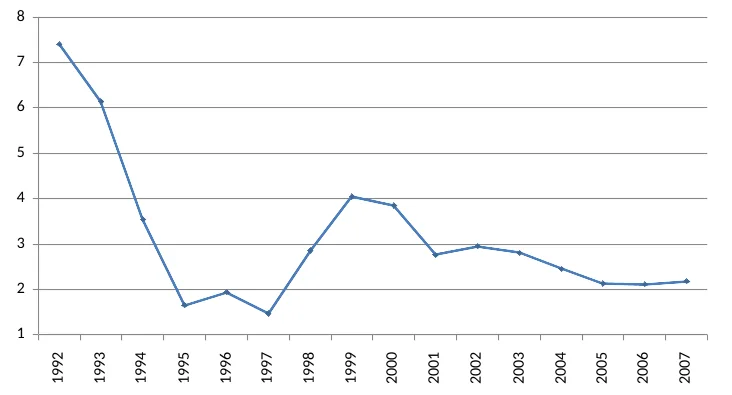
Разница между экспортными и внутренними ценами на нефть в 1992-2007 годах, раз

Объёмы и значимость экспортной ренты в масштабах всей экономики можно показать на том же примере энергоносителей — нефти и нефтепродуктов. Если в 1993 году экспортировалось 35% добытой нефти (123 из 354 млн тонн), то в 1998 году — 45% (137 из 303), а с 2003 года — уже больше половины всей добычи. Иначе говоря, в 90-х экспорт был стабилен или рос при снижении производства, а когда производство начало восстанавливаться, он стал расти опережающими темпами. Аналогичная тенденция наблюдается по нефтепродуктам. С середины 2000-х с учётом нефтепродуктов на экспорт уходит около 3/4 всей добытой в стране нефти (для сравнения, к концу советского периода с учётом нефтепродуктов экспортировалось 33% добываемой нефти)35.

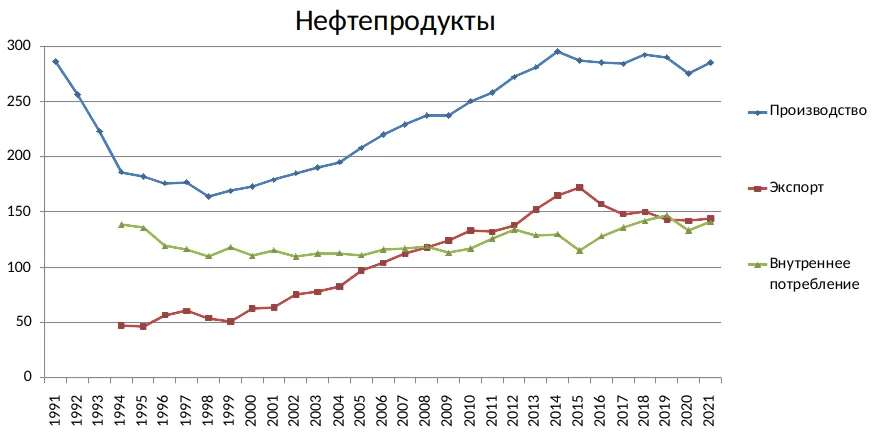
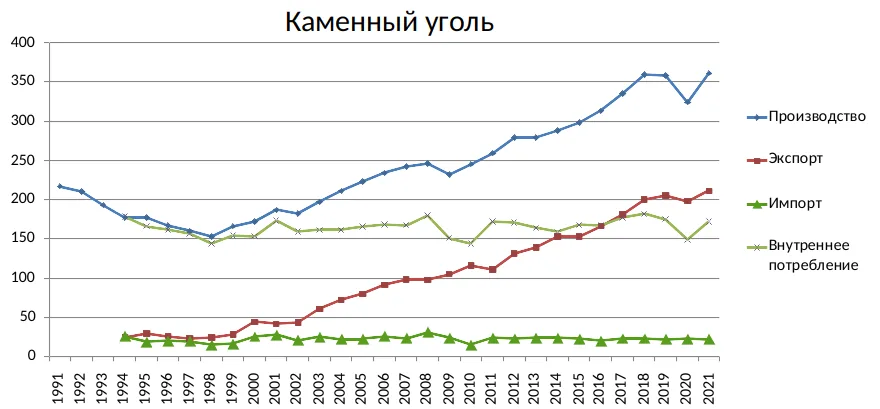
Рисунок 5. Производство, внутреннее потребление и экспорт нефти, нефтепродуктов и каменного угля* в постсоветский период, млн тонн36
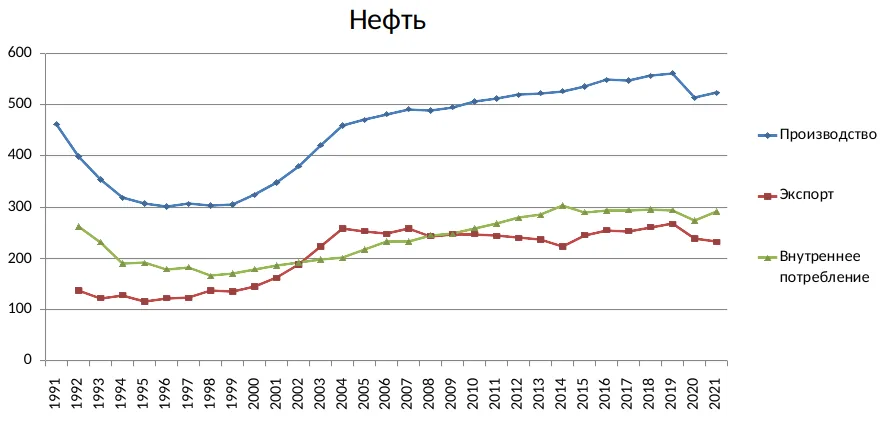
Производство, внутреннее потребление и экспорт нефти, нефтепродуктов и каменного угля* в постсоветский период, млн тонн

Производство, внутреннее потребление и экспорт нефти, нефтепродуктов и каменного угля* в постсоветский период, млн тонн

Производство, внутреннее потребление и экспорт нефти, нефтепродуктов и каменного угля* в постсоветский период, млн тонн

* Данные об экспорте и внутреннем потреблении нефти приведены с 1992 года, нефтепродуктов и каменного угля — с 1994 года.

Похожая ситуация с другой топливно-энергетической продукцией, например, каменным углём, экспорт которого с середины 2010-х составляет более половины всей добычи. Можно заметить, что внутреннее потребление углеводородов во второй половине 2010-х было на уровне начала-середины 90-х (т. е. ниже, чем в последние годы СССР) и в последние годы прошлого десятилетия оно почти не росло, а практически весь прирост производства уходил на экспорт. У многих других товаров значительная или даже основная часть производства также уходит на внешние рынки. Так, минеральных удобрений с 2011 по 2020 годы экспортировалось от 50 до 70% по разным группам; до введения санкций экспорт стали составлял более 40% от её производства; в 2013–2022 годах экспорт алюминия составлял от 70 до 90%; до 2022 года экспортировалось около 2/3 газетной бумаги и фанеры37.

Итак, основные особенности производства и экспорта сырьевой продукции: а) большой разрыв между издержками производства внутри страны и мировыми ценами; б) значительная доля экспорта в общем производстве. Для многих отраслей, производящих сырьё и полуфабрикаты, внешние рынки имеют бóльшую привлекательность, чем внутренний рынок страны, т. е. чем внутренний спрос, поскольку объёмы продаж сопоставимы, а цены на первых выше38. В этом отношении экономика страны производит не то, что потребляется внутри неё, а точнее, производит многие товары в объёмах, значительно больших, чем потребляется39. Соответственно, приоритетным для экономики становится не развитие внутреннего рынка, а снижение издержек при производстве экспортных товаров.

1.3. Монополизация производства сырья. Ценовой диспаритет​

В то же время значительная доля экспорта в общем производстве таких товаров сказывается и на ценах внутреннего рынка. Зачастую производители стремятся к равной или близкой к равной доходности от продаж на мировом и на внутреннем рынке, что ведёт к соответствующему повышению цен на последнем. Отсюда происходит вторая составляющая сверхприбыли сырьевых компаний.

Для понимания того, как формируются цены на такую продукцию на внутреннем рынке, надо учитывать, что производство большинства видов сырья и полуфабрикатов в России сконцентрировано в руках нескольких корпораций. 5 компаний добывают 80% нефти40. Один Газпром добывает около 2/3 всего газа41 и является монопольным собственником магистральных газопроводов. 6 корпораций производят 80% стали42. 5 компаний контролируют больше половины добычи угля43. 4 компании контролируют более 70% нефтепереработки. Схожее положение в отрасли минеральных удобрений — от 1 до 3 компаний контролируют более половины производства практически по всем их видам44. Ещё выше концентрация в производстве цветных металлов: почти везде бόльшая часть производства приходится на долю одной компании. Так, практически всё производство российского алюминия контролирует Русал, титана — ВСМПО-АВИСМА, никеля и палладия — Норильский Никель45, цинка — УГМК46. Производство меди контролируется тремя компаниями — Норильским Никелем, УГМК и РМК, причём первые две совокупно контролируют более 80%47. Схожая ситуация наблюдается и по некоторым другим видам сырья и полуфабрикатов, например, алмазам, целлюлозе, нефтехимической продукции (бóльшая часть производства которых приходится на компании Алроса, Группа Илим и Сибур соответственно).

Концентрация производства в электроэнергетике несколько меньше, но тоже очень высока. Вся атомная энергетика (около 19% всей выработки) контролируется компанией Росэнергоатом. Вся гидроэнергетика (около 20% выработки) контролируется двумя компаниями — Русгидро и Евросибэнерго (каждая из них также контролирует несколько крупных теплоэлектростанций). Больше половины тепловой энергетики (составляющей около 60% всей выработки) контролируется четырьмя компаниями — Газпром энергохолдинг, Интер РАО, Т Плюс и Юнипро. Таким образом, семь компаний контролируют более 70% общей выработки, а четыре из них (Росэнергоатом, Русгидро, Газпром энергохолдинг и Интер РАО) — более 50%48.

Таблица 1. Концентрация производства некоторых видов сырья и полуфабрикатов

Вид продукцииКрупнейшие производителиКонтролируемая ими доля производства
НефтьРоснефть (включая Башнефть)
Лукойл
Сургутнефтегаз
Газпром (включая Газпром нефть)
Татнефть
около 80%
ГазГазпромоколо 2/3
МедьУГМК
Норильский Никель
РМК
более 90%
СтальНЛМК
ЕВРАЗ
Северсталь
ММК
Металлоинвест
Мечел
около 80%
УгольСУЭК
Кузбассразрезуголь
ЕВРАЗ
СДС-Уголь
Сибантрацит
более 50%
Переработка нефтиРоснефть (включая Башнефть)
Лукойл
Сургутнефтегаз
Газпром (включая Газпром нефть)
более 70%

Монополизация в первую очередь в сырьевом секторе обусловлена процессами, происходившими после распада СССР и предопределившими его высокую доходность49. В 90-х наиболее прибыльные предприятия, имевшие больше возможностей для экспорта (т. е. спрос на продукцию которых на мировом рынке был наиболее высок) попадали в руки наиболее сильных криминальных или олигархических групп и лиц, имевших связи с самыми влиятельными чиновниками; все они пытались консолидировать в своих руках максимальное число производств, выпускавших тот или иной вид продукции50. После 2000 года тенденция к монополизации усилилась, когда государственные компании (в первую очередь Роснефть и Газпром) стали разными способами брать под контроль других производителей (самые известные примеры — ЮКОС, Сибнефть, ТНК-BP, Башнефть). В нефтегазовой отрасли их было ещё много51, но схожие процессы происходили и в других: например, приобретение Русалом СУАЛа — второго крупнейшего производителя алюминия или расширение других металлургических корпораций за счёт покупки прежде независимых предприятий.

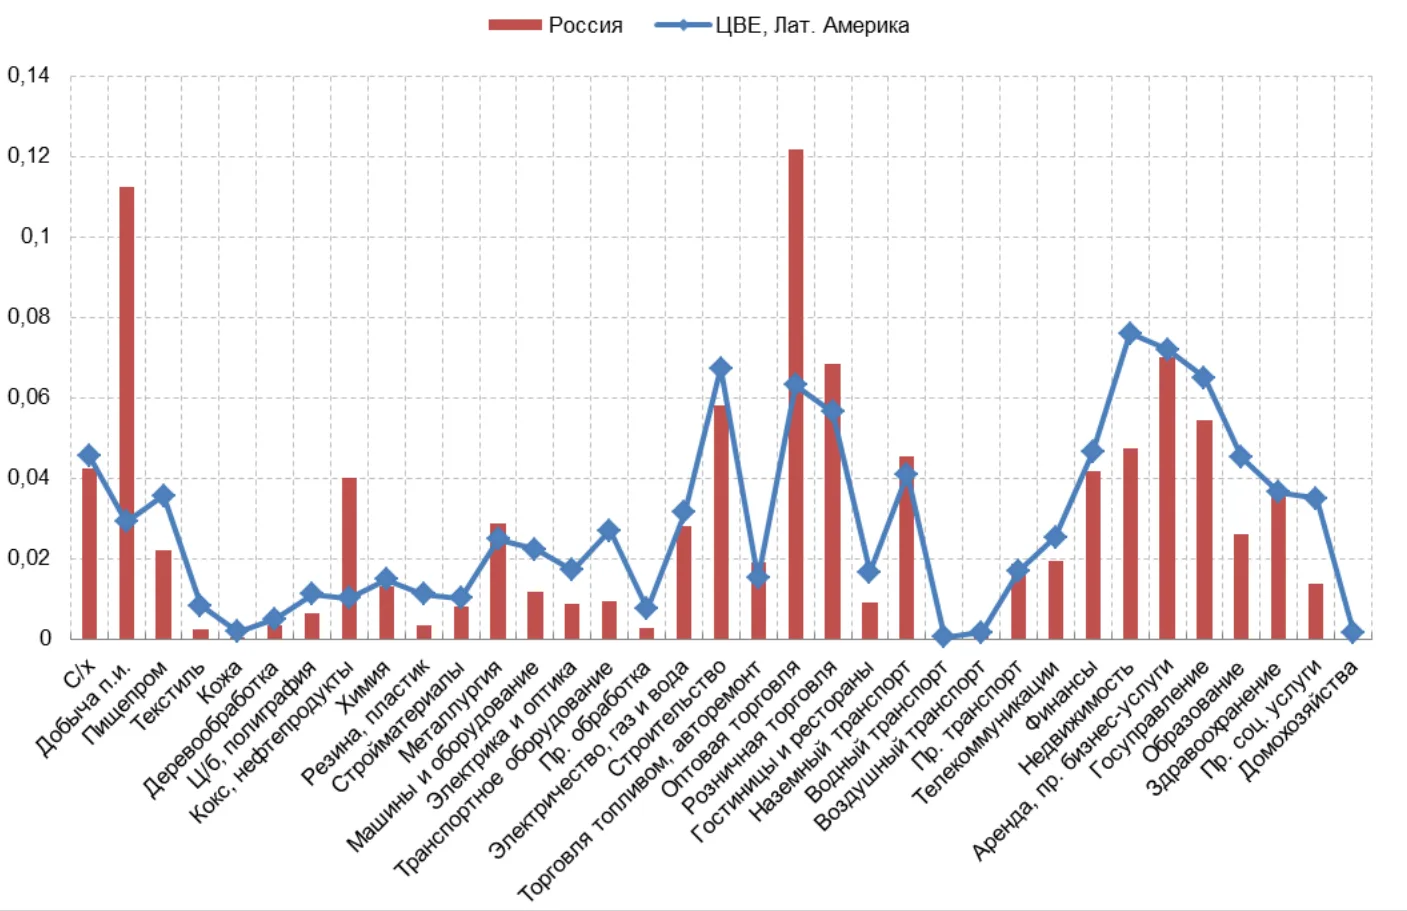
В обрабатывающей промышленности также существуют корпорации, контролирующие значительную долю производства того или иного вида продукции. Но, во-первых, таких компаний куда меньше (и они контролируют производство гораздо меньшей номенклатуры товаров), а во-вторых, как правило, они не могут полностью контролировать рынок из-за конкуренции с импортной продукцией52.

Так, по некоторым оценкам, по состоянию на 2010 год 32 крупнейшие финансово-промышленные группы (ФПГ) контролировали практически всё производство нефти и газа, цветных металлов, стали и проката, почти 90% энергетики, более 60% химического производства, 55% горнодобывающей промышленности. При этом те же 32 ФПГ контролировали лишь 1/3 производства в машиностроении, тогда как остальные 2/3 принадлежали независимым компаниям, включая малые и средние, а также иностранным фирмам53.

Намного более высокий уровень концентрации в экспортоориентированных сырьевых отраслях подтверждается и официальной статистикой. По данным Росстата, в 2004 году в топливной промышленности (добыча угля, нефти и газа, нефтепереработка) 6 компаний контролировали 39% общего объёма производства, в чёрной и цветной металлургии — 47,5% и 37,5% соответственно, тогда как в химической и нефтехимической промышленности — 18,5%, в машиностроении и металлообработке — 14,5%, в производстве стройматериалов — 8%, в лёгкой и пищевой промышленности — 12 и 8 процентов соответственно54. Данные за более поздний период представлены в табл. 2.

Таблица 2. Доля крупнейших предприятий в общем объёме производства в некоторых отраслях промышленности в среднем за 2017–2022 годы55

3 предприятия6 предприятий
Экспортоориентированные отрасли
Добыча металлических руд60,083,1
Производство нефтепродуктов64,077,1
Металлургическое производство37,351,8
Производство бумаги и картона36,954,2
Отрасли внутреннего рынка
Производство пищевых продуктов6,510,6
Производство текстильных изделий16,125,3
Производство химических веществ и химических продуктов20,130,8
Производство лекарственных средств и материалов, применяемых в медицинских целях и ветеринарии17,828,3
Производство резиновых и пластмассовых изделий915,4
Производство готовых металлических изделий, кроме машин и оборудования9,415,6
Производство компьютеров, электронных и оптических изделий22,729,1
Производство электрического оборудования12,919
Производство машин и оборудования, не включённых в другие группировки11,316,7
Производство автотранспортных средств, прицепов и полуприцепов28,643,5
Производство прочих транспортных средств и оборудования23,339,5

Что означает такая концентрация производства сырья и полуфабрикатов для российской экономики? Сырьевые монополии и олигополии могут устанавливать цены на свою продукцию на внутреннем рынке, лишь в небольшой степени учитывая соотношение спроса и предложения, зачастую — на уровне цен мирового рынка, а в некоторых случаях даже выше. В то же время производители конечной продукции не могут поступать так же, поскольку на их рынках существует достаточно высокая конкуренция, в т. ч. со стороны продукции иностранных компаний. Зачастую российские производители в этих отраслях удовлетворяют лишь небольшую часть внутреннего спроса, а основная доля рынка приходится на зарубежные производства — как находящиеся в России, так и импортирующие сюда свои товары56.

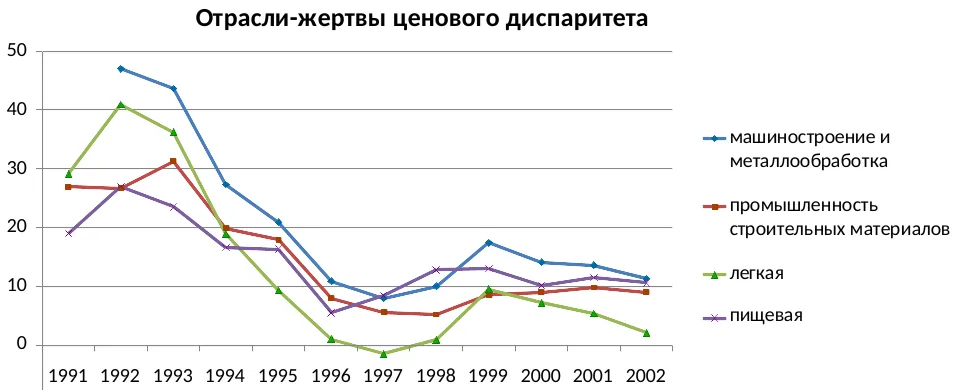
Таким образом проявляется ключевой для всей российской экономики феномен — ценовой диспаритет. Его суть в том, что производители конечной продукции — в основном для внутреннего рынка — систематически передают часть произведённой прибавочной стоимости производителям сырья — экспортёрам. Здесь надо отметить, что для обрабатывающей промышленности сырьё и полуфабрикаты, в т. ч. топливно-энергетические ресурсы, являются основной составляющей затрат, поэтому рост цен на них резко повышает её издержки57 (и сократить их без больших затрат на модернизацию невозможно). Таким образом, в экономике (в частности, в промышленности) существуют два сектора. Первый — экспортоориентированный и, как правило, высокомонополизированный. Второй — в большей степени ориентированный на внутренний рынок, при этом достаточно конкурентный, в т. ч. за счёт участия иностранных производителей. Отрасли первого сектора можно назвать бенефициарами ценового диспаритета (т. е. получающими выгоду от него), отрасли второго — его жертвами58. Таким образом, основная часть прибыли от ценового диспаритета является монопольной сверхприбылью предприятий-экспортёров сырья за счёт отраслей внутреннего рынка59.

Установление компаниями из таких отраслей цен на внутреннем рынке в первую очередь из соображений равной доходности с экспортом, а не в зависимости от издержек или внутреннего спроса можно проиллюстрировать множеством примеров. Один из них, уже знакомый — нефть60.

Рисунок 6. Внутренние и экспортные цены на нефть в 1998–2021 годах, долл. за тонну61
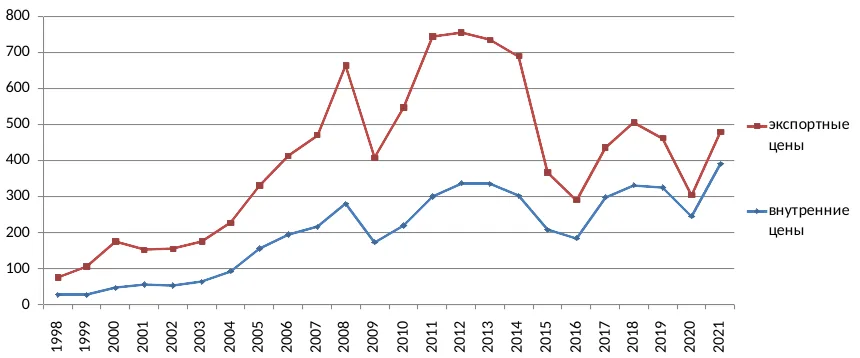
Внутренние и экспортные цены на нефть в 1998-2021 годах, долл. за то��нну

На графике видно, что внутренние цены следуют за экспортными, т. е. на внутреннем рынке производители сырья поднимают и опускают их в зависимости от конъюнктуры мирового рынка. Но также заметно, что разрыв между ними постепенно сокращается: с 3 раз в начале 2000-х до 2-2,5 с середины 2000-х до середины 2010-х и до 1,2-1,5 в конце 2010-х. Так, при почти двукратном падении экспортных цен в 2014–2015 годах внутренние цены (в рублях) продолжили расти, и разрыв между ними снизился с 2,3 до 1,8 раз (при том, что внутреннее потребление нефти в 2015 году по сравнению с 2014 годом сократилось на 5%). Иными словами, производители нефти стали компенсировать потерю части экспортной сверхприбыли за счёт потребителей на внутреннем рынке, повышая цены62. В 2021 году экспортные цены на нефть в долларовом выражении были в полтора раза ниже, чем в 2012–2013 годах, тогда как внутренние — на 15% выше, а разрыв между ними составил всего 1,2 раза63.

Рисунок 7. Разница между экспортными и внутренними ценами на нефть в 1998–2021 годах, раз
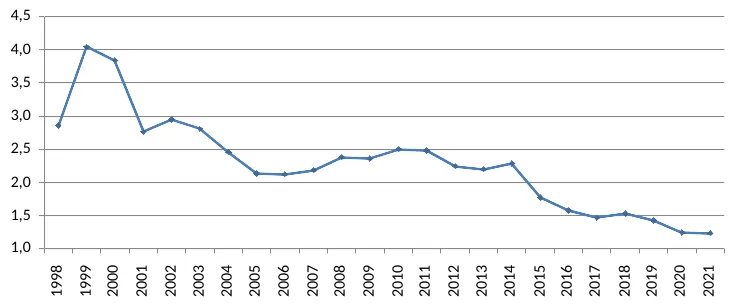
Разница между экспортными и внутренними ценами на нефть в 1998-2021 годах, раз

По данным Росстата, в 2022–2023 годах разница между ценами производителей для внутреннего рынка и для экспорта колебалась в диапазоне 15-20%64, но с 2022 года экспортные цены перестали публиковаться в статистических сборниках, а доступная статистика цен может не отражать реального положения из-за введённых странами центра санкций (в т. ч. «ценового потолка» на нефть) и мер по их обходу с помощью продаж через посредников. В то же время примечательно, что в 2023 году биржевые цены в России временами превышали цены мирового рынка и были значительно выше экспортных цен: так, в среднем за август цена за баррель Urals на Петербургской товарно-сырьевой бирже составила 85,1 долл., цена Brent на мировом рынке — 86 долл., а экспортная цена Urals — 74 долл.65; в сентябре биржевая цена Urals была немногим выше 95 долл.66, тогда как мировые цены на Brent составляли 94 долл., а экспортная цена на Urals — 83 долл.67. Разница между внутренними ценами по данным Росстата и биржевыми ценами обусловлена тем, что на продажи на бирже приходится лишь небольшая долю внутреннего рынка нефти, а основная её часть продаётся внутри вертикально-интегрированных корпораций по внутрифирменным или трансфертным ценам (таким образом эти корпорации могут устанавливать более низкие цены для собственных производств конечной продукции, например, нефтепереработки и нефтехимии)68, либо по прямым контрактам.

В прошлом десятилетии цены на бензин на внутреннем рынке были лишь немногим ниже цен экспорта (в 2013–2018 годах разница не превышала 12%), а в 2016 и 2020 годах они были даже выше экспортных цен. В 2020 году внутренние цены на бензин выросли, при том что цены на мировом рынке и экспортные цены рухнули (о причинах этого «феномена» будет сказано ниже). Внутренние цены на дизельное топливо, половина всего производства которого экспортировалась за рубеж, в основном были даже выше экспортных: в 2012–2017 годах — на 8-12%, а в 2020 году — больше чем на треть69. Стоит учитывать, что цены, по которым нефтепродукты покупаются потребителями, например промышленными или сельскохозяйственными предприятиями (в статистике — цены приобретения), намного выше цен производителей, т. к. в них входят транспортные расходы, акцизы и налоги70. Так, в 2017–2019 годах цены приобретения бензина для промышленных и сельскохозяйственных предприятий были в среднем примерно в 1,9 раза выше, чем цены производителей, дизельного топлива — примерно в 1,6 раза выше; ещё больше разница между ценами производителей и ценами приобретения на газ и электричество — 2,5-3 раза и около 2,5 раз соответственно71.

Рисунок 8. Внутренние и экспортные цены на бензин и дизельное топливо в 2012–2021 годах, тыс. руб. за тонну
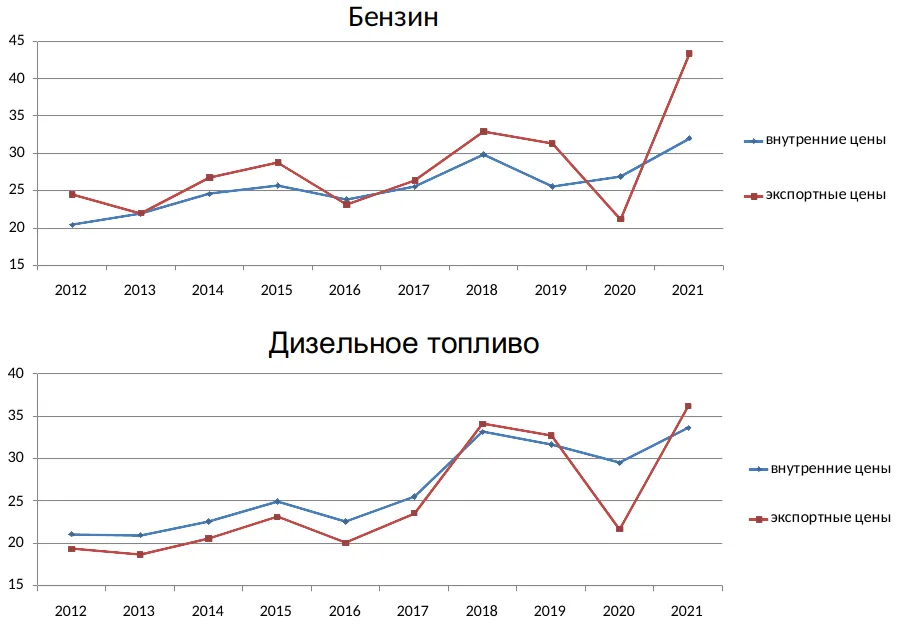
Внутренние и экспортные цены на бензин и дизельное топливо в 2012-2021 годах, тыс. руб. за тонну

Схожая ситуация с ценами на многие металлы, например, медь и алюминий. На графиках видно, что их производители удерживают внутренние цены приблизительно на одном уровне с экспортными, а зачастую даже несколько выше (так, в 2010–2019 годах внутренние цены на алюминий постоянно превышали экспортные)72. Экспортные цены, в свою очередь, следуют за мировыми (ценами Лондонской биржи)73.

Рисунок 9. Внутренние и экспортные цены на медь и алюминий в 2010–2019 годах, долл. за тонну
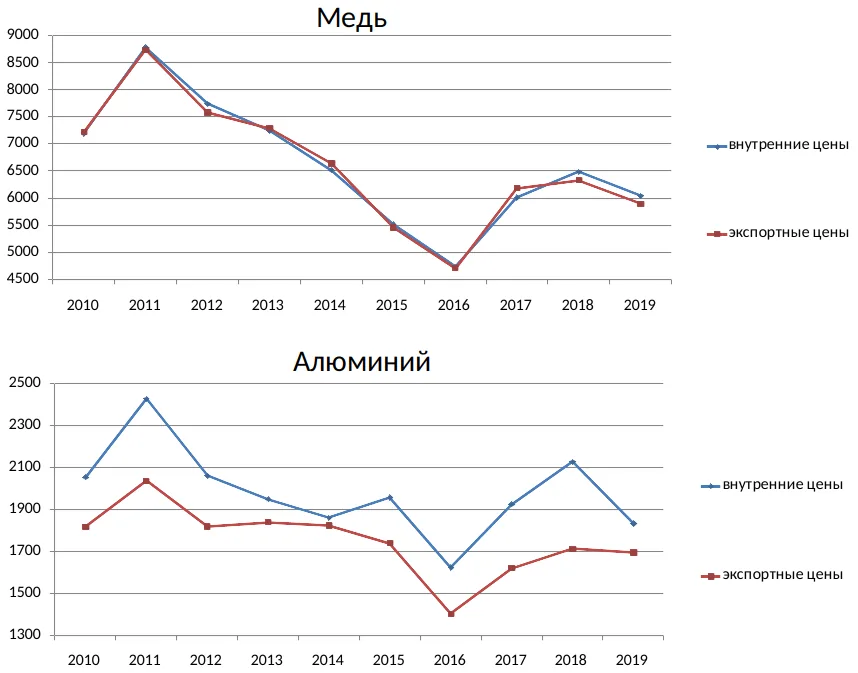
Внутренние и экспортные цены на медь и алюминий в 2010-2019 годах, долл. за тонну

Поддержанию высоких цен на внутреннем рынке при снижении мировых цен также способствуют некоторые государственные меры — от ввозных пошлин до введения полного запрета на импорт определённых товаров (подробнее см. раздел 3.1).

В некоторых случаях монопольная сверхприбыль также обусловлена другими факторами, например, большой территориальной протяжённостью. Так, в отдельных частях страны продукцию можно купить только у одного-двух производителей, в противном случае её надо транспортировать на очень большие расстояния. Особенно заметен региональный монополизм на рынке нефтепродуктов74. Например, на Дальнем Востоке, где есть всего два НПЗ, контролируемые двумя компаниями, цены на них заметно выше, чем в остальных частях страны75; схожая ситуация наблюдалась в некоторых сибирских регионах76.

Стоит отметить, что внутренние цены на многие другие товары — даже если их производство не монополизировано — в большей или меньшей степени зависят от цен мирового рынка в том случае, когда есть возможность выгодно их экспортировать. Если значительная (а тем более основная) часть продукции экспортируется, внутренние цены на неё определяются в первую очередь спросом на мировом рынке и могут приближаться к мировым или даже превышать их (примеры последних лет — древесина77 и красная рыба78). Таким образом, причина не в одном только монополизме — в ценообразовании также играет роль доля экспорта в общем производстве или неудовлетворённый спрос на мировом рынке. В конечном счёте движущий мотив производителей в этой ситуации — стремление к получению экспортной сверхприбыли, а его первопричина — разница между их издержками производства в России и ценами мирового рынка79. Но монополизация производства тех или иных товаров значительно усугубляет положение, поскольку в таком случае ценовая конкуренция на внутреннем рынке сокращается или полностью устраняется, и в случае резкого падения цен на мировом рынке внутренние цены могут быть удержаны на более высоком уровне80.

Так, по данным Федеральной антимонопольной службы, в каждой пятой отрасли предприятия имеют предрасположенность к картельным соглашениям. В числе отраслей, где такая проблема стоит наиболее остро, назывались, например, торговля нефтепродуктами, металлургия и химическая промышленность81. Ведомство неоднократно выявляло факты картельного сговора и завышения цен в производстве сырья и полуфабрикатов: например, в нефтепереработке, металлургии (расследование против крупнейших компаний отрасли — ММК, Северстали, НЛМК по делу об установлении монопольно высокой цены на металлопродукцию в 2021–2022 годах), угледобыче (с участием крупнейших производителей, таких как СУЭК и «Русский Уголь»), химической промышленности82.

Можно предположить, что при капитализме внутренние цены на сырьё в любом случае будут стремиться к мировым. Но это не совсем так. Во многих странах с богатой ресурсной базой, в т. ч. экспортирующих сырьё, внутренние цены на него стабильно ниже цен мирового рынка. Так, среди экспортёров нефти и нефтепродуктов есть те, где внутренние цены примерно равны мировым или выше них, но в основном это богатые страны центра, где высокие цены обусловлены уровнем производственных издержек (как в США и Канаде)83 и/или налогами (как в Норвегии). Например, в США оптовые цены на бензин и дизель соответствуют мировым, а розничные цены многие годы (до обесценивания рубля в 2020 и 2023 годах) по номинальному курсу находились примерно на одном уровне с российскими или на 20-30% выше них, а в некоторые периоды (например, в 2009-2010 и 2012 годах) цены на бензин были даже ниже российских84. При этом доходы и покупательная способность населения в США выше в разы, так что по паритету покупательной способности (ППС) бензин в России гораздо дороже, чем в США85.

Во многих крупных производителях и нетто-экспортёрах86 нефти и нефтепродуктов (Саудовской Аравии, Кувейте, Катаре, Казахстане, Алжире, Малайзии и т. д.) цены на последние значительно ниже мировых87. Так, в Саудовской Аравии, одном из лидеров по экспорту, розничные цены на бензин многие годы были заметно ниже российских и сравнялись с ними только после девальвации рубля в 2023 году и запрета на экспорт нефтепродуктов из России, а цены на дизельное топливо намного ниже до сих пор. Схожая ситуация, например, в Малайзии, где основная часть производства углеводородов потребляется внутри страны, но экспортируются заметные объёмы нефтепродуктов. Сравнивая Россию с относительно крупными по численности населения и/или размеру экономики странами, экспортирующими нефть и нефтепродукты (например, Саудовской Аравией, Малайзией, Алжиром), можно заметить, что розничные цены на последние здесь в основном выше, чем там88.

Стоимость электроэнергии для конечных потребителей в России по ППС в 2 раза выше, чем в США, а доля затрат на неё в ВВП страны одна из самых высоких среди крупных экономик — в 2018 году она была выше, чем в США, Канаде, любой из стран ЕС (при том, что электроёмкость ВВП в России, по некоторым оценкам, выше, чем в США всего в 1,14 раза)89. С 2000 по 2015 годы цены на газ и электроэнергию выросли в 2,5 и 1,7 раза выше уровня инфляции соответственно (они продолжали расти быстрее темпов инфляции и в 2016–2020 годах)90. Розничные цены на электроэнергию для промышленности в России по номинальному курсу сравнялись с ценами в США в 2013 году91. Затем из-за падения рубля они стали относительно ниже, но уже в 2019 году разница была незначительной92, а в 2020 году 70% промышленных предприятий покупали её по более высокой цене, чем в среднем для промышленности США93. Примечательно, что в том же году цены продолжали расти — причём рост был выше уровня инфляции — несмотря на снижение спроса из-за кризиса94. В 2021 году цены на электроэнергию для предприятий в России по номинальному курсу были примерно такими же, как в Норвегии, Канаде и Китае и выше, чем в Турции и Казахстане (причём с последним разница составляла более полутора раз)95. В 2022–2023 годах они снизились из-за падения курса рубля, но уже в конце 2024 года цены были выше, чем в Норвегии и Китае и почти в полтора раза выше, чем в Казахстане96. Экспорт электроэнергии составляет лишь небольшую долю её производства, поэтому основным фактором ценообразования является уровень монополизма (контроля над рынком) и государственное регулирование отрасли, причём второе, очевидно, в большей степени, чем первое. Тарифы на электроэнергию устанавливаются государственными органами, а крупнейшие компании отрасли, на которые приходится более 50% производства, контролируются государством непосредственно (Русгидро, Интер РАО) или через владеющие ими компании (Росэнергоатом, Газпром энергохолдинг).

Таблица 3. Индексы цен производителей по отраслям добывающей, обрабатывающей промышленности и в электроэнергетике за 2000–2016 годы97

Добыча топливно-энергетических полезных ископаемых12,9
Добыча полезных ископаемых, кроме топливно-энергетических8,9
Производство, передача и распределение электроэнергии8,8
Производство кокса и нефтепродуктов7,1
Металлургическое производство и производство готовых металлических изделий6,7
Производство прочих неметаллических минеральных продуктов6,6
Химическое производство6,3
Производство машин и оборудования5,8
Производство транспортных средств и оборудования5,4
Производство кожи, изделий из кожи и производство обуви5,4
Производство пищевых продуктов, включая напитки, и табака5,4
Обработка древесины и производство изделий из дерева4,6
Текстильное и швейное производство4,1
Производство электрооборудования, электронного и оптического оборудования4,1
Производство резиновых и пластмассовых изделий3,8
Целлюлозно-бумажное производство; издательская и полиграфическая деятельность3,3

Схожая тенденция (за редкими исключениями) наблюдается при сравнении динамики цен в других отраслях промышленности. Чем сильнее ориентация на экспорт и/или монополизация, тем сильнее росли цены: первые места занимают добывающие отрасли, электроэнергетика, нефтепереработка, металлургия и производство металлоизделий98. Наименьший рост цен демонстрировали отрасли с высокой конкуренцией, ориентированные на внутренний рынок — производство изделий из резины и пластмассы, деревообработка, лёгкая промышленность, электронная и электротехническая промышленность. Показательно, что за 2000–2016 годы индекс цен в добыче углеводородов более чем в 2 раза превышает индекс в среднем по обрабатывающей промышленности (12,9 против 5,7)99. Соответственно, со временем ценовой диспаритет возрастал, т. е. доля прибыли, которую отдавали производители конечной продукции, увеличивалась100.

Издержки российских потребителей экспортируемого сырья не ограничиваются закупками по более высоким ценам. Зачастую они также вынуждены приобретать продукцию более низкого качества, тогда как лучшее сырьё уходит на экспорт — как это происходило с нефтью101. Кроме того, российский нефтегазовый сектор, по некоторым данным, является крупнейшим потребителем продукции отечественного машиностроения102, т. е. выступает не только практически монопольным поставщиком топливно-энергетических ресурсов, но и практически монопсонным покупателем многих видов машиностроительной продукции, что даёт ему дополнительные возможности перераспределять прибавочную стоимость от таких отраслей в свою пользу. То же самое касается различных подрядчиков, которые вынуждены сдерживать рост цен на свои услуги, несмотря на рост издержек, дабы не потерять клиентов103.

Разумеется, на уровень цен таких базовых для экономики товаров, как топливо и электроэнергия, в большинстве стран мира прямо или косвенно влияет государство. Но регулирование этой сферы в России (его направленность и эффективность) имеет заметные особенности по сравнению со многими другими странами104. Этот вопрос будет подробно проанализирован в главе 3, а прежде необходимо рассмотреть ещё один фактор, специфический для российской экономики и отличающий её от большинства стран мира.

2. Использование прибыли: накопление105 и отток капитала​

2.1. Накопление капитала. Неустойчивость прав собственности​

Выше говорилось, что экспортно-сырьевая ориентация российской экономики оказывает влияние практически на все её аспекты. В то же время существуют другие важные факторы, определяющие многие её особенности (как сами по себе, так и в сочетании с первым). Фактор, анализу которого посвящена эта глава, наиболее ярко проявляется при рассмотрении одного из основополагающих экономических процессов, определяющих развитие большинства отраслей — накопления капитала106.

Рисунок 10. Валовое накопление и валовое накопление основного капитала в 1989–2021 годах, % ВВП107
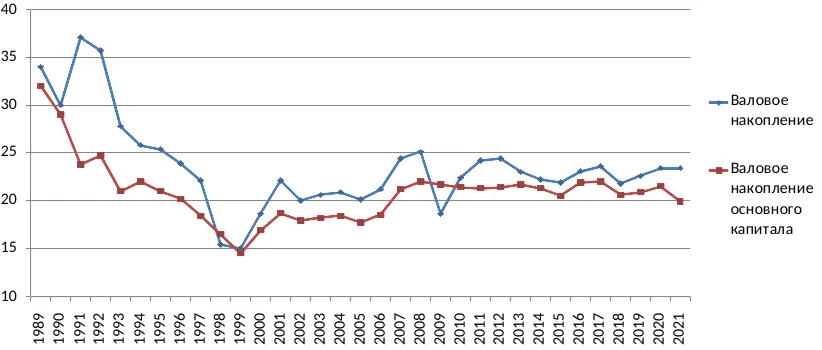
Валовое накопление и валовое накопление основного капитала в 1989-2021 годах, % ВВП

На рис. 10 видно, что доля валового накопления и валового накопления основного капитала в ВВП в постсоветский период даже по официальным данным ниже, чем в последние годы СССР примерно в полтора раза. С 2007 года доля валового накопления основного капитала в ВВП стабилизировалась на уровне, приблизительно соответствующем середине 90-х, оставаясь ниже, чем в 1991–1992 годы. По данным Росстата, уровень инвестиций в основной капитал108 в сопоставимых ценах превысил показатели 1991 года только в 2022 году (при том, что в 1991 году он упал почти на 15% по сравнению с предыдущим годом)109. Экономисты, опирающиеся на альтернативные оценки, утверждают, что на деле объём вложений в основной капитал значительно меньше из-за занижения расходов на амортизацию (заниженная оценка стоимости основных фондов ведёт к занижению размера амортизационных отчислений и завышению объёма новых вложений в основной капитал)110. Так, согласно вычислениям на основе данных Евростата, уровень инвестиций в основной капитал в 2002–2011 годах колебался между 10 и 14% ВВП, т. е. был примерно в полтора раза ниже, чем по данным Росстата111. В лучшем случае это соответствует простому воспроизводству основного капитала, т. е. отсутствию его реального роста (расширенного воспроизводства)112. По мировым меркам даже официальный уровень валового накопления основного капитала в России достаточно низок: в 1993–2022 годах он не превышал 18-22% ВВП (а в отдельные годы был ещё ниже), тогда как среднемировой уровень колебался в диапазоне 24-26%, а, например, в Китае в разные годы он составлял от 31 до 44 процентов ВВП113.

Рисунок 11. Отношение валового накопления к валовой прибыли в 1991–2021 годах114
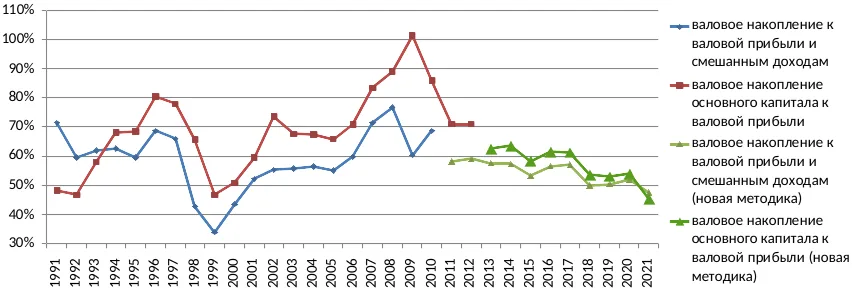
Отношение валового накопления к валовой прибыли в 1991-2021 годах

Как можно увидеть на рис. 11, значительная часть прибыли российской экономики не включается в накопление и не расходуется на производственные нужды (включая расширенное воспроизводство капитала). По данным официальной статистики, бóльшую часть постсоветского периода доля валового накопления капитала составляла менее 2/3 валовой прибыли и смешанных доходов115, т. е. больше трети расходовалось на другие цели; на валовое накопление основного капитала, как правило, расходовалось не более 70% валовой прибыли, а в 2010-х годах (согласно данным, рассчитанным по новой методике Росстата116) — порядка 55-65% валовой прибыли.

Однако в реальности на накопление уходит ещё меньшая часть прибыли, поскольку российский бизнес разными способами занижает (т. е. частично скрывает) её. Существует множество способов сокрытия прибыли, они хорошо известны и неоднократно описаны в экономической литературе и деловой прессе: завышение текущих издержек (как материальных, так и оплаты разного рода услуг — фиктивных или реальных, но с завышенной стоимостью), использование расходов предприятий на личные нужды руководства и прочие цели, не связанные с производством или сбытом, завышение официальных зарплат менеджмента, завышение стоимости импорта и занижение стоимости экспорта при купле-продаже через контролируемые фирмы117 (также существует способ занижения прибыли, связанный со статистическим показателем скрытой оплаты труда, он будет рассмотрен в разделе 4.1). Примечательно, что в этом отношении поведение российских компаний, особенно экспортёров (занижение стоимости экспорта, завышение стоимости импорта и другие способы сокрытия и вывода прибыли из производственных филиалов за границу) практически идентично поведению корпораций из стран центра в зависимых странах, описанному ещё в середине прошлого века118.

По оценкам С. Меньшикова, в начале 2000-х занижение прибыли, не учитываемое официальной статистикой, составляло порядка 10-13% ВВП119. Можно считать, что в дальнейшем оно вряд ли стало намного меньше, поскольку основные способы сокрытия прибыли по-прежнему используются (примеры будут приведены в дальнейшем изложении; один из них, характерный для экспортных производств, подробно рассматривается в разделе 2.3). Учитывая это, можно оценить долю валовой прибыли и смешанных доходов, используемую для накопления как самое большее 50%. Почему это происходит, и куда уходит оставшаяся часть прибыли?

Есть несколько причин столь низкого уровня накопления. Сначала, в условиях тяжелейшего экономического спада 90-х, не было смысла вкладываться в основной капитал — для тогдашнего уровня спроса существовавшие мощности были излишними120. Но можно заметить, что даже во время бурного роста 2000-х доля накопления была не выше, чем в середине 90-х. Дело в том, что практически сразу начал действовать ещё один фактор, специфический для российской экономики (и экономик некоторых других постсоветских стран) и очень важный для понимания принципов её функционирования. Речь о том, как происходил переход России к капитализму, а именно приватизация средств производства. Поскольку в предшествующий период практически все предприятия находились в государственной собственности, то, каким образом были созданы условия для капиталистического производства, оказало огромное влияние на дальнейшее экономическое развитие121.

Итак, в чём особенность российской приватизации? Она была организована частью бывшей советской партгосхозбюрократии (в основном исполнительной властью: на начальном этапе — руководителями министерств экономического блока, в дальнейшем — политическим руководством страны, президентом и правительством), происходила по установленным ей правилам, она же так или иначе контролировала их соблюдение. В результате, с одной стороны, приватизация проводилась в основном в интересах этого слоя и приближенных к нему лиц из нарождающейся буржуазии, а с другой — спровоцировала борьбу за власть и собственность между группами внутри господствующих классов, в частности, бюрократическими, олигархическими и криминальными группировками122.

И первоначальный переход госсобственности в частные руки, и дальнейшее её перераспределение происходили с многочисленными нарушениями123, что было зафиксировано в известном докладе Счётной палаты под руководством бывшего премьер-министра Степашина124. По сути этот процесс представлял собой экспроприацию государственной собственности (государство выручило от приватизации менее 5% рыночной стоимости своей бывшей собственности, предприятия были проданы по цене, в 20-30 раз меньшей, чем их реальная стоимость125) в пользу дирекции предприятий, представителей государственной бюрократии и лиц, имеющих связи в бюрократических кругах. В большинстве случаев законность владения теми или иными активами можно поставить под сомнение и даже законные права собственности можно оспорить благодаря коррумпированности госаппарата, в частности, судебной системы126. Куда большее значение для осуществления контроля приобретают неформальные связи. Таким образом, при изменении расстановки сил во властных структурах или криминальных кругах, собственность может быть с лёгкостью экспроприирована как в пользу частных лиц, так и в пользу государства или подконтрольных ему компаний (квази-национализация).

Рейдерство или захват бизнеса с использованием силовых методов — вовсе не пережиток прошлого, как можно было бы подумать. Так, по статистике Следственного комитета (СК), в середине 2010-х число уголовных дел о рейдерстве, по которым было завершено следствие, колебалось в диапазоне 100-110 в год, в 2019 году по факту рейдерских захватов было возбуждено 101 дело127. Важно отметить, что термин рейдерство в российском его понимании практически не применяется за пределами бывшего СССР. Английским выражением corporate raid и его аналогами в других языках обозначается недружественное поглощение, как правило, происходящее в рамках закона (во всяком случае, без применения насилия)128.

С начала 2000-х для рейдерских захватов в основном используются связи во властных структурах и заказные уголовные дела129. По данным статистики МВД, в конце 2000-х и в середине 2010-х по статьям об экономических преступлениях лишь около 30% возбуждённых уголовных дел передавались в суды и только 10-15% заканчивались приговорами. Это значит, что более 80% возбуждённых уголовных дел либо закрывалось на какой-либо стадии, либо разваливалось в суде130. Немалая часть из них, очевидно, использовалась для давления на предпринимателей.

Собственность не всегда изымается у них полностью — иногда злоумышленники довольствуются долей прибыли, получая её путём вымогательства — в обмен на «крышу». В последние 20-25 лет эта форма рэкета преимущественно используется чиновниками (в т. ч. сотрудниками силовых структур), которые пришли на смену преступным группировкам 90-х131. Соответственно, «взамен» предоставляется мнимое или реальное покровительство, либо игнорируются реальные нарушения закона со стороны бизнеса132.

Квази-национализация или передача частных активов в собственность государства в последние годы, как правило, происходит через решения судов о незаконности приватизации или сделок, в результате которых они были получены их нынешними собственниками. Ранее этой передаче зачастую также способствовали уголовные дела против собственников, которые обычно прекращались, когда их активы переходили государству или близким к нему бизнесменам. Наиболее известные случаи — уголовное дело против М. Гуцериева, связанное с его компанией Русснефть133, дело против В. Евтушенкова, связанное с компанией Башнефть (изъятие акций Башнефти у принадлежащей ему АФК Система и последующий иск Роснефти о взыскании убытков с последней)134. Характерно, что бывшие государственные активы изымаются не только у тех, кто сам приватизировал их, но и у тех, кто приобрёл их уже у частных собственников135. Другие яркие примеры квази-национализации: банкротство ЮКОСа и приобретение его активов государственными компаниями; переход под контроль госкорпорации Ростех АвтоВАЗа и ВСМПО-АВИСМА136; изъятие в пользу Газпрома активов компаний Нортгаз и Итера137; перераспределение в пользу Газпрома долей в проекте Сахалин-2138. Во всех этих случаях в процессе перераспределения собственности были активно задействованы государственные органы — МВД, прокуратура и другие силовые структуры, суды и даже Минприроды и Росприроднадзор.

Волны перераспределения собственности, инструментами которого становятся рейдерство и квази-национализация, проходят регулярно139. Последняя и одна из самых заметных — изъятие предприятий, приватизированных в 90-х обратно в собственность государства — началась в 2022 году и длится до сих пор; параллельно началось «перераспределение» активов, созданных или приобретённых в России иностранными компаниями140. По некоторым оценкам, за 2022–2025 годы было национализировано более 400 компаний с активами общей стоимостью до 6,5 трлн руб.141.

2.2. Инсайдерская рента. Отток капитала из страны​

Таким образом, положение собственников большинства предприятий в России достаточно неустойчиво142. Вследствие этого многие из них не стремятся к инвестициям с долгим сроком окупаемости, поскольку неизвестно, будет ли предприятие принадлежать им к моменту, когда вложения начнут приносить прибыль143. Гораздо более выгодным становится прямо противоположное — вывод всей прибыли за границу (где её труднее отобрать), расхищение фонда амортизации, распродажа активов, которые не приносят быструю прибыль и т. д.

Именно в этом состоит одна из основных причин того, что значительная доля прибавочной стоимости (прибыли) не идёт на накопление капитала, т. е. не вкладывается в производство. В т. ч. поэтому недостаточен уровень инвестиций даже на многих предприятиях наиболее прибыльных экспортных отраслей — которые, казалось бы, имеют все возможности для выгодных капиталовложений — поскольку они же являются наиболее привлекательными для захвата.

Часть прибыли, которая не идёт на инвестиции, в основном представляет собой отток капитала144. Для обозначения прибавочной стоимости, которая выводится из капитала предприятий их собственниками или менеджментом и не используется для нужд этих предприятий, Р. Дзарасовым и Д. Новоженовым был введён термин инсайдерская рента. Это, разумеется, не рента в привычном понимании слова — речь идёт о том, что предприятие используется главным образом как источник «пассивного» дохода, схожего с рентой землевладельца и не всегда напрямую связанного с производственной деятельностью, а новые вложения в него минимальны. Авторы определяют инсайдерскую ренту как «доход лиц, контролирующих фирму (инсайдеров — А. П.), вытекающий из полного или частичного распоряжения финансовыми потоками». «Рента обусловлена не предпринимательской деятельностью как таковой, а контролем над активами»145, т. е. не обязательно владеть компанией для её получения. В частности, инсайдерскую ренту могут извлекать менеджеры (например, организуя снабжение или сбыт через подконтрольные им фирмы или вступая в сговор с подрядчиками), обкрадывая таким образом её собственников146:

«Инсайдерская рента извлекается благодаря увеличению эксплуатации рядовых наёмных работников, сокращению объёмов инвестиций, притеснению миноритарных акционеров, нарушению контрактных обязательств и уклонению от уплаты налогов. Основой таких действий инсайдеров является сочетание экономического и внеэкономического принуждения»147.

Для извлечения ренты, как правило, создаётся т. н. система инсайдерского контроля. Она включает в себя многоуровневую и высокоцентрализованную структуру согласования и принятия решений, службы безопасности и аудита внутри предприятия, связи с государственными чиновниками и криминалитетом для защиты от конкурентов, контролирующих органов и других угроз господствующему положению инсайдеров148. Одна из важнейших составляющих такой системы — непрозрачная структура собственности и большая доля офшорных компаний в капитале крупных компаний. Их задача состоит в сокрытии и выводе прибыли, а также в создании препятствий для выявления реальных собственников, предъявления им юридических претензий и возможного отъёма активов149.

Таблица 4. Объём прямых иностранных инвестиций (ПИИ) в Россию и из неё, их основные источники и получатели в 2007–2019 годах, млрд долл.150

Из России — всего592,4
в т. ч.
Кипр199,3
Британские Виргинские острова91,7
Доля 2-х офшоров в исходящих ПИИ49%
В Россию — всего484,2
в т. ч.
Кипр74,2
Британские Виргинские острова40,4
Багамские острова33,5
Бермудские острова31,3
доля 4-х офшоров во входящих ПИИ37%

Так, в 2007–2019 годах 74% прямых инвестиций из России шли в офшоры (Кипр, Британские Виргинские, Каймановы, Багамские острова и пр.) и офшоропроводящие страны (Люксембург, Ирландия, Нидерланды, Великобритания, Сингапур и пр.), 54% — в явные офшоры. То же самое с инвестициями в российскую экономику — 36% прямых инвестиций за эти годы пришло из явных офшоров, а вместе с офшоропроводящими странами — 72%151. В 2000-х богатейшие 0,01% населения держали в офшорах более половины своих активов, а во второй половине 2010-х в таких юрисдикциях хранились капиталы, эквивалентные порядка 50% ВВП страны152.

По данным Министерства финансов России, в 2020 году через офшорные компании осуществлялось свыше 40% внешнеторговых операций. По разным оценкам, в середине-конце 2010-х от 60 до 90 процентов крупных частных компаний страны были зарегистрированы в офшорах153. Так, на Кипре зарегистрированы фирмы, владеющие долями в Норникеле, Роснефти, Лукойле. В Швейцарии зарегистрированы экспортные подразделения Газпрома, Северстали, Лукойла, Мечела и других корпораций154. В схожих юрисдикциях располагаются и многие несырьевые компании. Так, в Нидерландах до 2024 года были зарегистрированы компании Яндекс (затем разделённая на нидерландскую и российскую части) и X5 Retail Group (владеющая сетями «Пятёрочка» и «Перекрёсток»), там же расположена штаб-квартира зарегистрированной на Бермудских островах компании Veon, до конца 2022 года владевшей сотовым оператором Вымпелком (Билайн); в Люксембурге зарегистрирован холдинг, контролирующий Альфа-банк, здесь же располагалась группа компаний, до 2025 года владевшая сетью магазинов «О’Кей».

2.3. Чистый экспорт и его составляющие​

Итак, лишь около половины прибыли уходит на накопление капитала внутри страны, а остальное по большей части выводится за границу. Структура российского ВВП наряду с низкой долей накопления отличается высокой долей чистого экспорта155, который характеризует в т. ч. отток капитала (в частности, вывод инсайдерской ренты). Чистый экспорт можно определить как денежный эквивалент тех товаров и услуг, которые страна продаёт на внешние рынки, но взамен которых там товары и услуги не приобретаются. В России весь постсоветский период он был положительным и почти всегда достаточно большим (например, в первой половине 2000-х — 10-13% ВВП, в 2006–2021 годах — 5-10% ВВП). Это значит, что в экономике ежегодно образуется значительный излишек валюты (десятки миллиардов долларов), который не используется внутри неё.

Рисунок 12. Чистый экспорт товаров и услуг в 1991–2022 годах, % ВВП
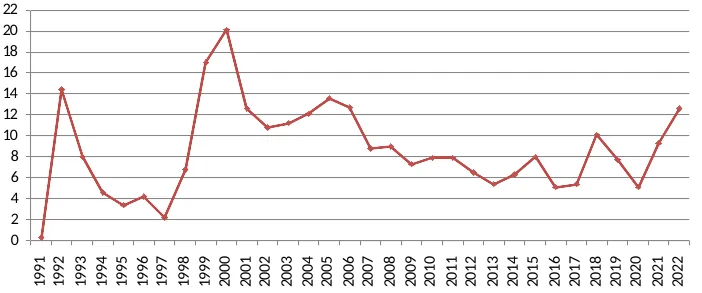
Чистый экспорт товаров и услуг в 1991-2022 годах, % ВВП

Этот излишек в российской экономике состоит из нескольких частей:

1. Репатриация прибыли от иностранных инвестиций, т. е. прибыль, которую иностранцы получают от вложений в российскую экономику и не реинвестируют, а выводят обратно в свои страны.

2. Отток капитала, т. е. его вывоз российскими компаниями и частными лицами — как правило, в офшоры, на счета в зарубежные банки или для покупки зарубежных активов. Главным образом это делается с целью ухода от налогообложения, защиты своих средств от конфискации, использования для финансовых спекуляций на зарубежных рынках. Определённую роль в оттоке капитала также играют спекуляции на российском валютном и фондовом рынках, что было особенно заметно, например, в кризис 2014 года.

Поскольку свыше половины иностранных инвестиций приходит из офшоров и офшоропроводящих стран и по большей части является прежде выведенным и реинвестируемым национальным капиталом, эти две составляющих в значительной мере совпадают.

3. Накопление валютных резервов государством и Центробанком.

4. Также к чистому экспорту относятся выплаты по внешним долгам государства и частных компаний. Первая составляющая после погашения к середине 2000-х основной части кредитов, доставшихся в наследство от СССР и взятых в 90-х, не играет большой роли, тогда как выплаты по внешним долгам частного сектора в некоторые периоды (в конце 2000-х, в начале и середине 2010-х) были достаточно существенными — порядка десятков миллиардов долларов в год156. Сюда, в частности, входят выплаты российских компаний по долговым бумагам (облигациям и т. п.), купленным иностранными держателями или размещённым на зарубежных фондовых рынках.

Одно из подтверждений того, что чистый экспорт в основном представляет собой отток капитала (причём в значительной степени нелегальный) — огромная разница между профицитом внешней торговли и объёмом официальных иностранных активов российских компаний и частных лиц. Так, накопленный с начала 90-х до середины 2010-х профицит торгового баланса почти в 8 раз больше чистых иностранных активов (т. е. иностранных активов за вычетом внешних обязательств)157.

На рис. 12 видно, что доля чистого экспорта растёт или при падении курса рубля (в начале 90-х, после дефолта 1998 года и в 2014–2015 годах), которое повышает сверхприбыль экспортёров и издержки импортёров, из-за чего сокращается импорт, или при росте сырьевых цен (в середине 2000-х, конце 2010-х и в начале 2020-х). Интересно, что схожая тенденция — пропорциональность оттока капитала из зависимых экономик объёму их внешней торговли (в т. ч. обусловленному изменением цен экспорта) — отмечалась исследователями ещё в середине прошлого века158.

Рисунок 13. Прибыль за вычетом накопления капитала и чистый экспорт в 1991–2015 годах, % ВВП
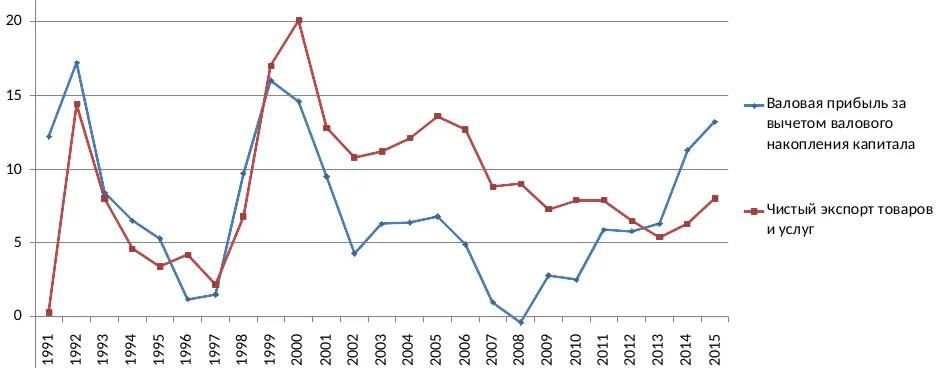
Прибыль за вычетом накопления капитала и чистый экспорт в 1991-2015 годах, % ВВП

При сопоставлении динамики чистого экспорта и доли прибыли, не потраченной на накопление капитала, явно заметна их корреляция, особенно до 2008 года; после нескольких более или менее аномальных лет наблюдается возврат к прежней тенденции (примерно с 2013 года). Но также видно, что с 1999 до 2012 года чистый экспорт превышал прибыль. Одна из причин этого, вероятно, занижение прибыли (иными способами помимо занижения стоимости экспорта), вторая — государственная финансовая политика (в частности, накопление резервов в иностранной валюте и ценных бумагах), которая будет рассмотрена в разделе 3.2.

Как говорилось выше, российские компании разными способами занижают прибыль, и занижение суммарно может достигать 10-13% ВВП. Значительная часть скрытой прибыли как раз приходится на чистый экспорт. Так, одна из основных составляющих оттока капитала (наряду с официальным вывозом, фиксируемым статистикой как иностранные инвестиции) — нерепатриированная часть экспортной выручки159. Нелегальный вывод капитала таким способом происходит при продаже сырья по заниженным ценам160 (что является частным случаем трансфертного ценообразования): продукция продаётся из филиала корпорации, расположенного в России, в её же филиал, зарегистрированный в другой стране (например, в офшоре), по заниженной цене для экономии на уплате налога на прибыль и экспортных пошлин. Затем зарубежный филиал продаёт эту продукцию уже по ценам мирового рынка, а полученная прибыль, соответственно, остаётся за границей161. Занижение экспортных цен на основные сырьевые товары по сравнению с мировыми видно из официальной статистики и неоднократно отмечалось исследователями. Например, в 2001 году экспортные цены на нефть и алюминий были занижены почти на 20%, на медь и нефтепродукты — на 7-8%, а на некоторые другие сырьевые товары (уголь, железную руду, необработанный лес) — на 45-50% и более. Общее занижение прибыли только по основным видам экспортного сырья в том году составило порядка 12 млрд долл.162 Это соответствует примерно 12% официальной стоимости экспорта за 2001 год или около 32% чистого экспорта (и составляет 4% от всего ВВП страны в том году)163. Иначе говоря, соответствующая доля экспортной выручки была выведена из-под налогообложения и, очевидно, по большей части осталась за границей. В 2010-х разница между экспортными и мировыми ценами (и, соответственно, занижение прибыли экспортёрами) была несколько меньше, но она сохранялась164.

Точно так же офшорный филиал может закупать необходимое оборудование и материалы по ценам мирового рынка, а затем продавать их своей материнской компании в России по завышенной цене — таким образом, прибыль последней тоже занижается и её часть уводится в офшор165.

Занижение прибыли и вывод её части из экономики продолжаются и после 2022 года, чему поспособствовало введение странами центра и их союзниками «ценового потолка» на нефть. Зачастую нефть официально продаётся российскими компаниями по ценам ниже него, но её покупатели — их же структуры (трейдеры и другие посредники), зарегистрированные за рубежом — затем продают её по более высокой цене, оставляя разницу себе166.

2.4. Экспортно-сырьевая ориентация экономики, монополизация производства сырья и неустойчивость прав собственности: их взаимное влияние и последствия для накопления капитала​

Неустойчивость прав собственности и краткосрочность горизонта планирования становятся ещё одной причиной большей заинтересованности крупного российского капитала в развитии сырьевых отраслей и экспорте их продукции. Большой спрос на сырьё на мировом рынке позволяет получать быструю прибыль (которую можно сразу оставить за рубежом, благодаря торговле через подразделения и подконтрольные компании, расположенные в офшорах), тогда как производство и продвижение на рынок (и на внутренний, и тем более на внешний) конкурентоспособной конечной продукции требует долгой подготовки и значительных вложений: исследований, конструкторских разработок, испытаний, сертификации и т. п. К тому же любой технологичный товар неизбежно столкнётся с ожесточённой конкуренцией со стороны транснациональных корпораций стран центра, которые монополизировали производство многих промышленных товаров167.

С другой стороны, положение, которое Россия заняла в международном разделении труда, само по себе делает более выгодным захват и максимально интенсивную эксплуатацию существующих средств производства, в противоположность накоплению производственного капитала, созданию новых активов и модернизации старых. Добыча и первичная переработка сырья, как правило, требуют меньших вложений, чем высокотехнологичные обрабатывающие производства — во всяком случае в России и других республиках бывшего СССР, где уже существует большой объём соответствующих мощностей, которые достаточно поддерживать и расширять в случае благоприятной конъюнктуры168. Для получения экспортной ренты от эксплуатации имеющихся мощностей и продажи ресурсов не нужны ни передовые технологии, т. е. большие вложения в НИОКР169, ни значительное число высококвалифицированных работников170, главное — удержать контроль над её источниками. Соответственно, гораздо более важным для успешной экономической деятельности становится не накопление капитала, а административный и силовой ресурсы — факторы преимущественно внеэкономические171. Таким образом, экспортно-сырьевая структура экономики становится одним из обстоятельств, определяющих существующую расстановку сил внутри господствующих классов — доминирование государственной бюрократии и необходимость связей с ней для успешного ведения дел172.

Другой важный фактор, предопределяющий низкий уровень инвестиций — стремление снизить расходы на постоянный капитал в целях увеличения экспортной сверхприбыли. Выше говорилось, что во многих сырьевых производствах эти издержки изначально были ниже, чем у конкурентов из других стран, благодаря созданной в советское время относительно развитой инфраструктуре (и в некоторых случаях — экономии на масштабах). Отсюда очевидное стремление сохранить их низкий уровень и в дальнейшем, невзирая на необходимость нести расходы на обновление больших объёмов существующего капитала. Первые годы после приватизации вложения в постоянный капитал были незначительными (вложения в основные фонды вообще могли быть близкими к нулю). Это предопределило дальнейшее поведение многих собственников, не желающих снижать норму прибыли из-за расходов на то, что в ходе приватизации или первое время после неё стоило им очень дёшево. Судя по всему, также влияют социально-психологические факторы, отличающие новых владельцев средств производства от классической буржуазии других стран, которая сама создала или унаследовала свои предприятия и воспринимает их как своё дело и своё достояние. В нашем случае собственность, полученная за бесценок благодаря связям и сомнительным приватизационным схемам, воспринималась как средство получения лёгких прибылей здесь и сейчас, без больших вложений в её развитие173. Зачастую такое отношение приводит не только к отсутствию новых инвестиций, но и к снижению амортизационных отчислений до уровня меньшего, чем необходимо даже для простого воспроизводства основного капитала174 (на распространённость этой стратегии указывает как официальная статистика износа основных фондов в производственных отраслях, так и результаты опросов руководителей предприятий175).

Доминирование и борьба инсайдеров разного уровня на крупных предприятиях также сдерживают инвестиционную активность и снижают её эффективность. Выстраивание системы инсайдерского контроля (а также конфликты из-за распоряжения финансовыми потоками и извлечения ренты) способствует назначению руководителей и специалистов разных уровней в первую очередь по принципу лояльности, а не компетентности, что приводит к снижению качества управления. В сочетании со сложной и многоуровневой системой согласований и проверок это замедляет инвестиционные процессы и увеличивает соответствующие издержки176.

Низким капиталовложениям и техническому застою в экспортно-сырьевых отраслях наряду с привлекательностью активов для захвата также способствует монополизм, т. е. низкий уровень конкуренции между производителями (а в некоторых случаях практически полное её отсутствие)177. Монополизацию как одно из основных препятствий для технологического прогресса и роста производительности выделяют как экономисты178, так и технические специалисты — например, в области автоматизации179.

Можно в очередной раз привести пример нефтяной отрасли. Инновационная активность в российской нефтедобыче и её технологичность находятся на сравнительно низком уровне. Так, по состоянию на середину 2010-х около 40% всех буровых комплексов были устаревшими, произведёнными ещё в 80-х годах180. В те же годы прирост нефтедобычи в результате применения новых технологий составлял лишь 5-6% всего производства. Как отмечают исследователи,

«в рамках существующих институциональных условий крупным компаниям… быстрее и проще — эффективнее с их позиций — нарастить ресурсную базу за счёт преференций при получении новых лицензий, поглощения мелких игроков, а не проведения геологоразведочных работ на основе новых методов с принятием значительных рисков»181.

По данным опроса руководителей промышленных предприятий, проведённого компанией Делойт в 2018 году, нефтегазовый сектор был аутсайдером в плане сложности внедрённых и внедряемых технологий среди всех отраслей экономики182. Как следствие — низкая производительность по сравнению с сопоставимыми по размеру компаниями не только из стран центра, но и из полупериферийной Бразилии. Так, в 2016 году Газпром, Роснефть и Лукойл добывали 18-21 баррелей нефтяного эквивалента в сутки в расчёте на одного занятого, тогда как BP и Shell — 41-43, ExxonMobil — 56, Chevron — 47, Petrobras — 39. В денежном выражении разница была ещё выше: 0,2 млн. долл. выручки в год на одного занятого у Роснефти и Газпрома, 0,8 у Лукойла против 2,7-2,9 у Shell, BP и ExxonMobil, 2 у Chevron и 1,1 у Petrobras183.

В некоторых случаях у монополистов-экспортёров стагнирует не только технологический уровень, но и объёмы производства. К примеру, у Газпрома добыча газа не росла или даже снижалась в течение большей части прошлого десятилетия — в 2019 и 2021 годах было добыто примерно столько же, сколько в 2010–2011 годах и меньше, чем в 2006–2008 годах. Хотя объёмы добычи газа в России постепенно росли, весь этот рост происходил за счёт других производителей (в т. ч. независимых компаний)184. При этом внутри страны есть значительный неудовлетворённый спрос со стороны населения, однако газификация продвигается крайне медленно185 и, как правило, под давлением государства, поскольку как минимум до 2022 года внутренний рынок был для Газпрома гораздо менее привлекательным по сравнению с внешними.

Важный фактор — связи многих крупных корпораций с государством, что позволяет им добиваться экономических преимуществ, применяя административный ресурс или получая государственную поддержку вместо повышения эффективности и технологичности производства. Свою роль также играет неэффективная антимонопольная политика, особенно в производственной сфере186.

Забегая вперёд, также можно отметить ещё одну причину низкого уровня накопления капитала в российской экономике — отсутствие стимулов к капиталовложениям для модернизации и повышения производительности труда из-за низкой стоимости рабочей силы. Она значительно снизилась в постсоветский период (подробнее об этом будет сказано в главе 4), кроме того, благодаря деиндустриализации образовалась большая резервная рабочая армия, что также позволяет удерживать зарплаты на низком уровне187.

Следствие низкого уровня накопления — недостаточный спрос на продукцию отраслей, производящих средства производства. Это также ведёт к технологическому отставанию промышленности: в одних отраслях — непосредственно, из-за отсутствия их модернизации и зачастую даже простого воспроизводства основного капитала, в других (в производстве средств производства) — опосредованно, из-за недозагрузки мощностей, низкой прибыльности, нехватки средств для модернизации и разработки новой, более современной продукции.

3. Государственная экономическая политика​

Третий из основных факторов, определяющих специфические особенности российской экономики — действия государства. При поверхностном взгляде он может показаться чисто надстроечным, но это не так. Как в целом действия государства не относятся только к области надстройки (особенно начиная с эпохи монополистического капитализма)188, так и конкретно в нашем случае, государственное регулирование экономики и зачастую прямое управление её субъектами и экономическими отношениями вообще оказывают непосредственное воздействие как на экономические процессы внутри страны, так и на внешнюю торговлю, трансграничное движение капитала и т. п. Можно даже сказать, что совокупность трёх указанных факторов образует то основание, на котором в России стоят экономические отношения в целом и производственные отношения в частности.

3.1. Особенности регулирования внутреннего рынка​

Как уже было сказано, большое значение для ценообразования на внутреннем рынке сырья и некоторых других базовых товаров имеет государственная экономическая политика (в частности, регулирование189), т. е. в конечном счёте — интересы господствующих классов. В России наряду с монополизацией сырьевых производств и сложившейся в 90-х ориентацией на экспорт свою роль сыграли стремление лидирующей фракции правящего класса, завладевшей государственным аппаратом, поставить под контроль доходы от самых прибыльных экспортных предприятий и незаинтересованность (или по меньшей мере очень небольшая реальная заинтересованность) в развитии производства сложной продукции190.

Государство контролирует значительную часть монополий и олигополий в производстве сырья и полуфабрикатов, а также энергетике — например, Роснефть, Газпром (а также Газпром нефть и другие дочерние компании Газпрома, такие как упомянутый выше Газпром энергохолдинг), Алросу, ВСМПО-АВИСМА, Росатом, Русгидро, Интер РАО. Некоторые из них находятся под контролем властей регионов (например, Татнефть — одна из крупнейших нефтяных компаний страны191). Также в собственности государства находятся естественные монополии, управляющие транспортной и энергетической инфраструктурой: Транснефть, обладающая монополией на магистральные трубопроводы для перекачки нефти и нефтепродуктов, Российские железные дороги (РЖД), владеющая железнодорожной инфраструктурой общего пользования192, и Россети, по сетям которой передаётся более 80% всей вырабатываемой в стране электроэнергии193.

Кроме того, часть крупнейших и наиболее прибыльных компаний, формально находящихся в собственности государства (например, Роснефть, Газпром, Интер РАО), контролирует и использует в своих экономических и политических интересах ведущая группировка правящего класса во главе с президентом и его окружением194 (впрочем, с ними связаны и некоторые частные сырьевые корпорации195).

Таким образом, высокая прибыль этих компаний обеспечивает большие поступления в бюджет государства как их крупнейшего акционера или единоличного владельца, а также способствует росту доходов курирующих соответствующие отрасли и компании чиновников и их окружения (как премий и других официальных выплат, так и инсайдерской ренты, извлекаемой из подопечных компаний). Но это не единственная и зачастую не основная причина. Не менее важно, что в нынешней конфигурации налоговой системы государству выгодны высокие цены на сырьё. В 2002 году для наполнения бюджета был введён налог на добычу полезных ископаемых (НДПИ), ставка которого для нефти была установлена в долларах и привязана к мировым ценам196. Благодаря этому произошло перераспределение части прибыли нефтяных компаний в пользу государства. Но также налог спровоцировал рост цен на внутреннем рынке, поскольку он взимается не с одной только экспортируемой нефти, а со всей, добытой на территории страны; как следствие, его ставка стала закладываться в стоимость всей продукции вне зависимости от того, где она реализуется197. Таким образом, мировые цены на нефть становятся фактором роста внутренних цен198.

В ценообразование на рынке нефтепродуктов помимо НДПИ вносят вклад акцизы на топливо, которые по сути являются косвенным налогом на эту продукцию (в дополнение к НДС). Они также приводят к удорожанию для потребителей, в т. ч. промышленных, т. е. к дополнительному перераспределению их доходов в пользу государства. Достаточно красноречиво государственную экономическую политику характеризует то, что акцизы, НДПИ и другие налоги составляют около 70% розничной цены бензина. Для сравнения, в Канаде на налоги приходится около 30% розничной цены бензина, в США — 15-18%199.

В середине 2000-х и почти все 2010-е годы добыча полезных ископаемых давала около 30% всех налоговых платежей и сборов, поступивших в консолидированный бюджет, в конце прошлого десятилетия — около 35%200 (и это без учёта налогов и акцизов на нефтепродукты). Нефтегазовые доходы (НДПИ и налог на прибыль для нефтегазовых компаний, таможенные пошлины на экспорт углеводородов, акцизы) в 2003-2019 и 2021–2024 годах составляли более 30% доходов федерального бюджета, а в 2012–2014 годах они превышали 50%201.

Согласно одному из подходов к анализу ценообразования при продаже нефти на внутреннем рынке можно определить природную ренту как разность между экспортной ценой и суммой цены самофинансирования (текущие затраты на добычу и транспортировку с учётом амортизации) и нормативной прибыли. В этом случае рента делится между нефтяными компаниями (их сверхприбыль), государством (налоги и сборы) и потребителями нефти (разница между ценой, по которой они покупают её на внутреннем рынке, и ценой мирового рынка). При таком подходе можно сказать, что чем ближе внутренняя цена к цене мирового рынка, тем большая доля ренты достаётся нефтяникам и государству и тем меньшая — потребителям, т. е. всей остальной экономике, включая обрабатывающую промышленность (и, соответственно, тем большая доля ренты получается первыми за счёт вторых)202.

Исходя из всего вышесказанного, видно, что как финансовые (фискальные) интересы государства, так и интересы сырьевых компаний состоят в поддержании высоких цен на их продукцию. Как следствие, государство зачастую действует в их интересах, чему способствует как его участие в капитале части корпораций, так и связи с ним (точнее, с высшими чиновниками — как правило, личные и/или коррупционные203) собственников большинства остальных, благодаря которым они обладают большими лоббистскими возможностями. Яркий пример — запрет на импорт нефтепродуктов для поддержки их производителей в 2020 году204. Он был введён в интересах основных нефтепереработчиков (не в последнюю очередь — государственных Роснефти и Газпром нефти), которые в отсутствие конкуренции смогли поднять цены на свою продукцию внутри страны, скомпенсировав их резкое падение на мировом рынке (см. рис. 8).

Среди мер государственного регулирования, способствующих поддержанию российскими сырьевыми олигополиями внутренних цен на более высоком уровне, стоит отметить пошлины на импорт соответствующих товаров: например, ставки импортных пошлин на чёрные металлы, медь и изделия из неё — 5%, изделия из алюминия — 9% и выше205. Другой аспект — экспортные пошлины на сырьё — представляет особый интерес с точки зрения ценообразования на рынке нефти и нефтепродуктов. В середине 2010-х начался т. н. налоговый манёвр, состоявший из постепенного снижения экспортной пошлины на нефть до нуля (что произошло в 2024 году) и одновременного повышения НДПИ. Эти меры объяснялись необходимостью прекратить субсидирование нефтепереработки, чтобы стимулировать повышение её эффективности206. При этом они сделали более выгодным экспорт нефти и поспособствовали росту внутренних цен как на нефть, так и на нефтепродукты во второй половине 2010-х207.

Опора государственного бюджета на доходы от экспорта сырья (и как следствие, приоритет в увеличении добычи, экспорта и росте цен) отвечает интересам той фракции правящего класса, которая контролирует госаппарат, поскольку увеличивает её экономическую власть благодаря перераспределению бюджетных поступлений в соответствии с её целями208. Увеличение рентного дохода государства — один из стимулов для первоочередного развития этих отраслей, т. е. их привилегированного положения (подробнее об этом см. раздел 5.1). Таким образом, можно заключить, что высокие внутренние цены на сырьё — это следствие не только монополизма и экспортной ориентации соответствующих отраслей, но и государственной экономической политики. Однако заинтересованность в высоких ценах и допущение (или поощрение, как в случае нефтегазовых госкомпаний) монополизма — это тоже следствие государственной политики, т. е. интересов доминирующей фракции правящего класса. Иначе говоря, существует совокупность факторов, взаимно влияющих и усугубляющих действие друг друга.

Выше говорилось об участии государства и чиновников разных уровней в перераспределении активов, которое также внесло свой вклад в рост концентрации в экспортных производствах. Оно включает не только административные (в т. ч. силовые) меры209, но и финансовую поддержку — например, льготные кредиты госкомпаниям на покупку предприятий или погашение государством их долгов210. Другая составляющая — антимонопольная политика, точнее, явно заметная избирательность в этой области. Антимонопольное ведомство и другие государственные органы далеко не всегда препятствуют слияниям и поглощениям в сырьевых отраслях — зачастую, видимо, потому что не имеют достаточного аппаратного веса, чтобы противостоять руководству государственных нефтегазовых компаний, регулярно нарушающих закон211. Яркие примеры: покупка Газпромом крупного комплекса нефтепереработки и нефтехимии без согласования с ФАС, что является прямым нарушением антимонопольного законодательства212; покупка контрольного пакета акций приватизируемой Башнефти контролируемой государством Роснефтью, что также противоречит закону213. Впрочем, есть случаи подобных слияний и поглощений и со стороны частных компаний из других сырьевых отраслей — например, металлургии и нефтехимии214.

Важно, что сами госкомпании зачастую действуют сугубо в своих корпоративных интересах, и это делает их поведение (в особенности на внутреннем рынке) практически неотличимым от частных корпораций из тех же отраслей215. Тому есть множество примеров: наиболее яркие из них — возбуждение ФАС антимонопольных дел по факту завышения цен на нефтепродукты против Роснефти и Газпром нефти одновременно с частными Лукойлом и ТНК-BP216; неоднократное использование Газпромом его монопольного положения в газотранспортной системе (все магистральные газопроводы страны принадлежат ему) для решения своих проблем в ущерб независимым производителям газа, в т. ч. для их поглощения217; стремление Газпрома максимально нарастить свою капитализацию в 2000-х218.

Схожее поведение демонстрируют инфраструктурные монополии, принадлежащие государству — РЖД, Транснефть и Россети. В 90-х рост тарифов на железнодорожные грузоперевозки значительно опережал рост цен в промышленности219, но и после выхода из кризиса положение не изменилось: за 2000–2016 годы индекс тарифов на грузоперевозки железнодорожным транспортом составил 11,4 раза. Это лишь немногим меньше, чем индекс цен в добыче полезных ископаемых, и намного больше, чем в любой из отраслей обрабатывающей промышленности (см. табл 3). За те же годы индекс тарифов на транспортировку по трубопроводам составил 14,7, что даже больше индекса цен в добыче углеводородов220. В начале 2020-х от 20 до 60 процентов оптовой цены электроэнергии составляла оплата за услуги по её передаче, кроме того, эта цена включает различные надбавки к плате за мощность. Тарифы на услуги по передаче электроэнергии также растут быстрее инфляции, из-за чего крупным потребителям становится выгоднее переходить на собственную генерацию, несмотря на её более высокую себестоимость. В свою очередь руководство Россетей лоббирует дополнительные наценки и ограничения для них, в т. ч. оплату не по фактическому потреблению, а по максимальной мощности, заявленной при присоединении, а также обязанность выплачивать компенсацию при отключении от общей сети и переходе на собственную генерацию221.

При этом инсайдерская рента в компаниях, связанных с государством, может извлекаться (и выводиться за рубеж, в т. ч. в офшоры) в не меньшем объёме, чем в частных из-за худшего контроля над топ-менеджментом со стороны формального собственника — государства. Так, ущерб от завышенных цен при закупках государственных компаний (которые в 95% случаев осуществлялись без торгов, у единственного поставщика) в 2010-х составлял сотни миллиардов рублей в год222.

Более того, некоторые промышленные и инфраструктурные компании (например, Ростех и Росатом) имеют статус государственных корпораций, и их деятельность регулируется особым законодательством. Госкорпорации формально являются некоммерческими организациями, и их работа не оценивается по рыночным критериям; переданное им имущество становится собственностью госкорпораций (в отличие от государственной или акционерной собственности, распоряжение которой регулируется более строго); формально ими управляет наблюдательный совет, назначаемый правительством, однако, в силу преобладания в нём действующих чиновников и бизнесменов, зачастую работающих в других областях и занятых выполнением обязанностей на основном рабочем месте, реальный контроль осуществляется правлением и гендиректором. Всё это облегчает извлечение инсайдерской ренты из таких компаний и её вывод из страны223.

Из приведённых данных и анализа можно сделать следующий вывод. Доминирующие сырьевые и инфраструктурные (энергетические и транспортные) компании, формально принадлежащие государству, в основном контролируются их топ-менеджерами и различными группировками высших чиновников. Обе эти группы преследуют личные и корпоративные интересы, которые, как правило, состоят в повышении выручки этих компаний любыми средствами — поскольку это позволяет им как повышать свой официальный доход (премии, дивиденды по акциям и т. д.), так и извлекать бóльшие объёмы инсайдерской ренты224. Финансовые интересы государства, как их понимает высшее руководство (особенно применительно к нефтегазовой отрасли), состоят в том же. Ценовая политика этих компаний выстраивается соответствующим образом, в результате чего они регулярно оказываются в числе наиболее прибыльных225. Но поскольку издержки на топливо, электроэнергию и грузоперевозки составляют значительную часть расходов других отраслей, высокая прибыльность этих компаний является фактором, снижающим конкурентоспособность остальной экономики226. В первую очередь она ухудшает конкурентоспособность обрабатывающей промышленности — как на внешнем, так и на внутреннем рынке227.

Отличие экономической политики российских господствующих классов от политики буржуазии стран центра и некоторых полупериферийных индустриальных стран состоит в том, что их интересы — дорогое сырьё и большие поступления от его продажи228 — затрудняют развитие отраслей высокого передела, т. е. в конечном счёте развитие экономики в качественном отношении229. Основное следствие высоких внутренних цен на сырьё, электроэнергию, полуфабрикаты (которые у некоторых товаров доходят до уровня мировых цен и даже превышают их) — удорожание постоянного капитала, которое при этом не сопровождается ростом производительности труда и соответствующим удешевлением переменного капитала230. Как уже было сказано, во многих индустриальных странах с богатой ресурсной базой внутренние цены на промежуточные товары ниже мировых и зачастую даже ниже российских (например, в США — на газ231, в Норвегии, Китае, Канаде и некоторых других странах — на электроэнергию для промышленности, в странах Персидского залива, Малайзии, других крупных производителях углеводородов — на нефть и газ). Это способствует более низким издержкам на постоянный капитал232 и, соответственно, повышает конкурентоспособность их обрабатывающей промышленности (например, металлургии в США и Канаде, химической промышленности в США и странах Персидского залива233, машиностроения в Китае234).

Завышение цен на топливо, электричество и некоторые другие виды продукции (например, удобрения), производство которых контролируется монополиями и олигополиями, также приводит к дополнительному изъятию средств у населения из-за более высоких потребительских цен235. Удорожание этих товаров ведёт к повышению цен на продовольствие, коммунальных платежей и расходов на другие товары и услуги повседневного спроса236. Таким образом, отрасли-бенефициары ценового диспаритета получают сверхприбыль на внутреннем рынке не только за счёт отраслей-жертв, присваивая часть их прибыли, но и за счёт населения, попутно снижая его покупательную способность237.

При этом государство одновременно пытается решать задачи, связанные со стимулированием экономического роста (в обрабатывающей промышленности, сельском хозяйстве и других отраслях), для которого высокие цены на сырьё являются серьёзным препятствием. Так, на протяжении всего постсоветского периода правительство разными способами пыталось сдержать рост цен на нефтепродукты, но в основном не очень успешно238, а временами из-за отправки больших объёмов топлива на экспорт в отдельных регионах даже образуется его дефицит239. Более того, некоторые меры по регулированию топливного рынка дополнительно играют на руку вертикально-интегрированным корпорациям и наносят ущерб независимым компаниям, а также производителям из других отраслей. Так, рост розничных цен в последние годы контролирует ФАС, в отличие от цен оптового рынка, в результате чего оптовые цены иногда превышали розничные240. В этих условиях нефтяные корпорации могут пользоваться трансфертными ценами241 для поставок на свои заправки, получая прибыль от других видов деятельности, тогда как независимые заправочные сети вынуждены покупать топливо на НПЗ и нефтебазах по оптовым ценам, но продавать его по регулируемым розничным. Такая ценовая политика сильно бьёт и по мелкооптовым потребителям, например, сельскохозяйственным предприятиям, которые зачастую не могут покупать топливо на АЗС242. Примечательно, что заморозка цен на топливо в сочетании с упомянутым выше налоговым манёвром (который, как было заявлено, вводился для повышения эффективности нефтепереработки) привела к сдерживанию развития нефтепереработки и у крупных компаний. Например, в 2019 году Роснефть заявила об отказе от строительства нефтехимического комплекса на Дальнем Востоке и модернизации других НПЗ из-за снижения рентабельности производства нефтепродуктов и нефтехимии243 (впрочем, есть предположение, что отказ от строительства был попыткой выторговать у правительства налоговые льготы для проекта). Как следствие, в последние годы между крупными нефтяными корпорациями и правительством ведётся постоянный торг за компенсацию прибыли, которую они недополучают из-за ограничения цен на внутреннем рынке — т. н. демпферные выплаты244. Посредством этого механизма нефтяники фактически получают от государства обратно часть средств, которые оно же собирает с них в виде налогов, акцизов и пошлин245, тогда как система налогообложения всё более усложняется: для сдерживания цен и компенсации недополученной прибыли из-за растущих сборов вводятся льготы, обратные акцизы и прочие выплаты.

Монополизм и государственное регулирование в других отраслях​

Наряду с тяжёлой промышленностью есть и другие отрасли, где несколько фирм контролируют большую долю рынка. В некоторых из них это также ведёт к завышению цен на товары и услуги, хотя государственное регулирование нередко может более эффективно сдерживать их рост, чем в минерально-сырьевых отраслях. В то же время, как и в случае нефтегазового сектора, государство своими действиями зачастую способствует росту концентрации и монополизации рынков.

Так, в одном из докладов ФАС среди отраслей, где наиболее остро стоит проблема антикартельного регулирования, наряду с производствами минерального сырья и полуфабрикатов, отмечены агропромышленный комплекс, розничная торговля и банковская сфера246.

В агропромышленном комплексе достаточно высока концентрация в производстве некоторых видов продукции — например, сахара247, подсолнечного масла248, куриного мяса249. Агрохолдинги доминируют в производстве мяса птицы (на них приходится 62% объёма производства всех категорий хозяйств), свинины и сахарной свёклы (по 59%). Концентрация в отрасли быстро растёт: за 2010-е годы доля агрохолдингов в общей выручке сельхозпроизводителей выросла в 2 раза, в прибыли — в 3 раза250.

При активном экспорте продукции возникает уже знакомая ситуация: рост мировых цен ведёт к росту внутренних. Яркий пример последних лет — подсолнечное масло251. Россия — один из ведущих его экспортёров и крупный экспортёр подсолнечника, экспортируется более 50% всего производства масла252. Когда в 2020 году курс рубля снизился, а мировые цены выросли из-за засухи в некоторых странах, экспорт стал намного более выгодным и резко вырос (подсолнечного масла — почти на 20% по сравнению с предыдущим годом, фасованного растительного масла — более чем на 22%). Как следствие, цены на внутреннем рынке за 11 месяцев выросли на 23%253.

Впрочем, продовольствие может дорожать и при небольшой доле экспорта в общем производстве.

Более того, на отдельные виды продукции, которые практически полностью производятся и потребляются внутри страны, внутренние цены близки к мировым или даже выше них. Так, оптовые цены на сахар в России нередко превышают цены мирового рынка254, при том что его экспорт составляет менее 20% производства255. Внутренние цены нередко превышают мировые и на другие продукты — например, на мясо птицы (экспорт которого также составляет незначительную долю в общем производстве)256.

Достаточно высока концентрация в розничной торговле. Так, по состоянию на 2018 год совокупная выручка 7 крупнейших торговых сетей была в четыре раза больше, чем следующих за ними 60 вместе взятых. Годом ранее на 7 этих сетей пришлось около 60% всех инвестиций в основной капитал в розничной торговле, тогда как на следующие 60 — 6%. В отдельных сегментах концентрация ещё выше. Например, в 2019 году 5 крупнейших розничных продавцов электроники получили 82% выручки в этом секторе257; в 2024 году две компании контролировали более 50% рынка интернет-торговли258; среди розничных торговых сетей, продающих строительные материалы, более 50% общих продаж приходится на одну компанию259. В других сегментах концентрация ниже, но быстро растёт: в торговле товарами повседневного спроса260 доля выручки 10 крупнейших компаний за 2010–2019 годы выросла с 18,5 до 42%; доля розничного товарооборота продуктов питания, приходящаяся на 5 крупнейших торговых сетей, за 2017–2025 годы выросла с 22,5% до почти 40%, а доля 3 крупнейших сетей выросла с 20% до 35%261. По оценкам исследователей концентрация в торгово-посреднических отраслях растёт заметно быстрее, чем в производстве потребительских товаров. Темпы роста продаж крупнейших продовольственных сетей в среднем в 2 раза выше, чем рост общего оборота торговли продуктами, что означает постепенное выдавливание ими с рынка малых и средних торговых фирм262. Так, с 2010 по 2020 год численность организаций розничной торговли снизилась более чем на треть (причём основное сокращение произошло после 2016 года)263, а численность объектов торговли крупнейших розничных сетей (X5 Retail Group, Магнит, Лента) за прошедшее десятилетие выросла в 8-16 раз264.

Монополизация розничной торговли ведёт к большим наценкам на потребительские товары, включая продовольствие. Так, в 2021 году торговая наценка на овощи т. н. «борщевого набора» (морковь, капуста, свёкла, лук) составляла 80-170%, в 2022 году — 50-100%265, примерно такой же она была в середине 2010-х. В розничной продаже наценка на картофель составляет около 100% (по сравнению с оптовыми ценами)266, на молоко, по разным данным, — от 30 до 70% и выше267. Основная часть наценки приходится именно на торговые сети, хотя посредники, которых по пути от производителя до прилавка может быть несколько, также вносят свой вклад (особенно значительный по некоторым видам продукции)268. Кроме того, доминирующие торговые сети нередко оказывают давление на поставщиков продовольствия с требованием удерживать цены поставок под угрозой вывода товара из ассортимента269. В тех случаях, когда крупные ритейлеры имеют дело с множеством разрозненных производителей, т. е. занимают положение, близкое к монопсонистическому, эта угроза вполне осуществима и очень серьёзна для последних.

Цены на многие продовольственные товары в России по ППС значительно выше, чем в странах центра (США, Германия) и в Китае — для некоторых разница составляет порядка 2 раз и более (см. табл. 5)270. Отдельные продукты первой необходимости в России стоят почти столько же, сколько в странах центра даже по номинальному курсу. Так, в последние годы разница с ценами на молоко в США была менее 10%, а стоимость стандартной продуктовой корзины в Германии в 2021 году была выше всего лишь на 7%271.

Таблица 5. Потребительские цены на некоторые виды продовольствия в России и других странах весной 2021 года по ППС их валют относительно доллара США272

ПродуктыРоссия,
по ППС (долл.)
СШАГерманияКитай
долл.% к РФпо ППС (долл.)% к РФпо ППС (долл.)% к РФ
Картофель, кг2,112,61231,9901,3463
Помидоры, кг5,034,25853,76751,9439
Куриное филе, кг13,849,136610,04736,4847
Яйца, 10 шт.3,361,93572,87852,4774
Молоко, л2,420,84351,11463,16131
Говядина, кг23,0512,535414,92651982
Яблоки, кг4,184,531083,44822,9871

Из сказанного выше видно, что этому способствуют как производители, так и торговые сети273. На те виды продукции, уровень концентрации производства которых высок, цены в большей степени завышаются производителями, для остальных основной вклад вносят розничные сети (и в отдельных случаях — посредники между первыми и вторыми)274. Таким образом, рост концентрации в торговле потребительскими товарами также приводит к дополнительному изъятию доходов населения, но в данном случае в пользу не производителей, а торгового капитала.

Завышению цен на продовольствие также в немалой степени способствует государственная политика, достаточно противоречивая, но в целом благоприятствующая именно крупным сельскохозяйственным и торговым компаниям (что снижает уровень конкуренции). Так, некоторые действия государства способствовали росту концентрации в агросекторе. Например, в конце 2010-х и в начале 2020-х получали субсидии от половины до 3/4 крупных предприятий отрасли, тогда как среди крестьянско-фермерских хозяйств и ИП — лишь около трети. Для крупных компаний выше доступность кредитов: их получают около 40%, тогда как среди малых предприятий — 20-30%, крестьянско-фермерских хозяйств и ИП — 10-14%275. При этом значительная часть кредитов в отрасли — льготные и субсидируются государством, ставки по ним гораздо ниже ключевой ставки ЦБ и зачастую ниже уровня инфляции276. Более того, крупнейшие агрохолдинги платят буквально мизерные налоги на прибыль, пользуясь льготами и специальными налоговыми режимами. Например, компании Мираторг, Группа Черкизово и Русагро, на которые в 2021 году пришлось 17% всей прибыли сельского хозяйства, выплатили за три предшествующих года налоги на прибыль в размере, равном 0,6, 1 и 7,4 процентов её объёма соответственно277.

По некоторым оценкам, регулирование продовольственного рынка в России большую часть постсоветского периода способствовало повышению внутренних цен относительно мировых, что фактически означало субсидирование производителей за счёт потребителей278. На рост цен повлияло и продовольственное эмбарго, введённое российскими властями в 2014 году: производители оказались избавлены от сильных конкурентов, что не могло не сказаться на стимулах к снижению себестоимости и сдерживанию наценок.

Также исследователи отмечают неэффективность антимонопольного регулирования розничной торговли, в т. ч. предотвращения картельных сговоров (например, по сравнению со странами ЕС)279. Среди особенностей регулирования этой отрасли можно выделить безусловную законодательную защиту монополии иностранных компаний на поставку их товаров в Россию, действовавшую с начала 2000-х до 2022 года (сейчас она отменена только для продукции, разрешённой к параллельному импорту)280.

В то же время государство стремится сдерживать рост цен на продовольствие в тех случаях, когда он становится слишком заметным. Тогда в ход идёт целый арсенал различных мер. Среди них экспортные пошлины и квоты (например, на подсолнечник, зерно, сахар), квоты на беспошлинный импорт продовольствия (сахар, мясо). В отдельных случаях дело доходит до прямого ценового регулирования — установления предельных цен (впрочем, с выплатой субсидий производителям, ограничивающим цены на свою продукцию)281. В этой сфере меры более решительные, поэтому более успешные по сравнению с регулированием цен на топливо: власти без больших колебаний вводят пошлины на экспорт продовольствия и ограничивают рост цен, т. к. это не наносит большого ущерба бюджетным поступлениям, в отличие от торговли углеводородами. Можно предположить, что причина этой решительности также в меньших лоббистских возможностях аграриев по сравнению с нефтяниками и энергетиками (которые, впрочем, обусловлены в т. ч. меньшей важностью прибыли сельскохозяйственных предприятий для бюджета)282. В целях сдерживания роста цен власти нередко оказывают давление и на ритейлеров для ограничения наценок на некоторые продукты283.

Очень высока концентрация в банковском секторе. На 5 крупнейших банков по итогам 2021 года приходилось 64% активов, 69% общего капитала и 73% общей прибыли сектора, на их балансах находилось около 2/3 общей суммы выданных кредитов, 68% привлечённых средств физических лиц и 58% привлечённых средств юридических лиц284. По итогам 2020 года прибыль одного ведущего банка составила более 47% прибыли всего банковского сектора285. Концентрация резко выросла за прошлое десятилетие: количество банков сократилось в 2,5 раза; на банки с государственным участием в начале 2022 года приходилось 76% активов банковской системы, тогда как десятью годами раньше — 58%286.

В отрасли явно заметна поляризация: в начале 2022 года на 13 банков приходилось более 75% активов, более 93% капитала и 85% прибыли, тогда как на все региональные банки вместе взятые (166 банков) — 5,6% активов. За 2013–2021 годы число региональных банков сократилось более чем в 2,5 раза. В конце 2021 года в 25 регионах не было ни одного регионального банка и ещё в 25 было лишь по одному такому банку; для сравнения, в 2013 году всего в 16 регионах было по одному региональному банку или не было ни одного287. Очевидное следствие — снижение конкуренции за клиентов. Из-за роста концентрации и сокращения числа банков — в первую очередь региональных — у предприятий менее прибыльных отраслей, ориентированных на внутренний рынок (особенно малых и средних), сокращаются возможности кредитования288. Для больших банков более привлекательны займы крупным предприятиям, производящим продукцию на экспорт, отраслям торговли и услуг, а также потребительское кредитование как более простое и менее рискованное (поскольку предоставляются меньшие суммы и/или по кредитам есть ликвидный залог — например, недвижимость и автомобили; таким образом, зачастую нет необходимости досконально оценивать платёжеспособность заёмщика, в отличие от долгосрочных кредитов предприятиям реального сектора)289.

Так, в среднем за 2009–2018 годы отрасли «торговля и ремонт» выдавалось 24% всего объёма кредитов юридическим лицам и ИП; это больше, чем всем отраслям обрабатывающей промышленности, вместе взятым, которые получили 17,5%. Более 5% получила отрасль «операции с недвижимостью и аренда». Иными словами, почти треть всего кредитования пришлось на две непроизводственные отрасли. При этом со временем росло кредитование экспортоориентированных отраслей: доля добычи полезных ископаемых увеличилась с 1-2% в 2009–2015 годах до 3-6% в 2016–2018 годах, нефтепереработки — с 0,5-1% в 2009–2014 годах до 2-5% в 2015–2018 годах (этот рост во многом был вызван санкциями стран центра, вводившимися с 2014 года и ограничившими доступ к зарубежному финансированию)290. Одновременно значительно выросла доля кредитов физическим лицам (потребительских, ипотечных и т. п.): с 20% всего кредитного портфеля в начале 2007 года до 32% в начале 2022 года. Кредитование населения выросло с 1,1% ВВП в 2001 году до 18,6% в 2020 году, тогда как кредитование предприятий — с 13,6% до 33,9%, снизившись с максимума 2015 года в 39,5%291. Не в меньшей степени, чем концентрацией банковской системы, низкая доступность кредитов для реального сектора обусловлена государственной финансовой политикой, которой посвящён следующий раздел; подробнее этот вопрос рассматривается там.

В банковском секторе государственные меры также способствуют росту концентрации. Среди них приоритетный доступ к государственным программам поддержки, дешёвому фондированию и субсидиям для т. н. системно значимых банков (к которым относятся крупнейшие из них), несоразмерность штрафов обороту крупных и небольших банков. Также большей привлекательности крупных (и в особенности государственных) банков по сравнению с остальными поспособствовала «чистка» банковской системы Центробанком в 2010-х292.

3.2. Экспорт капитала государством. Государственная финансовая политика и её последствия для реального сектора​

Как было показано на рис. 13, с начала 2000-х до начала 2010-х чистый экспорт превышал объём той части прибыли, которая не расходовалась на накопление капитала. Это происходило в т. ч. из-за того, что в него также вкладывались государственные средства (т. е. в основном поступления от налогов). Таким образом, государственная финансовая политика была одним из факторов, способствующих передаче произведённой внутри страны прибавочной стоимости за рубеж. Как будет показано ниже, она благоприятствовала экспортёрам сырья (и даже способствовала его экспорту); вместе с этим она сама является неизбежным следствием экспортно-сырьевой ориентации экономики.

Причина в том, что мировой рынок сырья и полуфабрикатов, а также некоторых других (в основном потребительских) товаров достаточно конкурентный. Поэтому страны-экспортёры вынуждены занижать курс своих валют, чтобы обеспечивать более низкие цены на свою продукцию на мировом рынке, выраженные в валютах стран центра293. Почему и каким образом это происходит? Сначала стоит рассмотреть ситуацию в более общем виде. Для этого надо сделать отступление и коротко описать финансовую сторону мировой капиталистической экономики (или мир-системы, выражаясь терминами соответствующей школы)294.

Страны центра доминируют в мировой экономике в нескольких аспектах. Один из важнейших — их полная или частичная монополия на производство высокотехнологичных товаров, включая многие передовые средства производства295. Другой аспект состоит в том, что основные мировые платёжные средства — валюты стран центра, в первую очередь доллар и евро (а также фунт стерлингов и японская иена); на расчёты в национальных валютах остальных стран приходится очень небольшая доля мировой торговли296. Таким образом, для приобретения жизненно необходимых товаров (продовольствия, медикаментов, энергоносителей и т. д.) у какой бы то ни было страны в первую очередь необходимы эти валюты. В результате страны периферии и полупериферии вынуждены конкурировать между собой за доступ на внутренний рынок стран метрополии для получения их валюты и высокотехнологичных товаров в обмен на свою продукцию. Эта конкуренция — в первую очередь ценовая, что вынуждает их ослаблять свои валюты.

Рассмотрим этот процесс на примере России в первые десятилетия XXI века. Из-за больших объёмов экспорта на российский рынок постоянно поступает валюта. Её необходимо продать для уплаты налогов, зарплат, выплат поставщикам, подрядчикам и т. д. Таким образом, в условиях положительного баланса текущих операций297 предложение валюты постоянно и очень велико, как правило, оно превышает спрос на неё298. При прочих равных это должно привести к удешевлению валюты и, соответственно, к укреплению рубля299. Но тогда снизится, во-первых, экспортная сверхприбыль производителей сырья, во-вторых — конкурентоспособность российского экспорта (как сырьевого, так и несырьевого) на мировом рынке, а в-третьих — конкурентоспособность отечественных производителей (в особенности конечной продукции) на внутреннем рынке по сравнению с импортом. Это нередкое в новейшей мировой истории явление известно как «голландская болезнь»300.

Описанную тенденцию можно проследить на примере динамики экспортных и внутренних цен на нефть, а также курса рубля в 2000-х. До кризиса 2008 года разрыв между внутренними и экспортными ценами сокращался именно тогда, когда рубль значительно укреплялся — в 2004–2006 годах. Это снижало сверхприбыль экспортёров, а цены на внутреннем рынке также росли значительными темпами из-за их стремления скомпенсировать её снижение за счёт российских потребителей: так, к 2006 году внутренние цены выросли по сравнению с 2003 годом в 2,8 раза в рублях и в 3,1 раза в долларах, тогда как экспортные — только в 2,4 раза.

Таблица 6. Внутренние и экспортные цены на нефть и курс доллара в 2000–2007 годах

20002001200220032004200520062007
внутренние цены, руб. за тонну12791592163719032655437452785503
курс долл.28,129,131,430,728,828,327,125,6
внутренние цены, долл. за тонну45,554,752,262,092,2155195215
экспортные цены, долл. за тонну175151154174226330412470
разница между экспортными и внутренними ценами3,82,83,02,82,52,142,122,18

Важно отметить, что рост сверхприбыли экспортных отраслей при ослаблении курса рубля, о котором говорилось в разделе 1.2, в немалой степени происходит за счёт отраслей (и населения), нуждающихся в валюте — например, для оплаты импорта. В такой ситуации более высокая выручка, получаемая за счёт продажи валюты на внутреннем рынке, фактически оплачивается из средств её покупателей, вынужденных платить за неё больше в рублях301.

Другой важный фактор — более низкий курс рубля выгоден для бюджета, поскольку он сводится из расчёта экспортной цены на нефть в рублях, тогда как сама нефть продаётся за валюту302. Таким образом, у государства есть постоянная необходимость удерживать курс национальной валюты на заниженном уровне303. Российское правительство, с одной стороны, стремится поддерживать курс рубля, выгодный экспортёрам (среди которых заметную роль играют госкомпании) и бюджету, т. е. ослаблять его, с другой — избежать чрезмерного его падения, поскольку из-за большой доли импорта во внутреннем потреблении это угрожает всплеском инфляции (как это было, например, в кризис 2014–2016 годов). Для этого при положительном сальдо торгового баланса и притоке иностранных инвестиций используется изъятие валюты из финансового оборота страны. А когда спрос на валюту превышает предложение, Центробанк, наоборот, продаёт её для компенсации оттока капиталов (это происходит относительно реже, в основном во время кризисов — например, в 2008 и 2014 годах). С начала 2000-х изъятая валюта использовалась для досрочной выплаты внешнего государственного долга, а затем стала накапливаться в резервных фондах и резервах ЦБ, как в денежной форме, так и в виде зарубежных ценных бумаг (так, за 2007–2013 годы объем средств, вложенных Россией в одни только казначейские облигации США, возрос с 8 до 164 млрд долл.)304.

Результаты такой политики можно увидеть в табл. 7. В 2005–2007 годах, когда приток иностранного капитала в частный сектор превышал его отток за границу, государство усиливало вывоз капитала в форме накопления валютных резервов. Также видно, что и в 2003–2004 годах правительство вывозило в разы бóльшие объёмы капитала, чем частный сектор (по крайней мере, официально), т. е. основная часть чистого экспорта приходилась на него.

Таблица 7. Чистый экспорт, чистое кредитование остального мира (-), чистое заимствование у остального мира (+), % ВВП305

200320042005200620072008200920112012*
Чистый экспорт10,912,313,712,78,69,37,58,78,6
Чистое кредитование-7,9-10-11,1-9,6-6-6,2-4-5,3-5,3
В т. ч.:
Частным сектором-0,4-1,50,24,26,2-8-4,7-4,4-4,2
Правительством-7,5-8,5-11,3-13,8-12,21,80,70,9-1,1

* За январь–сентябрь.

Таким образом, денежная эмиссия и профицит бюджета используются для скупки валюты и её вывода из экономики306. Проще говоря, ресурсы государства тратятся на покупку и, по сути, замораживание средств, полученных из-за границы, недопущение их обращения внутри экономики страны. Именно в этом был основной смысл создания резервных фондов307 и именно поэтому они создавались в иностранной валюте — надо было снизить её приток на внутренний рынок. При этом средства в основном вкладываются в валюты и ценные бумаги (гособлигации, акции и в финансовый рынок в целом) США и некоторых других стран центра. На то есть причины, которые также обусловлены тем, как функционирует мировая капиталистическая экономика, точнее, мировой финансовый рынок.

Такие бумаги имеют очень высокую ликвидность, на них есть устойчивый спрос. Странам периферии в свою очередь постоянно требуется иметь большой объём максимально ликвидных резервов308, которые можно быстро и без дисконта продать для защиты их валют от резкого обесценивания при неблагоприятной внешней конъюнктуре и спекулятивных атаках (как это было в России в кризис 2014–2016 годов, когда ЦБ продавал значительные объёмы валюты)309. В этом состоит отличие резервов периферийных и полупериферийных стран от фондов типа Норвежского — последние могут позволить себе вкладывать в более прибыльные, но менее ликвидные и более рискованные активы310.

Другая причина — бумаги стран центра признаются надёжными во всём мире (это одно из основных требований российского ЦБ наряду с ликвидностью311). Практика показывает, что это не всегда так, но остальные инструменты ещё менее надёжны или менее ликвидны (как золото, которое невозможно выбросить на рынок в больших объёмах, не спровоцировав падения его цены)312.

В то же время вложенные средства в буквальном смысле замораживаются — они выводятся из экономик периферийных стран, не работая в них ни как средство обращения, ни как средство платежа, не используясь ни для производственных инвестиций, ни для других насущных целей. Поскольку реальная процентная ставка по вкладам близка к нулю или вовсе отрицательная, доход от них практически отсутствует, в противоположность инвестициям в производственный сектор313. Лучше всего это видно на примере вложений в ценные бумаги США. В 2000-х реальные ставки по долларовым займам были отрицательными из-за непрерывного ослабления американской валюты314, после 2008 года они стали отрицательными уже буквально из-за резкого понижения (ниже уровня инфляции). В Еврозоне реальные ставки были отрицательными практически всё время с 2009 года315.

Фактически получается, что значительная часть прибыли, образующаяся в российской экономике и экономиках других полупериферийных и периферийных стран, идёт на финансирование экономик стран центра, т. е. инвестируется в них, при этом реальный процент по этим вложениям близок к нулю или даже отрицателен из-за ослабления их валют или инфляции. Страны центра по сути получают бесплатные (или почти бесплатные) деньги для закупки товаров по всему миру, инвестиций и т. п., а приток капитала через вложения в их ценные бумаги компенсирует их отрицательный торговый баланс (в первую очередь это характерно для США)316. Это является одним из основных способов эксплуатации зависимых экономик со стороны метрополии в настоящее время, наряду с выплатами по внешнему долгу317. В то же время вывоз капитала является одним из важнейших факторов, снижающих уровень накопления во многих периферийных странах, что ведёт к преобладанию низкопроизводительных и трудозатратных технологий318.

Влияние государственной финансовой политики на отток и накопление капитала​

С учётом сказанного вполне объяснима динамика государственных расходов, в частности государственного потребления319. Его уровень по сравнению с последними годами СССР ожидаемо низок. В РСФСР на государственное потребление приходилось 23% ВВП в 1988 году и 21% в 1991 году320. За весь постсоветский период оно превышало 20% ВВП лишь четыре раза, из них дважды после 2000 года, когда его резко нарастили для борьбы с кризисами 2008 и 2020 годов.

Рисунок 14. Расходы на государственное потребление в 1988 и 1991–2021 годах, % ВВП
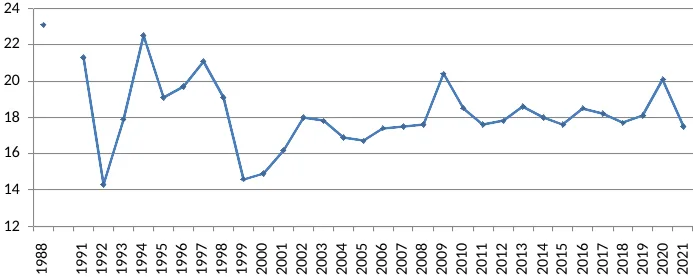
Расходы на государственное потребление в 1988 и 1991-2021 годах, % ВВП

Высокие расходы на покупку валюты приводят к тому, что государство тратит свои ресурсы на увеличение чистого экспорта. Из-за этого снижается та их доля, которая используется для создания спроса внутри экономики, как за счёт непосредственно государственного потребления (в этом плане характерно, что в 2000-х и 2010-х его доля в ВВП была заметно ниже, чем в 1994–1998 годах), так и за счёт различных стимулирующих мер321. Государственные средства (в т. ч. денежная эмиссия) не используются для кредитования производственного сектора, устанавливаются высокие процентные ставки; урезаются государственные расходы на развитие экономики и социальные нужды; повышаются налоги на внутреннее потребление — например, НДС, акцизы на топливо и т. д.

Рисунок 15. Расходы консолидированного бюджета в 2005–2021 годах, % ВВП
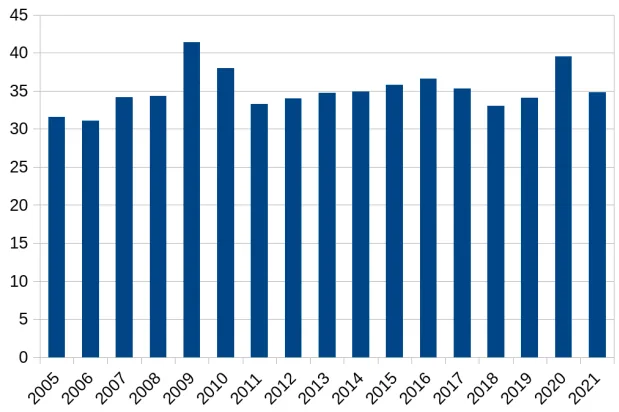
Расходы консолидированного бюджета в 2005-2021 годах, % ВВП

Можно увидеть взаимосвязь между этими процессами, сравнив динамику государственных расходов и объёма золотовалютных резервов в прошлом десятилетии. Расходы консолидированного бюджета сократились с почти 35% ВВП в 2013–2014 годах и 36-36,5% в 2015–2016 годах до 33-34% в 2018–2019 годах322. Объёмы валютных резервов значительно снизились в начале кризиса (на 35% к маю 2015 года по сравнению с январём 2014 года), но уже в середине 2015 года их расходование практически прекратилось, а за 2017–2019 годы они выросли почти на 40%. С учётом золота международные резервы росли с начала 2016 года и к концу 2019 года превысили уровень 2013 года323, тогда как расходы бюджета в реальном выражении (с учётом инфляции) в 2019 году были не выше, чем в 2013 году. Хотя в 2020 году из-за введения антикризисных мер уровень государственных расходов вырос на 7,5% (в постоянных ценах), объёмы резервов не снизились, а выросли более чем на 7% за год (в долларовом выражении в текущих ценах)324.

Рисунок 16. Международные золотовалютные резервы России в 2012–2021 годах, млрд долл.
Международные золотовалютные резервы России в 2012-2021 годах, млрд долл.

Ещё более показательна динамика расходов бюджета на инвестиции (т. е. вклад государства в валовое накопление основного капитала). После короткого подъёма государственных инвестиций до почти 3,5% ВВП в конце 2000-х началось снижение, особенно резкое — в 2014 году (до 2,2% против 2,8-2,9% в 2010–2013 годах), и до конца десятилетия они составляли чуть больше 2% ВВП325. Частный случай этой тенденции — расходы бюджета на инфраструктуру. На протяжении 2010-х их доля в ВВП неуклонно сокращалась: за 2012–2016 годы она снизилась в полтора раза и затем оставалась примерно на одном уровне. В начале периода российские показатели примерно соответствовали уровню Бразилии, тогда как в конце они были уже почти в полтора раза ниже, а по сравнению с показателями другой крупной полупериферийной страны, Индии, отставание было более чем двукратным (2,1% ВВП в России против 3% и более 4,5% в Бразилии и Индии соответственно в 2018 году)326.

Влияние денежно-кредитной политики на развитие реального сектора​

Государственная денежно-кредитная политика с начала 2000-х до 2022 года (в значительной степени определяемая стабильно высокими расходами на покупку поступающей на российский рынок валюты и её замораживание в резервных фондах) является одной из основных причин нехватки средств у производственного сектора, в особенности у отраслей, работающих на внутренний рынок, низкого уровня накопления капитала, и как следствие — их стагнации или деградации327.

Так, на российском финансовом рынке нередко не было достаточного объёма кредитных средств из-за того, что Центробанк не предоставлял банкам нужную ликвидность328. Кроме того, с 2014 года ЦБ поддерживает ключевую ставку на высоком уровне, объясняя это борьбой с инфляцией, так что с начала 2016 года она была не только намного выше уровня инфляции, но и выше рентабельности большинства производственных отраслей, что сделало кредиты по рыночным ставкам недоступными для большей части предприятий, за исключением экспортёров329.

Свой вклад в нехватку ликвидности в банковской системе также внёс практически постоянный отток частного капитала. При этом долгое время большую роль в финансировании экономики играл иностранный капитал, в частности, займы за рубежом: крупные российские компании, в особенности экспортёры, активно занимали деньги в банках стран центра, в т. ч. потому что проценты по кредитам были ниже, чем в России (хотя, в отличие от вкладов, реальная ставка по ним была выше нуля)330. Таким образом, прибыль, созданная в российской экономике, уходила из страны и вкладывалась в активы за границей, при этом российские предприятия и банки занимали деньги у иностранных банков, тем самым дополнительно отдавая им часть своей прибыли в виде процента331.

На протяжении последних десятилетий главным источником инвестиций в основной капитал в российской экономике были собственные средства предприятий: в среднем за 2000–2021 годы на них приходилось почти 47%, тогда как на кредиты российских банков — 7%, кредиты иностранных банков — 2%. Доля собственных средств предприятий в инвестициях выросла с 37-45% в 2002–2013 годах до 50-56% в 2015–2021 годах332, что связано в т. ч. с рестриктивной монетарной и бюджетной политикой. По данным обследований Росстата, с начала 2000-х до 2014 года высокий процент коммерческого кредита был фактором, ограничивающим инвестиционную деятельность для 25-30% промышленных предприятий, сложный механизм получения кредитов на инвестиционные цели — для 12-24%. С наступлением кризиса ситуация значительно ухудшилась, и в 2015–2020 годах эти факторы стали ограничениями инвестиционной активности для 53-58% и 42-48% предприятий соответственно333. Таким образом, ограничение кредитования стало одной из причин спада накопления капитала.

Хотя на долгосрочные займы приходится достаточно высокая доля общего объёма кредитования334, пользуется ими небольшая часть предприятий, причём со временем она снижалась. Об этом, наряду с данными Росстата о доле кредитов в инвестиционных средствах, свидетельствуют опросы представителей предприятий реального сектора, которые проводят сотрудники ИНП РАН. В 1999–2009 годах кредитами на инвестиционные проекты сроком на 1-2 года пользовались 10-20% опрошенных, в 2010-2014 — 9-14%, в 2015–2017 годах — уже 6-7%, а в 2018–2019 годах — 2-4%; кредиты на инвестиционные проекты на срок более 3 лет с середины 2000-х до конца 2010-х брали 10-15%335. В ходе этих же опросов на протяжении 2000-х и 2010-х в числе причин, мешающих использовать больше внешнего финансирования для инвестиций, около половины респондентов отмечали неприемлемые финансовые условия — например, слишком высокие ставки или готовность выдавать только краткосрочные кредиты336. Характерно, что одновременно с сокращением использования долгосрочных кредитов предприятиями выросла доля кредитов физлицам: с 20% всего кредитного портфеля в начале 2007 года до 32% в начале 2022 года337. Руководство ЦБ неоднократно признавало недостаточную привлекательность корпоративного кредитования для банков, но не считало нужным (или возможным) предпринимать меры для исправления ситуации338.

Сокращение государственных расходов в начале 2010-х сопровождалось переходом к рестриктивной денежно-кредитной политике, т. е. ограничением денежного предложения со стороны государства и ЦБ339. Также было сокращено инвестиционное кредитование со стороны государственных банков340. Вследствие этого компании (в первую очередь государственные, но не только они) сократили инвестирование341 и нарастили заимствование за рубежом. За 2010–2013 годы внешний долг банков и других компаний, подконтрольных государству, вырос более чем на 160 млрд долл., остальных банков и компаний — на 65 млрд342. Примерно в это же время вырос вывоз капитала (как частными компаниями, так и государством343), в т. ч. за счёт выплат по кредитам, взятым государственными и частными компаниями за рубежом344. При этом бюджетный дефицит покрывался заимствованиями, объём которых временами значительно превышал его размер, а дополнительные средства по большей части направлялись на накопление резервов в иностранной валюте или оставались на балансе ЦБ (то же самое происходило в случае профицита бюджета, например, в 2011 году)345. Из-за сокращения инвестиций со стороны бюджета и компаний, подконтрольных государству, в 2013 году начал снижаться объём накопления основного капитала346. По оценкам некоторых экономистов, кризис начался уже тогда — ещё до введения санкций и падения цен на нефть в 2014 году347 (подробнее об этом см. раздел 5.4).

Нехватка средств на российском финансовом рынке заметна не только в разрезе кредитования. Из-за постоянного оттока капитала за границу и из-за стремления получить валюту российские компании предпочитали проводить размещение акций на внешних рынках. По доле размещений на иностранных биржах Россия опережает многие крупные экономики центра и периферии348. Так, с 1996 по 2024 годы на них пришлось 56% всех сделок, причём в наиболее успешный для российских компаний период — 2004–2013 годы, когда было размещено акций на 109 млрд долл. (80% от всего объёма размещений постсоветского периода), на них приходилось почти 60% сделок349.

Рассматривая финансовое регулирование, нужно отметить ещё один важный элемент государственной политики, благоприятствующей инсайдерам (в первую очередь в компаниях-экспортёрах, но также и в любых других) — отсутствие ограничений на вывоз капитала с середины 2000-х до 2022 года350. Это способствовало его оттоку как в периоды роста, так и в кризисы: с 2008 года объём вывозимых инвестиционных доходов был близок к объёму ввозимого капитала, а с начала 2010-х вывоз доходов иностранных кредиторов и инвесторов уже значительно превышал ввоз капитала351.

В конечном счёте в течение практически всего постсоветского периода компании-экспортёры и государство выступали основными агентами передачи прибыли в страны центра. Можно говорить о своего рода цепочке безвозмездной передачи прибавочной стоимости — от населения, отраслей-жертв ценового диспаритета через торговый капитал, предприятия отраслей-бенефициаров ценового диспаритета и государство в банки, другие финансовые институты и корпорации метрополии352. В основном (но не исключительно) прибавочная стоимость передаётся двумя способами, рассмотренными выше. Первый — вывод прибыли в филиалы, зарегистрированные в офшорах и офшоропроводящих странах; среди последних преобладают страны центра (Нидерланды, Великобритания, Швейцария, Люксембург и т. д.); основной механизм здесь — занижение стоимости экспорта посредством трансфертного ценообразования. Второй способ — помещение прибыли российских корпораций и государственных средств в банки метрополии, их инвестирование в акции и другие ценные бумаги компаний и правительств этих стран, покупка российскими компаниями и их руководством активов — например, недвижимости — в этих странах (до недавнего времени вклад в вывоз капитала также вносили выплаты по кредитам, взятым в банках стран центра). Именно эти средства в значительной степени оказались заморожены в 2022 году (впрочем, под арест и/или передачу под внешнее управление также попали некоторые предприятия, купленные российскими корпорациями в этих странах). После этого место стран метрополии как пункта назначения для вывода капитала (как первым, так и вторым из указанных способов) в значительной степени заняли ОАЭ, Турция и некоторые другие азиатские страны (подробнее об этом см. в следующем разделе).

Именно поэтому доминирующие в российском правящем классе группы можно характеризовать как компрадорские. Суть их политики так или иначе сводится к посредничеству в экспортно-импортной деятельности, т. е. фактически к передаче разными способами прибавочной стоимости из своей страны в страны центра (или, ситуативно, в Китай и некоторые другие страны) и в результате — к эксплуатации ресурсов и рабочей силы в их интересах. Это в основном и характеризует их, несмотря на всю патриотическую риторику и даже на нынешнее противостояние с Западом.

Из сказанного выше также следует фундаментальное отличие российского капитализма от классического монополистического капитализма или от послевоенного капитализма в странах метрополии (который в СССР было принято называть государственно-монополистическим капитализмом):

«Монополистический капитализм в начале XX века базировался на национальном хозяйстве, в связи с чем монополия использовалась в таких среднеразвитых странах как Российская империя в качестве средства накопления капитала для развития тяжёлой индустрии. Классический монополистический капитализм, сформировавшийся в результате Первой мировой войны, базировался на высокоразвитой промышленной индустрии, которая частично национализировалась для концентрации ресурсов и лучшего управления в руках государства… В российской экономике присутствуют монополии, но… цель их работы не соответствует основной парадигме классического государственно-монополистического капитализма — накоплению капитала в рамках национального хозяйства. Экономическая модель современной России в силу ценового диспаритета и иных факторов выступает просто донором крупнейших капиталистических стран. В данной схеме госкорпорации — средства не накопления капитала внутри России, а его вывода за рубеж и концентрации в странах центра»353.

Можно сказать, что российские корпорации (монополии и олигополии) и государство выступают агентами накопления капитала в рамках мировой экономики, но основная часть накопляемого капитала приходится на страны центра и лишь небольшая доля — на российскую экономику.

Проделанный анализ также позволяет утверждать, что высокий уровень эксплуатации труда (если рассматривать его с чисто экономической точки зрения), характерный для российской экономики, является следствием погони за экспортной сверхприбылью для экспортёров сырья и полуфабрикатов и следствием ценового диспаритета для остальных отраслей. Для первых он главным образом является способом сохранить разрыв между экспортными ценами и издержками производства, тогда как для вторых — хотя бы частично компенсировать потерю прибавочной стоимости в результате действия ценового диспаритета.

3.3. Изменения в экономической политике с 2022 года и их последствия​

В результате вводимых с 2022 года масштабных санкций, ответных регуляторных мер в сфере торговли и движения капитала, а также из-за необходимости значительно нарастить расходы на вооружённые силы и ВПК экономическая политика заметно изменилась, что отразилось в т. ч. на структуре экономики354. Мы не будем рассматривать этот сюжет во всех подробностях, отметим лишь изменения, наиболее важные в контексте нашего исследования355.

В первую очередь к ним относится регулирование движения капитала, внешней торговли и внутреннего рынка, а также более активная бюджетная политика:

1) Меры по ограничению движения капитала:

  • ограничения на переводы и вывод средств за рубеж, в т. ч. запрет на выход иностранных владельцев из капитала российских компаний без одобрения правительства, а также ограничение на снятие наличной валюты со счетов356;
  • обязанность российских компаний ввозить в страну и продавать часть валютной выручки (40-80% в разные периоды)357;
  • принудительный делистинг акций российских компаний с зарубежных бирж, запрет иностранным компаниям и гражданам вести торговлю ценными бумагами на российских биржах358;
  • принудительный перевод части крупных компаний в российскую юрисдикцию — в 2023 году был принят закон об экономически значимых организациях (ЭЗО), позволяющий переводить из зарубежных юрисдикций активы на территории страны, контролируемые российскими резидентами через иностранные холдинговые структуры359.

2) Приостановка бюджетного правила (направления части поступлений от экспорта в резервные фонды), а затем его пересмотр360, сокращение накопления резервов; использование поступлений от экспорта и средств резервных фондов на текущие расходы бюджета.

3) Разрешение параллельного импорта некоторых товаров, подрывающее монополию иностранных поставщиков.

4) Ограничения на экспорт некоторых товаров (в первую очередь нефтепродуктов).

Также в этот период происходило активное перераспределение активов иностранных собственников: передача под внешнее управление, принуждение к продаже по ценам значительно ниже рыночных или прямая национализация (данные о масштабах приводились в разделе 2.1). Хотя до 2022 года подобные действия в отношении иностранного капитала имели место, они происходили гораздо реже по сравнению с изъятием активов государством у российских собственников.

При этом нельзя сказать, что произошёл полный разрыв с курсом предшествующих десятилетий. Экономическая политика остаётся достаточно противоречивой, поскольку некоторые из введённых ограничений были временными и/или частичными. Яркий пример — регулирование экспорта топлива. В сентябре 2023 года во избежание срыва сельскохозяйственных работ в южных регионах из-за дефицита нефтепродуктов был введён практически полный запрет на их вывоз за рубеж361. Однако он продлился лишь до ноября, поскольку нефтепродукты составляют значительную часть всего российского экспорта, и остановка поставок сразу сказалась на внешнеторговом балансе и курсе рубля. После этого запрет несколько раз вводился (в основном как частичный) и вновь приостанавливался362. То же самое касается вывоза капитала иностранными собственниками — были разрешены отдельные сделки по продаже ими российских активов по ценам, близким к рыночным, с последующим выводом полученной выручки363, а отдельные компании получали и выводили прибыль от российских проектов ещё как минимум несколько лет после 2022 года364.

Разрыв экономических связей со странами центра и ограничительные меры с обеих сторон привели к значительному сокращению доли экспорта и чистого экспорта — в 2023–2024 годах она составила 22-23% и около 4% ВВП соответственно365. Доля чистого экспорта стала минимальной с 1997 года, доля экспорта — по меньшей мере с середины 90-х (а по некоторым данным — за весь постсоветский период)366. Во многом за счёт этого резко выросло валовое накопление (до 27,5% ВВП — максимального уровня с 1993 года). Накопление основного капитала выросло не столь значительно, но его уровень — чуть больше 22% ВВП — стал одним из наивысших в постсоветский период: он был выше только в начале 90-х и примерно таким же — лишь трижды (в 1994, 2008 и 2017 годах).

Отток капитала после рекордного всплеска в 2022 году заметно снизился. Этому способствовало значительное сокращение вывоза капитала государством, ограничения на его вывоз частным сектором и сокращение вывода средств за рубеж населением367. Также повлияли масштабное перераспределение активов от иностранных компаний или российских собственников, владевших ими через офшорные структуры, к государству или через него к российским собственникам и принудительный перевод некоторых крупных предприятий (ЭЗО) из иностранных юрисдикций в российскую. В 2023–2024 годах отток капитала составил 39 и 53 млрд долл. соответственно — ниже, чем, например, в 2021 году и в первой половине 2010-х368. Тем не менее он сохранился, стабилизировавшись на уровне около 4% ВВП — по меркам последних десятилетий достаточно низком, но не минимальном (он был ниже, например, в 2017 и 2019 годах)369.

В то же время вывод прибыли российскими производителями продолжается, хотя, судя по всему, в меньшем объёме370. Продолжает действовать и механизм занижения цен на экспорт — в т. ч. путём продажи подконтрольным трейдерам нефти ниже «ценового потолка», с последующей перепродажей по рыночным ценам371. Взамен привычных офшоров и офшоропроводящих стран, ограничивших работу с российскими компаниями, экспортёры стали создавать торговые подразделения в новых юрисдикциях — ОАЭ, Гонконге и т. д.372

Благодаря отказу от накопления поступлений от экспорта в резервах несколько выросли государственные расходы (до 35,7-36,9% ВВП в 2023–2024 годах) и государственное потребление (до 18,3-18,9% ВВП в те же годы)373. Это привело к росту спроса государства на продукцию частного сектора и инвестиций в основной капитал. За 2022–2024 годы рост последних составил почти 26% в сопоставимых ценах. Только за 2022 год инвестиции за счёт средств бюджета в текущих ценах выросли почти на 40%, а за 2022–2023 годы — более чем на 60%. Частные инвестиции (из которых 2/3 составляли собственные средства предприятий) за 2022–2024 годы выросли в текущих ценах на 85%374. При этом рост инвестиций в значительной степени был вынужденным. Существенная их часть расходовалась на замещение прежних поставщиков, т. е. продукции, производство и импорт которой сократились из-за санкций и ухода иностранных фирм, и/или адаптацию производств к новым условиям, в т. ч. к сырью и материалам от поставщиков из «дружественных стран» (в частности, заметная доля инвестиций пришлась на замену программного обеспечения после потери доступа к зарубежным продуктам)375. В то же время часть их была направлена на механизацию труда в условиях дефицита кадров в некоторых отраслях376. Короче говоря, далеко не все из этих инвестиций расходовались на модернизацию и повышение технологического уровня377.

Импорт, после некоторого спада в 2022 году, практически восстановился378. В частности, стоимость ввозимых машин и оборудования в 2023–2024 годах была ненамного ниже рекордных показателей 2011-2013 и 2021 годов379. В то же время из-за торговых и финансовых ограничений и необходимости работать через посредников в «нейтральных» или «дружественных» странах для закупок необходимых товаров из стран центра значительно возросли издержки внешнеэкономической деятельности (и, соответственно, выросли доходы посредников)380. Таким образом, в натуральном выражении объёмы ввозимой продукции (особенно в части подсанкционных товаров, к которым относится бóльшая часть промышленного оборудования) скорее всего были несколько ниже прежнего уровня. Оценивая внешнеэкономические отношения с 2022 года в целом, можно предположить, что снижение оттока капитала в большей или меньшей степени уравновешивается ростом издержек внешнеторговых операций (экспорта и в особенности импорта).

В последние годы экономическая политика резко и в основном вынужденно изменилась по сравнению с предшествующими десятилетиями, хотя некоторые элементы прошлого курса в том или ином виде сохранились. Как следствие, заметно изменилась и структура экономики в некоторых её аспектах; наиболее важное изменение — резкое сокращение чистого экспорта, благодаря чему валовое накопление значительно выросло и приблизилось к валовому сбережению381. Ситуация, сложившаяся после 2022 года, с одной стороны показывает, что российская экономика имеет возможности для роста: благодаря обвалу чистого экспорта — т. е. в основном вывода капитала из страны — высвободились средства и для значительного увеличения накопления капитала, и для роста потребления (в первую очередь государственного). С другой стороны она показывает, что зависимость экономики от внешней торговли (в первую очередь от экспорта сырья и импорта инвестиционных товаров) сохранилась и практически не снизилась: в 2022 году обвального спада во многом удалось избежать благодаря рекордному экспорту, который и в 2023–2024 годах оставался значительно выше кризисных уровней 2009, 2015-2016 и 2020 годов382. При этом импорт после короткого спада почти восстановился, в т. ч. благодаря активному ввозу промышленного оборудования. Таким образом, сохранение экспортных поступлений на достаточно высоком уровне, в сочетании с сокращением оттока капитала позволило активно расходовать средства (в т. ч. государственного бюджета) на инвестиции. Но в случае сокращения объёмов экспорта (из-за более масштабных внешнеторговых ограничений или длительного снижения сырьевых цен) даже при поддержании низкого уровня оттока капитала неизбежно снизятся возможности для инвестиций (соответственно, и для будущего экономического роста), поскольку они обусловлены с одной стороны доходами экспортёров и государства (в первую очередь нефтегазовыми), а с другой — импортом средств производства383.

4. Оплата труда и потребление населения​

4.1. Доля личного потребления, оплаты труда и прибыли в экономике​

Для понимания того, как описанные особенности российской экономики влияют на доходы и потребление разных слоёв населения, вновь обратимся к структуре ВВП по конечному использованию384. Выше были рассмотрены накопление капитала, чистый экспорт и государственное потребление, теперь же мы остановимся на следующей составляющей — расходах на личное потребление. Эта категория буквально обозначает, сколько потрачено домохозяйствами (населением) на приобретение товаров и оплату услуг (т. е. в основном на предметы потребления, а также разного рода бытовые и личные услуги).

Рисунок 17. Расходы на потребление домохозяйств в 1989 и 1991–2023 годах, % ВВП385
Расходы на потребление домохозяйств в 1989 и 1991-2023 годах, % ВВП

В экономике СССР удельный вес расходов на личное потребление был относительно невысоким: заработная плата и личное потребление населения были ниже, чем в странах центра386 (что активно педалировалось во время перестройки), поскольку значительную долю прибавочной стоимости государство изымало и направляло на другие нужды — накопление основного капитала, военные расходы и т. д. Но при этом значительная часть услуг (социальных, культурных и пр.) предоставлялись населению бесплатно или по субсидируемым ценам387. Статистика классифицирует это как социальные трансферты в натуральной форме. Так, в 1989 году фактическое конечное потребление составляло 53,5% ВВП, из которых 44% — расходы домохозяйств и 9,5% — трансферты, в 1991 году — 51%, из них 40,5% расходы домохозяйств и 10,5% — трансферты. Доля конечного потребления рухнула в 1992 году, затем выросла к концу 90-х, но после дефолта вновь обвалилась до уровня 1991 года. С тех пор она несколько восстановилась, но, что характерно, так и не превысила уровень 1997–1998 годов388 и остаётся на уровне середины 90-х или даже чуть ниже (как в последние годы). Примечательно также, что доля социальных трансфертов в натуральной форме до кризиса 1998 года в среднем оставалась примерно на уровне последних лет СССР, но в 1999 году она также резко снизилась и с начала 2000-х в среднем составляет примерно 3/4 от уровня 90-х годов389.

Рисунок 18. Фактическое конечное потребление домохозяйств, включая расходы на их потребление и социальные трансферты в натуральной форме в 1989 и 1991–2021 годах, % ВВП390
Фактическое конечное потребление домохозяйств, включая расходы на их потребление и социальные трансферты в натуральной форме в 1989 и 1991-2021 годах, % ВВП

Надо подчеркнуть, что превышение удельного веса расходов на личное потребление в ВВП над советским уровнем не означает, что само потребление превысило советский уровень. Во-первых, потребительские расходы домохозяйств в значительной мере увеличились за счёт расходов на потребление услуг, которые выросли гораздо сильнее, чем расходы на приобретение товаров. Потребление услуг превысило уровень 1991 года уже в 1998 году, а в 2007 году оно было более чем в 2 раза выше, тогда как потребление товаров составило 49% и 94% от уровня 1991 года соответственно391. В частности, значительно выросли расходы на жилищно-коммунальные, транспортные и социальные услуги, потребление части которых (например, ЖКУ) сократить практически невозможно. Так, доля расходов на ЖКУ с 1990 по 2016 годы выросла, по разным данным, в 3-7 раз и в последние годы составляет 11-12% потребительских расходов населения в целом и 14-15% расходов беднейших групп392. К услугам, расходы на которые выросли, относятся и торгово-посреднические, чьё потребление зачастую является лишь оплатой наценки посредников. Во-вторых, государство практически перестало сдерживать цены на товары первой необходимости, включая бóльшую часть продовольствия и медикаментов. Таким образом, хотя доля расходов населения на потребление увеличилась по сравнению с СССР, уровень потребления большинства населения снизился393. По оценкам А. Аганбегяна, к 2019 году у 50% населения реальные доходы были ниже, чем в СССР, у 30% остались на примерно таком же уровне, у 20% повысились в разы394. С учётом роста доли платных услуг в потреблении395 можно считать, что для более чем половины населения его уровень снизился по сравнению с последними годами СССР.

Что это значит? Российский капитализм воспользовался низким уровнем личного потребления населения, частично доставшимся в наследство от СССР396, частично сформированным кризисом 90-х. В ситуации, когда большинство населения — наёмные работники, стоимость рабочей силы в основном определяется уровнем личного потребления. В результате экономического кризиса, сопровождавшего переход к капитализму, значительной части работников пришлось отказаться от потребления многих товаров и услуг, стоимость которых прежде входила в стоимость их рабочей силы397. У тех, кто не оказался в резервной рабочей армии, потеряв прежние рабочие места вследствие сокращений и закрытия предприятий, это произошло из-за задержек зарплат и недостаточной их индексации в условиях гиперинфляции (по официальным данным, к концу 90-х средняя заработная плата в реальном выражении составляла чуть больше трети от уровня 1990 года)398. В результате основанная на новом, снизившемся уровне личного потребления более низкая стоимость рабочей силы позволяет экономить на переменном капитале в масштабах всей экономики и тем самым держать норму прибавочной стоимости (а благодаря низкому уровню вложений в основной капитал — и норму прибыли) на высоком уровне.

Цену рабочей силы для бизнеса также понижают социальные трансферты от государства, поскольку население не несёт расходы на бесплатные услуги (или оплачивает только их часть, если они субсидируются) — соответственно, эти расходы не входят в стоимость рабочей силы. Часть её стоимости возмещается как с помощью частично бесплатной медицины399, образования и т. п. социальных услуг, так и посредством различных социальных выплат, льгот и субсидий400. Кроме того, сокращению издержек бизнеса на рабочую силу поспособствовало снижение уровня отчислений в социальные фонды с примерно 40% в конце 90-х до 30-32% в середине 2000-х и 26% в конце десятилетия (в 2012 году они были вновь повышены до 30% и остаются примерно на этому уровне до настоящего времени)401.

При этом государство, руководствуясь политическими мотивами (сглаживанием социального напряжения и повышением поддержки правящего режима в кризисные периоды), иногда способствует некоторому росту стоимости рабочей силы и массового потребления — например, единовременно повышая МРОТ, что приводит к росту зарплат (в первую очередь в бюджетном секторе, но отчасти и в частном, поскольку по закону оплата труда не может быть ниже этой величины) и пенсий402 или вводя программы по поддержке занятости. Однако на долгом горизонте эти меры не меняют общей тенденции к удержанию стоимости рабочей силы на относительно низком уровне (что будет показано ниже) и скорее препятствуют обвальному снижению уровня жизни низкодоходных групп403.

Короче говоря, у господствующих классов нет экономической необходимости повышать оплату труда широких слоёв населения (поскольку это повысило бы издержки производства и снизило бы их доходы, в первую очередь экспортную сверхприбыль), и это делается лишь в исключительных случаях — по политическим мотивам или из-за дефицита работников в отдельных отраслях. Соответственно, бόльшая часть произведённой в экономике стоимости приходится на прибыль.

Рисунок 19. Оплата труда, валовая прибыль и смешанные доходы в 1988 и 1991–2023 годах, % ВВП404
Оплата труда, валовая прибыль и смешанные доходы в 1988 и 1991-2023 годах, % ВВП

Об этом свидетельствует другой статистический показатель — доля валовой прибыли в экономике. На рис. 19 видно, что по данным Росстата с начала 2000-х и до начала 2020-х доля прибыли в ВВП была ниже, чем в конце 80-х и начале 90-х, а доля оплаты труда наёмных работников, наоборот, несколько выше405. Но, как было показано, российский капитал разными способами занижает свою прибыль. Один из них напрямую связан с оплатой труда и тем, как она определяется российской статистикой. На рис. 20 видно, что в середине 90-х появляется, а затем резко возрастает новая составляющая — скрытая оплата труда. В неё входят не только теневые выплаты («зарплата в конвертах»), но и часть доходов собственников и топ-менеджмента предприятий, которые таким образом скрывают их. Проще говоря, этот показатель отчасти отражает одну из составляющих занижения прибыли (что косвенно подтверждает и Росстат — в некоторых публикациях он обозначается как «скрытые оплата труда и смешанные доходы»)406. По оценкам Меньшикова, сделанным в начале 2000-х, примерно половина скрытой оплаты труда на деле относится к прибыли407. Если в соответствии с ними скорректировать долю оплаты труда в ВВП (см. рис. 21), то будет видно, что в течение всего постсоветского периода она не превышает уровень последних лет СССР и с 2000 года составляет в лучшем случае чуть больше 40% ВВП408. При этом доля официальной оплаты труда с начала 2000-х остаётся намного ниже, чем в 1991 году, и в течение практически всего этого периода она была ниже, чем в 1992–1998 годы. Поскольку в 2010-х Росстат изменил методику расчёта ВВП, данные о доле заработной платы и прибыли оказались несопоставимыми с предшествующим периодом. Однако разница в показателях официальной заработной платы значительно меньше (чуть больше 2 п. п. в 2011 году), что позволяет достаточно уверенно сравнивать её за оба периода409.

Рисунок 20. Оплата труда наёмных работников, официальная и скрытая оплата труда в 1988 и 1991–2023 годах, % ВВП
Оплата труда наёмных работников, официальная и скрытая оплата труда в 1988 и 1991-2023 годах, % ВВП

Рисунок 21. Скорректированные прибыль и оплата труда в 1993–2023 годах*, % ВВП
Скорректированные прибыль и оплата труда в 1993-2023 годах*, % ВВП

* Данные за 1991 год приведены в целях сравнения, без корректировок (до 1993 года Росстат не оценивал величину скрытой оплаты труда).

Также надо учитывать, что к оплате труда статистика относит отчисления на социальное страхование, поэтому доля реально выплачиваемого заработка на самом деле ещё меньше. Если в 1990 году отчисления в социальные фонды составляли лишь 11% фонда оплаты труда, то с середины 90-х до середины 2000-х на них приходилось уже 25-30%, а начиная с 2005 года — около 20%. Таким образом, реально выплачиваемая заработная плата составляла 40,5% ВВП в 1990 году и лишь 26% в среднем за первые 20 постсоветских лет410.

Примечательно, что во второй половине 2010-х доля оплаты труда (включая скрытую) стала сокращаться, и чем дальше, тем больше: с 47-48% ВВП в середине 2010-х до 44-45% в конце десятилетия и до 40-41% в 2021–2023 годах. Одновременно выросла доля валовой прибыли и смешанных доходов, причём ещё сильнее: с 39-41% ВВП в первой половине 2010-х до 45% в 2019–2020 годах, а в 2021–2023 годах она составляла 49-52% ВВП, т. е. практически достигла уровня начала 90-х411. Это можно объяснить ростом эксплуатации работников, сначала по мере сползания экономики в кризис и стагнацию середины 2010-х, а затем во время кризисов 2020 и 2022 годов412.

Надо сказать несколько слов о смешанных доходах, которые статистика зачастую объединяет с валовой прибылью. Под ними понимаются доходы «некорпорированных предприятий», т. е. главным образом домохозяйств и мелких предпринимателей, часть которых не использует наёмную рабочую силу. В таких доходах — полученных в некорпоративном секторе и зачастую от неформальной деятельности — стирается грань между оплатой труда и предпринимательским доходом413. Доля смешанных доходов достигла максимума в конце 90-х (более 12% ВВП), а в 2000-х начала постепенно сокращаться и в середине 2010-х стабилизировалась на уровне 5-5,5% ВВП414. Можно предположить, что это произошло из-за снижения удельного веса неформального сектора, а также малого и микробизнеса в национальном доходе415 (вероятно, также сыграла роль смена методики Росстата и возможный недоучёт производства в неформальном секторе). При этом доля валовой прибыли в отдельности уже в конце 2010-х была максимальной с начала 90-х (38,5-39,5% ВВП в 2018–2019 годах против 36% в 1993 году).

При сравнении официальных данных об удельном весе оплаты труда в ВВП до его сокращения в конце 2010-х (и с учётом отчислений на социальное страхование) со странами ОЭСР положение может показаться не самым плохим — по этому показателю Россия соседствовала с Венгрией и Южной Кореей и опережала, например, Италию и Норвегию. Но если взять официальную оплату труда, картина резко меняется: она была выше, чем показатели лишь двух стран — Мексики и Чили, причём по сравнению с последней разница невелика. Если оценивать долю скорректированной оплаты труда (официальная + 1/2 скрытой), изменения незначительны — Россия обгоняла (полу)периферийные Польшу и Словакию, а также экономически неблагополучную Грецию. Схожие результаты даёт сравнение доли оплаты труда в валовой добавленной стоимости (ВДС) обрабатывающей промышленности.

Рисунок 22. Оплата труда наёмных работников в России и странах ОЭСР в 2007 году, % ВВП
Оплата труда наёмных работников в России и странах ОЭСР в 2007 году, % ВВП

Рисунок 23. Оплата труда в обрабатывающей промышленности в России и странах ОЭСР в 2010 году, % ВДС отрасли416
Оплата труда в обрабатывающей промышленности в России и странах ОЭСР в 2010 году, % ВДС отрасли

Таким образом, отличие российской экономики первых 30 постсоветских лет не в низкой доле оплаты труда как таковой, а в высокой доле скрытой оплаты. Но поскольку значительная часть последней на деле относится к предпринимательскому доходу, это и означает более низкую долю оплаты труда, чем в других странах, и, соответственно, более высокую долю прибыли.

При корректировке прибыли и учёте скрытых доходов, а также занижения с помощью других способов (как было сказано выше, в совокупности они могут составлять порядка 10-13% ВВП417) видно, что с начала 2000-х её доля близка к 50% ВВП, что немногим ниже уровня 1991 года и, соответственно, превышает показатели последних лет СССР. Таким образом, при реальной доле прибыли в ВВП, близкой к 50%, на оплату труда приходится лишь порядка 40% (остальное — налоги на производство и импорт). После 2020 года прибыль составляет около 50% даже без всяких корректировок, а с их учётом приближается к рекордным уровням начала 90-х, а на долю оплаты труда, в свою очередь, приходится едва ли больше 35%.

Надо сказать, что высокая доля прибыли в экономике является характерной чертой полупериферийных и периферийных стран (что неоднократно отмечалось ещё с середины прошлого века418). Исторически она была обусловлена большой и практически не снижающейся численностью резервной рабочей армии (в т. ч. из-за аграрного перенаселения), что позволяло капиталу удерживать заработную плату на более низком уровне, экономить на условиях труда и социальном обеспечении, а также активно эксплуатировать полупролетарские слои, поддерживающие воспроизводство своей рабочей силы за счёт подсобного хозяйства, надомной работы и т. п. Кроме того, к более высокой норме прибыли приводит более низкое органическое строение капитала в зависимых странах (вызванное в т. ч. его оттоком, ограничивающим инвестиции в производство)419. Как было показано выше, многие из этих факторов действуют и в России: в первую очередь низкие издержки на рабочую силу из-за стабильно большой резервной рабочей армии, а также относительно невысокие расходы на постоянный капитал (точнее, на воспроизводство и модернизацию основного капитала)420. Вследствие этого доля прибыли в экономике сопоставима с полупериферийными и периферийными странами: к примеру, в Колумбии в среднем за 2016–2021 годы на прибыль и смешанные доходы приходилось 53,5% ВВП, в Болгарии — 45,5%421 против 44% в России в среднем за тот же период без поправки на скрытую оплату труда и 49,5% с учётом этой поправки (но без учёта сокрытия прибыли другими способами). Для сравнения, в США и Германии в среднем за прошлое десятилетие доля валовой прибыли и смешанных доходов составляла около 40% ВВП, во Франции — 35%422.

Низкая доля оплаты труда и личного потребления в ВВП современной России являются статистическим отражением очень важного отличительного признака, который считается типичным для зависимых экономик. Это узость внутреннего рынка и очень медленный рост его ёмкости, проистекающие из низкого уровня доходов и потребления основной части населения. Из-за этого в экономике нет достаточного внутреннего источника для сбалансированного роста423, т. к. отечественные предприятия, производящие продукцию на внутренний рынок, имеют более низкую норму прибыли (по сравнению с их иностранными конкурентами и предприятиями из экспортных отраслей) из-за слабого спроса и отсутствия экономии на масштабе. Такое положение препятствует расширению производства, тормозит концентрацию капитала в этих отраслях и предрасполагает к перетоку капитала в отрасли с более высокой нормой прибыли (в особенности непроизводственные, поскольку в наиболее прибыльных производственных отраслях господствуют монополии) и/или за границу424. Как следствие, другой внутренний источник роста, накопление капитала, также ограничен — как из-за слабости потребительского спроса, снижающей возможности накопления для предприятий, выпускающих соответствующие товары, так и в силу факторов, рассмотренных в предыдущих главах (в первую очередь экспортно-сырьевой ориентации). Кроме того, узость внутреннего рынка не позволяет развиваться промышленности, производящей высокотехнологичную продукцию, для которой требуются большие капиталовложения и, соответственно, большая выручка (тогда как на внешних рынках такой продукции доминируют корпорации стран центра, которые всеми силами препятствуют проникновению конкурентов). Т. е. образуется как бы замкнутый круг: экспортная ориентация экономики предрасполагает к низкому уровню потребления работающего населения, а он ведёт к неразвитости внутреннего рынка425, что, в свою очередь, побуждает производителей ориентироваться преимущественно или исключительно на внешние рынки. В лучшем случае они могут рассчитывать на государственный спрос, но его вклад во внутреннее потребление также ограничен из-за экспортной ориентации и участия государства в вывозе капитала. В любом случае при такой конфигурации экономики доминирующие отрасли лишь в очень незначительной степени зависят от роста личного потребления, т. е. от платёжеспособного спроса населения.

Этот вопрос тесно связан с одной из фундаментальных проблем капиталистического способа производства. Как известно, ключевым для капитализма является противоречие между общественным характером производства и частным характером присвоения его продуктов. Одно из наиболее заметных его проявлений, в свою очередь, — противоречие между неограниченным развитием производительных сил, постоянно растущими объёмами производства и ростом возможностей «конечных потребителей» (среди которых по мере развития капитализма постепенно растёт доля наёмных работников) к потреблению, ограниченным их платёжеспособным спросом (т. е. главным образом оплатой их труда) и потому значительно более медленным. Эти противоречия, как правило, проявляются через кризисы перепроизводства и перенакопления426. В XIX–XX веках различные аспекты этого вопроса были предметом многочисленных дискуссий между экономистами разных направлений (в частности, в России — между народниками и марксистами), которые вошли в историю как споры о «проблеме реализации» — т. е. реализации прибавочного продукта или прибавочной стоимости427.

В XX веке в попытках сгладить кризисы и расширить рынок для всё возрастающего объёма продукции в капиталистической экономике было создано несколько механизмов. Первый — государственное перераспределение доходов и инвестиции, поддерживающие покупательную способность трудящегося населения и увеличивающие внутренний спрос на предметы потребления и на средства производства; в частности, важную роль здесь играет коллективное потребление (в т. ч. предоставляемые государством услуги) и контрциклическая экономическая политика. Второй — огромное расширение потребительского (в частности, ипотечного) кредитования, позволяющего населению приобретать товары, которые не были им предварительно оплачены428. Важную роль также сыграло огромное по сравнению с XIX веком расширение мировой торговли, обусловленное в т. ч. ростом экспорта капиталов, благодаря которому появилась возможность сбывать товары на внешние рынки без необходимости закупать сопоставимые объёмы товаров там — в обмен на средства, привлечённые покупателями через государственные или частные займы и иностранные инвестиции429. Разумеется, полностью разрешить указанное противоречие эти механизмы не могут, иначе капитализм перестал бы быть капитализмом430. Происходящие время от времени кризисы перепроизводства и перенакопления (яркий пример — кризисы 1973 и 2008 годов) это явно демонстрируют431.

Как в этом плане функционирует российская экономика? Ведь доля прибыли в ней, как было показано, очень велика — около половины ВВП или даже больше, а заработки наёмных работников, напротив, достаточно низки и в совокупности составляют значительно меньше половины ВВП. Соответственно, покупательная способность основной части населения сильно ограничена. Посредством чего в таком случае реализуется прибавочная стоимость и каким образом это происходит? Это очевидно из сказанного выше. Наёмные работники не являются основными потребителями производимых товаров, т. е. лишь в небольшой степени задействованы в реализации создаваемого в экономике страны продукта (в т. ч. прибавочного432). Как говорилось в главе 1, производство многих видов сырья и полуфабрикатов (нефти и нефтепродуктов, угля, стали, алюминия, минеральных удобрений и т. д.) на протяжении долгого времени превосходит внутреннее потребление в 2 раза и более, а экспортные цены на большинство из них были выше внутренних; соответственно, во многих отраслях основная часть прибыли поступала из-за рубежа433. Т. е. значительная часть созданной в экономике прибавочной стоимости реализуется за границей, куда сбываются эти товары.

Эта особенность периферийных экономик была отмечена авторами школы зависимого развития на примере стран Латинской Америки. Они же показали, что для экономик такого типа потребление наёмных работников имеет очень небольшое значение; соответственно, у господствующих классов нет заинтересованности в расширении внутреннего рынка (поскольку основная часть производимой продукции предназначена для экспорта, а не для приобретения широкими слоями населения). Таким образом, им постоянно нужно стремиться к понижению реальной заработной платы или по меньшей мере препятствовать её росту434. То же самое касается государственных механизмов перераспределения доходов. Поскольку оно не отвечает экономическим интересам господствующих классов, эти механизмы работают лишь в минимальной степени — для компенсации (и то только частичной) недопотребления значительной части трудящегося населения435.

Итак, созданная в российской экономике прибавочная стоимость в значительной степени реализуется путём экспорта, не включаясь в расширенное воспроизводство, т. е. не накапливаясь как производственный капитал внутри страны. При этом взамен не приходит сопоставимый объём импорта, а денежный капитал выводится за границу — в офшоры и страны центра, что и показывает статистическая категория «чистый экспорт», рассмотренная выше436.

При такой экономической модели активный рост возможен только при огромном наращивании экспорта, что и происходило в России в 2000-х (за 2000–2008 годы его величина в текущих ценах выросла почти в 5 раз)437. Но результаты этого роста практически полностью достаются узкому кругу отраслей, связанных с внешней торговлей, и небольшому слою населения, тогда как остальная экономика и большинство трудящихся получают от него очень мало. Мы рассмотрим эти вопросы далее, но прежде отметим ещё один важный аспект.

Экономика такого типа становится крайне зависимой от мировой конъюнктуры и уязвимой к внешним по отношению к ней экономическим кризисам, поскольку большинство из них ведут к глобальному спаду в потреблении сырья и полуфабрикатов. Это можно было наблюдать в ходе мировых кризисов — например, в 2008 и 2020 годах. В 2009 году под влиянием финансового кризиса, обвала мирового спроса и цен на основные экспортные товары падение ВВП составило почти 8% (один из самых больших спадов в мире), падение промышленного производства — более 9%. Резкое восстановление произошло главным образом из-за отскока цен на сырьё. Но дальнейшие события в полной мере показали тупиковость этой модели — стоило ценам сначала перестать расти, а затем снизиться, экономика вошла в полосу стагнации, из которой она, по сути, так и не вышла438.

4.2. Дифференциация доходов и её влияние на развитие внутреннего рынка​

Итак, высокая доля прибыли в ВВП фактически означает низкую долю оплаты труда и потребления широких слоёв населения. Но это ещё не всё. На рис. 24 видно, что начиная с 1998 года оплата труда заметно отстаёт от расходов на потребление домохозяйств439. До кризиса 2008 года она составляла порядка 90-95% последних, с 2011 года — 86-92% (согласно расчётам по новой методике Росстата), а после 2020 года временами опускалась ниже 85%. Отношение официальной оплаты труда к личному потреблению с 2000 года практически всё время колебалось в диапазоне 65-70%. Это значит, что заметная часть расходов на личное потребление происходит не из заработной платы рядовых наёмных работников и социальных выплат (отчисления на которые статистика включает в оплату труда), а из других доходов: выплат (в т. ч. скрытых) топ-менеджерам компаний, дохода от предпринимательской деятельности, имущества, акций и т. д.440.

Рисунок 24. Отношение расходов на личное потребление к оплате труда наёмных работников
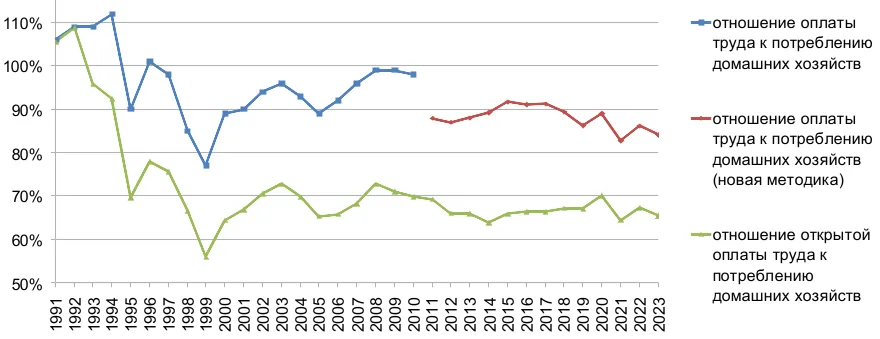
Отношение расходов на личное потребление к оплате труда наёмных работников

Таблица 8. Распределение общего объёма денежных доходов населения по 20-процентным группам в среднем за 2000–2021 годы441

1-я (с наименьшими доходами)5,3
2-я10
3-я15
4-я22,6
5-я (с наибольшими доходами)47
из неё 10% населения с наивысшими доходами30,4

Очевидно, что такие источники доходов имеет лишь небольшая часть населения. Но в то же время доходы этого небольшого слоя очень велики. По данным Росстата, в среднем за 2000–2021 годы на 80% населения приходилось лишь 53% совокупного денежного дохода, тогда как на оставшиеся 20% — 47%, причём на 10% самых богатых — 30% (т. е. столько же, сколько на 60% населения с наименьшими доходами — см. табл. 8); для сравнения, в 1991 году на 80% населения приходилось почти 70% общего денежного дохода442. Исследователи считают, что официальная статистика сильно недооценивает рост неравенства в постсоветский период443. Так, по некоторым оценкам, доля богатейших 10% в национальном доходе выросла с 25% в 1990–1991 годах до 46% в 1996 году и осталась на этом уровне в 2016 году, оказавшись выше, чем в Китае и несколько ниже, чем в Бразилии и Индии. В то же время доля беднейших 50% снизилась с 30% в 1990–1991 годах до 10-15% в 1996–1998 годах и 18% в 2015 году, что сопоставимо с ситуацией, наблюдавшейся в Латинской Америке более чем полвека назад444. Таким образом, почти половина платёжеспособного спроса приходится лишь на наиболее богатые 10-20% населения.

Это является ещё одной специфической особенностью российской экономики: вдобавок к тому, что доля потребления в ВВП достаточно низка, оно сконцентрировано в очень узком слое. А этот слой заметно отличается от основной массы населения по структуре своих расходов и потребления. Во-первых, он тратит на потребление далеко не все свои доходы — часть уходит на сбережения, вкладывается в различные активы (в первую очередь недвижимость), финансовые инструменты и т. п., причём в значительной степени за рубежом (что было особенно распространено до 2022 года, но и сейчас не прекратилось полностью)445. Во-вторых, значительная часть его потребления приходится на импортные товары и услуги. При этом абсолютное большинство товаров и услуг роскошного потребления, характерного для этого слоя (премиальные автомобили, люксовая одежда, аксессуары, мебель, яхты, частные самолёты и т. п.), производится в странах центра или компаниями из этих стран. Таким образом, значительная доля его расходов в конечном счёте уходит за границу — как через покупку товаров роскошного потребления и оплату услуг за рубежом (туризм, медицинское обслуживание и т. д.), так и посредством приобретения зарубежной недвижимости, акций иностранных компаний и т. п. Иными словами, имущие классы, тратящие основную часть своих очень высоких доходов на непроизводительное потребление и сбережения, а также вывоз капитала за рубеж, тем самым вносят свой вклад в снижение производственного накопления внутри страны. Предметы престижного потребления, поставляемые в обмен на экспортируемые природные ресурсы, очевидно, не имеют отношения ни к накоплению производственного капитала, ни к воспроизводству рабочей силы трудящегося населения, а оплату многих зарубежных услуг можно считать каналом оттока капитала в буквальном смысле446.

Вследствие такой структуры платёжеспособного спроса сфера торговли и услуг в России в постсоветский период в значительной степени ориентируется на богатейшие 10-20% населения, т. е. на небольшой слой, который в основном потребляет не продукцию, произведённую внутри страны, а импортные товары и услуги за рубежом. Это опять же предопределяет узость внутреннего рынка, его крайне высокую зависимость от импорта447 и является ещё одним отличительным признаком зависимых экономик (эта особенность также была отмечена на примере стран Латинской Америки ещё в 60-х годах прошлого века448). Кроме того, это ещё одна причина финансовой и технологической слабости отечественного производства, которое в основном вынуждено ориентироваться на спрос населения с низкими доходами, выпускать максимально дешёвую продукцию невысокого качества, и, как следствие, не может конкурировать с импортом за узкую прослойку с наибольшей покупательной способностью449.

Таким образом, низкая оплата труда и крайне ограниченное личное потребление основной массы населения, обусловленные экспортной ориентацией экономики, препятствуют развитию внутреннего рынка как непосредственно — из-за низкого платёжеспособного спроса, так и опосредованно — из-за ограниченных возможностей для капиталовложений в отраслях, производящих потребительские товары450, а также в немалой степени из-за отсутствия необходимости в них для большинства отраслей экономики, поскольку рабочая сила слишком дёшева для её замены машинами451. В результате, как было сказано, в качестве основного источника роста экономики остаётся наращивание экспорта и инвестиции преимущественно в экспортных отраслях452. Одни эти отрасли, как правило, не могут обеспечить такой спрос на средства производства, чтобы отечественные производители последних имели объёмы продаж и норму прибыли, достаточные для модернизации и расширения, что, в свою очередь, ведёт к их неконкурентоспособности и делает более выгодным импорт инвестиционной техники, нежели её производство внутри страны (тем более что многие экспортёры в силу ряда причин склонны использовать в первую очередь импортное оборудование и технологии)453.

Чем отличается эта ситуация от т. н. «развитых стран» или стран центра? Экономический рост крупных стран метрополии в большей степени зависит от потребления широких слоёв населения, т. е. в основном наёмных работников; яркий пример — США, где на потребление домохозяйств приходится более 2/3 ВВП. Соответственно, проблема поддержания спроса со стороны населения для их экономик стоит более остро454. Поэтому он стимулируется самыми разными способами. Наряду с теми, о которых было сказано выше, это более высокие заработные платы; развитая система социального обеспечения, включающая высокие пособия по безработице, разного рода субсидии, социальные программы и государственные услуги (бесплатные или по субсидируемым ценам); субсидирование внутреннего производства (в первую очередь сельскохозяйственного — в т. ч. для снижения цен на продовольствие) и т. д.455. В силу этого на оплату труда приходится значительно большая доля произведённой стоимости: например, в США с конца 80-х до конца 2000-х она составляла 56-58% ВВП456, тогда как в России в среднем с начала 90-х до конца 2010-х — 46-47% ВВП, включая скрытую оплату труда, и 41-42% с учётом поправки на занижение прибыли с использованием скрытой оплаты труда. При этом в таких странах малый бизнес имеет больший удельный вес в экономике, т. е. в ней выше доля смешанного дохода и ниже доля валовой прибыли457. В большинстве крупных развитых европейских стран фактическое конечное потребление домохозяйств (включая социальные трансферты в натуральной форме) составляет 65-70% ВВП против менее 60% в России (см. табл. 9). Кроме того, в большинстве стран метрополии (за исключением США) уровень неравенства по доходам гораздо меньше, что распределяет покупательную способность более равномерно и даёт широким слоям населения бόльшие возможности для потребления458. Надо отметить, что всё это становится возможным благодаря выкачиванию прибавочной стоимости из зависимых стран459 и последующему её перераспределению с помощью государственных механизмов.

Таблица 9. Фактическое конечное потребление домохозяйств в России и в некоторых европейских странах в среднем за 2005–2015 годы, % ВВП460

Россия59,3
Нидерланды62,5
Германия66,6
Испания69,3
Франция69,8
Польша70,8
Италия71,6
Великобритания77,2

Крупные страны центра с одной стороны и Россия (как и подавляющее большинство зависимых экономик) с другой хорошо иллюстрируют дилемму, выражающую одно из основных противоречий капитализма — между облегчением проблемы реализации через поддержку внутреннего спроса (путём его стимулирования со стороны государства — что было одним из основных пунктов кейнсианской программы) и поддержанием высокой нормы прибыли (за что боролись его оппоненты, в первую очередь неолибералы). Добиться одновременно и того, и другого в долгосрочной перспективе невозможно461. Страны центра в этом отношении очень ярко характеризует применение кейнсианской экономической политики для облегчения последствий кризиса 2008 года (например, процентные ставки, близкие к нулю, государственная поддержка банков и некоторых предприятий, вплоть до национализации части из них), несмотря на господствовавшую в предыдущие десятилетия неолиберальную идеологию462, а также наращивание (путём выделения государственных средств) внутреннего потребления для поддержания экономики в ходе кризиса, вызванного пандемией коронавируса.

5. Отраслевое развитие и экономическая динамика​

Эта глава посвящена анализу влияния, которое описанные выше особенности российской экономики оказывают на развитие основных отраслей — в первую очередь промышленности — а также на экономическую динамику в целом.

Как было показано выше, в российской экономике (и в особенности в промышленности) можно выделить два сектора — отрасли-бенефициары и отрасли-жертвы ценового диспаритета. Надо сказать, что концепция двухсекторности экономики капиталистических стран была выдвинута ещё в первой половине прошлого века с подъёмом монополистического капитализма. Первоначально её суть состояла в том, что в тех отраслях, где преобладает конкуренция между множеством производителей, цены определяются главным образом соотношением спроса и предложения, а в тех, где господствуют монополии или олигополии, у них есть возможность регулировать предложение путём наращивания или сокращения выпуска, тем самым удерживая цены на выгодном для себя уровне463. Таким образом, во втором случае цены товаров как бы задаются или назначаются руководством корпораций-монополистов. В терминологии авторов данной концепции это называлось административной (управляемой) ценой464. Во второй половине XX века был разработан ещё один вариант этой концепции, выделяющий специфические признаки указанных секторов. К первому сектору, названному периферией, были отнесены добывающая промышленность и сельское хозяйство. Продукция этих отраслей, во-первых, как правило, поставляется на рынок множеством конкурирующих производителей, а во-вторых, её предложение не может значительно меняться в короткие сроки в силу естественных причин — невозможности быстрого увеличения (а также сложности и дороговизны консервации) добывающих мощностей и сельскохозяйственного цикла соответственно. Таким образом, цены на их продукцию в значительной мере зависят от спроса. Ко второму сектору, который был назван центром, была отнесена обрабатывающая промышленность. В этом секторе доминируют крупные корпорации, образующие олигополии. У них есть значительные резервы производственных мощностей, благодаря чему они могут повышать или понижать объёмы производства в зависимости от спроса и, соответственно, менять уровень предложения, меняя цены лишь в небольшой степени465.

Можно заметить, что эта концепция подходит для анализа принципов ценообразования на мировом рынке в том виде, в каком он сложился к середине прошлого века. Ведущий сектор мировой экономики — обрабатывающая промышленность (в особенности производство средств производства) — в основном контролируется корпорациями стран центра, тогда как производство минерального и сельскохозяйственного сырья по большей части сконцентрировано в странах периферии. Первый сектор имеет возможность регулировать цены на свои товары благодаря олигополии и тем самым перераспределять в свою пользу прибавочную стоимость, произведённую во втором466, где господствует конкуренция между большим количеством производителей взаимозаменяемой продукции467.

Как с точки зрения этой концепции можно оценить ценообразование на продукцию разных отраслей в России? Производители сырья образуют олигополии и могут регулировать предложение своих товаров путём наращивания или сокращения поставок на внутренний рынок благодаря высокой доле экспорта в их продажах. Более того, существуют оценки — которые приводятся в т. ч. в докладах ФАС — согласно которым в российском нефтегазовом секторе цены поставок на внутренний рынок устанавливаются руководством корпораций исходя из заданных нормативов прибыли и рентабельности (сопоставимых с продажами на экспорт)468, что соответствует концепции административных цен. В то же время большинство предприятий обрабатывающей промышленности, производящих конечную продукцию, не могут устанавливать свои цены, игнорируя уровень спроса, поскольку вынуждены конкурировать и между собой, и с импортом469. Таким образом, в России именно сырьевые экспортоориентированные отрасли оказались в роли центра, тогда как производства конечной продукции на внутренний рынок — в роли периферии470. Наряду с экспортными производствами к привилегированному сектору также можно отнести посреднические отрасли — торговлю и финансовые операции471.

Исходя из этого разделения достаточно легко понять различия в уровне рентабельности, инвестиций, динамике производства и других экономических показателях между отраслями этих двух секторов, которые рассматриваются далее.

5.1. Отраслевая дифференциация: рентабельность, инвестиции, состояние основных фондов. Динамика промышленного производства​

Рентабельность отраслей экономики и промышленности​

Исторически известны два основных способа перераспределения природной ренты. Первый, скрытый, который использовался, например, в СССР и в нефтяных корпорациях стран центра на протяжении первой половины XX века472 (а во многих вертикально-интегрированных ТНК — и сейчас, благодаря трансфертному ценообразованию внутри их структур), состоит в регулировании цен на сырьё и удержании их на низком уровне. Таким образом, происходит дотирование обрабатывающей промышленности, поскольку её издержки понижаются, снижается органическое строение капитала (за счёт снижения стоимости части постоянного капитала, приходящейся на сырьё) и повышается норма прибыли473. Второй, явный, состоит в налогообложении добывающих отраслей с последующим перераспределением поступлений в пользу обрабатывающей промышленности — например, с помощью субсидий или льготных кредитов. У последнего способа перераспределения есть два ключевых недостатка. Во-первых, из-за налогов повышаются цены на продукцию добывающих отраслей, что увеличивает издержки всех потребителей сырья, включая обрабатывающую промышленность474. Во-вторых, производители сырья могут разными способами занижать размер своей прибыли, тем самым занижая и налоговые поступления. Как было показано выше, оба этих недостатка ярко проявляются в российской экономике.

Вследствие этого уровень рентабельности разных отраслей сильно различается — как в экономике в целом, так и в промышленности.

Практически всё время с конца 90-х крайне высока рентабельность добычи полезных ископаемых, металлургии (примерно в 2-2,5 раза выше средней рентабельности экономики)475, нефтепереработки, химической промышленности. Большинство из этих отраслей связаны с производством сырья и полуфабрикатов, их продукция активно экспортируется. На рис. 25 видно, что резкий рост рентабельности произошёл после девальвации рубля в 1998 году, которая увеличила их сверхприбыль (как экспортную, так и полученную за счёт потребителей на внутреннем рынке). Также показателен рост рентабельности сельского хозяйства с 2014 года и рыболовства с 2009 года (и особенно резкий скачок в 2014–2015 годах), который был напрямую связан с наращиванием экспорта зерна, рыбы и морепродуктов, а также других продовольственных товаров в 2010-х, параллельно со снижением курса рубля476 (см. табл. 10).

Рисунок 25. Рентабельность продукции по отраслям в 1991–2002 годах, %477
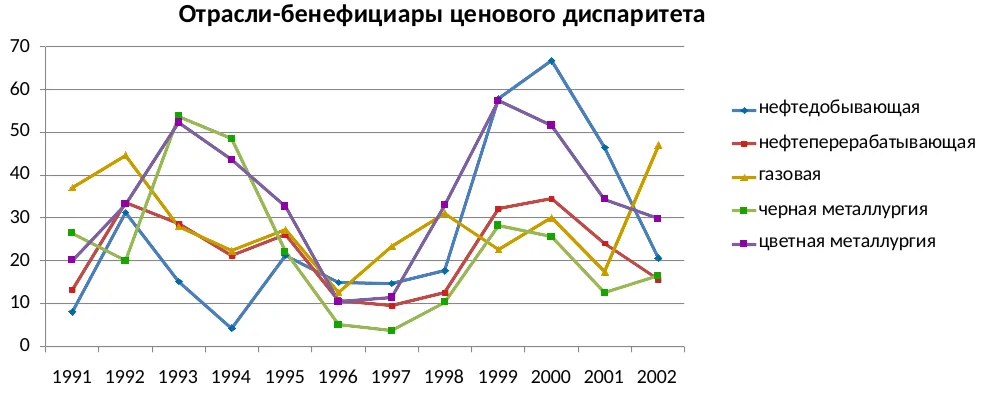
Рентабельность продукции по отраслям в 1991-2002 годах, %

Рентабельность продукции по отраслям в 1991-2002 годах, %

Таблица 10. Рентабельность продукции (товаров, услуг) по отраслям в среднем за 2003-2008, 2009-2013 и 2014–2016 годы, %478

2003-20082009-20132014-2016
в среднем по экономике12,79,27,7
отрасли-бенефициары ценового диспаритета
добыча полезных ископаемых, кроме топливно-энергетических38,145,945,6
добыча топливно-энергетических полезных ископаемых27,826,320,8
металлургическое производство33,215,222,1
химическое производство18,11825,1
производство кокса и нефтепродуктов22,619,26,4
отрасли-жертвы ценового диспаритета
производство прочих неметаллических минеральных продуктов17,59,37,9
производство электрооборудования, электронного и оптического оборудования8,88,510,5
текстильное и швейное производство3,36,310,3
производство пищевых продуктов, напитков и табака8,69,79,4
обработка древесины и производство изделий из дерева5,32,911,8
производство машин и оборудования7,97,26,8
производство резиновых и пластмассовых изделий6,16,97
производство транспортных средств и оборудования6,84,34,6
непромышленные отрасли
связь34,225,318,8
рыболовство, рыбоводство4,318,245,8
операции с недвижимостью, аренда10,11013,2
сельское и лесное хозяйство7,98,417,9
оптовая торговля129,57,3
строительство5,15,43,8
розничная торговля, ремонт бытовых изделий3,62,01,9
финансовая деятельность2,61,21,2

Рентабельность отраслей обрабатывающей промышленности, производящих конечную продукцию и ориентированных в основном на внутренний рынок, значительно ниже, в большинстве из них она не превышает средней рентабельности экономики479. Вместе с тем показательно повышение прибыльности некоторых из них одновременно со стагнацией и последующим падением цен на нефть, нефтепродукты, газ (и некоторые другие виды сырья) на мировом рынке в 2012–2016 годах480. Поскольку для большинства обрабатывающих производств они являются необходимым сырьём или энергоресурсом, снижение внутренних цен (хотя и меньшее, чем снижение мировых), на которое были вынуждены пойти нефтяники под давлением внешних рынков, сослужило им хорошую службу. При этом рентабельность добычи углеводородов после кратковременного снижения в 2014 году практически восстановилась, чему поспособствовало сокращение доли налогов (часть которых привязана к ценам на мировом рынке) в прибыли481 и налоговый манёвр, перераспределивший нагрузку на нефтепереработку (рентабельность которой, напротив, снизилась в разы).

Надо оговориться, что данные официальной статистики нельзя считать полностью достоверными. С одной стороны, рентабельность может занижаться, поскольку занижается прибыль, с другой стороны, она может завышаться, поскольку занижаются отчисления на амортизацию основного капитала. В первом приближении можно считать, что эти факторы уравновешивают друг друга. В любом случае, поскольку у компаний из экспортных отраслей больше возможностей скрывать прибыль посредством экспорта по заниженным ценам, их реальная рентабельность значительно выше, чем у компаний из отраслей, работающих на внутренний рынок482.

В отраслях торговли и услуг, по официальным данным, рентабельность, как правило, не превышает среднюю по экономике, а чаще даже несколько ниже (за исключением связи, бурно развивающейся благодаря огромному неудовлетворённому спросу в начале периода и соответствующему расширению рынка). В то же время в экономической литературе неоднократно отмечалось, что показатели этих отраслей ещё менее достоверны из-за большей доли теневой деятельности и внешнеторговых операций, что позволяет занижать прибыль сильнее483.

Понятие рентабельности в мэйнстримовой экономической науке не идентично понятию нормы прибыли в марксистской политэкономии (т. к. включает непроизводительные расходы), но для нашего анализа это не принципиально. В общем случае они коррелируют между собой, и по ситуации в российской экономике видно, что тенденция к выравниванию нормы прибыли встречает в ней непреодолимые препятствия. Кратко напомним, в чём она состоит. При значительном превышении нормы прибыли над средней по экономике в какой-либо отрасли происходит переток капитала из остальных отраслей до тех пор, пока нехватка капитала в них не приведёт к снижению производства, недостаточности предложения относительно спроса, росту цен и, как следствие, росту нормы прибыли. Одновременно с этим приток капитала в более прибыльную отрасль вызовет рост производства, превышение предложения над спросом, снижение цен и, как следствие, снижение нормы прибыли. Таким образом, норма прибыли выравнивается484.

В российских условиях ни того, ни другого не происходит, т. к. экспортоориентированные отрасли, как правило, защищены как природными (ограниченность числа месторождений полезных ископаемых), так и административными барьерами — монополией крупных корпораций, большинство из которых связаны с государством или высшими чиновниками и могут ограничить проникновение конкурентов в свои отрасли, в т. ч. внеэкономическими методами485. При этом излишек капитала, образующийся в экспортных отраслях, как правило, не перетекает в другие отрасли из-за сохраняющейся разницы в уровне рентабельности (норме прибыли) — его попросту невыгодно туда вкладывать486. Дело доходит до того, что экспортёры предпочитают вкладываться в финансовые инструменты и спекуляции, покупку активов за рубежом, поскольку они приносят более высокую прибыль487 (впрочем, из-за практически гарантированной и намного более быстрой прибыли многие компании не только из отраслей-бенефициаров, но и из отраслей-жертв ценового диспаритета на протяжении практически всего постсоветского периода осуществляли большие финансовые вложения — например, покупку акций и долговых бумаг других компаний или банковские вклады488).

Надо сказать, что значительные и устойчивые различия в рентабельности отмечаются не только между отраслями-бенефициарами и жертвами ценового диспаритета, но и внутри первых489. Так, в ходе исследования предприятий чёрной металлургии при их группировке по экономическому весу (размер, положение в рейтингах, составляемых кредитными агентствами и профильными изданиями, охват рынков и т. п.) было установлено, что рентабельность продаж в первой группе (куда вошли 9 холдингов и корпораций, 6 из которых приведены в разделе 1.3490) на протяжении длительного времени была в разы выше, чем в остальных группах. В то же время в третьей группе (средние и крупные предприятия, не входящие в состав вертикально-интегрированных структур) она была чуть выше нулевого уровня или вовсе отрицательной491.

Вообще говоря, существование в экономике устойчивых различий в норме прибыли — не уникальная ситуация. Ещё в начале 70-х она была отмечена Э. Манделем, который на основе статистических данных показал, что на долгом горизонте существуют немонопольная и монопольная нормы прибыли, причём вторая включает, как он выразился, «среднюю норму сверхприбыли»492. Но в условиях современной России ситуация дошла до крайности, поскольку в «нормальном» положении абсолютной монополии существовать не может — если в некоторой отрасли существует норма прибыли, намного превышающая среднюю, то рано или поздно она привлечёт капиталы, например, из других монополизированных отраслей, что вызовет её понижение493. В России же этому препятствуют не только чисто экономические, но и институциональные или административные барьеры.

Инвестиции в основной капитал. Состояние производственных мощностей и технологическое развитие промышленности​

Следствие устойчивых различий в рентабельности — огромная разница в уровне капиталовложений в разных отраслях. Ситуация здесь схожа с личным потреблением: их объём не только недостаточен для сбалансированного развития экономики, но и их распределение крайне неравномерно. Компании из отраслей-бенефициаров ценового диспаритета нередко имеют избыток средств494, тогда как предприятия отраслей-жертв не только не имеют достаточно собственного капитала для вложений, но и, как было показано выше, в большинстве своём не могут воспользоваться кредитными средствами в нужном объёме и по приемлемым условиям. Таким образом, для них зачастую затруднительно даже простое воспроизводство капитала.

В 2000–2016 годах инвестиции в основной капитал в одной только добыче углеводородов были сопоставимы с вложениями во всей обрабатывающей промышленности вместе взятой495. При этом в последней более половины инвестиций пришлось на 4 отрасли, 3 из которых целиком или почти целиком заняты производством полуфабрикатов и в большой степени ориентированы на экспорт — металлургию, нефтепереработку и химическую промышленность. Лишь пищевая промышленность ориентирована в основном на внутренний рынок, но она в значительной мере контролировалась иностранным капиталом. Высокотехнологичные отрасли получали в разы меньше, чем добыча сырья и производство полуфабрикатов. Так, доля машиностроения и смежных отраслей в общих капиталовложениях снизилась более чем в 2 раза — с 7-8% в 1990–1991 годах до 3% в первой половине 2000-х496. Здесь можно в очередной раз провести параллели с другими зависимыми индустриальными экономиками, ставшими жертвами неолиберальных преобразований: схожая структура инвестиций после их проведения сложилась, например, в Аргентине и Чили497.

Таблица 11. Инвестиции в основной капитал по отраслям в среднем за 2000-2008, 2009-2013 и 2014–2016 годы, % от общего объёма498

2000-20082009-20132014-2016
сельское и лесное хозяйство4,23,83,8
добыча полезных ископаемых15,714,317,5
в т. ч. добыча топливно-энергетических полезных ископаемых14,312,916,0
обрабатывающие производства15,713,715,0
в т. ч.
пищевая и табачная промышленность3,21,81,8
производство кокса и нефтепродуктов1,52,53,1
химическое производство1,51,52,4
производство прочих неметаллических минеральных продуктов1,11,20,7
металлургическое производство2,92,01,7
производство машин и оборудования0,90,60,7
производство электрооборудования, электронного и оптического оборудования0,60,40,6
производство транспортных средств и оборудования1,21,11,5
прочие обрабатывающие отрасли*2,92,42,4
энергетика и водоснабжение6,49,07,4
строительство4,63,32,9
оптовая и розничная торговля; ремонт автотранспорта и бытовых изделий3,53,54,2
транспорт18,223,617,3
в т. ч. трубопроводный транспорт6,36,75,1
финансовая деятельность1,11,41,4
операции с недвижимым имуществом, аренда и предоставление услуг**16,515,219,1

* лёгкая, деревообрабатывающая и целлюлозно-бумажная промышленность, производство резиновых и пластмассовых изделий, готовых металлических изделий
** без научных исследований и разработок

В среднем около 20% всех инвестиций за этот период пришлось на транспортную отрасль (от 15 до 25 процентов в разные годы), из них около трети шло на строительство трубопроводов, т. е. преимущественно на обеспечение экспорта углеводородов. Таким образом, в одну только трубопроводную инфраструктуру было вложено почти столько же, сколько в половину всей обрабатывающей промышленности. Но инфраструктура для вывоза природных ресурсов, построенная в постсоветский период, не ограничивается трубопроводами: мощности российских морских портов за это время выросли в несколько раз, причём основная их часть задействована именно в экспорте, а практически все новые железнодорожные ветки прокладывались к месторождениям или к портам499.

Вложения в большинство производственных отраслей были крайне низкими, тогда как в отрасли торговли и услуг — очень высокими. О причинах говорилось выше: неустойчивость прав собственности и краткосрочность горизонта планирования, предрасполагающие к инвестициям в отрасли с относительно низкой капиталоёмкостью (т. е. более коротким сроком окупаемости вложений)500, а также наличие значительного платёжеспособного спроса со стороны высокодоходных слоёв населения. Так, капиталовложения в операции с недвижимостью и аренду были больше, чем во всю добывающую или обрабатывающую промышленность501. Инвестиции в торговле и ремонте были больше, чем в любой из отраслей обрабатывающей промышленности502 — судя по всему, за счёт строительства большого количества супермаркетов, торговых центров, складов и т. п. (очевидно, что другие элементы основного капитала в торговле несопоставимы по стоимости с промышленными сооружениями и оборудованием). Исследователи отмечают важные изменения в отраслевой структуре капиталовложений после выхода из кризиса 90-х:

«…темпы роста инвестиций в отечественную экономику были весьма высоки до 2008 г. Но… если до 2001 г. этот рост обеспечивался преимущественно за счёт инвестиций в материальное производство… то с 2002 г. … уже за счёт услуг… Невозможно не заметить и связь между характером инвестиционного роста и динамикой нефтяных цен: чем дороже нефть, тем относительно меньше инвестиций идёт в материальное производство и, соответственно, больше в услуги»503.

Так, в 1999–2002 годы больше половины инвестиций в основной капитал приходилось на отрасли материального производства, тогда как после 2002 года бóльшая часть приходилась уже на отрасли сферы услуг, и до начала 2010-х их доля в общем объёме продолжала расти. Одновременно снижалась доля обрабатывающей промышленности (с 15,5-16,5% в 2000–2006 годах до 13-14,5% в 2009–2013 годах)504. Вследствие недостаточного уровня инвестиций и нарастающего технологического отставания её конкурентоспособность продолжала снижаться параллельно бурному росту сферы услуг, что считается одним из характерных признаков «голландской болезни»:

«В результате страна получает сравнительно развитый добывающий сектор экономики, постепенно слабеющую, размывающуюся обрабатывающую промышленность и гипертрофированную относительно своего реального производственного потенциала сферу услуг»505.

Примечательно, что в ходе кризиса 2014–2016 годов при общем падении инвестиций, в т. ч. в обрабатывающую промышленность (где оно составило 19%), вложения в добывающие отрасли заметно выросли (на 11%)506, так что их доля в общем объёме капиталовложений увеличилась с 13,5-15,5% в 2004–2014 годах до 18-19% в 2016–2018 годах. В 2021 году физический объём инвестиций в обрабатывающей промышленности был лишь на 2,5% выше уровня 2013 года, по экономике в целом — на 8%, тогда как в добывающей промышленности — более чем на 17%507; иначе говоря, падение цен на углеводороды в середине 2010-х не помешало опережающему росту капиталовложений. Некоторые авторы связывают это с тем, что добыча полезных ископаемых как основной источник валютных поступлений оказалась в привилегированном положении, и капиталовложения в неё уже практически не подвержены влиянию рыночной конъюнктуры508. При этом в машиностроении инвестиции в основной капитал в 2015–2016 годах сократились примерно на треть и впоследствии не восстановились, несмотря на декларируемую политику импортозамещения и достижения «технологического суверенитета» — в 2021 году они были на 35% ниже, чем в 2014 году (в сопоставимых ценах), а их доля в общем объёме инвестиций сократилась с 0,6% в 2014–2015 годах до 0,3% в 2020–2022 годах509.

Хотя с 2021 года уровень вложений в основной капитал в реальном выражении превышает показатели 2013 года, это произошло за счёт инвестиций в здания и сооружения — в т. ч. строительства транспортной инфраструктуры для адаптации к изменившимся условиям внешней торговли — а также в объекты интеллектуальной собственности (включая программное обеспечение), которые статистика относит к капитальным. В то же время физический объём инвестиций в машины и оборудование (важный показатель с точки зрения технологической модернизации) дважды достигал уровня 2013 года — в 2021 и 2024 годах, но по состоянию на конец 2024 года так и не превысил его510. Кроме того, как отмечают аналитики, рост капиталовложений после 2022 года не сопровождается сопоставимым вводом в действие основных фондов: в 2024–2025 годах разрыв между этими показателями составлял порядка 20 п. п. в среднем по экономике (против 9 п. п. в 2020 году), а в обрабатывающей промышленности и строительстве он был значительно выше. Такое отставание говорит об удлинении сроков ввода фондов, росте объёмов незавершённого строительства, а также росте расходов на поддержание существующих мощностей вместо их расширения и строительства новых511.

Следствие недостаточного уровня инвестиций — рост износа и устаревание машин, оборудования и других составляющих основного капитала. В ходе опросов руководителей предприятий, проводившихся в 2000–2020 годах сотрудниками ИНП РАН, доля опрошенных, отметивших необходимость полной или частичной модернизации, ни разу не опускалась ниже 70%512. По данным тех же опросов с 2000 по 2018 годы от 17 до 30% респондентов в разное время заявляли о том, что объём инвестиций не обеспечивает даже существующий технологический уровень производства, ещё порядка 30% отмечали, что он обеспечивает лишь поддержание существующего технологического уровня, но не более513. Не менее показательны данные официальной статистики о состоянии основных фондов. Их износ по экономике в целом вырос с 35,5% в 1991 году до 40-41% в 2021–2023 годах. При этом в 2010–2018 годах он превышал 46%, а затем резко снизился, что трудно объяснить реальным обновлением основного капитала (коэффициенты обновления и выбытия в эти годы практически не менялись) — скорее всего, это снижение обусловлено изменением методики подсчёта. Доля полностью изношенных фондов выросла с 7,5% в 1993 году до 21,5% в 2021 году514.

За 2004–2021 годы уровень износа в добывающей промышленности увеличился с 55 до 61%, в обрабатывающей — с 48 до 52%, в строительстве — с 40 до 50,5%; на транспорте за 2004–2016 годы износ вырос с 51 до 56% (более ранние данные по отраслям отсутствуют)515. В 2021 году на предприятиях добывающих отраслей (кроме добычи металлических руд) износ основных фондов превышал 50%. В добыче нефти и газа он составлял 63-64%, а доля полностью изношенных фондов — около 27%, т. е. даже в высокорентабельных добывающих отраслях в течение более чем 15 лет уровень инвестиций был недостаточным для своевременного воспроизводства основного капитала. В добыче нефти, вероятно, это объясняется тем, что вместо обновления имеющихся фондов основная часть инвестиций вкладывалась в новые месторождения, из-за чего общая изношенность росла, т. к. ввод новых относительно небольших мощностей не перекрывал износ гораздо бóльших по объёму старых (подробнее см. ниже в этом разделе). Во всех отраслях обрабатывающей промышленности износ превышал 40%, а в подавляющем большинстве был выше 50% (причём в нефтепереработке он составлял 55%, в металлургии — 53%, а доля полностью изношенных фондов в этих отраслях — 29 и 21 процент соответственно)516.

Таблица 12. Уровень износа основных фондов в отраслях материального производства, инфраструктуры и торговле в 2021 году, %

всего40,5
сельское, лесное хозяйство, охота, рыболовство и рыбоводство43,9
добыча полезных ископаемых60,9
обрабатывающие производства52,2
обеспечение электрической энергией, газом и паром; кондиционирование воздуха48,4
водоснабжение; водоотведение, организация сбора и утилизации отходов43,9
строительство50,5
торговля оптовая и розничная; ремонт автотранспортных средств и мотоциклов47,5
транспортировка и хранение57,1

При этом износ машин и оборудования — наиболее технологически значимой составляющей производственного капитала — заметно выше, чем в среднем по всем основным фондам. Так, в начале 2020-х уровень их износа составлял порядка 60%, а в некоторых отраслях был ещё выше517. В те же годы возраст машин и оборудования в среднем по обрабатывающей промышленности составлял, по разным оценкам, 10-12 лет518. В тяжёлой промышленности производственные мощности ещё старше: по состоянию на 2020 год в металлургии их средний возраст составлял 17 лет, в производстве стройматериалов — 14,5, в химической промышленности (включая производство резиновых и пластмассовых изделий) — 13, в деревообработке и целлюлозно-бумажной промышленности — 12,5; в нефтепереработке в 2018 году средний возраст мощностей составлял 19 лет519. Таким образом, их возраст значительно превышает срок службы, который специалисты считают предельным — 7-8 лет520. Зачастую для экономии средств российские предприятия покупают оборудование, бывшее в употреблении: с начала 2000-х до конца 2010-х приобретение подержанной техники российского производства отмечали в разные годы 13-36% представителей предприятий, опрошенных сотрудниками ИНП РАН; не менее распространена была закупка бывших в употреблении машин и оборудования из-за рубежа, это практиковали 15-25% в 2002–2008 годах и 10-13% в 2010–2017 годах521. Таким образом, многие предприятия изначально оснащаются и переоснащаются с использованием не самого современного или просто устаревшего и изношенного оборудования.

Как относительно высокий уровень капиталовложений в экспортоориентированных отраслях соотносится с таким плачевным состоянием основных фондов? Нефтедобыча обладает самыми изношенными мощностями среди крупных отраслей промышленности, что никак не вяжется с большими инвестициями в неё; в схожем положении находятся нефтепереработка и металлургия. Есть несколько объяснений этому видимому противоречию. Во-первых, как говорилось выше, крупные корпорации, господствующие в отрасли, имеют множество возможностей завышать свои расходы, в т. ч. на капитальные вложения, включая туда статьи, не имеющие никакого отношения к производственным инвестициям: строительство административных зданий, расширение авиапарка, приобретение непрофильных активов и т. д.522 Во-вторых, значительная часть инвестиций в основной капитал сырьевых компаний направлена на создание и поддержание активов с короткими сроками службы, непосредственно связанных с извлечением ресурсов (скважин, шахт, карьеров и т. д.), поскольку без их постоянного обновления функционирование таких производств невозможно523. Наконец, можно предположить, что уровень вложений в экспортных отраслях не позволяет своевременно замещать устаревшие и изношенные основные фонды из-за их очень больших объёмов, т. к. они выбывали из производственного процесса в гораздо меньшей степени по сравнению с разоряющимися и закрывающимися обрабатывающими производствами, где оборудование простаивало и консервировалось, продавалось за границу, разбиралось на запчасти или утилизировалось524.

Рассматривая инвестиции в нефтяную промышленность, стоит остановиться на важном для понимания специфики российской экономики вопросе о динамике вложений и производства. После спада 90-х (который был гораздо меньшим, чем в большинстве отраслей промышленности) отрасль стала быстро восстанавливаться, при том что темпы роста инвестиций в неё были заметно ниже. Так, за 2000–2007 годы добыча нефти выросла более чем в 1,5 раза, тогда как инвестиции в сопоставимых ценах — примерно в 1,3 раза525. Конечно, это было обусловлено восстановительным характером роста — до показателей, уже достигнутых отраслью в СССР526. Но кроме того, как отмечают исследователи, в большой степени такому росту поспособствовала активная эксплуатация нефтяными компаниями наиболее продуктивных месторождений и скважин, в т. ч. с использованием агрессивных методов интенсификации добычи, в то время как значительная часть мощностей (у некоторых компаний — до 50% скважин) не работала, а малодебитные скважины выводились из эксплуатации527. В следующий период инвестиции уже заметно опережали добычу: за 2008–2019 годы они выросли в сопоставимых ценах на треть, тогда как производство — лишь на 15%528. Основные причины — истощение прежних месторождений и наращивание добычи на новых, отличающихся сложными условиями и неразвитой инфраструктурой (в Восточной Сибири, на Крайнем Севере и на шельфе), рост доли трудноизвлекаемой нефти в общей добыче529, а также очень слабые ограничения для роста производственных издержек (которые можно переложить в цены для внутренних потребителей или скомпенсировать налоговыми льготами от государства) из-за высокой монополизации отрасли530. Короче говоря, капиталоёмкость стала неуклонно повышаться, тогда как темпы роста снизились. При этом значительная часть выручки отрасли уходит за границу как посредством закупок импортного оборудования и технологий, необходимых для разработки более сложных месторождений (об этом см. в следующем разделе), так и из-за вывода капитала нефтегазовыми компаниями. Таким образом, всё больше вложений требуется для поддержания производства, а также фактически для поддержания уровня чистого экспорта, т. е. вывоза капитала корпорациями (а также государством — путём наращивания валютных резервов)531. По сути на протяжении как минимум прошлого десятилетия основную выгоду от инвестиций получал экспортный сектор и некоторые его подрядчики, а также, отчасти, государственный бюджет, благодаря росту поступлений (хотя и этот рост постепенно замедлялся из-за расширения налоговых льгот в нефтегазовом секторе для всё того же стимулирования роста его производства532). В то же время потребность в этих инвестициях стала причиной роста издержек всей остальной экономики из-за постоянного повышения внутренних цен на энергоносители. Можно сказать, что поддержание нефтегазового сектора с определённого момента стало едва ли не самоцелью, при этом требуя всё больших средств, тогда как эти инвестиции могли быть потрачены с большей отдачей — на повышение продуктивности нынешних месторождений и эффективности отрасли, а не на новые проекты, требующие больших затрат533.

Таблица 13. Отношение затрат на технологические инновации к инвестициям в основной капитал в некоторых отраслях промышленности в среднем за соответствующий период, %534

2010-20112012-20132014-2015
добыча топливно-энергетических полезных ископаемых4,54,85,3
производство машин и оборудования181617
химическое производство202418
металлургия и производство готовых металлических изделий373021
производство кокса и нефтепродуктов293935
производство транспортных средств и оборудования344841
производство электрооборудования, электронного и оптического оборудования636673
2017-2018
добыча полезных ископаемых5,5
производство химических веществ и химических продуктов12
производство машин и оборудования23
производство металлургическое24
производство электрического оборудования25
производство кокса и нефтепродуктов33
производство автотранспортных средств34
производство прочих транспортных средств и оборудования49
производство готовых металлических изделий, кроме машин и оборудования62
производство компьютеров, электронных и оптических изделий78

Несмотря на относительно большие объёмы капиталовложений, технологический уровень и инновационность российской нефтедобычи и нефтепереработки находятся на достаточно низком уровне (о чём уже говорилось в разделе 2.4), причём он низок в т. ч. по сравнению со многими другими отраслями промышленности. При сравнении статистических данных о расходах на инновации и инвестициях в основной капитал535 видно, что в добыче топливно-энергетических полезных ископаемых в прошлом десятилетии на инновации тратились суммы, эквивалентные 4-6% вложений в основные фонды. Схожая ситуация была в других отраслях-бенефициарах ценового диспаритета. В среднем за 2010-2015 и 2017–2018 годы на нефтепереработку, металлургию и производство металлических изделий пришлось почти 45% всех расходов на инновации в обрабатывающей промышленности. В то же время расходы на инновации в металлургии (вместе с металлообработкой) в 2010–2011 годах соответствовали 37% их инвестиций в основной капитал, а в 2014–2015 годах они упали до 21%. В 2017–2018 годах в металлургии (без металлообработки) на расходы на инновации приходилось лишь четверть вложений в основной капитал. В нефтепереработке они составляли порядка трети инвестиций. При этом наибольшую долю расходы на инновации составляли в капиталовложениях некоторых из отраслей-жертв ценового диспаритета, в особенности тех, где был широко представлен иностранный капитал. Так, в производстве электрооборудования, электронного и оптического оборудования в течение всего рассматриваемого периода они превышали 60%, а в 2013–2014 годах составляли 70-75%. В 2017–2018 годах доля расходов на инновации в инвестициях была наибольшей в производстве компьютеров, электронной и оптической техники, металлообработке и производстве транспортных средств, кроме автотранспорта. По объёму расходов на инновации металлообработка и транспортное машиностроение сопоставимы с нефтепереработкой, хотя общие объёмы капиталовложений в этих отраслях были в 3-4 раза меньше.

Характерный пример технологической политики нефтедобывающих компаний — большое количество оборудования из Китая, закупаемого по причине его дешевизны и отличающегося низким качеством. В конце 2000-х и в начале 2010-х на Китай приходилось больше половины всех поставляемых буровых установок; очень активно китайское оборудование для отрасли импортировалось и во второй половине прошлого десятилетия из-за санкций на поставки из США и европейских стран. Более того, зачастую формально произведённое в России оборудование для отрасли на деле собирается из китайских запчастей536.

В схожем положении находится металлургическая промышленность. По состоянию на 2020 год доля оборудования, введённого до 2000 года, превышала здесь 40%537. В ходе опроса, проведённого в 2019 году среди представителей предприятий металлургии и производства металлических изделий, доля отметивших физическую изношенность оборудования, его моральное устаревание и использование устаревших технологий в числе наиболее важных проблем, сдерживающих развитие, была наибольшей из всех отраслей тяжёлой промышленности — 41, 48 и 31 процент соответственно. Основным сдерживающим фактором для внедрения передовых технологий была названа их несовместимость с имеющимся оборудованием (в частности, из-за его устаревания) — его отметили 72% опрошенных538. Об этой проблеме металлургии говорят и промышленники из смежных отраслей — металлообработки и машиностроения539.

Компании из отраслей-бенефициаров ценового диспаритета реже инвестируют в передовые технологии из-за извлечения инсайдерской ренты и отсутствия острой необходимости снижать производственные издержки, поскольку многие из них занимают на внутреннем рынке положение, близкое к монопольному. В лучшем случае они поддерживают текущее состояние производственных мощностей и осуществляют их частичную модернизацию540. Из-за борьбы за инсайдерский контроль над предприятиями, их владельцы и менеджмент, как правило, заинтересованы в первую очередь во вложениях с коротким сроком окупаемости, к которым не относится глубокое техническое перевооружение541.

Таким образом, конфигурация экономики, сложившаяся в начале 2000-х, привела к тому, что промышленность в целом (за исключением нескольких отраслей) не может самостоятельно поддерживать собственное развитие.

1. Производители сырья из-за своего близкого к монопольному положения не имеют экономической необходимости повышать производительность и технологичность производства, вкладываться в НИОКР. Им достаточно поддерживать на ходу старые мощности, доставшиеся от СССР, и расширять их, если это будет экономически оправдано, т. е. в условиях высоких цен на сырьё. Но в долгосрочной перспективе ориентация на экстенсивные методы добычи и наращивание экспорта сырья ведёт в тупик, поскольку старые месторождения истощаются, а разработка новых требует больших вложений, которые для сырьевых компаний, с одной стороны, невыгодны, поскольку не сулят быстрых прибылей, а с другой — не всегда возможны из-за отсутствия необходимых технологий и достаточно квалифицированного персонала542. По этим же причинам большинство производителей сырья практически не вкладывается в его переработку, за исключением производства полуфабрикатов.

Поведение контролируемых государством сырьевых корпораций в этом отношении отличается незначительно. Вместо повышения продуктивности нынешних месторождений и наращивания глубокой переработки запускаются новые мегапроекты (месторождения в труднодоступных регионах, гигантские заводы по производству полуфабрикатов, трубопроводы и другая транспортная инфраструктура для экспорта), которые дают возможность «освоить» выделяемые государством средства, т. е. извлечь большие объёмы инсайдерской ренты через завышение расходов и аффилированных подрядчиков543.

2. У производителей конечной продукции необходимость повышать производительность и технологичность, разумеется, есть, но нет финансовых возможностей из-за потерь от ценового диспаритета, узости внутреннего рынка и низкой конкурентоспособности на внешних рынках, государственной денежно-кредитной политики и сложившейся конфигурации банковской системы (а также из-за всё того же извлечения инсайдерской ренты).

Из-за этого технологическое отставание от других стран в промышленности не сокращается, а, вероятно, даже растёт. К примеру, показатели наукоёмкости продукции (рассчитанные как отношение затрат на исследования и разработки к выручке от продаж) в России ниже, чем в США в разы, а в некоторых отраслях — на порядок: в 2017 году в промышленном производстве в целом наукоёмкость составляла 0,3% против 4,74%, по всем машиностроительным отраслям в целом — 0,84% против 6,45%, в транспортном машиностроении — 0,72% против 4,54%544.

Как следствие, российская промышленность отличается крайне низким уровнем производительности труда по сравнению не только со странами центра, но и со многими индустриальными полупериферийными странами545. Основные причины — технологическая отсталость и недостаточная капиталовооружённость (т. е. нехватка капитальных вложений)546. За исключением отдельных отраслей со значительным присутствием иностранного капитала (например, автомобильной и пищевой промышленности), механизация и автоматизация труда в течение всего постсоветского периода оставались на уровне позднего СССР, а нередко даже снижались из-за растущего износа оборудования, замены более дорогой и сложной техники более простой и дешёвой, а автоматизированных операций ручными547.

Из-за дорогого сырья, низкой технологичности производства и высоких накладных расходов промышленная продукция оказывается неконкурентоспособной по сравнению с импортом из стран центра и Китая548. Особенно ярко это проявляется в машиностроении и металлообработке549. К примеру, в 2024 году цена одних и тех же деталей для сельскохозяйственной техники (шестерней) российского производства была в 1,6-2 раза выше, чем китайского (а до введения санкций запчасти российского производства проигрывали по цене японским). При этом металлические заготовки для них были дороже в 3,5-4,5 раза, накладные расходы (включающие, например, коммунальные услуги) — выше в 2-5 раз, в то время как удельные расходы на оплату труда были даже ниже (зачастую в 1,5-2 раза)550.

В результате обрабатывающая промышленность проигрывает конкуренцию и вытесняется импортом, тогда как отечественные предприятия сокращают выпуск. Мы рассмотрим обе эти тенденции далее.

Динамика промышленного производства​

В качестве индикатора развития промышленности в постсоветский период можно рассматривать динамику производства в разных отраслях.

Таблица 14. Индексы производства по отраслям в 2008, 2014 и 2016 годах, % от уровня 1991 года551

200820142016
производство резиновых и пластмассовых изделий124220220
добыча топливно-энергетических полезных ископаемых116126129
химическое производство87110123
производство электрооборудования, электронного и оптического оборудования139131119
целлюлозно-бумажное производство; издательство и полиграфия128117111
пищевая и табачная промышленность86102106
металлургия и производство готовых металлических изделий9810495
производство кокса и нефтепродуктов809795
обрабатывающая промышленность в целом849186
производство транспортных средств и оборудования697566
обработка древесины и производство изделий из дерева545151
производство прочих неметаллических минеральных продуктов655649
производство машин и оборудования615046
текстильное и швейное производство262523

К середине 2010-х нарастили выпуск и превысили показатели 1991 года или приблизились к ним отрасли-бенефициары ценового диспаритета (добыча углеводородов, химическая промышленность, металлургия, нефтепереработка), отрасли с большим присутствием иностранного капитала (производство электрооборудования, пищевая и целлюлозно-бумажная промышленность) или отрасли, которые в СССР были развиты относительно слабо (производство резиновых и пластмассовых изделий). В то же время почти везде прирост относительно уровня 1991 года был крайне незначительным — не более 15-30%. Иными словами, даже наиболее успешные отрасли смогли лишь восстановить выпуск до достигнутого ранее, и после этого их рост был минимальным (при этом надо помнить, что в 1991 году промышленность уже переживала серьёзный спад). Отрасли-жертвы ценового диспаритета, ориентированные на внутренний рынок и контролируемые российским капиталом (такие как лёгкая промышленность и производство строительных материалов), значительно сократили объём выпуска; в частности, очень сильно пострадало машиностроение, где с начала 2010-х выпуск колебался на уровне половины от объёмов 1991 года.

Показательно, что после кризиса 2008 года во многих относительно успешных отраслях рост практически остановился или даже началось снижение (например, в целлюлозно-бумажной, электронной и электротехнической промышленности), а часть ориентированных на внутренний рынок (машиностроение, производство стройматериалов) испытали новый спад. Около половины отраслей в 2013–2014 годах производили меньше продукции, чем в 2008 году. Иными словами, в начале 2010-х в обрабатывающей промышленности за исключением нескольких (в основном экспортоориентированных) отраслей был явно заметен упадок или по меньшей мере стагнация. Ниже будет показано, что уже тогда прежние источники роста оказались исчерпаны, и экономическая модель 2000-х зашла в тупик.

Начиная с 2017 года однозначно сопоставимые с предыдущим периодом данные по большинству отраслей отсутствуют, поэтому целесообразно рассмотреть динамику добывающей и обрабатывающей промышленности в целом. Показатели в сборниках разных лет заметно различаются (в т. ч. из-за корректировки методики Росстата и регулярных пересмотров данных — причём, как правило, в большую сторону552), но итоговые индексы за несколько лет позволяют подтвердить сказанное выше. Хотя за 2017–2021 годы рост обрабатывающей промышленности был несколько больше, чем добывающей — 117-125% против 111-113% (что во многом обусловлено сокращением добычи сырья в 2020 году из-за спада мирового спроса во время коронакризиса), это не переломило общей тенденции постсоветского периода: в 2021 году в добывающей промышленности индекс производства относительно 1991 года составил около 125%, в обрабатывающей, по разным данным, — от 106 до 114%553.

По альтернативным оценкам, спад в некоторых обрабатывающих отраслях был куда сильнее: так, в начале 2010-х объём производства в машиностроении и металлообработке составлял чуть больше трети от уровня 1991 года, а в инвестиционном машиностроении — менее 1/5 от уровня 1990 года554. В основном эти оценки основываются на официальных данных о физических объёмах производства, которые весьма показательны сами по себе. По некоторым ключевым для самостоятельного промышленного развития видам продукции спад был огромным, зачастую на порядок: например, металлорежущих станков — с 74 тыс. в 1990 году до 7,2 тыс. в 2021 году, станков с ЧПУ — с 16,7 тыс. до 563 штук соответственно, кузнечно-прессовых машин — с 27 до 6 тыс. соответственно, подшипников — с 784 до 42 млн соответственно555.

Наряду с объёмами производства состояние разных отраслей промышленности хорошо иллюстрирует загрузка производственных мощностей. Поскольку у отраслей-бенефициаров ценового диспаритета есть гораздо более ёмкий мировой рынок сбыта, это ведёт к более высокому уровню использования мощностей (что помимо прочего снижает удельные издержки производства). Отрасли-жертвы ценового диспаритета из-за слабого внутреннего спроса и конкуренции с иностранными поставщиками не могут поддерживать высокий уровень загрузки и имеют большие объёмы постоянно простаивающих мощностей, в основном оставшихся у них со времён СССР, где спрос на их продукцию был намного выше556 (при том, что в отраслях-жертвах ценового диспаритета происходило активное сокращение мощностей557). Это дополнительно ухудшает их финансовое положение, в т. ч. потому что незагруженные мощности всё равно требуют затрат на их поддержание. Кроме того, загрузка их мощностей отличается гораздо большей нестабильностью. В экспортных производствах с середины 2000-х она, как правило, колебалась в пределах 10 п. п. (за исключением короткого спада во время мирового кризиса), тогда как в производствах продукции на внутренний рынок колебания доходили до 15-20 п. п. и более. Характерно, что ни снижение мировых цен на сырьё, ни стагнация российской экономики в середине 2010-х не оказали большого влияния на уровень использования мощностей в экспортных отраслях, в отличие от отраслей внутреннего рынка, загрузка большинства из которых заметно снизилась по сравнению с началом десятилетия и с 2000-ми годами.

Рисунок 26. Уровень использования производственных мощностей в производстве продукции отраслей-бенефициаров и жертв ценового диспаритета, %558
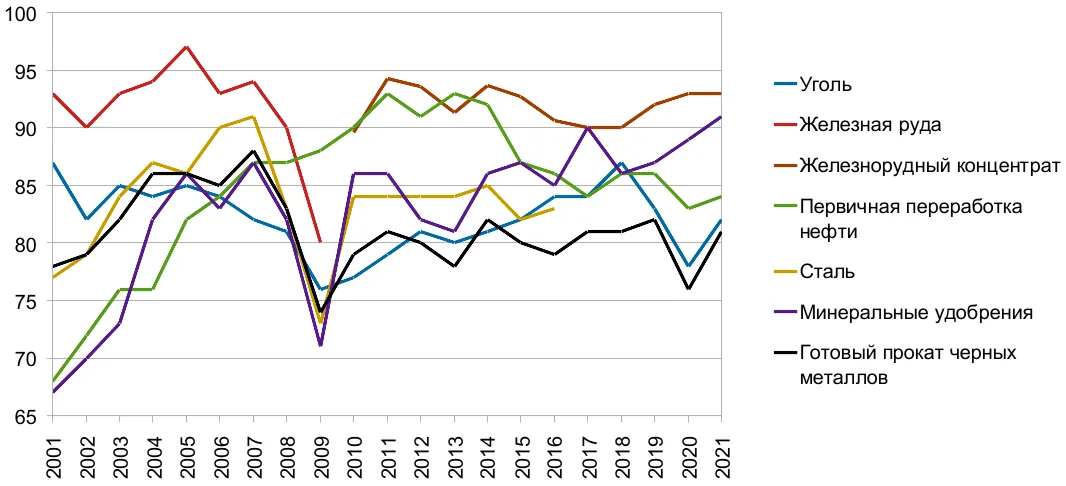
Уровень использования производственных мощностей в производстве продукции отраслей-бенефициаров и жертв ценового диспаритета, %

Уровень использования производственных мощностей в производстве продукции отраслей-бенефициаров и жертв ценового диспаритета, %

Одним из факторов экономического роста после 2022 года было повышение уровня загрузки мощностей в производстве конечной продукции из-за роста ВПК и импортозамещения. Впрочем, даже в 2023–2024 годах для многих видов товаров он оставался в пределах 40-50%, т. е. намного ниже, чем в среднем для сырья и полуфабрикатов и зачастую ниже, чем для этих же товаров в середине 2000-х559.

Согласно подсчётам на основе данных Росстата о динамике выпуска по отдельным видам промышленной продукции, за 2000–2016 годы снизилось производство по каждому третьему виду продукции обрабатывающей промышленности и по 40% видам машин и оборудования, причём «в 2016 г. по 56% видов обрабатывающих производств и по 68% видов производства машин и оборудования производилось меньше продукции, чем в 2007 г.»560. По сути это означает всё большее снижение как технологического уровня, так и самостоятельности промышленности (и как следствие, всей экономики). В частности, сократился удельный вес более передовых и технологичных отраслей, а доля более старых, напротив, выросла. По некоторым оценкам, с середины 90-х до середины 2010-х доля отраслей т. н. пятого технологического уклада (микроэлектроника и другие отрасли, связанные с информационными технологиями) в ВВП снизилась с 20 до 10%, четвёртого (машиностроение, в т. ч. автомобильная промышленность и самолётостроение, приборостроение, органическая химия) — с 60 до 50%, тогда как третьего (добыча полезных ископаемых, металлургия и другие отрасли, доминировавшие в конце XIX века) — выросла с 20 до 30%561. Машиностроение — одна из ключевых для современной промышленности отраслей — теперь занимает очень незначительное место в общем объёме продукции обрабатывающих производств: в середине 2010-х в России на неё приходилось около 19%, тогда как во Франции и США — 32%, в Германии — 45%, в Японии — 47%562. Не менее велико отставание в технологичности производимой продукции. К примеру, в Японии в конце 2010-х станки с ЧПУ составляли более 90% всех выпускаемых станков, в Германии и США — более 70%, в Китае — около 30%, тогда как в России их доля составляла менее 10%, включая доукомплектованные ЧПУ обычные станки563.

Параллельно со снижением объёмов производства и ростом технологического отставания в машиностроении и других отраслях, составляющих основу современной промышленности, их продукция постепенно замещалась импортом. В следующем разделе мы рассмотрим этот процесс и некоторые его специфические черты.

5.2. Зависимость от импорта​

Важная особенность российской экономики, характеризующая её как зависимую — крайне высокая доля импорта, причём не только среди конечной продукции (средств производства и потребительских товаров), но и среди промежуточной, необходимой для производства (сырьё, полуфабрикаты, комплектующие и т. д.), а также зависимость от современных производственных технологий.

Импорт составлял почти 25% ВВП с конца 90-х до середины 2000-х и 20-22% в 2004–2021 годах564. Для одной из крупнейших экономик мира и страны с большим индустриальным сектором это очень высокий уровень. Так, в прошлом десятилетии доля импорта составляла около 21% ВВП, среди крупных экономик она была выше лишь в Германии — около 35% и в Индии — около 24%, тогда как в Китае — 18,5%, в Японии — 17%, в США — около 15%565.

С 2004 года машины, оборудование и транспортные средства составляют более 40% от общей стоимости импорта. В среднем за 2010–2020 годы на них приходилось 47%, ещё более 15% — на продукцию химической промышленности. Таким образом, промышленная продукция составляет почти 2/3 импорта (и после 2022 года её доля не снизилась)566. По оценкам на основе данных ОЭСР, в конце 2010-х на импорт приходилось около 43% всего потребления продукции обрабатывающей промышленности в стране567; как будет показано далее, в некоторых ключевых отраслях его доля ещё выше.

В сфере средств производства зависимость можно считать критической: по разным оценкам, на рубеже 2010-х и 2020-х годов порядка 75-85% машин и оборудования, используемых для валового накопления основного капитала (т. е. в основном инвестиционной техники) ввозились из-за рубежа568. Собственная производственная база не способна обеспечить развитие (а зачастую — даже поддержание) отраслей, составляющих основу экономики — например, добывающей промышленности, нефтепереработки, металлообработки и машиностроения.

Приведём несколько примеров. По данным Минпромторга, в 2017 году 78,5% приобретаемых в стране металлорежущих станков приходилось на импорт569. В середине 2010-х внутреннее производство составляло около 30% внутреннего потребления в натуральном выражении и менее 10% в денежном, т. е. внутри страны производились более простые и дешёвые станки, тогда как импортировались более дорогие570. По данным Росстата, производство станков снизилось с 9 тыс. в 2000 году до 5 тыс. в 2005–2008 годах — уровень, который был превышен лишь в 2020 году571. В 2010–2019 годах производилось 2,8-4,6 тыс. станков, тогда как ввозилось 500-800 тыс. (кроме 2015–2016 годов, когда импорт составлял 300-400 тыс.). Таким образом, разрыв между производством и импортом составлял более 100 раз572. При этом в импорте преобладали наиболее дорогие высокотехнологичные станки и оборудование с ЧПУ, тогда как внутреннее производство станков с ЧПУ выросло незначительно (563 штук в 2021 году против 430 штук в 2008 году)573. Ситуация не изменилась и после 2022 года, несмотря на заметный рост внутреннего производства: так, в 2024 году доля импортных станков на рынке составляла 75%, а в некоторых высокотехнологичных отраслях она приближалась к 100% (в том году выпуск станков составил почти 13 тыс., станков с ЧПУ — более 960)574. Другой пример — столь же необходимое для машиностроения литейное оборудование. По состоянию на середину 2010-х импортировалось порядка 2/3 литейных машин, а некоторые виды этого оборудования в России не производились вовсе575.

Схожая ситуация наблюдается с техникой для нефтегазовой отрасли. Только за 2005–2010 годы доля отечественных машин и оборудования в закупках снизилась с 51 до 41%. Доля импортного бурового оборудования в общих поставках в конце 2000-х превысила 2/3 (причём на Китай приходилось более половины)576. По данным Минпромторга, в 2019 году доля импортного оборудования в нефтегазовой отрасли составляла 45%, несколько снизившись по сравнению с серединой десятилетия (60% в 2014 году и 53% в 2017 году). Но в более технологичном сегменте положение хуже: доля зарубежной техники для увеличения нефтеотдачи (в т. ч. для бурения наклонно-направленных и горизонтальных скважин) составляла 61% общего парка, оборудования для нефтепереработки — 49%, оборудования для производства сжиженного природного газа (СПГ) и для реализации шельфовых проектов — 68%, геологоразведочного оборудования — 48%577. По оценкам ведомства на вторую половину 2010-х, среди самого сложного оборудования (для добычи углеводородов на шельфе, гидроразрыва пласта, добычи трудноизвлекаемой нефти, модернизации нефтеперерабатывающих заводов) импорт достигал 90%578. По некоторым данным, в таком же положении находится угледобыча. К примеру, в Кемеровской области, где добывается около 60% российского угля, несмотря на сокращение машиностроительного импорта в несколько раз в 2015 году из-за роста курса валют, на него приходилась бóльшая часть поставок. В натуральном выражении импорт составлял 60% всего нового оборудования для отрасли, а в денежном — 78%, причём среди оборудования для добычи угля импорт в натуральном выражении составлял 88%, для проходки и подготовки угледобычи — 67%579.

Похожие цифры можно привести по подавляющему большинству подотраслей машиностроения. Ограничимся ещё одним примером — дорожно-строительной техникой. По данным ассоциации Росспецмаш, доля российской техники на рынке составляла 22% в 2022 году, а на следующий год она снизилась до 16% (вероятно, из-за потери доступа к зарубежным комплектующим, что вызвало сокращение производства — см. далее в этом разделе). В 2023 году на импорт в натуральном выражении приходилось 59% грейдеров, 72% бульдозеров и 88-98% дорожных катков, фронтальных погрузчиков, экскаваторов и асфальтоукладчиков580.

Важный аспект зависимости производственной сферы — замещение импортом отечественной продукции не только в части оборудования, но и в части сырья, полуфабрикатов и комплектующих. В экономической литературе отмечается, что, как правило, это происходит из-за потребности производителей конечной продукции в более качественных и технологичных компонентах (в целях расширения присутствия на рынке и успешной конкуренции с импортом), которую их поставщики внутри страны не могут удовлетворить по приемлемой цене, в результате чего целые производственные цепочки могут отсекаться и замещаться поставками из-за рубежа581. Многие товары, формально произведённые в России, на деле практически полностью состоят из импортных материалов. Есть целые отрасли, где до недавнего времени доминировали иностранные компании, построившие «отвёрточные» производства и собиравшие продукцию из готовых запчастей — например, автомобильная промышленность или производство бытовой техники и потребительской электроники; кроме того, многие российские производства полного цикла сами превращаются в сборочные, отказываясь от изготовления комплектующих и замещая их импортом582.

По данным Росстата, удельный вес промежуточных товаров в общем объёме импорта вырос с 37% в 2006 году до 42% в 2019–2020 годах, при том, что импорт в текущих долларовых ценах за это время вырос примерно в полтора раза583. Резкий рост доли импорта в промежуточной продукции произошёл с середины 2000-х до середины 2010-х, что можно считать одним из проявлений «голландской болезни». Так, его удельный вес затратах на сырье, материалы и комплектующие в общем машиностроении вырос с 13 до 30 процентов за 2005–2013 годы, в транспортном машиностроении — с 12 до 42,5 процентов за 2006–2013 годы (в частности, в автомобилестроении — с 10% в 2005 году до 56% в 2013 году), в производстве резиновых и пластмассовых изделий — с 16,5 до 25,5 процентов за те же годы584.

По состоянию на середину 2010-х максимальная зависимость от производственного импорта была характерна для лёгкой, фармацевтической, автомобильной и электронной промышленности, а также производства медицинской техники. При этом сильнее остальных от него зависят высокотехнологичные предприятия585. По результатам расчётов на основе данных ОЭСР о межстрановых и межотраслевых балансах за 2018 год, на импорт в стоимостном выражении приходилось 88,5% промежуточной продукции в автомобильной промышленности, 70% в производстве компьютеров и электроники, 65,5% в производстве изделий из резины и пластика, 62,5% в производстве электрооборудования, 62% в прочем транспортном машиностроении, 60,5% в общем машиностроении, 57,5% в лёгкой, обувной и кожевенной промышленности586.

Опять же, можно привести примеры конкретных видов продукции — ими особенно богаты машиностроение и смежные отрасли. В 2013 году российские бытовые электроприборы на 85% состояли из зарубежных комплектующих; в станкостроении по состоянию на 2017 год импортировались от 40 до 70 процентов комплектующих в зависимости от категории (а по некоторым видам компонентов импорт составлял 80-90%)587. В некоторых ключевых для экономики видах техники, выпускаемых внутри страны, самые дорогие и высокотехнологичные узлы ввозятся из-за рубежа — например, в оборудовании для добычи и переработки нефти и газа588, станках589, энергетическом оборудовании (газовых турбинах, особенно большой мощности)590, сельскохозяйственной и специальной технике591. Впрочем, это же относится и к относительно простым видам комплектующих, таким как подшипники или электронные компоненты — например, конденсаторы. В 2020–2022 годах доля подшипников отечественного производства на рынке оценивалась в 23-25%592. В 2019 году объём российского рынка конденсаторов оценивался в 4 млрд штук, тогда как объём внутреннего производства — в 49 млн, т. е. чуть больше 1% внутреннего потребления593.

В других обрабатывающих отраслях положение отличается лишь тем, что импортная промежуточная продукция, как правило, преобладает лишь в самых высокотехнологичных сегментах. Например, хотя в химической промышленности в целом уровень зависимости от импорта в 2013 году составлял лишь 17,5%, в более сложных подотраслях он был в разы выше: в производстве химических средств защиты растений (пестицидов) и прочих агрохимических продуктов — более 74%, в производстве искусственных и синтетических волокон — 43%594. Для нефтепереработки и нефтехимии критически важны поставки катализаторов (на начало 2022 года зависимость от импорта здесь составляла 70-80%, а по отдельным категориям — до 100%) и присадок к топливу595. Крайне велика зависимость фармацевтической промышленности: по разным оценкам, она составляет 45-50% в денежном выражении и 75-80% в натуральном596.

Важно подчеркнуть, что рост доли импорта, особенно в сфере средств производства и промежуточных товаров, напрямую связан с недостаточными инвестициями (т. е. низким уровнем накопления капитала в большинстве производственных отраслей, о причинах которого говорилось в главе 4) и, как следствие, технологической отсталостью основной части обрабатывающей промышленности:

«…проблемой российской промышленности нужно считать не её зависимость от импорта как таковую и не вовлеченность российской промышленности в систему международного разделения труда. Дело в технологической отсталости российских производственных цепочек, которые принудительно прерывают производители продукции, потенциально востребованной на рынке, напрямую используя высококачественные импортные сырье, материалы и комплектующие»597.

Показательно, что до разрыва экономических связей со странами центра и их союзниками в 2022 году ослабление рубля уже достаточно долгое время не способствовало повышению конкурентоспособности отечественной конечной продукции и импортозамещению598: зависимость от импортного сырья, комплектующих и технологий настолько велика, что от них невозможно отказаться или заместить отечественными, которые отсутствуют или отличаются гораздо худшим качеством599. Так, в ходе опросов представителей промышленных предприятий, проведённых сотрудниками ВШЭ, отсутствие отечественных аналогов среди машин и оборудования отметили 30% в 2018 году и 39% в 2022 году, среди деталей, компонентов и агрегатов — 27% и 34% соответственно, среди сырья и материалов — 20% и 31% соответственно. В 2022 году доля отметивших более высокое качество импортной продукции как причину её использования, превышала 60% во всех отраслях, а в автомобильной и текстильной промышленности она приближалась к 90%; тогда же отсутствие аналогов импортной продукции отмечали от 40% опрошенных в металлургии до 70% в электронной и электротехнической промышленности600. Как следствие, производственные издержки предприятий растут пропорционально изменению валютного курса601. Об этом, в частности, говорят результаты опросов менеджмента: доля производств, для которых курсы основных валют (доллара и евро) имели среднее или большое значение, увеличилась с менее чем 40% весной 2008 года до 2/3 весной 2021 года (причём в 2021 году курсы валют имели большое значение для каждого третьего предприятия). Основными причинами были необходимость закупать сырьё и комплектующие (доля соответствующих ответов выросла с 44% весной 2008 до 61-68% во второй половине 2010-х и несколько снизилась — до 55% — весной 2021 года), а также машины и оборудование (доля соответствующих ответов за все годы опросов только один раз — в самый разгар кризиса, весной 2015 года — была ниже 40%; весной 2008 года она составляла 47%, весной 2021 года — 52%)602.

Таким образом, перевооружение и модернизация промышленности невозможны без наращивания импорта оборудования, комплектующих и технологий, для чего, в свою очередь, необходимо либо нарастить экспорт, либо значительно сократить вывоз капитала (последнее отчасти произошло после 2022 года, но затронуло главным образом отрасли, связанные с ВПК603).

Очень велика доля производственного импорта в агропромышленном комплексе: успехи сельского хозяйства и пищевой промышленности в последние десятилетия в значительной степени обеспечивались ввозом техники, семян, технологий и т. д. Так, в 2021–2023 годах порядка 40-45% сельскохозяйственной техники поставлялось из-за рубежа604. Эта техника практически не может обойтись без импортных запчастей и расходных материалов — не только крупных и сложных узлов (например, электроники или гидравлики), но даже машинного масла и фильтров605. В те же годы на импорт приходилось 45-55% оборудования для пищевой промышленности606, причём в некоторых сегментах его доля намного выше и не снижается: в 2025 году в мясной, птицеперерабатывающей и сахарной промышленности она составляла около 70%, в масложировой и хлебопекарной отраслях, а также в сегменте фасовки и упаковки — около 80%607. Пищевая промышленность также остро нуждается в импорте некоторых видов сырья и полуфабрикатов, производство которых в России незначительно — например, заквасок для кисломолочных продуктов и хмеля для пивоварения608.

Сельское хозяйство зависит от зарубежного семенного материала не в меньшей степени, чем от оборудования. В 2022 году на импорт приходилось более 56% семян соевых бобов, 58% семян кукурузы, почти 70% семян рапса, более 75% семян подсолнечника, более 93% семян картофеля, более 98% семян сахарной свёклы; также преобладают импортные семена овощей — в 2020 году, по некоторым оценкам, на них приходилось более 80% посевных площадей в товарном овощеводстве609. Результатом сокращения закупок за рубежом и попыток перейти на отечественные семена стало снижение урожая (например, свёклы и подсолнечника, чьи семена российской селекции заметно хуже по своим качественным характеристикам, в т. ч. урожайности)610.

Российское животноводство критически нуждается в импорте кормовых добавок, ветеринарных препаратов и племенного материала. Некоторые аминокислоты в стране не производятся вообще, другие же (как и витамины) — в явно недостаточном объёме611. В 2021 году из-за рубежа поставлялись 90% кормовых добавок для производства комбикормов и 70% ветеринарных препаратов612. Доля импортного скота в 2017 году превышала 43% поголовья племенных животных, а среди крупного рогатого скота молочного направления импорт достигал 60%613. По данным Росптицесоюза, в мясном птицеводстве из-за рубежа завозится 98% племенной продукции (яиц и птиц-прародителей)614.

Крайне велика доля импорта в сфере потребительских товаров, особенно в некоторых сегментах (например, в продукции текстильной, обувной и кожевенной промышленности — 75%, товарах для детей, кроме детского питания — 65%, лекарствах — около 55%615). Официальная статистика не отражает реальный уровень зависимости потребительского рынка от внешней торговли, поскольку не берёт в расчёт происхождение промежуточной продукции. По её данным, на розничном рынке потребительских товаров на импорт приходилось 42-44% в начале 2010-х и 38-39% в 2019–2021 годах616 — иными словами, более трети личного потребления товаров напрямую обеспечивается иностранной продукцией и непосредственно зависит от зарубежных поставщиков. При этом среди продуктов питания на импорт приходилось лишь 28%, но его доля в розничной торговле непродовольственными товарами составила 75%617. Однако в этих данных не учитывается продукция, произведённая в России из импортного сырья и комплектующих. По некоторым оценкам, в начале 2010-х годов в потребительских товарах с учётом промежуточной продукции доля импорта составляла около 2/3618. В этом состоит одна из основных причин всплесков инфляции при падении курса рубля (например, в 2014–2015 годах).

Резюмируя сказанное в этом разделе, нужно ещё раз подчеркнуть крайне высокую зависимость от импорта базовых для функционирования и развития экономики отраслей. Она является проблемой в первую очередь, потому что без импорта невозможна работа самых сложных и высокотехнологичных производств, а также модернизация экономики в целом619. Зависимость такого рода нередко называют технологической620, подразумевая необходимые для развития стран полупериферии и периферии передовые технологии и соответствующие товары, полную или частичную монополию на которые, как правило, удерживают страны центра621. Сочетание экспортно-сырьевой ориентации, ценового диспаритета и других описанных выше особенностей экономики предопределяет низкий уровень инвестиций в отрасли, производящие конечную продукцию (в особенности средства производства), и их деградацию, что становится фактором, усиливающим технологическую зависимость622. В свою очередь сочетание экспортно-сырьевой ориентации и технологической зависимости определяет место России в мировом разделении труда как поставщика сырья и полуфабрикатов и преобладание экспорта трудоёмких товаров в обмен на импорт капиталоёмких623.

После 2022 года ситуация не претерпела значительных изменений — лишь отчасти поменялись направления экспорта и импорта. По-прежнему преобладает экспорт сырья и полуфабрикатов, но теперь основными рынками для них стали крупные азиатские страны, такие как Китай, Индия и Турция. Впрочем, продажи в страны центра продолжаются, как прямые (например, СПГ), так и опосредованные (например, нефтепродукты индийского производства из российской нефти). Несколько снизился в объёмах, но продолжается импорт высокотехнологичных товаров (в т. ч. промышленного оборудования) из стран метрополии, главным образом обходными путями — через посредников в Китае, странах СНГ и Ближнего Востока624. Отчасти продукция первых была замещена выпущенной в Китае и других азиатских странах, но фактически это означает лишь смену одного источника зависимости на другой.

Типичный для периферийных экономик вывоз сырья и ввоз переработанной из него продукции характерен для большинства отраслей. В числе показательных примеров, наряду с экспортом металлов и импортом металлических изделий, машин и оборудования, можно назвать нефтепереработку625 и нефтехимию. Экспортируя в Китай большие объёмы нефтегазового сырья, Россия ввозит оттуда произведённые из него пластмассовые изделия (до 2022 года аналогичная ситуация складывалась в торговле с европейскими странами)626. Точно так же, взамен экспорта минеральных удобрений и сельскохозяйственного сырья (например, зерна и других злаков) импортируются продукты животноводства и кормовые добавки для производства комбикормов (включая те, которые производятся из этого сельскохозяйственного сырья)627.

Такая уже устоявшаяся специализация в мировом разделении труда имеет два ключевых негативных последствия для российской экономики. Во-первых, она оказывается крайне уязвимой к колебаниям внешнего спроса на сырьё и полуфабрикаты. Во-вторых, она становится жертвой постепенного ухудшения условий торговли из-за тенденции к повышению цен на конечную продукцию относительно сырьевых цен, которая, как правило, преобладает в долгосрочной перспективе. Соответственно, ухудшается положение на мировом рынке, что вынуждает вкладывать больше в добычу и транспортировку сырья для дальнейшего наращивания его экспорта (что было показано в предыдущем разделе). Подробнее об этих проблемах говорится в разделах 5.4 и 6.3.

5.3. Отраслевая структура экономики. Преобладание торгово-посреднической деятельности​

В самом обобщённом виде развитие экономики в отраслевом разрезе можно проследить через изменения в структуре производства ВВП по валовой добавленной стоимости в постоянных ценах628.

Таблица 15. Валовая добавленная стоимость по видам экономической деятельности в ценах 2008 года, млрд руб.629

Вид деятельности20022008201120142016
Сельское хозяйство, охота, лесное хозяйство; рыболовство, рыбоводство14181549158416011676
Добыча полезных ископаемых26883285353636233705
Обрабатывающие производства44766164607562136272
Производство и распределение электроэнергии, газа и воды926103410269881018
Строительство11522225213422522243
Оптовая и розничная торговля; ремонт автотранспортных средств, бытовых изделий и предметов личного пользования37417138733776186812
Гостиницы и рестораны226358346368342
Транспорт и связь2237325833453409—*
Финансовая деятельность438153816212241—
Операции с недвижимым имуществом, аренда и предоставление услуг2423395940986011—
Государственное управление и обеспечение военной безопасности; социальное страхование17161884181823172339
Образование939971933968969
Здравоохранение и предоставление социальных услуг11641198121312011191
Предоставление прочих коммунальных, социальных и персональных услуг476621506518—
Валовая добавленная стоимость в основных ценах23 52135 18335 46039 47538 941

Таблица 16. Структура валовой добавленной стоимости по видам экономической деятельности в ценах 2008 года (в основных ценах), %

Вид деятельности20022008201120142016
Сельское хозяйство, охота, лесное хозяйство; рыболовство, рыбоводство64,44,54,14,3
Добыча полезных ископаемых11,49,310,09,29,5
Обрабатывающие производства19,017,517,115,716,1
Производство и распределение электроэнергии, газа и воды3,92,92,92,52,6
Строительство4,96,36,05,75,8
Оптовая и розничная торговля; ремонт автотранспортных средств, бытовых изделий и предметов личного пользования15,920,320,719,317,5
Гостиницы и рестораны1110,90,9
Транспорт и связь9,59,39,48,6—
Финансовая деятельность1,94,44,65,7—
Операции с недвижимым имуществом, аренда и предоставление услуг10,311,311,615,2—
Государственное управление и обеспечение военной безопасности; социальное страхование7,35,45,15,96,0
Образование42,82,62,52,5
Здравоохранение и предоставление социальных услуг4,93,43,43,03,1
Предоставление прочих коммунальных, социальных и персональных услуг21,81,41,3—

* Знаком «—» отмечены отрасли, по которым однозначно сопоставимые данные за 2016 год отсутствуют.

Как видно из табл. 16, в период экономического роста (до 2014 года) удельный вес большинства отраслей материального производства снизился (единственное исключение — строительство, чья доля несколько выросла630). Значительно возросла доля отраслей, связанных с торговлей и посредническими услугами: торговли и ремонта, финансовой деятельности, операций с недвижимостью и аренды631. Показательно отсутствие роста в абсолютном выражении и снижение удельного веса отраслей, связанных с воспроизводством рабочей силы — образования и здравоохранения, судя по всему, обусловленное их «оптимизацией», т. е. урезанием государственных расходов.

Для анализа специфических особенностей российской экономики целесообразно сравнить её с другими странами. На графиках ниже отраслевая структура сравнивается с т. н. «развитыми сырьевыми странами» — Австралией, Канадой, Нидерландами632 и с полупериферийными и периферийными странами Восточной Европы и Латинской Америки633.

Рисунок 27. Структура экономики России и других стран по добавленной стоимости, %634
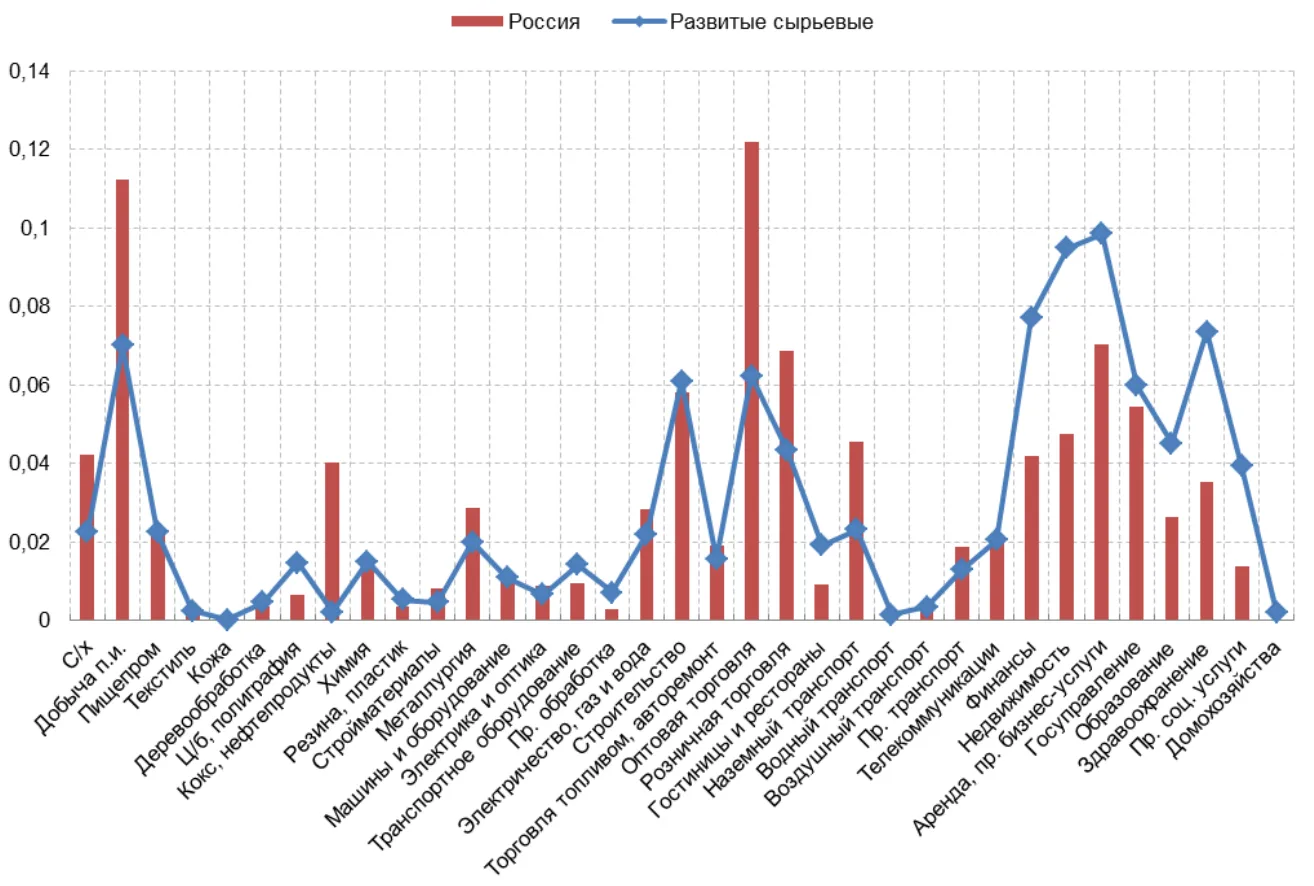
Структура экономики России и других стран по добавленной стоимости, %

Структура экономики России и других стран по добавленной стоимости, %

Из приведённых данных видна ещё одна черта, характерная для зависимых экономик — преобладание т. н. третичного сектора, т. е. сферы услуг, причём главным образом торгово-посреднических635. Видно, что в 2000-х годах их доля значительно выросла. Кроме того, заметно, что удельный вес оптовой торговли, включающей в т. ч. экспортно-импортные операции, крайне высок даже по сравнению с полупериферийными и периферийными странами — почти в два раза больше (при этом доля розничной торговли лишь немногим выше, чем в Восточной Европе и Латинской Америке, но заметно выше, чем в странах центра)636. Это вполне объяснимо, учитывая сказанное в первых главах настоящей работы.

Бурный рост сферы обращения в первые постсоветские годы был обусловлен выбранным способом приватизации — на основе отдельных предприятий. Это вызвало разрыв экономических связей между ними из-за дробления единых производственных комплексов и разрушения прежней экономической инфраструктуры — например, снабженческих и сбытовых организаций и подразделений637. Как следствие, трансакционные издержки в экономике выросли в разы638. Но даже после окончания массовой приватизации и формирования рыночной инфраструктуры доля сферы обращения снизилась незначительно. Достаточно скоро начали действовать другие факторы: в производстве, в первую очередь в сырьевых отраслях — трансфертное ценообразование, благодаря которому основная прибыль концентрируется не в производственных, а в торговых подразделениях и финансовых структурах, а также вывод через них инсайдерской ренты639; в торговле — появление большого количества посредников между производителями и покупателями, а впоследствии — рост концентрации, особенно в розничном сегменте (также свой вклад внёс банковский сектор, о чём будет сказано далее в этом разделе).

В начале 2000-х доля расходов производителей на торгово-посредническую деятельность, по некоторым оценкам, достигала 25-30%; доля торговли в удельных затратах на производство ВВП была в 2 раза больше, чем в США640 (характерно, что это соотношение оставалось примерно таким же в конце 2010-х641). В те же годы торгово-посредническая наценка на основные сырьевые товары (нефть, газ, уголь, нефтепродукты, чёрные и цветные металлы) была выше, чем в Канаде (где добывающие производства имеют схожий удельный вес в экономике) в 1,5-10 раз642. Поскольку торговлю сырьём в основном контролируют его производители, можно считать, что в торговой наценке в значительной степени скрыта их монополистическая сверхприбыль643.

Для перераспределения прибыли производственного сектора и обогащения собственников и руководства его предприятий (т. е. вывода инсайдерской ренты) в первую очередь используются подразделения и фирмы, занимающиеся оптовой торговлей644. Характерно, что по меньшей мере с начала 2000-х до конца 2010-х оптовая торговля была сопоставима по объёму валовой добавленной стоимости с добычей полезных ископаемых — отраслью, генерирующей основную часть экспортной и монополистической сверхприбыли, а в некоторые годы она значительно опережала добывающую промышленность645. При этом с середины 2010-х доля оптовой торговли в ВВП стала снижаться, тогда как добывающей промышленности — напротив, расти (подробнее о причинах см. чуть ниже в этом разделе).

Надо напомнить, что торговля сама по себе не создаёт прибавочной стоимости, а лишь изымает и присваивает её часть у производительного капитала646. В российской экономике эта часть очень велика647: во-первых, из-за использования торговых фирм и подразделений для аккумулирования и вывода прибыли из производственного сектора; во-вторых, из-за большой доли импорта в экономике — фирмы-импортёры зачастую принадлежат иностранным производителям648, что позволяет им получать прибыль из торговой наценки; в-третьих, из-за близкого к монопольному положения крупных торговых сетей, которое позволяет им завышать цены на многие товары; в-четвёртых, из-за большого количества посредников между производителями и покупателями649. В таких условиях наценка становится фактором, существенно ограничивающим рост экономики, поскольку она снижает как норму прибыли большинства производителей, так и платёжеспособный спрос населения650. Торгово-посреднические организации (так же как и многие олигополии) получают высокую прибыль за счёт тех и других, но значительную её часть не инвестируют внутри страны, а выводят за рубеж651.

Рисунок 28. Объём ВДС по укрупнённым секторам в постоянных ценах в 2002–2011 годах, трлн руб.
Объём ВДС по укрупнённым секторам в постоянных ценах в 2002-2011 годах, трлн руб.

Показательно, что в период наиболее быстрого роста экономики в 2000-х годах сильнее всего росли именно торгово-посреднические отрасли: с 2002 по 2008 годы вклад в прирост ВВП торговли и ремонта был сопоставим с вкладом всех отраслей материального производства вместе взятых (см. табл. 15 и рис. 28). Физический объём валовой добавленной стоимости в отраслях торговли и услуг вырос за эти годы почти на 80%, тогда как в отраслях материального производства — лишь на треть. Это говорит о значительном присвоении посредническими структурами прибавочной стоимости, созданной в производственном секторе652 (и в т. ч. о её выводе через эти структуры собственниками и менеджментом предприятий)653. После 2014 года физический объём ВДС в торговле и её доля в ВВП заметно снизились654. Это было вызвано, с одной стороны, падением экспортных цен на сырьё, с другой — сокращением объёмов импорта, что снизило долю экспорта и импорта соответственно в ВВП. Кроме того, из-за сближения внутренних и экспортных цен на углеводороды, судя по всему, несколько сократилось изъятие прибыли производственных подразделений корпораций нефтегазового сектора в пользу их торговых филиалов655.

Банковский сектор также вносит свой вклад в рост посреднических отраслей — особенно большой во второй половине 2010-х и в начале 2020-х656, когда он регулярно показывал рекордную прибыль, а его лидеры — очень высокую рентабельность, сравнимую с корпорациями из экспортных отраслей657. Рост концентрации среди банков, повышение ключевой ставки Центробанком и сокращение возможности кредитоваться за рубежом после 2014 года привели к росту стоимости банковского обслуживания (кредитов, комиссий и т. п.), что усилило перераспределение доходов от заёмщиков и других потребителей банковских услуг (как предприятий, так и населения)658. В то же время экономистами отмечается низкая, по международным меркам, эффективность финансового сектора — например, по таким критериям, как доля банковских активов в ВВП, надёжность банков, избыток ликвидных резервов предприятий и т. д.659 Но это вполне закономерно, если учитывать, что предназначение значительной его части отличается от общепринятого — по крайней мере в развитых капиталистических странах. Основной смысл функционирования многих российских банков — аккумулирование прибыли, созданной в производственном секторе, и вывод её как инсайдерской ренты, в т. ч. за границу (например, путём выдачи невозвратных кредитов компаниям, подконтрольным собственникам банков)660. Главным образом этим объясняется формально низкая эффективность и «дыры в капитале», т. е. завышение активов банковской системы, которое во второй половине 2010-х оценивалось в сумму порядка 5 трлн руб.661

Завершая анализ торгово-посреднической деятельности, нужно вновь остановиться на одной из важнейших её составляющих, внешней торговле, и рассмотреть её как фактор, влияющий на экономическую динамику в целом. Из-за очень высокого удельного веса импортных товаров внешняя торговля имеет большое значение как для потребления домохозяйств, так и для выпуска предприятий (который зависит от производственного импорта). Таким образом, объём экспортных поступлений, в обмен на которые приобретаются необходимые импортные товары, непосредственно влияет на динамику всех сегментов внутреннего рынка и тем самым — на темпы роста экономики662. Так, во время кризиса 2014–2016 годов падение цен на нефть и последовавшее за ним двукратное снижение курса рубля привели к соответствующему росту стоимости импорта. Следствием этого стали всплеск инфляции, сокращение реальных доходов и покупательной способности населения, а в конечном итоге — объёма личного потребления; аналогичным образом удорожание производственного импорта ограничило возможности предприятий для инвестиций в основной капитал, что также привело к снижению их объёма663.

Не менее велико влияние внешней торговли на государственные доходы и расходы. Как говорилось в разделе 3.1, доходы бюджета сильно зависят от прибыли добывающих отраслей и поступлений от экспорта природных ресурсов. Но эта зависимость не ограничивается долей т. н. нефтегазовых доходов или налогов и сборов, уплачиваемых сырьевыми компаниями. Другой её аспект — налоги и сборы за импортируемые товары, объём которых в значительной степени определяется объёмами экспорта, т. е. в конечном счёте уровнем цен на основную экспортную продукцию664. Так, налоги и платежи за пользование природными ресурсами (из которых бóльшую часть составляет НДПИ), а также доходы от внешнеэкономической деятельности (в основном таможенные пошлины) в среднем за 2014–2023 годы составляли 47% доходов федерального бюджета. Ещё 14% приходилось на НДС и акцизы на импорт665. Таким образом, поступления, связанные с внешней торговлей и фактически зависящие от мировых цен на сырьё, составляют более 60% доходов федерального бюджета, а в годы высокой конъюнктуры (как в начале 2010-х и в 2021 году) превышают 70%. При такой конфигурации бюджетная система крайне уязвима к внешним шокам666, что показал тот же кризис 2014–2016 годов. За 2015 год доходы от внешнеэкономической деятельности снизились почти на 40% только в номинальном выражении, а объём поступлений за пользование природными ресурсами вырос ниже уровня инфляции. В результате доходы федерального бюджета в реальном выражении сократились на 18% по сравнению с 2014 годом, а его дефицит вырос почти в 6 раз и составил почти 2 трлн руб. или 2,5% ВВП667.

Также из сказанного видно, что господствующие классы получают высокие доходы не только от экспортной, но и от импортной деятельности — с одной стороны, благодаря большим наценкам на импорт на российском рынке (частный капитал)668, с другой — благодаря ввозным пошлинам, НДС и акцизам на импорт (государственная бюрократия), которые для некоторых товаров могут быть очень высокими669. Второе особенно хорошо заметно на примере импорта автомобилей из Китая в последние годы. В 2023 году цена одного и того же автомобиля на китайском и российском рынке отличалась примерно в два раза670. В начале 2025 года на стоимость китайского автомобиля уже приходилось лишь 35% от его цены в России, тогда как 40% — на таможенный сбор, таможенную пошлину, НДС, акциз и утилизационный сбор (остальные 25% — стоимость доставки, прибыль дилеров и дистрибьюторов)671.

5.4. Динамика экономического развития​

В данном разделе мы проанализируем структуру и особенности экономического роста после выхода из кризиса 90-х годов. Для этого последовательно рассмотрим динамику основных составляющих конечного спроса — личного потребления, накопления капитала и чистого экспорта в период восстановительного роста 2000-х и стагнации 2010-х, а также сделаем общий обзор развития экономики с кризиса 1998 года до настоящего времени с точки зрения источников роста.

В разделе 4.1 мы говорили, что в ходе кризиса 90-х расходы на потребление домохозяйств в целом снизились примерно на треть. В 2000-х годах они росли высокими темпами (уровень 1991 года в реальном выражении был превышен уже в середине десятилетия), так что на личное потребление в этот период пришлось порядка 2/3 общего экономического роста672. При этом рост потребления обладал несколькими специфическими особенностями, очень показательными с точки зрения функционирования российской экономики.

1. Выше уже отмечалось, что в этот период опережающими темпами росли расходы на потребление услуг, которые в значительной степени представляли собой оплату наценки торгово-посреднических отраслей, тарифов ЖКХ и т. п. Так, по официальным данным, доля услуг в общих потребительских расходах к началу 2010-х выросла в 1,9 раза по сравнению с 2000 годом и в 2 раза по сравнению с 1990 годом673 (в частности, доля расходов на жилищно-коммунальные услуги выросла более чем в 1,7 раза и более чем в 2,6 раза соответственно674). Проще говоря, в реальности рост потребления был куда меньшим, чем показывает статистика, т. к. объём приобретаемых товаров вырос гораздо слабее, чем объём потребляемых услуг, который, в свою очередь, рос значительно медленнее, чем расходы на них675.

2. Рост личных доходов и расходов был крайне неравномерным: хотя реальные доходы населения в этот период росли, темп роста у разных слоёв значительно отличался. На протяжении 2000-х годов доля низкодоходных 60% населения в общем объёме доходов постепенно сокращалась, тогда как доля высокодоходных 20% — увеличивалась (причём в основном за счёт богатейших 10%). По расчётам на основе данных Росстата, реальные доходы 20% (пятого квинтиля) только за 2003–2007 годы (период самого быстрого экономического подъёма) выросли более чем вдвое и в 2007 году превысили уровень 1991 года примерно в два раза. Доходы 60% (первых трёх квинтилей) росли гораздо медленнее: в 2007 году у первого квинтиля они были более чем на 40% ниже уровня 1991 года, у второго — почти на 20% ниже, у третьего — едва превысили его676. По некоторым оценкам, в 2003–2007 годах рост реальных доходов у 20% населения с наибольшими доходами был в разы выше, чем у 40% с наименьшими677.

Таблица 17. Распределение общего объёма денежных доходов и расходов на потребление по 20-процентным группам населения, %678

Распределение общего объёма денежных доходов
200220072014
1-я (с наименьшими доходами)5,75,15,2
2-я10,49,89,9
3-я15,414,814,9
4-я22,722,522,6
5-я (с наибольшими доходами)45,847,847,4
Распределение расходов на потребление
200220072014
1-я (с наименьшими ресурсами)7,277,9
2-я11,510,912
3-я16,315,315,9
4-я23,923,422,2
5-я (с наибольшими ресурсами)41,143,442

По официальным данным, на богатейшие 20% населения в 2002 году приходилось 41,1% всех потребительских расходов (в т. ч. 52,5% всех расходов на непродовольственные товары и 41,5% расходов на услуги), в 2007 году — уже 43,4% (в т. ч. 56% расходов на непродовольственные товары и 39% на услуги)679. На беднейшие 40% в 2002 году приходилось 11,3% расходов на непродовольственные товары и 18,2% расходов на услуги, тогда как в 2007 году — 10,4% и 18,5% соответственно680. Таким образом, фиксируемый статистикой рост личного потребления в значительной степени происходил за счёт роста доходов и потребления лишь 20% населения.

3. Даже когда потребление групп с низкими доходами росло, зачастую это происходило не из-за увеличения их доходов (поскольку в реальном выражении их рост был очень умеренным), а за счёт вымывания сбережений, продажи собственности (земельных участков, гаражей и т. п.) — например, для покупки необходимых товаров длительного пользования — а также за счёт быстрого роста потребительского кредитования681. Официальная статистика показывает, что доля двух первых квинтильных групп (40% населения с наименьшим доходом и ресурсами) в общем доходе за 2002–2014 годы снизилась, тогда как в общих потребительских расходах — выросла; с другой стороны, эта тенденция может свидетельствовать о росте доли сбережений у высокодоходных групп после 2007 года682.

4. Как было показано выше, в личном потреблении очень высока доля импортных товаров (в отдельные периоды с учётом товаров, произведённых из импортных материалов, могла достигать 2/3). Соответственно, на него оказывают большое влияние объёмы импорта и его цены, в свою очередь зависящие от поступлений за продажу экспортируемых товаров683, в обмен на которые этот импорт приобретается.

Таким образом, в период самого быстрого экономического подъёма расходы на личное потребление росли главным образом за счёт двух составляющих. Первая — потребление узкого слоя населения с высокими доходами, в значительной степени удовлетворявшееся за счёт бурно растущего импорта. Вторая — вынужденное увеличение расходов основной части населения на оплату растущей торгово-посреднической наценки и дорожающих опережающими темпами услуг, сократить потребление которых практически невозможно (ЖКХ, транспорт и т. п.)684. Иными словами, рост реального благосостояния был в основном ограничен лишь узким слоем, тогда как у оставшегося населения он был незначительным (а учитывая вымывание сбережений, продажу собственности и рост кредитной нагрузки — нередко отсутствовал вовсе). Как уже говорилось, концентрация личного потребления в узком слое, который в основном приобретает товары иностранного производства, является причиной слабости и недостаточности потребления для устойчивого роста внутреннего рынка и отечественного производства. Чуть ниже будет показано, какие последствия это повлекло для экономики в целом.

Валовое накопление росло гораздо медленнее, чем потребление и экспорт, обеспечив лишь около трети общего экономического роста685. Этот рост в значительной степени происходил за счёт инвестиций в экспортоориентированные отрасли промышленности, транспортную инфраструктуру для вывоза ресурсов и сферу услуг — на них приходилось до половины всех вложений в основной капитал в экономике686.

Вклад чистого экспорта в экономический рост был незначительным, а бóльшую часть периода даже отрицательным687, поскольку увеличение экспорта перекрывалось ростом импорта. Так, за 2000–2008 годы величина первого в текущих долларовых ценах выросла в 4,7 раза, второго — в 6,8 раза688, причём в период резкого роста цен на нефть импорт буквально взлетел — в 2008 году он был в 2,3 раза выше, чем в 2005 году (тогда как экспорт — в 1,9 раза), т. е. рос более чем на 30% ежегодно689.

Рассматривая период между кризисами 1998 года и 2014 года с точки зрения экономической динамики и источников роста, можно разделить его на несколько этапов.

В 2000-х наличие многочисленной незанятой квалифицированной рабочей силы и больших объёмов простаивающих производственных мощностей позволяло быстро восстанавливать (а в некоторых отраслях даже нарастить выше советского уровня) производство без значительных капиталовложений690. Этому же способствовало привлечение большого количества трудовых мигрантов из республик бывшего СССР (которое также позволяло держать цену рабочей силы на относительно низком уровне за счёт поддержания высокой конкуренции на рынке труда), а также повышение длительности и интенсивности труда. Иными словами, по большей части (в первую очередь в отраслях материального производства) это был экстенсивный рост без значительного повышения производительности691. Одновременно с этим растущий мировой спрос на сырьё давал большие поступления от экспорта, которые позволяли наращивать потребление (в первую очередь личное, но отчасти и производственное), обеспеченное импортом, объёмы которого также стремительно росли692. Эти поступления, наряду с иностранными инвестициями и займами за рубежом, практически компенсировали отток капитала, так что в некоторые годы в частном секторе даже отмечался его приток. Однако к 2008 году предел восстановительного роста был практически достигнут, что отчасти было замаскировано влиянием мирового кризиса693.

Как уже говорилось, спад в ходе кризиса был одним из самых сильных в мире и наибольшим среди крупных экономик, что было обусловлено в первую очередь внешней конъюнктурой — падением спроса и цен на сырьё. ВВП сократился почти на 8%, промышленное производство в целом — более чем на 9%, обрабатывающие производства — на 15%. В немалой степени это произошло из-за того, что накопление капитала было сосредоточено в экспортных отраслях (и сфере услуг), а личное потребление также опосредованно зависело от их доходов. Соответственно, падение их производства и прибыли вызвало цепную реакцию по всему производственному сектору, в первую очередь спад выпуска инвестиционных товаров и строительства694.

Последующее достаточно быстрое восстановление произошло главным образом из-за возврата спроса и цен на основные сырьевые товары к прежним уровням. Однако в начале 2010-х, после выхода из острой фазы кризиса, спрос и цены на сырьё перестали расти из-за замедления мировой экономики. В то же время оба источника восстановительного роста были исчерпаны: свободной квалифицированной рабочей силы стало гораздо меньше (хотя заработная плата всё ещё удерживалась на относительно низком уровне за счёт продолжающегося притока иностранных работников), производственные мощности сильно устарели, их износ вырос, и требовались гораздо бόльшие вложения для их модернизации и продолжения роста производства. Внутренний спрос (со стороны населения, предприятий и государства), который мог бы стать источником роста, из-за своей слабости не давал необходимых объёмов прибыли. Иностранные инвестиции снизились из-за кризиса, сокращения мирового спроса на сырьё и замедления потребительского спроса в России. Начал расти отток капитала, что также сказалось на наличии свободных средств для инвестирования.

К 2013 году в экономике явно наметилась стагнация, вызванная с одной стороны слабым внешним спросом и слишком медленным ростом внутреннего рынка, с другой — неспособностью производственных отраслей развиваться из-за низкого уровня накопления. Старые мощности выбывали, объёмы ввода новых были недостаточны. Ситуацию усугубила государственная финансовая политика, которая способствовала росту вывоза капитала и привела к ограничению внутреннего кредитования, в первую очередь реального сектора (см. раздел 3.2). В сложившейся конфигурации экономики и в условиях значительного оттока капитала для получения импорта, необходимого для экономического роста (а также модернизации промышленности), надо было экспортировать всё больше, тогда как необходимого для этого спроса не было. В результате в 2013 году инвестиции в основной капитал практически перестали расти, а рост экономики в целом был минимальным (а по альтернативным оценкам сокращение инвестиций и ВВП началось уже тогда)695.

Таким образом, в начале 2010-х экономическая модель, основанная на росте потребления, которое в свою очередь было в значительной степени обеспечено экспортно-импортной деятельностью, зашла в тупик. С кризисом 2014 года динамика основных составляющих ВВП резко изменилась, как и их вклад в развитие экономики.

В начале кризиса курс рубля обвалился из-за падения цен на экспорт, вследствие чего резко подорожали импортные товары. Выросшая инфляция в свою очередь привела к сокращению реальных доходов населения, которые на тот момент уже практически не росли из-за стагнации в экономике696. Короче говоря, внешний шок усугубил действие внутренних факторов, вследствие чего личное потребление сократилось почти на 12% за 2015–2016 годы697.

Хорошо известно, что за 10 лет, начиная с середины 2010-х, реальные доходы населения в целом почти не выросли. По официальным данным, в 2014–2017 годах они снижались, затем несколько лет медленно и с колебаниями восстанавливались (незначительно повышаясь в 2018-2019 и 2021 годах и снижаясь в 2020 и 2022 годах) и заметно выросли только в 2023–2024 годах. Этот рост лишь скомпенсировал их падение в предшествующее десятилетие: реальные доходы превысили уровень 2013 года лишь по итогам 2023 года, реальные располагаемые доходы — в 2024 году698 (в частности, показатели объёма розничного товарооборота 2014 года были достигнуты лишь в начале 2022 года, а затем, после нового спада, — в середине 2023 года699). Но характерно, что динамика доходов разных групп отличалась. Так, в 2015–2018 годах реальные доходы снизились у 80% домохозяйств, причём у первой децильной группы (с наименьшими доходами) снижение было максимальным — почти 14%. В то же время у десятой группы (с наибольшими доходами) они, напротив, выросли более чем на 11%, а у девятой — практически не изменились700. Схожая тенденция наблюдалась и позже: так, по данным Росстата, с середины 2023 года до конца 2025 года рост реальных доходов был сильнее в более высокодоходных слоях, а в некоторые периоды в десятой децильной группе он был 1,5-2 раза выше, чем в первых двух701 (этот опережающий рост скомпенсировал предшествующее снижение, и в 2024–2025 годах доля богатейших 20% в общих доходах вернулась к уровню 2005–2006 годов)702.

Здесь стоит вспомнить, что после выхода из кризиса 2014 года сокращение доли оплаты труда в ВВП было значительно бóльшим, чем доли личного потребления (3 п. п. к концу десятилетия и около 7 п. п. в 2021–2023 годах против 2-3 п. п. в 2018–2023 годах703). Растущий разрыв между оплатой труда и потреблением также косвенно указывает на снижение заработков основной массы трудящегося населения и рост доходов богатейшего слоя. Исходя из сказанного выше, можно утверждать, что, с одной стороны, практически всё сокращение личного потребления в этот период пришлось на 80% населения, тогда как 20% с наиболее высокими доходами увеличили (или как минимум не сократили) его704, а с другой — что это произошло благодаря усилению эксплуатации наёмных работников705, из-за чего их реальные доходы понизились, тогда как доходы господствующих классов (составляющих основную часть этих 20%) выросли; эта тенденция частично обратилась вспять лишь в 2024 году на фоне дефицита рабочей силы и вызванного им роста заработной платы706.

Падение внутреннего и внешнего спроса, рост цен на импортные средства производства и промежуточную продукцию усугубили ситуацию с капиталовложениями, которые фактически не росли с середины 2013 года. В целях выживания значительная часть предприятий стала сокращать издержки за счёт инвестиций707. В 2014–2016 годах вложения в основной капитал сократились почти на 12%, а затем восстанавливались крайне медленно и в реальном выражении превысили уровень 2013 года только в 2021 году708. При этом в общем объёме выросла доля добычи полезных ископаемых и других экспортоориентированных отраслей, а также торговли и услуг709.

Особый интерес представляют динамика экспорта и импорта и их вклад в ВВП в данный период. До кризиса экспорт достигал рекордных величин — 515-527 млрд долл. в 2011–2013 годах. С 2014 по 2021 годы он был ниже 500 млрд, а в 2015-2017 и 2020 годах составлял 280-350 млрд, т. е. от 1/2 до 2/3 докризисных показателей (без учёта долларовой инфляции за период)710. Импорт в начале 2010-х составлял 320-340 млрд долл., тогда как с 2015 по 2020 годы — 190-250 млрд; только в 2021 году он приблизился к уровню 2014 года (304 и 308 млрд соответственно)711. В то же время из-за снижения курса рубля и сокращения импорта доля чистого экспорта в ВВП выросла: в 2015 году она составила 8% ВВП, в 2018 году — 10%, что стало рекордом с 2011 и 2006 годов соответственно. В результате до конца 2010-х весь крайне незначительный рост экономики происходил за счёт чистого экспорта, а вклад всех остальных составляющих был отрицательным712.

Итак, в кризис 2014–2016 годов личное потребление резко сократилось из-за обвала курса рубля, подорожания импортных товаров и общего снижения доходов населения. Падение экспортных поступлений также привело к снижению доходов бюджета (см. раздел 5.3), из-за чего сократились государственные расходы. Таким образом, кризис, изначально вызванный недостаточностью капиталовложений713, усугубился остальными составляющими внутреннего спроса, поскольку все они оказались сильно зависимыми от экспортных доходов и импортных поставок, т. е. в конечном счёте от взаимоотношений с мировым рынком. Отсутствие реального роста инвестиций на протяжении почти 10 лет и снижение экспорта относительно рекордных уровней начала 2010-х можно считать основными причинами длительной стагнации в российской экономике.

После начала полномасштабного военного конфликта, введения санкций и разрыва экономических связей со странами центра и их союзниками экономику поддержали всплеск чистого экспорта в 2022 году, а также сочетание достаточно высокого уровня импорта (в т. ч. средств производства) и сокращения оттока капитала в 2023 году, что позволило значительно нарастить инвестиции в основной капитал, которые стали основным источником роста в эти годы714 (подробнее см. раздел 3.3). Но продолжение этой тенденции едва ли возможно: рост инвестиций и экономики в целом в 2023–2024 годах был обусловлен временными факторами, и ресурсы, которые его поддерживали, — средства бюджета и резервных фондов, а также финансы, оставшиеся внутри страны из-за сокращения оттока капиталов — практически исчерпаны (что показывают в т. ч. начавшиеся в 2025 году спад инвестиций и общая стагнация экономики)715. Уже в 2023–2024 годах экспорт вернулся к уровню конца 2010-х (в текущих ценах, т. е. без учёта инфляции доллара), а отток капитала хоть и снизился, но сохранился на заметном уровне (и это без учёта нелегального его вывоза); к тому же очередное ужесточение денежно-кредитной политики ещё сильнее ограничило возможность предприятий занимать средства для инвестиций716. И хотя в 2021 и 2023–2024 годах инвестиции в обрабатывающую промышленность росли опережающими темпами (после 2022 года — в основном за счёт отраслей, связанных с ВПК), по итогам 2024 года они были выше, чем в 2013 году, на 37%, тогда как в добывающую — на 49% (в сопоставимых ценах)717.

Таким образом, с начала 2010-х недостаточный внешний спрос и слабый рост внутреннего рынка препятствуют росту накопления капитала, а недостаточный уровень накопления в сочетании с зависимостью от импорта средств производства и соответствующих технологий препятствуют экономическому росту и, тем самым, росту внутреннего рынка. При сохранении экономической модели, сложившейся в 2000-х, для сопоставимых темпов роста экономики нужны как минимум сопоставимые темпы роста экспорта718. Это едва ли возможно, даже без учёта санкций и внешнеторговых ограничений. Как на мировом рынке сырья нет спроса, который мог бы поглотить рост предложения основных российских экспортных товаров, так и в российской экономике нет достаточных средств, чтобы расширить мощности и повысить производительность для обеспечения заметного роста производства (что кардинально отличается от ситуации тех лет, когда можно было с минимальными капиталовложениями загружать простаивавшие мощности и привлекать свободную рабочую силу) и/или снижения его издержек. На рынке продукции обрабатывающей промышленности Россия неконкурентоспособна по большинству видов товаров, так что резкий рост её экспорта также крайне маловероятен.

6. Общие проблемы российской экономики​

В заключительной главе мы остановимся на некоторых наиболее общих проблемах, рассмотренных выше лишь в отдельных аспектах или проявлениях. Все они тесно связаны с проанализированными особенностями экономики (являются их причинами или следствиями, а зачастую и тем, и другим одновременно) и фактически входят в число ключевых элементов системы зависимого развития:

  1. Монополизация и поляризация экономики;
  2. Зависимость от иностранного капитала и технологий;
  3. Зависимость от сырьевых цен и ущерб от ценового диспаритета на мировом рынке в долгосрочной перспективе.

6.1. Монополизация и поляризация экономики​

В российской экономике доминирование крупного бизнеса очень ярко выражено по сравнению с большинством стран центра. По некоторым оценкам, в начале 2010-х 32 финансово-промышленные группы контролировали 51% российского ВВП; при этом четверть из них контролировалась государством719. Для наглядности можно сравнить удельный вес крупнейших корпораций России и США в их экономиках (по данным рейтингов РБК 500 и Fortune 500 соответственно). В 2016 году на 10 крупнейших российских корпораций приходилось 38% совокупной выручки всех компаний рейтинга, в то время как на 10 крупнейших компаний США — всего 18%. Совокупная выручка компаний из РБК 500 составляла 77% ВВП России, тогда как из Fortune 500 — 65% ВВП США720. Как отметил С. Меньшиков,

«Российский капитализм в отличие от многих других стран практически сразу возникал как капитализм крупных монополистических концернов и банков. Хотя приватизация шла, как правило, на базе отдельных предприятий, их последующее слияние и сращивание в крупные компании происходило буквально в считанные годы»721.

В частности, крайне высока концентрация акционерного капитала — со второй половины 2000-х на 10 крупнейших компаний приходилось более 60% капитализации рынка акций (для сравнения, в США в 2025 году доля 10 компаний в капитализации рынка составляла 28,6%, что было историческим рекордом)722. Она обусловлена всё тем же господством сырьевых корпораций — так, в 2016 году на производителей сырья и продукции первого передела приходилось около 70% капитализации723. Но также примечательно, что сопоставимая доля рынка акций (62%) приходилась на компании, связанные с государством724, что характеризует уровень его контроля над экономикой (подробнее см. раздел 3.1 и далее в этом разделе).

С точки зрения уровня монополизации экономики также показателен удельный вес в ней малого и среднего бизнеса. В начале 2010-х на малые и средние предприятия приходилось около 20% общего количества занятых и ещё меньшая доля в общем объёме выпуска продукции, тогда как в большинстве стран ОЭСР оба показателя были в полтора раза выше. В среднем за 2017–2023 годы малый и средний бизнес в совокупности давали 21% российского ВВП (причём за весь указанный период этот показатель не показывал тенденции к росту, колеблясь в диапазоне 20,5-22%)725.

Россия отличается достаточно низкой плотностью малого бизнеса: на 10 тыс. жителей в 2018 году приходилось в среднем 181 малое и среднее предприятие. Для сравнения, в Польше этот показатель составлял 548, в Германии — 338726. Однако с точки зрения роли малых предприятий в экономике важна не столько их численность, сколько размеры, т. е. количество работников, оборот и прибыль. В конце 2010-х более 63% всех предприятий относились к малым, на них приходилось 24% занятых в корпоративном секторе и 26% от его общего оборота727. Но в основных отраслях значимость малого бизнеса куда меньше: в четырёх отраслях, на которые приходится почти 80% оборота корпоративного сектора (добыча полезных ископаемых, обрабатывающая промышленность, торговля, транспортировка и хранение), малые предприятия составляют 3/4 общего числа и обеспечивают почти 1/3 занятости, но их оборот составляет лишь 13% от общего. Иными словами, хотя организации малого бизнеса численно преобладают и занимают заметную долю работников, в экономическом плане их удельный вес невелик. Так, в обрабатывающей промышленности на них приходилось 23% занятых на всех предприятиях и лишь 10% оборота, в торговле — 53% занятых и 17% оборота. Единственная из крупных отраслей, где малые предприятия преобладают, — строительство: занимая 55% работников, они дают 75% оборота всех предприятий отрасли.

Более 90% малых предприятий составляют т. н. микропредприятия728 со средней численностью работников 2 человека, на них приходится 46% занятых. Без учёта микробизнеса средняя занятость на одно малое предприятие в обрабатывающей промышленности составляет 32 человека, в торговле — 10 человек, в строительстве — 24 человека, на транспорте — 29 человек, по малым предприятиям в целом — 24 человека. Такая численность работников зачастую несовместима с эффективной хозяйственной деятельностью729 и отличает предприятия «гаражного» сектора — кустарное производство, мелкую торговлю и т. п. В среднем одно малое предприятие (без учёта микропредприятий) получило 4,9 млн рублей прибыли за 2018 год, причём в основных отраслях показатели ниже: например, в обрабатывающей промышленности — 4,85 млн, в торговле — 2,45 млн, в строительстве — 2,6 млн, на транспорте — 4 млн. Это ненамного больше, чем средняя годовая зарплата на предприятиях этих отраслей: в торговле и строительстве — примерно в 5,5 раза, на транспорте — в 7 раз, лишь в обрабатывающей промышленности разница более существенна — почти 10 раз730.

В то же время в России крайне мала численность и удельный вес средних предприятий: в 2018 году их было всего 13,7 тыс. против 238 тыс. малых и 2,4 млн микропредприятий731. Они составляли 0,3% от общего числа предприятий и примерно такую же долю в основных отраслях (лишь в обрабатывающей промышленности на них приходилось чуть больше 1%732). На средних предприятиях работали менее 1,5 млн человек против 5,8 млн на малых и 4,9 млн на микропредприятиях. При этом занятость и прибыль в расчёте на одно предприятие здесь в разы выше, чем в малом бизнесе, что говорит об определённой экономической устойчивости. Так, в среднем по всем отраслям на одном предприятии работали 107 человек, в обрабатывающей промышленности — 138, на транспорте — 129, в строительстве — 95, в торговле — 58. Прибыль в среднем по всем отраслям составляла 28 млн, в обрабатывающей промышленности — 20 млн, в торговле — 26,5 млн, на транспорте — 24 млн733. Хотя удельный вес средних предприятий в общей занятости в 3,5 раза меньше, чем у малых, их доля в общем обороте меньше в 2,5 раза, а в общих инвестициях в основной капитал — менее чем в 1,5 раза, что также говорит о большей экономической эффективности734.

Характерно, что в прошлом десятилетии стремительно росла численность микропредприятий, очень слабо — малых предприятий, тогда как число средних, напротив, быстро снижалось. Только за 2010–2014 годы число первых выросло в 1,3 раза (более чем на 450 тыс.), вторых — менее чем на 3%, а последних — сократилось почти вдвое (более чем на 11 тыс.)735. При этом концентрация занятости в среднем бизнесе выросла крайне незначительно для такого снижения численности: на одно предприятие в 2010 году приходилось 96 занятых, в 2014 году — 116, а в 2018 году — 107. В малом бизнесе (без микропредприятий) занятость и вовсе снижалась, как абсолютно, так и в расчёте на одно предприятие (с 28 до 24 работников за 2010–2018 годы). Проще говоря, малый и средний бизнес стагнировали или мельчали, численность более крупных предприятий сокращалась, тогда как микробизнес, напротив, разрастался736. Как говорилось в главе 4, с начала 2000-х до начала 2020-х доля смешанных доходов в ВВП и доля дохода от предпринимательской деятельности в денежных доходах населения снизились примерно в два раза. Судя по всему, рост микробизнеса, занятости в нём и в неформальном секторе (в т. ч. численности индивидуальных предпринимателей и их наёмных работников)737 сопровождались стагнацией или сокращением их удельного веса в экономике738. Иными словами, на растущее число занятых в этих секторах приходилась неизменная или даже сокращающаяся доля произведённого продукта и дохода экономики.

Итогом становления и развития капитализма в постсоветской России стал очень высокий уровень поляризации739: с одной стороны, гигантские корпорации с сотнями тысяч работников740 и филиалами по всей стране, контролирующие значительную часть экономики и занимающие господствующее положение в своих отраслях, с другой — миллионы микропредприятий, занимающихся мелкой торговлей, кустарным производством и т. п., крайне распылённых (что препятствует концентрации капитала и исключает экономию на масштабе), отличающихся низкой капиталовооружённостью, т. е. преобладанием ручного или низкомеханизированного труда и, как следствие, низкой производительностью741. Поляризация считается характерным признаком зависимых экономик742, но можно предположить, что в России она, судя по всему, несколько слабее, чем во многих периферийных и некоторых полупериферийных странах. Хотя в экономике в целом роль малых и средних предприятий невелика, в отдельных отраслях их присутствие достаточно заметно, а положение относительно устойчиво743. Однако для уверенных оценок требуется отдельное исследование, которое выходит за рамки настоящей работы.

Традиционно считается, что монополизация экономики влечёт за собой ряд последствий, оказывающих влияние на всю хозяйственную деятельность. Рассмотрим важнейшие из них в условиях современной России.

1. Предрасположенность к технологическому застою, о которой говорилось выше применительно к промышленности в целом и нефтяной промышленности в особенности, характерна для большинства остальных отраслей экономики (за редкими исключениями, такими как ИКТ, некоторые отрасли сельского хозяйства и торговли). Монополизация является одной из основных её причин как непосредственно, так и опосредованно. Непосредственно — в отраслях-бенефициарах ценового диспаритета, из-за монопольного или олигопольного положения предприятий на внутреннем рынке (но также относительной конкурентоспособности на внешних рынках, обусловленной более низкими издержками производства — см. раздел 1.2), благодаря чему у них нет острой необходимости модернизировать основные фонды и повышать производительность. Опосредованно — в отраслях-жертвах, из-за безвозмездной передачи части своей прибыли монополиям и, как следствие, нехватки средств для инвестиций744.

2. Сращивание крупного бизнеса с государством в последние десятилетия достигло высочайшего уровня. Во многих ключевых отраслях экономики ведущие компании принадлежат государству непосредственно либо контролируются через госкорпорации и/или участие в акционерном капитале. Крупнейшие частные корпорации также находятся в очень сильной зависимости от государства или высших чиновников. В первом случае они, как правило, зависят от государственного спроса745 или финансовой поддержки (что ярко проявляется во время кризисов, когда многие из них обращаются к государству за помощью)746. Личные связи с высшими чиновниками, характерные для подавляющего большинства крупных бизнесменов, позволяют им обходить антимонопольное законодательство747, получать привилегированный доступ к бюджетным средствам (госзакупкам, финансовой поддержке, участию в «национальных проектах» и т. п.), бороться с конкурентами внеэкономическими методами (в т. ч. способствовать изъятию и перераспределению государством их собственности), что в совокупности приводит к ещё большей концентрации капитала и, соответственно, монополизации экономики.

С другой стороны, положение даже крупнейших компаний зачастую оказывается достаточно неустойчивым из-за их сырьевой специализации (т. е. зависимости от конъюнктуры на мировых рынках) или ориентации преимущественно на государственный спрос, низкой технологичности и производительности труда, отсутствия интереса к диверсификации продукции и рынков. Всё это вынуждает их обращаться за поддержкой в кризисных ситуациях и ещё сильнее увеличивает зависимость от государственной власти — настолько, что высшее руководство страны имеет возможность побудить владельцев таких компаний действовать в поддержку проводимой им политики748. В то же время благодаря столь тесному переплетению отношений собственности, экономических интересов749 и личных связей государство действует преимущественно к выгоде крупных корпораций — в первую очередь в топливно-энергетическом комплексе, а также некоторых «особо приближённых» в других отраслях — и выстраивает регулирование (в частности, антимонопольное), в целом благоприятствующее крупным игрокам (например, в банковском и агропромышленном секторах).

3. Стоит отметить аспект, в основном оставшийся за рамками исследования (за исключением некоторых указаний в разделах 3.1 и 5.1. Судя по всему, крайне затруднено выравнивание нормы прибыли не только между предприятиями различных отраслей, но зачастую в рамках одной и той же отрасли, если в ней существуют два сектора (монополистический и конкурентный, т. е. состоящий из «независимых» предприятий). Монополии и олигополии могут получать преимущества не только за счёт господствующего положения на рынке самого по себе, но и за счёт особенностей государственного регулирования (например, попадания в список системообразующих организаций для реального сектора или в список системно значимых кредитных организаций для банков), связей с госаппаратом и (в случае предприятий реального сектора) с крупнейшими банками750. Всё это позволяет им получать привилегированный доступ к финансированию (в т. ч. льготному), госзаказу и господдержке, создавать препятствия для проникновения конкурентов на рынки и т. д. Следствия внутриотраслевой и межотраслевой поляризации схожи: безвозмездная передача предприятиями непривилегированного сектора части прибыли и/или нехватка финансовых ресурсов для успешного накопления капитала, в перспективе — технологическое отставание, дальнейшее снижение конкурентоспособности, потеря рынков и сокращение производства751.

4. Высокая доля прибыли (извлекаемой в т. ч. за счёт завышения монополиями, олигополиями и торгово-посредническими организациями цен на товары и услуги, потребляемые населением752) в экономике и низкая доля оплаты труда предопределяют узость и слабый рост внутреннего рынка, т. к. значительная часть прибыли крупнейших компаний накапливается в денежной форме и выводится за границу, т. е. не участвует в производственном накоплении внутри страны753. Кроме того, поскольку предприятия немонопольного сектора безвозмездно передают часть своей прибыли, они испытывают практически постоянный дефицит капитала, т. е. их вклад во внутренний спрос также ограничен.

6.2. Влияние иностранного капитала. Зависимость российской экономики​

По сравнению с другими зависимыми экономиками присутствие иностранного капитала в России было достаточно ограниченным в течение всего постсоветского периода. По некоторым данным, к 1998 году всего 3% бывшей государственной собственности было продано иностранным покупателям и впоследствии эта доля существенно не изменилась754. В начале 2000-х Всемирный банк оценивал долю промышленного производства, контролируемую иностранным бизнесом, в 5,3%, по данным некоторых аналитиков, в 2009 году иностранные инвесторы контролировали лишь около 2,6% ВВП страны755.

Компании из других стран практически не были допущены к приватизации и приобретению активов в самых прибыльных экспортных отраслях — нефтегазовой и металлургической: их участие, как правило, ограничивалось совместными предприятиями и покупкой небольших пакетов акций, не дающих контроля756. Более того, в некоторых случаях иностранные инвесторы были вынуждены продать часть акций российским компаниям под давлением государства (выше приводился пример нефтегазового проекта Сахалин-2).

Небольшой была доля иностранного капитала и в банковской сфере — в противоположность многим другим полупериферийным и периферийным странам (в т. ч. бывшим членам Восточного блока), где он доминирует. Причина в том, что в 90-х российские банки пролоббировали законодательное ограничение участия иностранного капитала в финансовой системе и отчасти в том, что сами зарубежные банки опасались в тот период приходить в Россию из-за экономической и политической нестабильности757. По данным ОЭСР, в 2013 году доля иностранного капитала на рынке банковских услуг составляла лишь около 15%758. При этом контроль государства над банковской сферой был достаточно высоким в процессе перехода к капитализму и вырос ещё сильнее после 2000 года759.

В то же время в производстве конечной продукции — особенно потребительских товаров — экспансия была очень мощной, и отдельные отрасли оказались под контролем иностранных компаний почти полностью. Среди них автомобильная, табачная и пищевая промышленность, производство бытовой техники и электроники, товаров повседневного спроса (таких как бытовая химия), а также торговля. В пищевой промышленности в середине 2010-х доля иностранного капитала составляла около 60%, а в 2021 году 9 из 10 крупнейших компаний принадлежали зарубежным корпорациям760. До 2022 года в оптовой торговле из 10 крупнейших компаний иностранному капиталу принадлежали 5 (из них 3 — автомобильные концерны, 2 — производители потребительской электроники); в розничной — 2 и ещё 1 была совместным предприятием; в машиностроении — 3 и 1 совместное предприятие (все — автомобильные заводы). В то же время в чёрной металлургии среди 10 крупнейших компаний не было ни одной иностранной, в цветной металлургии их было 2; в химической и нефтехимической промышленности — 1 (производитель бытовой химии); в нефтегазовой промышленности среди 10 крупнейших компаний было лишь 2 совместных предприятия, где контрольный пакет принадлежал российскому капиталу (Ямал СПГ и Сахалин Энерджи); все 10 крупнейших банков были российскими761.

Можно предположить, что доступу иностранцев в отрасли, производящие потребительские товары, не препятствовали (а нередко даже способствовали762) из-за их меньшей прибыльности и, соответственно, привлекательности для отечественного капитала763. В то же время для ТНК они были достаточно прибыльными и привлекательными благодаря их экономии на масштабе и более низким издержкам из-за высокой производительности и/или использования дешёвого труда при производстве комплектующих на их предприятиях в новых индустриальных странах (Китае и Юго-Восточной Азии)764. При этом 3/4 из более чем 120 крупнейших ТНК, работавших в России, получали от операций внутри страны менее 2% от их общемировой прибыли765, что в очередной раз показывает узость российского внутреннего рынка.

Роль иностранного капитала в российской экономике тесно связана с технологической зависимостью последней. Яркой иллюстрацией этой взаимосвязи является автомобильная промышленность, поэтому мы рассмотрим её пример более подробно.

В легковом сегменте к началу 2020-х преобладание зарубежных производителей стало абсолютным — российские марки легковых и лёгких коммерческих автомобилей (Lada, ГАЗ, УАЗ) занимали не более четверти рынка766. До 2022 года в стране работали восемь иностранных производств, одно совместное предприятие и один контрактный производитель767. Практически все производства зарубежных марок импортировали бóльшую часть комплектующих. Лишь у трёх уровень локализации превышал 50%768, при том что с 2015 года локализация рассчитывается исходя из соотношения стоимости импортных запчастей и конечной стоимости автомобиля — в расчёт берутся не только запчасти, произведённые в России, но и процессы вроде сварки, окраски, затраты на логистику и даже использование электричества и воды: таким образом, показатели подавляющего большинства производителей, вероятно, были значительно завышены769. Импортировались практически все технологичные комплектующие, а в число производившихся в России обычно входили наиболее простые: части кузова, топливные баки, колёса, а также элементы отделки — сиденья, панели, коврики, стёкла, фары, зеркала; гораздо реже — двигатели и электроника (при этом двигатели также, как правило, собирались из готовых импортных деталей)770. Большое количество заводов по выпуску компонентов для легковых автомобилей (в т. ч. российских марок) были построены или выкуплены иностранными фирмами и использовали импортные детали и сырьё771.

АвтоВАЗ, крупнейший российский производитель, фактически также был совместным предприятием — до 2022 года он более чем на 67% принадлежал концерну Renault-Nissan (и помимо собственных моделей также выпускал продукцию марок Renault, Nissan и Datsun772). Все его относительно современные модели состояли из зарубежных комплектующих на 30-50% и более773.

Неудивительно, что в 2022 году после отказа иностранных автопроизводителей от работы в России и перехода их предприятий в руки местных компаний возобновить производство не удалось даже там, где показатели локализации были относительно высокими774, а производство российских марок столкнулось с постоянными перебоями и снижением качества продукции из-за нехватки комплектующих и попытки замены поставщиков на местных или китайских775.

В результате разрыва экономических связей со странами центра и их союзниками положение легкового автопрома и смежных отраслей значительно ухудшилось. Корпорации из этих стран хотя и занимались преимущественно сборкой, но в большей или меньшей степени использовали сырьё и компоненты российского производства776. Пришедшие им на смену компании из Китая импортируют свою продукцию или собирают её из готовых машинокомплектов (как правило, в партнёрстве с российскими фирмами, на мощностях ушедших из страны производителей), т. е. какая-либо локализация производства практически отсутствует777.

Рассматривая ситуацию в ретроспективе, можно сказать, что капитал стран центра в значительной степени подчинил себе российскую автомобильную промышленность, лишив её самостоятельности: российские производители, не выдерживая конкуренции, сокращали выпуск, банкротились и распродавались (яркие примеры — ЗИЛ, Москвич, Ижа́вто)778. В результате многие производства полного цикла были превращены в сборочные — в частности, путём скупки производителей комплектующих, получения контроля над производственными мощностями российских предприятий и/или организации на них контрактной сборки своей продукции779. После ухода иностранных корпораций большинство предприятий отрасли уже не смогли функционировать без производственного импорта780, многие из них остановили работу, а оставшиеся за редким исключением были вынуждены работать на ещё более низком технологическом уровне (сборка китайских автомобилей из готовых машинокомплектов)781. В результате произошла ещё большая «денационализация» отрасли782 и усиление зависимости — не только технологической, но и торговой.

В близком положении оказался грузовой сегмент. В конце 2010-х российские производители грузовых автомобилей (КАМАЗ, ГАЗ, Урал) занимали 45-49% рынка, тогда как около 50% приходилось на компании из Европы и Японии783, у большинства из которых были в России сборочные площадки на собственных и совместных предприятиях784. После 2022 года из-за потери доступа к комплектующим и технологиям из стран центра качество и конкурентоспособность отечественной продукции значительно снизились (в первую очередь у КАМАЗа, активно использовавшего иностранные комплектующие и имевшего несколько совместных производств автокомпонентов785), в результате чего рынок захватили китайские компании — в 2024 году на российские марки приходилось лишь 27% продаж среднетоннажных и крупнотоннажных грузовиков786.

Схожая ситуация сложилась в ряде других отраслей промышленности — в частности, в производстве бытовой техники и электроники, такой как телевизоры787. Основные предприятия, выпускающие телевизоры и другую мультимедийную технику, принадлежат корпорациям из Южной Кореи и Китая. К концу 2010-х они захватили бóльшую часть рынка, практически вытеснив отечественные компании, в т. ч. созданные уже в постсоветский период. В конце 2010-х до 80% телевизоров, продаваемых в России, выпускали три завода, принадлежащие компаниям LG, Samsung (также выпускали холодильники и стиральные машины) и TPV Technology (китайский контрактный производитель); в продукции, произведённой внутри страны, порядка 90% комплектующих импортировались, а предприятия занимались преимущественно крупноузловой сборкой788. После 2022 года все они закрылись или перестали продавать продукцию в России789, в результате рынок телевизоров и другой бытовой техники, как и в случае с автомобилями, оказался захвачен китайскими импортёрами790.

Стоит сказать о технологической зависимости в других отраслях791. Одна из них, крайне важная для развития экономики, — промышленное строительство. В 90-х оно получило сильнейший удар, поскольку строительство новых предприятий сократилось многократно (по некоторым оценкам — в 5-10 раз). Материальный и кадровый потенциал отрасли оказался подорван, многие организации перестали существовать или оказались неспособны работать над сложными и масштабными проектами792. В результате после возобновления экономического роста для сооружения новых и модернизации существующих предприятий привлекались в основном иностранные компании. По оценке журнала «Эксперт», к середине 2010-х инжиниринговые компании полного цикла сохранились лишь там, где не было дробления единых хозяйственных комплексов при приватизации — в атомной промышленности и железнодорожном строительстве. Практически отсутствовали российские инжиниринговые компании, способные сооружать предприятия «под ключ» в ряде ключевых отраслей — например, нефтегазопереработке и химической промышленности, металлургии, машиностроении793. Так, по состоянию на 2021 год на проектах в нефтегазопереработке, СПГ и нефтегазохимии более 2/3 генеральных подрядчиков были иностранными компаниями794. В последние десятилетия предприятия нефтегазодобычи, нефтепереработки и нефтехимии строились и модернизировались с использованием лицензированных зарубежными фирмами технологий, которые теперь преобладают на ключевых, самых сложных участках производства, наряду с импортным оборудованием795. Примеров тому множество. Так, крупнейший в постсоветской России нефтехимический комбинат ЗапСибНефтехим, запущенный в 2019 году, был оборудован с применением технологий от компаний из Германии, Нидерландов и Великобритании, работы выполняли подрядчики из этих стран, а также из Франции796. Предприятие Тобольск-Полимер, запущенное в 2013 году, проектировалось и строилось с привлечением инжиниринговых фирм из Германии и Италии, которые закладывали в проект импортное оборудование и материалы, вплоть до металлоконструкций. В результате на продукцию российского производства пришлось лишь 15% технологического оборудования и материалов797. В схожей ситуации оказались новые нефтегазодобывающие проекты в регионах со сложными горно-геологическими условиями, а также на шельфовых месторождениях: российские нефтегазовые и нефтесервисные компании не обладают необходимыми для освоения этих месторождений (в частности, сооружения промышленных объектов) навыками и технологиями, поэтому до недавнего времени на них активно привлекались зарубежные подрядчики, такие как Halliburton или Schlumberger798.

Не менее серьёзна финансовая зависимость российской экономики (хотя она и стала несколько менее острой в последние годы из-за разрыва связей со странами центра799). Выше говорилось, что она была обусловлена главным образом огромным оттоком капитала из страны и государственной политикой в этой области. Здесь же приведём обобщённые данные и оценки.

С начала 2000-х зарубежное финансирование занимало очень большую долю в средствах, привлекаемых предприятиями реального сектора. Внешний долг составлял порядка 40% их общей задолженности в 2000-х и около трети в 2010-х, а в отдельные годы — даже выше; некоторое снижение произошло лишь в начале 2020-х — судя по всему, из-за санкций800. При этом и российские банки (чьи кредиты составляли основную часть внутреннего долга реального сектора) занимали значительные суммы за рубежом, т. е. реальная доля иностранного финансирования была ещё выше. Так, в 2013–2014 годах суммарный внешний долг банков и реального сектора был эквивалентен примерно 55% всего объёма задолженности предприятий реального сектора и домохозяйств, т. е. можно сказать, что более половины заимствований в российской экономике обеспечивалась зарубежными источниками801. В начале 2014 года внешний долг всего частного сектора превышал 600 млрд долл., из них на банки приходилось более 200 млрд, на остальные компании, т. е. реальный сектор — более 400 млрд (из них кредиты — почти 270 млрд), тогда как государственный внешний долг составлял лишь около 55 млрд802. В последующие годы внешняя задолженность реального сектора снизилась незначительно — например, в начале 2017 года она составляла около 340 млрд долл., в начале 2022 года — около 300 млрд803.

Как уже говорилось, российский рынок акций также сильно зависел от иностранного капитала: это выражалось не только в преобладании размещений российскими компаниями своих акций на иностранных биржах (более половины всех первичных и вторичных размещений с середины 90-х до середины 2020-х), но и в большом влиянии иностранных инвесторов на российских биржах, особенно в период высоких сырьевых цен (а также в высокой волатильности рынка, т. е. зависимости капитализации от мировых цен на сырьё)804. Так, в 2020–2021 годах 50% участников торгов на российском рынке акций были нерезидентами (т. е. иностранными компаниями и физическими лицами)805.

Иностранный капитал принимал заметное участие в финансировании капитальных вложений, особенно в период экономического подъёма. По некоторым оценкам, во второй половине 2000-х на зарубежные источники (кредиты, вложения в акции, долговые бумаги и т. п.) приходилась почти такая же доля внешнего финансирования предприятий реального сектора, как и на отечественные806. Ограничения, наложенные на российскую финансовую систему странами центра после 2014 года, усугубили нехватку средств для валового накопления, которая стала одной из основных причин стагнации в экономике, что также показывает степень её зависимости807.

Надо подчеркнуть, что финансовая и технологическая зависимости взаимно обуславливают друг друга, причём самыми разными путями808. Финансовая зависимость (в сочетании с неустойчивостью прав собственности и извлечением инсайдерской ренты, стимулирующих отток капитала) является причиной недостаточного накопления капитала внутри страны, которое в свою очередь становится фактором, усиливающим технологическую зависимость из-за замещения отечественной инвестиционной техники и промежуточной продукции импортом (о чём говорилось в разделах 5.1-5.2. Другой аспект этой взаимосвязи ярко проявляется, например, в промышленном строительстве, где очень остра проблема финансирования новых крупномасштабных производств (в первую очередь частных). Российские компании привлекают необходимый капитал от иностранных кредиторов, в т. ч. экспортно-кредитных агентств, договоры с которыми, как правило, предусматривают участие иностранных подрядчиков и поставщиков оборудования и технологий809. С другой стороны, необходимость закупки зарубежных технологий, привлечения иностранных подрядчиков и производственного импорта в промышленности и других отраслях требует углубления экономических связей (в большинстве случаев — неравноправных), займов за рубежом или предоставления иностранным партнёрам доли в акционерном капитале810. По официальным данным, стоимость одних только соглашений по импорту технологий в Россию выросла с 12 млрд долл. в 2019 году до почти 20 млрд в 2021 году, а ежегодные выплаты в 2019–2021 годах составляли порядка 5 млрд811.

Итак, зависимость российской экономики очень разнопланова, а в некоторых сферах близка к критической. В то же время, несмотря на высокую долю импорта и зависимость от зарубежных технологий, отечественное производство практически полностью обеспечивает экономику большинством ключевых товаров первой необходимости, таких как продовольствие, энергоносители, минеральные удобрения (важное исключение — лекарства и сырьё для их производства, а также медицинское оборудование)812. Кроме того, будучи одним из крупнейших поставщиков нефти, газа и некоторых других критически важных материалов (например, обогащённого урана, минеральных удобрений, отдельных цветных металлов) на мировой рынок, Россия не может быть полностью отрезана от внешней торговли. Полное блокирование импорта едва ли возможно (как показал опыт 2022 года), а в случае временных перебоев поставок российская экономика сможет функционировать, хотя и с ограниченными возможностями.

Можно отметить своеобразие российского полупериферийного капитализма — зависимость в одних аспектах и самостоятельность в других. Наиболее велика технологическая зависимость — от производственных технологий и поставок высокотехнологичной продукции (как средств производства, так и предметов потребления). Очень высока доля импорта среди товаров широкого потребления и промежуточной продукции (включая некоторые полуфабрикаты). Отчасти сохраняется зависимость в области финансов, а также от рынков сбыта для некоторых ключевых экспортных товаров (нефть, газ). При этом прямой контроль иностранного капитала над активами (в первую очередь производственными) внутри страны, за исключением отдельных отраслей, был относительно небольшим практически весь постсоветский период, а после 2022 года снизился до минимума.

Подводя итоги, надо подчеркнуть, что отрасли, которые в постсоветский период избежали технологического застоя и относительно активно модернизировались, попали в наибольшую зависимость от иностранного капитала и технологий (хотя зависимость большинства остальных отраслей также очень значительна) — настолько, что некоторые из них в определённый момент оказались «денационализированы», т. е. российский капитал был полностью вытеснен из них либо оказался в положении младшего партнёра иностранных корпораций. Как следствие, после ухода ТНК стран центра из России множество предприятий значительно сократили производство или вовсе остановили его813, другие продолжили работу на гораздо более низком технологическом уровне, одновременно попав в зависимость от технологий и товаров из Китая и других азиатских стран, как правило, отличающихся более низкой эффективностью и качеством. Именно технологическая зависимость, в т. ч. отсутствие собственных производственных технологий стала одной из основных причин крайне слабых успехов импортозамещения после 2022 года814.

Сохраняющаяся технологическая зависимость, деградация научной сферы (в особенности прикладной науки и НИОКР), а также низкий уровень накопления внутри страны предопределяют невозможность активного роста и модернизации российской экономики без привлечения зарубежных технологий и капиталов — по крайней мере до тех пор, пока сохраняется экономическая модель, сложившаяся в начале XXI века.

6.3. Динамика цен на сырьевые и несырьевые товары на мировом рынке. Ухудшение условий торговли​

Как говорилось выше, российская экономика оказалась в заложниках того положения в мировом разделении труда, которое она заняла с переходом к капитализму — в частности, она стала крайне зависимой от конъюнктуры на мировых рынках сырья и полуфабрикатов. Но зависимость от сырьевых цен в моменте — лишь одна часть проблемы. Вторая, которая пока не проявилась в полной мере, но с большой вероятностью обострится в обозримом будущем, — ухудшение условий торговли.

Под условиями торговли в экономической теории понимается соотношение экспортных и импортных цен какой-либо страны, которое обозначает, какой объём импорта она может получить в обмен на единицу экспортируемой продукции815. Для понимания того, в чём заключается ухудшение этих условий для России, надо сначала рассмотреть динамику цен на разные группы товаров на мировом рынке.

В долгосрочной перспективе цены на сырьё имеют тенденцию к снижению относительно цен на конечную продукцию. Это происходит из-за роста числа производящих его стран, в результате чего ценовая конкуренция между ними обостряется, из-за роста производительности в первичном секторе (добыче полезных ископаемых, сельском хозяйстве) по всему миру, а также из-за появления более экономичных технологий и заменителей наиболее дорогого сырья816. Ещё одна причина, уже упоминавшаяся выше, — полная или частичная монополия стран центра на высокотехнологичные товары (в первую очередь средства производства), что позволяет завышать цены на них относительно сырья и менее технологичной продукции, к которой в последние десятилетия стали относиться многие товары долгосрочного потребления (одежда, обувь, мебель, часть бытовой техники и потребительской электроники и т. д.)817.

Тенденция к снижению цен на сырьевые товары относительно конечной продукции в долгосрочной перспективе818 отмечалась неоднократно на протяжении XIX–XX веков. Так, по данным ООН, с 1876 по 1938 годы цены на сырьё, импортируемое промышленно развитыми странами, снизились относительно цен на экспортируемые ими промышленные товары почти на 50% (к примеру, для Соединённого Королевства они снизились на 35% с 1913 по 1948 годы)819. Хотя в отдельные периоды цены на сырьё росли опережающими темпами (например, в начале 50-х и в 70-х820), это не меняло общей тенденции к его удешевлению относительно конечной промышленной продукции. За вторую половину XX века цены на сырьевые товары снизились примерно на 40% относительно цен на продукцию обрабатывающей промышленности821.

Казалось бы, взлёт цен на сырьё в 2000-х и в начале 2020-х, а также их высокий уровень в первой половине 2010-х опровергают эту тенденцию или оставляют её в прошлом. Однако более пристальное рассмотрение показывает, что они представляют собой лишь временные колебания, которые не имеют принципиальных отличий от происходивших в XX веке и не меняют долгосрочного тренда. Так, рост мировых цен в 2000-х был обусловлен временным стечением обстоятельств, которое едва ли повторится в таком же виде и окажет столь же сильное влияние (главным образом бурным ростом производства в Китае, его очень высокой энергоёмкостью в тот период, а также наличием огромных объёмов спекулятивного капитала, вкладывавшегося в сырьевые активы, что ещё сильнее разгоняло цены)822. После 2020 года (и отчасти в начале 2010-х) он в основном был вызван инфляцией доллара. В реальном выражении цены на топливо в 2015–2021 годах и в последние годы были ниже уровня начала 2003 года, а превышали его лишь с середины 2021 года до начала 2023 года. Цены на остальные сырьевые товары в реальном выражении были примерно одинаковыми в начале 2003 года и в середине 2020-х; они также были ниже уровня 2003 года с 2015 по 2021 годы и лишь слегка превышали этот уровень в 2021–2022 годах823. Схожая динамика цен на многие минерально-сырьевые товары наблюдается и на более долгом временном отрезке824.

Описанная тенденция предопределяет динамику условий торговли для стран центра и периферии. Страны центра, как правило, занимают более выгодную позицию на мировом рынке, что в значительной степени обеспечивается дешёвым (и дешевеющим со временем) импортом из зависимых экономик. Особенно хорошо это заметно на примере США, где импортные цены с 1970 по 2017 годы росли в 1,6 раза медленнее темпов инфляции825. Главным образом это происходило за счёт относительного удешевления ввозимых полуфабрикатов, потребительских товаров (включая некоторые виды продовольствия), а также отдельных видов оборудования (в первую очередь компьютеров, офисной техники и телекоммуникационного оборудования)826, которое практически скомпенсировало рост цен на нефть и некоторые другие виды сырья в начале XXI века827. Условия торговли для Евросоюза были достаточно стабильными в последние 25 лет828. При этом временное ухудшение условий для стран центра из-за роста сырьевых цен, как правило, компенсируется притоком капитала из зависимых экономик (зачастую — тех самых производителей сырья, которые получают дополнительные доходы благодаря высоким ценам), вкладываемого в их ценные бумаги и другие активы829.

Дополнительный вклад в ухудшение условий торговли для стран полупериферии и периферии вносит тенденция, появившаяся во второй половине XX века — удорожание услуг, в предоставлении которых ведущие позиции заняли корпорации из стран центра (НИОКР, финансовые услуги, дизайн, маркетинг и т. п.), относительно продукции обрабатывающей промышленности. По некоторым оценкам, с конца 1950-х до конца 1990-х цены на такие услуги росли более чем в 3 раза быстрее, чем цены на промышленные товары830. Как следствие, большинство зависимых экономик, переориентировавшихся в последние десятилетия прошлого века на производство и экспорт потребительских товаров, не смогли улучшить условия торговли — напротив, из-за обострения конкуренции и некоторых других факторов831 цены на такую продукцию снизились (как показывает пример импортных цен в США), что поставило их в менее выгодное положение на мировом рынке832.

Учитывая сказанное выше, можно понять и спрогнозировать динамику условий торговли для России. Поскольку в последние десятилетия в экспорте преобладают сырьё и полуфабрикаты, а в импорте — машины, оборудование и другая продукция высокого передела, несмотря на рост номинальных цен в начале 2020-х, в целом условия торговли в настоящее время вернулись к состоянию, схожему с первой половиной 2000-х833. Цены на многие экспортируемые сырьевые товары в реальном выражении уже близки к уровням тех лет, и хотя сейчас положение лучше, чем в конце 80-х и в 90-х, вполне вероятно, что они продолжат снижаться и в среднесрочной перспективе могут опуститься ещё ниже. Это неизбежно ухудшит внешнеторговый баланс, в результате чего возможны два варианта развития событий. Более вероятный — ослабление курса рубля, из-за которого вырастет стоимость импорта и сократятся его объёмы (что ухудшит положение зависимых от него отраслей и затруднит их модернизацию), а также повысится инфляция. Менее вероятный (поскольку в постсоветской России таких ситуаций ещё не было) — превышение импорта над экспортом, что в сочетании с сохраняющимся оттоком капитала потребует занимать на внешних рынках (а это крайне затруднительно из-за финансовых ограничений, наложенных странами центра) или привлекать капиталы из-за рубежа путём продажи долей в наиболее привлекательных (сырьевых и энергетических) корпорациях834. Разумеется, в случае хотя бы частичного снятия санкций и восстановления экономических отношений со странами центра возможен рост цен и объёмов российского экспорта, но это будет лишь временным улучшением, которое не сможет изменить долгосрочную тенденцию.

Заключение​

В предыдущем изложении были рассмотрены ключевые особенности российской экономики, которые в совокупности формируют систему, тормозящую её рост и модернизацию835; именно они были основными факторами стагнации, преобладавшей в последние 10-15 лет. Коротко перечислим их:

  • экспортно-сырьевая ориентация, узость внутреннего рынка, вследствие которых динамика накопления капитала и личного потребления в значительной степени зависит от доходов экспортных отраслей, т. е. от конъюнктуры на мировых рынках сырья;
  • ценовой диспаритет, монополизация производства сырья и полуфабрикатов, из-за чего прибавочная стоимость, созданная в отраслях, выпускающих конечную продукцию, перераспределяется в пользу сырьевых отраслей;
  • неустойчивость прав собственности, широкая распространённость инсайдерского контроля в крупном бизнесе, которые провоцируют отток капитала за границу и ограничивают накопление внутри страны (особенно в производственном секторе);
  • государственная экономическая политика, благоприятствующая экспортно-сырьевым и энергетическим корпорациям и позволяющая им извлекать сверхприбыль за счёт потребителей на внутреннем рынке;
  • крайне высокий уровень концентрации капитала во многих ключевых отраслях помимо минерально-сырьевых (например, в банковском секторе, розничной торговле, некоторых отраслях сельского хозяйства), высокий уровень монополизации экономики в целом, что ведёт к перераспределению прибыли от немонополизированных отраслей и секторов, а также населения и, в сочетании с вывозом капитала крупным бизнесом, дополнительно ограничивает развитие внутреннего рынка;
  • вывоз капитала государством — формирование значительных резервов в иностранной валюте и ценных бумагах (главным образом с целью снизить её предложение на внутреннем рынке и тем самым способствовать ослаблению курса рубля), финансовая политика, ограничивающая доступность средств для реального сектора;
  • низкий уровень оплаты труда и потребления основной части населения (в т. ч. подавляющего большинства наёмных работников), значительная дифференциация доходов, как следствие, узость и недостаточный рост внутреннего рынка для успешного накопления капитала в отраслях, производящих потребительские товары (а также, опосредованно, средства производства);
  • преобладание торгово-посреднического сектора в экономике, чрезмерная доля прибыли, получаемая им за счёт производственных отраслей и населения;
  • большая отраслевая дифференциация в экономике и особенно в промышленности по уровню рентабельности и объёму инвестиций, как следствие, стагнация или деградация значительной части производств, ориентированных на внутренний спрос и принадлежащих российскому капиталу, их неспособность конкурировать с иностранным капиталом на внутреннем рынке;
  • крайне высокая доля импорта, в особенности среди средств производства и промежуточной продукции для промышленности и других производственных отраслей, острая зависимость реального сектора от зарубежных технологий.

Рисунок 29. Система зависимого развития российской экономики ↗

Стоит ещё раз подчеркнуть некоторые ключевые противоречия в экономике и её взаимоотношениях с внешним миром, а также преобладающие негативные тенденции, в т. ч. взаимно усугубляющие влияние друг друга.

Для многих сырьевых отраслей, в т. ч. самых прибыльных (таких как нефтегазовая промышленность или цветная металлургия), спрос на внешних рынках стал едва ли не определяющим, практически необходимым для поддержания и наращивания объёмов производства. При этом монополизация таких отраслей и стремление производителей к равной доходности продаж на внешнем и внутреннем рынках ведут к повышению внутренних цен, сближению их с мировыми и тем самым ограничивают спрос внутренних потребителей: как непосредственно, так и опосредованно — из-за безвозмездной передачи последними части прибыли, ограничивающей накопление капитала, т. е., в конечном счёте, их развитие. Это в свою очередь тормозит рост внутреннего рынка и ещё больше способствует ориентации на экспорт; до начала 2020-х ситуация в этом отношении в основном лишь усугублялась.

Хотя с начала 2000-х положение России в мировой экономике приносило определённую выгоду благодаря росту спроса и цен на сырьё, оно же существенно ограничивало полученные преимущества и влекло серьёзные негативные последствия. Так, в масштабах всей экономики выгода от экспортной сверхприбыли в значительной степени нивелируется оттоком капитала. Существенную часть доходов, которые в периоды высоких сырьевых цен экспортёры (а также государство — посредством их налогообложения) получали за счёт экономик центра, они же сами возвращали этим экономикам (причём в значительной степени безвозмездно) через вывоз капитала в разных формах, включая выплаты по кредитам и оплату технологий, монополией на которые обладают страны метрополии, а также накопление государственных валютных резервов. В то же время без вывоза капитала государством, обеспечивавшего снижение курса национальной валюты, сверхприбыль экспортёров была бы куда меньшей. Как следствие, не менее противоречиво влияние на экономику курса рубля: его ослабление приводит к росту инфляции и недоступности необходимого импорта средств производства и промежуточных товаров. Но его значительное укрепление лишает экспортёров и бюджет части доходов, а также, наряду с облегчением положения импортёров (в т. ч. нуждающейся в иностранных товарах промышленности), приводит к обострению «голландской болезни» — падению конкурентоспособности конечной продукции относительно импорта.

Как было показано в настоящей работе, высокий уровень эксплуатации трудящегося населения (как прямой, так и опосредованной — путём завышения цен на товары повседневного спроса, ЖКУ и т. п.) непосредственно обусловлен структурой и ориентацией экономики; его основные (но далеко не единственные) причины — стремление поддержать объёмы экспортной сверхприбыли за счёт удержания цен производства на более низком уровне со стороны экспортёров, компенсировать потери от ценового диспаритета (и/или торгово-посреднических наценок) со стороны остальных производителей, нарастить объёмы инсайдерской ренты со стороны крупного бизнеса в целом. Одновременно он же (точнее, возможность поддерживать его в течение длительного времени) является одним из препятствий для количественного и качественного (технологического) роста экономики: отсутствует один из важнейших стимулов к этому — экономия переменного капитала за счёт сокращения доли живого труда; кроме того, крайне слабы возможные источники роста внутреннего рынка — потребление наёмных работников и накопление капитала в отраслях, обслуживающих потребительский спрос.

Исследователи отмечают, что система эксплуатации труда в России с её характерными особенностями (доминирование работодателей и их стремление к одностороннему регулированию трудовых отношений, низкий уровень заработной платы основной массы работников, преобладание сдельной оплаты труда и переработок, растущая распространённость неустойчивой занятости, в т. ч. в производственных отраслях) препятствует росту квалификации работников и повышению качества продукции, в первую очередь технологически сложной, тем самым снижая её конкурентоспособность по сравнению с импортом. Таким образом, будучи порождённой описанными особенностями экономики, система трудовых отношений усиливает их негативное влияние и сама становится одним из факторов её отставания и усугубления зависимости836.

Усиленная эксплуатация труда в той или иной мере характерна практически для всех зависимых экономик, но в России её уровень выше, чем во многих странах со схожим уровнем развития, причём далеко не только за счёт явных проявлений (таких как, например, низкий уровень заработной платы)837. Поскольку этот вопрос не является основным для настоящей работы, приведём лишь один характерный пример: недостаточный объём вложений в основной капитал и, в частности, расходов на амортизацию ведёт к росту его износа и, как следствие, ухудшению условий труда, в т. ч. повышенной аварийности, травматизму, росту профессиональной заболеваемости и смертности среди работников838.

Перечисленные особенности, как было показано, прямо предопределяют отставание России во многих областях, в т. ч. в технологической, которая оказывает очень существенное влияние на траекторию и динамику экономического развития. Проиллюстрируем это ещё несколькими примерами.

Во введении мы отмечали, что за рамками исследования остались некоторые важные сюжеты — например, ситуация в отечественной науке, в частности, в НИОКР. Стоит коснуться этого вопроса хотя бы в общих чертах для понимания положения России в мире. В 2000–2024 годах доля внутренних расходов на НИОКР в ВВП колебалась на уровне 1%, тогда как в США она выросла с 2,5% до 3,5%, в Китае — с 0,9% до 2,5% (при одновременном быстром росте экономики), в среднем по странам ОЭСР в 2010–2024 годах она составляла 2,7% ВВП839.

Несмотря на наличие высокотехнологичных предприятий, относительно передовых и конкурентоспособных по мировым меркам отраслей и секторов (таких как атомная промышленность, ИКТ, производство некоторых вооружений), общий технологический уровень российской экономики характеризуется значительным отставанием от метрополии и промышленно развитых стран полупериферии. Как отмечалось выше, порядка трети ВВП приходится на отрасли, которые были передовыми более 100 лет назад (добыча полезных ископаемых, металлургия), около половины — на отрасли середины XX века (машиностроение, приборостроение, органическая химия), лишь 10% — на отрасли конца прошлого века. В то же время отрасли и сектора, связанные с современными высокими технологиями (т. н. шестой технологический уклад), по некоторым оценкам, занимают менее 1% ВВП840.

При этом технологический уровень большинства производственных отраслей крайне низок. По данным Центра макроэкономических исследований Сбербанка, в российской экономике преобладает производство с помощью ручных операций: так, в добывающей и обрабатывающей промышленности на них приходится 45-50% выпуска, тогда как на полуавтоматизированные операции — 15%, высокоавтоматизированные операции — 4-8%; в сельском хозяйстве и строительстве на ручные операции приходится 80-85%841.

В этом плане, как и десятилетия назад, остаётся верным вывод о том, что «в современной России ключевой является задача подъёма среднего, а не высшего технологического уровня производства»842. Из предшествующего изложения видно, что едва ли возможно добиться этого, не изменив структуру и ориентацию экономики (экспортно-сырьевую), её взаимоотношения с внешним миром (участие в мировом накоплении капитала в качестве донора), а также механизмы распределения и использования прибыли хозяйствующих субъектов, включая государственные компании (система инсайдерского контроля, тормозящая накопление капитала и способствующая его вывозу) и не устранив их фундаментальную причину (неустойчивость прав собственности и расстановку сил среди господствующих классов).

Надо вновь подчеркнуть, что модель экономики, существовавшая в последние десятилетия — с основными источниками роста в виде личного потребления (преимущественно высокодоходных групп), обеспеченного экспортно-импортной деятельностью, а также обусловленных ими инвестиций в экспортные отрасли, сферу торговли и услуг — не смогла удовлетворительно решить задачу модернизации и технологического обновления. Сложившись в 2000-х, она могла демонстрировать успехи (причём в части повышения технологичности экономики довольно скромные, а в некоторых отраслях и вовсе близкие к нулевым) только в специфических условиях того времени — восстановительного роста после обвала 90-х, высоких цен на сырьё, притока капитала иностранных корпораций с целью освоения российского рынка. Экономическая модель, сложившаяся после 2022 года, которую можно считать промежуточной — с основными источниками роста в виде государственных расходов, инвестиций в отраслях, связанных с ВПК, инфраструктурой и госзаказом, но при неизменной структуре внешнего товарооборота — показала лишь краткосрочные успехи, в основном ограниченные отдельными отраслями, и уже близка к исчерпанию своих возможностей.

Невозможно точно спрогнозировать развитие событий, в т. ч. взаимоотношения с внешним миром, но в любом случае российская экономика не сможет существенно изменить специализацию и положение в мировом разделении труда без экстраординарных усилий по её перестройке, на что российские господствующие классы едва ли способны. Такая перестройка в значительной степени противоречит их экономическим интересам, формировавшимся в течение последних десятилетий — получению сверхприбыли от экспортно-импортной деятельности и монопольной сверхприбыли на внутреннем рынке, а также извлечению инсайдерской ренты для направления её на собственное престижное потребление и вывоз за границу. Как было показано, эти интересы напрямую обуславливают ключевые проблемы экономики и преобладающие негативные тенденции. Более того, необходима перестройка всей системы внешнеэкономических связей, которая зависит не только от отечественного правящего класса, но и от конъюнктуры на внешних рынках, хода конкурентной борьбы между ведущими экономиками мира843, развития и глобального распространения новых технологий. Многие из этих аспектов находятся вне его власти, а некоторые, вероятно, даже вне его понимания.

Август 2022 — октябрь 2026

Примечания​

  1. Из исследований такого плана, опубликованных в последние 10-15 лет, можно отметить работы Р. Дзарасова и некоторых его учеников (в частности, О. Комолова), а также книгу М. Лебского «Новый русский капитализм: От зарождения до кризиса (1986–2018 гг.)». ↩

  2. В качестве примера можно привести книгу С. Меньшикова «Анатомия российского капитализма» и работы Г. Ханина по экономической истории современной России. ↩

  3. В настоящей работе используются термины «центр», «полупериферия» и «периферия», позаимствованные из мир-системного анализа. Под центром или метрополией понимаются т. н. «развитые страны» — государства, обладающие полной или частичной монополией на наиболее современные технологии, финансовые ресурсы и инфраструктуру, в т. ч. мировые платёжные средства (подробнее см. разделы 3.2 и 6.2), объединённые в формальные и неформальные блоки («Большая семёрка», ЕС, ОЭСР), господствующие в международных организациях (МВФ, Всемирный банк, ВТО и т. д.) и за счёт всего этого доминирующие в мировой экономике. Термином «полупериферия» обозначена зависимая экономика (в частности, безвозмездно передающая странам центра часть произведённой у себя прибавочной стоимости), которая в то же время в отдельных аспектах может быть самостоятельной — в противоположность периферийным странам, которые, как правило, всецело зависят от внешнеэкономических отношений — и кроме того имеет свою периферию из стран, экономики которых в большей или меньшей степени зависят от неё и передают ей часть произведённой прибавочной стоимости. ↩

  4. Практически все 90-е абсолютное большинство займов, предоставляемых банками были краткосрочными (по некоторым данным, кредиты на срок до года составляли более 90%). Банки не были заинтересованы в кредитовании промышленности из-за гораздо большей прибыльности других операций — валютных спекуляций, вложений в ГКО и т. п. См.: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. Новосибирск, 2014. С. 191, 195, 198, 208. Меньшиков С. Анатомия российского капитализма. М., 2004. С. 27-28, 60, 76-77. ↩

  5. «Для предприятий тяжесть установленных в конце 1991 года налогов была чрезвычайной. По весьма правдоподобным последующим оценкам Минфина РФ в 1995–1996 годах, „если бы строго выполнялось налоговое законодательство, сбор налогов приблизился бы к 40–45% ВВП“… Российская гильдия финансовых аналитиков в 1990-е годы провела специальное исследование… о влиянии налоговых платежей на финансовое положение предприятий. Согласно ему, „если взять за 100 % сумму средств, остающихся у предприятий после покрытия операционных расходов, то при существующей системе налогообложения, с учётом платежей во внебюджетные фонды (по сути это налоги на фонд заработной платы), они должны выплатить 124%. Специалисты ГИФА просчитали и другой вариант — для… рентабельных предприятий. Выяснилось, что при рентабельности в 17% на налоги уйдёт две трети средств, оставшихся после покрытия операционных расходов“». Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 600. «Согласно подсчётам Татьяны Долгопятовой, для того чтобы заплатить работникам зарплату в размере одного рубля, предприятие должно было заплатить налоги государству в размере 99 копеек, а налог на прибыль при этом составлял 67-69% от прибыли». Волков В. Силовое предпринимательство, XXI век: экономико-социологический анализ. СПб, 2012. С. 288-289. См. также: Тарасов А. Постскриптум из 1994-го (https://scepsis.net/library/id_2577.html). ↩

  6. В начале 1992 года Центральный Банк (ЦБ) ввёл очень жёсткие ограничения на кредитование, что сразу вызвало рост неплатежей среди предприятий (хотя в том же году они были смягчены, рост неплатежей это уже не остановило). С 1995 года (по другим данным, с 1994 года) ставка по кредитам поднялась до уровня, в 2-3 раза превышающего темпы инфляции и в некоторые годы составляла 15-30% и более в реальном выражении (Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 344-346. Меньшиков С. Указ. соч. С. 339). ↩

  7. Неплатежи постепенно росли с 1992 года и достигли пика к концу десятилетия, хотя они были характерны не только для государственного бюджета, но и для частных предприятий. См.: Ильин В. Власть и уголь: шахтёрское движение Воркуты. М., 1998. Гл. 6 (https://web.archive.org/web/20080926124014/http://socnet.narod.ru/library/authors/Ilyin/coal/6.htm). Тарасов А. Постскриптум из 1994-го. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 94, 261, 345. Меньшиков С. Указ. соч. С. 337. ↩

  8. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 17, 598, 600. Волконский В., Кузовкин А. Диспаритет цен в России и мире // Проблемы прогнозирования. 2002. № 6. ↩

  9. В 1995–1998 годах курс рубля фиксировался Центробанком в рамках «валютного коридора». На момент его введения установленный курс приблизительно соответствовал рыночному, но впоследствии из-за инфляции разница между реальной покупательной способностью рубля и его курсом к доллару увеличилась многократно, что стало одной из причин девальвации 1998 года. См.: Меньшиков С. Указ. соч. С. 339. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 346-347. ↩

  10. Там же. С. 41, 45, 249. Тарасов А. Постскриптум из 1994-го. Лебский М. Новый русский капитализм: От зарождения до кризиса (1986–2018 гг.). М., 2019. С. 68-69, 81-82. ↩

  11. В 1989–1990 годах экспорт составлял 74,7 и 71,1 млрд долл. соответственно, в 1995–1997 годах — 81,2-88,5 млрд. При этом импорт, хотя и оставался ниже рекордных показателей 1989–1990 годов (78-81,8 млрд долл.) до середины 2000-х, уже в 1997 году практически достиг уровня 1988 года (71,8 млрд против 72,2 млрд) и значительно превысил доперестроечные объёмы (60-63 млрд в 1986–1987 годах). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23 (https://rosstat.gov.ru/storage/mediabank/pril-year_2023.rar). Илларионов А. Внешняя торговля России в 1992–1993 годах // Вопросы экономики. 1994. № 6 (https://web.archive.org/web/20220121003703/https://www.iea.ru/article/publ/vopr/1994_6.pdf). Подробнее об удельном весе и структуре экспорта и импорта в экономике РСФСР и современной России см. далее в этом разделе и в разделе 5.2. ↩

  12. Кляйн Н. Доктрина шока. М., 2011. С. 295-296, 301-302, 322-325. Кагарлицкий Б. Периферийная империя: циклы русской истории. М., 2009. С. 521-522, 534-535. Тарасов А. Постскриптум из 1994-го. См. также: Меньшиков С. Указ. соч. С. 348-349. ↩

  13. Строго говоря, такая политика стимулирует экспорт (равно как и импорт) в целом, поскольку отменяет ограничения на движение капитала, меры по защите внутреннего рынка и предприятий, работающих на внутренний спрос, тем самым делая их более уязвимыми перед конкуренцией со стороны импорта транснациональных корпораций (ТНК). Но поскольку большинство стран, не относящихся к центру капиталистической мировой экономики, как правило не имеет возможности продавать на внешних рынках большие объёмы сложной промышленной продукции, в результате стимулируется экспорт сырья и полуфабрикатов; те страны, где природных ресурсов недостаточно, становятся производителями товаров массового потребления и/или местом расположения сборочных производств для корпораций стран центра. Таким образом, поощряется производство и экспорт продукции, наиболее востребованной странами центра, в т. ч. путём скупки местных предприятий транснациональным капиталом и их переориентации на производство экспортных товаров. Первая тенденция наиболее ярко проявилась в Латинской Америке, вторая — в Южной и Юго-Восточной Азии (хотя к ней также можно отнести, например, Мексику). О политике «Вашингтонского консенсуса» в отношении внешней торговли см.: Ждановская А. Что такое ВТО? В чьих интересах в ВТО принимаются решения? Чем опасна ВТО? (https://scepsis.net/library/id_2546.html). Грот А. «Глобальная Европа — крепкое партнёрство для открытия рынков европейским экспортёрам» (https://scepsis.net/library/id_2299.html). О последствиях неолиберальной политики в полупериферийных и периферийных странах см.: Коуп З. Разделенный мир. Разделенный класс. Глобальная политическая экономия и стратификация труда при капитализме. М., 2022. С. 244-245, 304, 358-359 (https://lenincrew.com/divided-world-1/; https://lenincrew.com/divided-world-2/). Харви Д. Краткая история неолиберализма. Актуальное прочтение. М., 2007. С. 136-140. Labour Rights in High Tech Electronics: Case Studies of Workers’ Struggles in Samsung Electronics and its Asian Suppliers. Hong Kong, 2013. P. 80-83, 94-95. Hirschman A. The Political Economy of Latin American Development: Seven Exercises in Retrospection // Latin American Research Review. № 3. 1987. Gunder Frank A. Economic Genocide in Chile: Monetarist Theory Versus Humanity; Two Open Letters to Arnold Harberger and Milton Friedman. Nottingham, 1976. ↩

  14. Все последствия изменений, происходящих с 2022 года, до конца не ясны, но, как будет показано ниже, ни ориентация на экспорт, ни зависимость от импорта кардинально не изменились — соответственно, в том или ином виде сохранится и влияние этих факторов на экономику. ↩

  15. По ходу изложения мы неоднократно будем обращаться к обобщённым макроэкономическим показателям — в первую очередь к составляющим ВВП. Надо оговориться, что понятие ВВП, а также его составляющие не вполне соотносятся с категориями марксистской политэкономии, но их рассмотрение позволяет показать многие интересующие нас особенности экономики и закономерности её развития. При правильном анализе и интерпретации через них, как правило, можно выйти на понятия из марксистской экономической теории. ↩

  16. Национальные счета России в 1997–2004 годах. С. 83. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. ↩

  17. Там же. Exports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS?end=2020&locations=RU-CN&start=2000&view=chart). ↩

  18. Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках // Экономический журнал ВШЭ. 2023. № 4. ↩

  19. «… Россия в значительной мере ориентирована на экспорт добавленной стоимости на нужды выпуска конечной продукции в других странах и блоках — 23% той части российской добавленной стоимости, которая идёт на производство товаров и услуг, используется именно таким образом (для сравнения: в АСЕАН — 17%, в остальных странах (Китае, США, ЕС — А. П.) — менее 10%)». Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках. Данные на 2018 год. ↩

  20. «Это… отражает экспортную специализацию на поставках сырьевых товаров и относительно невысокий объем экспорта переработанной продукции» (Там же). Схожая роль в мировых товарных цепочках, например, у Саудовской Аравии (См.: Структурные изменения в российской экономике и структурная политика. М., 2018. С. 75-76 (https://www.hse.ru/data/2018/04/13/1150725828/Аналитический доклад по структурной политике.pdf)). ↩

  21. Так, в среднем за 2011–2015 годы экспорт одних только нефти, газа и нефтепродуктов составлял 15,4% ВВП. Из-за падения цен его доля снизилась до 12,3% ВВП в среднем за 2016–2020 годы. Белоусов Д. Глобальные технологические тренды 2022–2040 годов (часть 1) // Горизонт 2040. М., 2023. С. 122. ↩

  22. Зависимость экономического роста от внешней торговли и динамика цен на сырьё и несырьевые товары на мировом рынке рассматриваются в главах 5-6. ↩

  23. Товарная структура экспорта и импорта Российской Федерации, годы (с 1995 г.) (https://rosstat.gov.ru/storage/mediabank/99stru.xlsx). ↩

  24. В СССР в 1985–1990 годах на топливо, металлические руды и продукцию металлургии приходилось порядка 50-60% экспорта (Народное хозяйство СССР в 1990 г. С. 659. Меньшиков С. Указ. соч. С. 357), однако советская статистика включала в топливный экспорт электроэнергию, поэтому на деле доля сырья была несколько ниже (Тарасов А. «Второе издание» капитализма в России (https://scepsis.net/library/id_2973.html)). При этом доля экспорта в ВВП РСФСР в 1989 году составляла около 22% — гораздо ниже, чем в постсоветской России (Exports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS?locations=RU)). ↩

  25. «Контроль над экспортом в сочетании с катастрофическим падением курса рубля гарантировал то, что в руках у олигархов сосредоточились „настоящие“ финансовые ресурсы. Обесценение рубля вело к долларизации экономики. А это, в свою очередь, означало, что господствующие позиции в стране получают компании, которым гарантирован стабильный приток западной валюты». Кагарлицкий Б. Указ. соч. С. 532. ↩

  26. Есть множество примеров того, как в 90-х они скупали российские предприятия, которые могли составить им конкуренцию, ликвидировали их или превращали в «отвёрточные» производства. См., например: «Новомосковскбытхиму» приделали крылышки (https://www.kommersant.ru/doc/182251). Максимов Б. Зарубежный опыт трудовых отношений на российской почве в 1990-е и начале 2000-х // Трудовые отношения: состояние и тенденции развития в России. Самара, 2013. С. 71-83. Пример более изощрённой борьбы иностранцев с российскими конкурентами см.: Как гибнут ярославский и московский заводы холодильного оборудования (http://web.archive.org/web/20240519074503/https://www.promved.ru/articles/article.phtml?id=2084&nomer=1). ↩

  27. Подробнее см.: Клочков В. Чем плоха сырьевая экономика (https://scepsis.net/library/id_2121.html). ↩

  28. Меньшиков С. Указ. соч. С. 47-48, 50, 200-201. Дзарасов Р., Новоженов Д. Крупный бизнес и накопление капитала в современной России. М., 2009. С. 132, 135. Шмат В. Нефтегазовый цугцванг. Очерки экономических проблем российского нефтегазового сектора. Новосибирск, 2013. С. 375 (https://web.archive.org/web/20201126202809/http://нефтегазовый-цугцванг-онлайн.рф/Petr-Zug_e_2013_12_23.pdf). Для минерального сырья также используются понятия «природная рента» или «сырьевая рента». ↩

  29. Здесь уместна аналогия с тем, что говорилось о более высокой норме прибыли в колониях: «…что касается капиталов, вложенных в колониях и т. д., то они могут давать более высокие нормы прибыли, так как там вследствие низкого уровня развития норма прибыли выше вообще, а в связи с применением рабов, кули и т. п. выше и степень эксплуатации труда». Маркс К. Капитал. Критика политической экономии. Т. 3 // Маркс К., Энгельс Ф. Сочинения. М., 1961. Т. 25. Ч. 1. С. 260-261. ↩

  30. Подробнее см.: Там же. С. 260. Меньшиков С. Указ. соч. С. 47-48. Т. е. можно сказать, что цена производства единицы товара внутри страны (включая среднюю для этой страны норму прибыли) оказывается ниже чем её цена на мировом рынке (см.: Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 171-172, 217-218). ↩

  31. Подробнее об этом см. раздел 4.1. ↩

  32. «…преимущество основывалось на богатстве и доступности природных ресурсов, а также на высокой концентрации активов. Например, металлургические заводы, производившие первичный алюминий и рафинировавшие черновую медь, обычно строились в регионах, в которых генерировалось много дешёвой электроэнергии. Именно такая ситуация сложилась в Иркутской области и Красноярском крае после создания каскадов крупных ГЭС на Енисее и его притоках. Расходы на электроэнергию при выпуске упомянутой продукции значительны, поэтому предприятия цветной металлургии могли работать с низкими издержками». Дзарасов Р., Новоженов Д. Указ. соч. С. 131. См. также: Меньшиков С. Указ. соч. С. 102-103. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 611. ↩

  33. Данные о себестоимости добычи нефти в России сильно рознятся из-за различных критериев оценки. В среднем по отрасли и по крупнейшим нефтедобывающим корпорациям она оценивалась в диапазоне 10-20 долл. за баррель без учёта налогов во второй половине 2010-х годов. См.: Обзор нефтесервисного рынка России — 2019 (https://www.csr.ru/upload/iblock/e6b/e6bbde49a62d90d36e5615b5c7b28094.pdf). Минэнерго: себестоимость добычи нефти в России составляет 15-45 долл. за барр. (https://neftegaz.ru/news/finance/716102-minenergo-sebestoimost-dobychi-nefti-v-rossii-sostavlyaet-15-45-doll-za-barr/). О себестоимости добычи и её составляющих см. также раздел 1.3. ↩

  34. На рис. 3-4, 6-9 и в табл. 6 внутренние цены — цены производителей. За 1993–1994 годы приведены цены на конец года, за 1992 и 1995–2007 годы — среднегодовые. Здесь и далее в данных о ценах на внутреннем рынке возможны некоторые неточности, т. к. Росстат приводит только их среднемесячные значения, и средние цены за год исчислены как среднеарифметическое цен за 12 месяцев. Рассчитано по: Средние цены производителей промышленных товаров до 2010 г. (https://fedstat.ru/indicator/31453). Обменный курс (единица местной валюты за доллар США, среднегодовой период) (https://fedstat.ru/indicator/62281). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23. Российский статистический ежегодник. 2001. С. 596. Меньшиков С. Указ. соч. С. 47, 49. ↩

  35. Российская экономика в 2005 году. Тенденции и перспективы. М., 2006. С. 217. Шмат В. Указ. соч. С. 443. bp Statistical Review of World Energy 2022 (https://web.archive.org/web/20220709044744/https://www.bp.com/content/dam/bp/business-sites/en/global/corporate/pdfs/energy-economics/statistical-review/bp-stats-review-2022-full-report.pdf). Торговля в России. 2021. С. 107. Меньшиков С. Указ. соч. С. 357. ↩

  36. Внутреннее потребление рассчитано как разность производства и экспорта. Для угля также учтён импорт: в постсоветский период только он ввозился в значимом количестве, тогда как импорт нефти и нефтепродуктов составлял порядка 5% от внутреннего производства во второй половине 90-х, 1-2% в начале 2000-х и менее 1% с середины 2000-х. В оценках по нефтепродуктам есть некоторая неточность, т. к. Росстат приводит данные только об объёмах первичной переработки нефти, но не о конечном выпуске. Однако разница между этими показателями не столь велика — к примеру, в 2017–2021 годах производство нефтепродуктов было примерно на 5% меньше объёмов первичной переработки (см.: За 2017–2021 гг производство нефтепродуктов в России выросло на 2,4%: с 268 до 274 млн т. (https://marketing.rbc.ru/articles/13787/)); в то же время надо учитывать, что на деле их экспорт составляет несколько бóльшую долю их производства, а внутреннее потребление, соответственно, меньшую. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Российская Федерация в 1992 году. С. 57. Российский статистический ежегодник. 1994. С. 438. Там же. 1995. С. 438. Там же. 2022. С. 594, 600. Россия в цифрах. 1998. С. 377-378, 380. Промышленность России. 2000. С. 328-329, 338. Там же. 2005. С. 350-351, 360-361. Там же. 2010. С. 282-283, 286-287. Промышленное производство в России. 2016. С. 218-219, 224-225. Там же. 2019. С. 176, 180. Там же. 2021. С. 184, 188. ↩

  37. Промышленное производство в России. 2016. С. 186, 190, 218-221. Там же. 2019. С. 155, 177. Там же. 2023. С. 125-127, 143. Обзор рынка рынка чёрной металлургии — 2020. С. 5 (https://web.archive.org/web/20210601192114/https://www2.deloitte.com/content/dam/Deloitte/ru/Documents/research-center/Обзор рынка черной металлургии 2020.pdf). Спрос на сталь в России в первом полугодии снизился на 15% (https://www.vedomosti.ru/business/articles/2025/07/21/1125680-spros-na-stal). Алюминий: новые источники сырья и рынки сбыта (https://morvesti.ru/themes/1694/105992/). ↩

  38. «Интерпретацию различий в уровне цен на взаимозаменяемые товары и услуги в бедных и богатых странах можно подытожить следующим образом. В бедных странах они создают благоприятные условия для развития производства продукции и ресурсов, необходимых для богатых стран, и максимального их вывоза (и минимального потребления внутри страны)». Волконский В., Кузовкин А. Диспаритет цен в России и мире. ↩

  39. В т. ч. поэтому после февраля 2022 года производители, например, нефти или угля готовы были продавать свою продукцию в Азию с большими дисконтами — многие из них были ориентированы на экспорт практически полностью, поэтому полное закрытие внешних рынков для них означало бы обвал производства (как это произошло в Хакасии, где за полгода объёмы вывоза угля на экспорт сократились в 15 раз (см: Половина угольных предприятий Хакасии не платит зарплату сотрудникам — депутаты (http://web.archive.org/web/20251001102947/https://tayga.info/179555))) и огромные убытки, включая расходы на консервацию скважин и шахт. ↩

  40. Российская экономика в 2018 году. Тенденции и перспективы. М., 2019. С. 244-245. ↩

  41. Лебский М. Указ. соч. С. 149. ↩

  42. Обзор рынка чёрной металлургии — 2020. С. 5, 20. ↩

  43. Петренко И. Итоги работы угольной промышленности России за 2021 год // Уголь. 2022. № 3. Добыча нефти в России в 2018 году выросла на 1,6% (https://tass.ru/ekonomika/5971425). ↩

  44. Рынок минеральных удобрений. 2017 год. С. 39 (https://dcenter.hse.ru/data/2017/08/30/1173968029/Рынок минеральных удобрений 2017.pdf). Рынок минеральных удобрений. 2019 год. С. 32 (https://dcenter.hse.ru/data/2019/12/26/1524652323/Рынок минеральных удобрений-2019.pdf). ↩

  45. «Норникель» с 1 апреля останется единственным производителем никеля в России (https://www.kommersant.ru/doc/3228971). ↩

  46. В 2018–2022 гг производство цинка в России сократилось на 29%: с 255 до 182 тыс. т. (https://marketing.rbc.ru/articles/14213/). ↩

  47. Производство меди и металлов платиновой группы сократится из-за коронавируса (https://www.vedomosti.ru/business/articles/2020/03/24/826109-metallov-sokratitsya). ↩

  48. Основные характеристики российской электроэнергетики (https://minenergo.gov.ru/industries/power-industry/main-characteristics-russian-electric-power-industry). Крупнейшие компании электроэнергетики (https://minenergo.gov.ru/industries/power-industry/largest-electric-power-companies). ↩

  49. Кроме того в отдельных отраслях (например, в производстве некоторых цветных металлов) в РСФСР вся продукция выпускалась одним-двумя предприятиями и такая ситуация сохранилась при их приватизации — т. е. монополизация была исторически обусловлена. ↩

  50. Историю перераспределения этих активов в 90-х см.: Меньшиков С. Указ. соч. С. 88-122. Выше упоминалось о том, что обвальная девальвация рубля и долларизация экономики обеспечивали господствующие позиции тем, кто имел стабильный приток иностранной валюты (Кагарлицкий Б. Указ. соч. С. 532). Закономерно, что в такой ситуации владельцы компаний-экспортёров стремились любыми средствами упрочить своё господство и увеличить валютные поступления. ↩

  51. Об основных слияниях и поглощениях 2000-х см.: Шмат В. Указ. соч. С. 204-205, 231. ↩

  52. Примечательно, что зачастую такие компании связаны с сырьевыми монополиями общими владельцами. В качестве примера можно привести Трансмашхолдинг и группу Синара, которые контролируют производство практически всех видов продукции железнодорожного машиностроения, кроме вагонов и трамваев. Трансмашхолдинг принадлежит тем же собственникам, что УГМК, а группа Синара — тому же владельцу, что Трубная металлургическая компания (ТМК), один из крупнейших производителей чёрной металлургии, контролирующий бóльшую часть производства труб. Другие примеры — Силовые машины, одна из крупнейших компаний энергетического машиностроения, которая принадлежит владельцу Северстали Мордашову, и Группа ГАЗ, которая выпускает коммерческий транспорт (лёгкие и средние грузовики), а также контролирует львиную долю производства автобусов и принадлежит владельцу Русала Дерипаске. ↩

  53. Who Owns Russia: 32 Largest Business Groups Make 51% of GDP (https://web.archive.org/web/20131104144312/http://www.emergingmarketsvenue.com/2010/07/12/russian_business_groups). ↩

  54. Промышленность России. 2005. С. 67. ↩

  55. Рассчитано по: Коэффициенты концентрации производства по видам экономической деятельности с 2017 г. (https://fedstat.ru/indicator/58999). ↩

  56. Подробнее вопрос зависимости экономики от импорта будет рассмотрен в главах 5-6. ↩

  57. «… отрасли, поставленные ценовым диспаритетом в привилегированное положение… образуют основные элементы затрат российской обрабатывающей промышленности. Столь резкий относительный рост цен на [их] продукцию… привёл к резкому росту затрат обрабатывающей промышленности…» (Дзарасов Р. Методология Н. А. Цаголова в исследовании накопления капитала в современной России // Вестник Московского университета. 2009. № 3). Потребление нефти, угля, газа и нефтепродуктов разными отраслями промышленности см.: Промышленность России. 2012. С. 154, 158-163, 166-167. Промышленное производство в России. 2016. С. 149, 152-157. ↩

  58. Концепция двухсекторности экономики рассматривается подробнее в начале главы 5. ↩

  59. Определяя это явление строго в терминах марксистской политэкономии, можно сказать, что стоимость продукции таких предприятий оказывается выше суммы их издержек производства и средней нормы прибыли; таким образом, благодаря полной или частичной монополии они получают добавочную прибыль или сверхприбыль (см., например: Маркс К. Капитал. Т. 3. // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 194-195, 217-218. Ч. 2. С. 431-432). ↩

  60. О таком принципе ценообразования на рынке нефти прямо пишет в своём докладе Федеральная антимонопольная служба (ФАС). См.: Доклад о состоянии конкуренции в Российской Федерации за 2007 год. М., 2008. С. 95, 97 (https://fas.gov.ru/attachment/150385/download?1512388852). ↩

  61. За 2017–2020 годы внутренние цены и курс доллара за декабрь, за остальные годы — среднегодовые; за 2017 год экспортные цены за декабрь, за остальные годы — среднегодовые. Рассчитано по: Средние цены производителей промышленных товаров до 2010 г. Средние цены производителей промышленных товаров с 2010 г. по 2016 г. (https://fedstat.ru/indicator/40612). Средние цены производителей промышленных товаров с 2017 г. (https://fedstat.ru/indicator/57606). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23. Обменный курс (единица местной валюты за доллар США, среднегодовой период). Российский статистический ежегодник. 2018. С. 617. ↩

  62. Замглавы ФАС в 2010 году описывал механику сближения внутренних цен с мировыми следующим образом: «При росте цен на внешних рынках незамедлительно растут цены в России. Когда же мировые цены снизились в 3,3 раза, то цены в России снизились лишь в 2,3 раза. Причём в мире задержка снижения цен на национальных рынках вслед за мировыми составляет максимум одну неделю, в России же задержка составляет 1,5-2 месяца». Анатолий Голомолзин: политика нефтяных монополий является колониальной (http://www.kommersant.ru/doc/1400625). ↩

  63. Одна из причин, по которой внутренние цены всё сильнее сближались с экспортными после 2014 года — т. н. налоговый манёвр, включавший в себя снижение экспортных пошлин на нефть одновременно с ростом налога на её добычу. Подробнее см. в разделе 3.1. ↩

  64. Рассчитано по: Средние цены производителей промышленных товаров с 2017 г. В 2024 году по официальным данным разница между ценами производителей для внутреннего рынка и для экспорта составляла 5-12% в разные месяцы (в среднем за год — 9%), в 2025 году — 5-28% в разные месяцы (в среднем за год — 14%). Там же. ↩

  65. Биржевая цена на российскую нефть резко выросла (https://lenta.ru/news/2023/08/31/oilru/). Мировым ценам на нефть предрекли рост (https://lenta.ru/news/2023/09/13/oil_wor/). Цена барреля нефти Urals в сентябре выросла до 83 долларов (https://ria.ru/20231002/neft-1899976531.html). При этом до февраля 2022 года разница между ценами на эти сорта на мировом рынке составляла 1-4 долл. за баррель в пользу Brent, а затем она значительно выросла из-за санкций на российскую нефть (см.: «Индикатор успеха санкций»: что означает дисконт российской нефти Urals к Brent (https://www.forbes.ru/finansy/487942-indikator-uspeha-sankcij-cto-oznacaet-diskont-rossijskoj-nefti-urals-k-brent)). ↩

  66. Рассчитано по: Итоги торгов в секции Нефтепродуктов (https://spimex.com/markets/oil_products/trades/results/; https://spimex.com/files/36590/). ↩

  67. Цена на российскую нефть замедлила рост (https://lenta.ru/news/2023/10/02/urals/). ↩

  68. Волконский В., Кузовкин А. Диспаритет цен в России и мире. Шмат В. Указ. соч. С. 203-204. Доклад о состоянии конкуренции в Российской Федерации за 2010 год. М., 2011. С. 178 (https://fas.gov.ru/documents/596469). ↩

  69. Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. Превышение внутренних цен на дизельное топливо над экспортными по номинальному курсу неоднократно отмечалось исследователями. См., например: Маневич В. Альтернативные стратегии преодоления стагнации и «новая модель роста» российской экономики // Вопросы экономики. 2017. № 8. ↩

  70. Российский статистический ежегодник. 2020. С. 577. ↩

  71. Рассчитано по: Средние цены производителей промышленных товаров с 2017 г. Средние цены на приобретённые организациями отдельные виды товаров с 2017 г. (https://www.fedstat.ru/indicator/57778). См. также: Промышленное производство в России. 2021. С. 248. ↩

  72. Схожие примеры — никель и чугун. Среднегодовые цены на никель внутри страны были выше цен экспорта как минимум в 2012-2016 и 2018 годах (детальные данные за другие годы отсутствуют). Внутренние цены на чугун в прошлом десятилетии в основном были чуть ниже экспортных, но как и в случае с медью, их динамика была практически идентичной. См.: Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. ↩

  73. При этом бóльшую часть десятилетия экспортные цены были ниже мировых на 100-400 долл. за тонну или на 10-20% для алюминия и 2-4% для меди, что говорит о возможном занижении экспортных цен путём трансфертного ценообразования при продаже подконтрольным фирмам для сокрытия части прибыли и вывода её за границу (Рассчитано по: Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. Российский статистический ежегодник. 2014. С. 629, 635. Там же. 2017. С. 600, 607. Там же. 2020. С. 614, 619). Подробнее этот вопрос рассматривается в разделе 2.3. ↩

  74. «Оптовые поставки нефтепродуктов с НПЗ ВИНК (вертикально-интегрированных нефтяных компаний) своим региональным сбытам производятся в приоритетном порядке (объёмы, цены). При этом существует негласное правило: ВИНК не продает нефтепродукты оптом в регионы, где присутствует сбыт данного ВИНК. Это вынуждает независимых участников рынка либо закупать нефтепродукты у сбыта ВИНК, либо искать альтернативные схемы поставки (поставка партии частями из разных регионов, через соседние регионы с арендой мощностей по хранению, с использованием автотранспорта и др.), что приводит к нерентабельности работы. Создание же новых мощностей по хранению нефтепродуктов зачастую нецелесообразно, в связи с наличием уже существующих мощностей… достаточных для удовлетворения спроса на услуги по хранению» (Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 94). Свой вклад также вносит недостаточное развитие инфраструктуры — так, разветвлённая нефтепродуктопроводная система есть только в европейской части страны, в Западной Сибири есть лишь один магистральный нефтепродуктопровод до Кемерово, к которому подсоединены крупные города, а на востоке страны нефтепродукты транспортируются только железнодорожным или автомобильным транспортом (Шмат В. Указ. соч. С. 32-33). ↩

  75. По состоянию на конец 2010-х две компании (Роснефть и ННК), владеющие НПЗ в этой части страны, контролировали 75% рынка розничных заправок. Даже в регионах, которые находятся в хорошей транспортной доступности от местных НПЗ и путей сообщения с западной частью страны (Приморский и Хабаровский края, Амурская обл., Еврейская автономная обл.) розничная цена на нефтепродукты заметно выше, чем в среднем по России: в 2013–2022 годах дизельное топливо было дороже на 1-4 руб./л. и более, бензин АИ-92 на 0,5-2,5 руб./л. и более, АИ-95 был дороже чем в среднем по России (кроме 2018–2019 годов, когда он был несколько дешевле среднероссийского уровня) на 0,5-2 руб./л. (Рассчитано по: Средние потребительские цены (тарифы) на товары и услуги (https://fedstat.ru/indicator/31448)). Завышение цен и проблемы с поставками неоднократно отмечалось государственными органами (см., например: ННК грозит штраф за дискриминацию независимых АЗС на Камчатке (https://tass.ru/ekonomika/5767941). Началась борьба за бензобак (https://www.eastrussia.ru/material/nachalas-borba-za-benzobak/). Владельцы заправок в Приморье пожаловались в ФАС на завод «Роснефти» (https://www.rbc.ru/business/16/07/2021/60ef02899a79474cf63ed594)). ↩

  76. Анатолий Голомолзин: политика нефтяных монополий является колониальной. ↩

  77. В 2021 году по некоторым видам продукции деревообработки внутренние цены были лишь на 7% ниже мировых. См.: Ценовое ралли: стоимость деревянных домов и пиломатериалов достигла пика (https://realty.rbc.ru/news/60ccc1c29a7947f7ab3bccc4). ↩

  78. См.: Цены на лосося и икру в России превысили мировые. В каких регионах и насколько подорожали рыба и морепродукты: инфографика (https://rtvi.com/stories/czeny-na-lososya-i-ikru-v-rossii-prevysili-mirovye-v-kakih-regionah-i-naskolko-podorozhali-ryba-i-moreprodukty-infografika/). Вылов лосося в этом году обещает быть рекордным. Ждать ли снижения цен? (https://www.bfm.ru/news/531951). ↩

  79. «Анализ деятельности производителей массовых ресурсов показывает, что они обладают специфическим фактором степени монополизма при удовлетворении спроса российских потребителей их продукции. Корпорации этого сектора могут ограничивать предложение своих товаров на внутреннем рынке и перераспределять поставки за рубеж благодаря низким в сравнении со среднемировым уровнем издержкам производства». Дзарасов Р., Новоженов Д. Указ. соч. С. 133. См. также там же, с. 135. ↩

  80. Можно сказать, что фактор монополизма, упомянутый в предыдущем примечании, частично или полностью устраняется при наличии множества мелких производителей, часть которых в силу разных причин не имеют возможности выгодно экспортировать свою продукцию и вынуждены направлять её на внутренний рынок, тем самым конкурируя между собой. ↩

  81. Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 84. ↩

  82. Доклад о состоянии конкуренции в Российской Федерации за 2021 год. М., 2022. С. 251-252 (https://fas.gov.ru/documents/688431). Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 191-195, 233, 278. ↩

  83. Например, у американской Exxon Mobil, порядка половины добычи которой приходится на США и Канаду, операционные затраты в расчёте на баррель добываемой нефти в несколько раз выше, чем у Роснефти и Лукойла. См.: Субханкулова Р., Фурманов К., Иванова Н. Исследование сравнительных преимуществ нефтегазовых компаний с позиций операционных и капитальных затрат // Экономический журнал ВШЭ. 2015. № 2. ↩

  84. Цены на бензин в России по номинальному курсу впервые сравнялись с ценами в США в 2005–2006 годах (Шмат В. Указ. соч. С. 343). Сравнения цен на бензин и дизельное топливо в разные годы см.: Почему растут цены на бензин (https://t-j.ru/toplivo-stat/). Шмат В. Указ. соч. С. 239, 250. International Fuel Prices 2014 (https://web.archive.org/web/20240630064548/https://www.sutp.org/download/7908/). International Fuel Prices 2018/19 (https://web.archive.org/web/20230112095305/https://sutp.org/download/10008/). ↩

  85. К примеру, в ноябре 2018 года литр дизельного топлива в России стоил около 45 руб., по валютному курсу (66,4 руб./долл.) это составляло 68 центов против 88 центов в США. Но по ППС (24,5 руб./долл.) он стоил 1,8 долл., т. е. в два раза дороже, чем в США. (Рассчитано по: Средние потребительские цены (тарифы) на товары и услуги. Средний курс ЦБ в России (https://www.kursvaliut.ru/средний-обменный-курс-за-месяц). International Fuel Prices 2018/19. Российский статистический ежегодник. 2022. С. 657). В данном случае сравнение цен по ППС вполне оправдано: «Когда речь идет о сопоставлении уровня цен по узкой группе однородных товаров, скажем в России и США, то ППС имеет вполне конкретный и однозначный смысл: это сумма в рублях, на которую в России можно купить такое же количество данных товаров (с учётом качества), какое в Америке — на 1 долл.» (Волконский В., Кузовкин А. Диспаритет цен в России и мире). ↩

  86. Т. е. экспортирующих нефти и нефтепродуктов больше, чем импортирующих их. При сравнении цен стоит учитывать, что многие крупные производители и экспортёры нефтепродуктов импортируют сырую нефть и наоборот — многие крупные экспортёры нефти импортируют нефтепродукты (в основном это периферийные и полупериферийные страны). Как правило, это ведёт к тому, что внутренние цены на них в этих странах приближаются к мировым или превышают их. Данные об экспорте и импорте нефтепродуктов см.: Refined Petroleum (https://oec.world/en/profile/hs/refined-petroleum). ↩

  87. За мировые цены можно принять розничные цены в США (учитывая, что оптовые цены в этой стране совпадают с мировыми, а доля налогов в розничной цене относительно невелика), как это делает, например, немецкое государственное агентство GIZ в своих аналитических публикациях. Об этом см., например: International Fuel Prices 2018/19. ↩

  88. См., например, данные на апрель 2024 года: Gasoline prices, liter, 15-Apr-2024 (https://web.archive.org/web/20240418182542/https://www.globalpetrolprices.com/gasoline_prices/). Diesel prices, liter, 15-Apr-2024 (https://web.archive.org/web/20240421075206/https://www.globalpetrolprices.com/diesel_prices/). За более ранние годы см., например: International Fuel Prices 2010/2011 (https://web.archive.org/web/20130512022600/http://www.giz.de/Themen/en/dokumente/giz-en-IFP2010.pdf). International Fuel Prices 2014; International Fuel Prices 2018/19. ↩

  89. Нигматулин Б. Какие цены на энергию и топливо могут и должны быть в России (https://ecfor.ru/publication/kakie-tseny-na-energiyu-i-toplivo-dolzhny-byt-v-rossii/). «В России и США вся электроэнергия производится внутри страны. В России в 2020 г. затраты конечных потребителей электроэнергии в долях ВВП были в 2,25 раза выше, чем в США, а электроёмкость ВВП — всего в 1,14 раза». Там же. ↩

  90. Лев М., Колпакова И. Ценовые факторы в системе экономической и социальной безопасности России // Экономические отношения. № 2. 2020. ↩

  91. Влияние роста цен на газ и электроэнергию на развитие экономики России. М., 2013. С. 4-5 (http://portal-energo.ru/files/articles/portal-energo_ru_tsen_energii_na_ekonomiku_rossii.pdf). ↩

  92. Долматов И. Сравнительный анализ цен на электроэнергию в России и других странах (https://ur.hse.ru/data/2021/04/06/1388497401/Сравнение цен.pdf). ↩

  93. Энергоцены держатся под напряжением (https://www.kommersant.ru/doc/4815601). Например, цены для предприятий чёрной металлургии были на 40-50% выше, чем для этой отрасли в США, а цены для цветной металлургии — в 2 раза выше, чем для аналогичных предприятий в Канаде. См.: Электроэнергию ставят под сравнение (https://www.kommersant.ru/doc/4627541). ↩

  94. На мегаватты накрутили мегацену (https://www.kommersant.ru/doc/4681667). ↩

  95. Country list (https://web.archive.org/web/20220123093942/https://www.globalpetrolprices.com/countries/). ↩

  96. Country list (https://web.archive.org/web/20250529135248/https://www.globalpetrolprices.com/countries/). ↩

  97. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23. ↩

  98. В одном из докладов ФАС, на основе данных Росстата, отмечается, что в отдельные годы темп роста цен в проблемных с точки зрения образования картелей отраслях был в 2 раза выше, чем темп роста потребительских цен. В докладе ведомства за 2021 год завышение цен картелями на товарных рынках оценивалось в 18%. См.: Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 84-85. Доклад о состоянии конкуренции в Российской Федерации за 2021 год. С. 179. ↩

  99. Это при том, что в 90-х темп роста цен на топливо (кроме газа), электроэнергию и металлы также значительно опережал средний по промышленности уровень. См.: Дзарасов Р., Новоженов Д. Указ. соч. С. 134. Меньшиков С. Указ. соч. С. 168-169. ↩

  100. Яркий пример приводит директор завода, выпускающего электродвигатели (данные на 2015 год): «Металл с 2002 года подорожал в 4 раза, электроэнергия почти в 6 раз, и в результате у нас себестоимость с 2002 года выросла в 3,5 раза… энергетики монопольно задирают цены, металлурги выставляют цены по Лондону (по ценам Лондонской биржи …), причём многие присылают контракты в долларах». Назад в будущее (https://www.kommersant.ru/doc/2707376). ↩

  101. «После запуска нефтепровода Восточная Сибирь — Тихий океан лёгкие сорта нефти пошли на азиатский рынок, а на нефтеперерабатывающие заводы центра России увеличились поставки высокосернистой (следовательно, менее экологичной) нефти». Вызовы и политика пространственного развития России в XXI веке. М., 2020. С. 136. Здесь также можно вновь отметить более высокий приоритет внешних рынков для производителей сырья. ↩

  102. Обзор: машиностроение испытало глубочайший спад за десять лет (https://riarating.ru/industry_newsletters/20200921/630180420.html). ↩

  103. Пример нефтесервисных организаций в кризис 2008 года см.: Шмат В. Указ. соч. С. 211, 213-215, 218. См. также: Михаил, инженер-геофизик (https://sizif.info/geofizik/). ↩

  104. Особенно хорошо это заметно на отрезке примерно с 2000 по 2022 годы. ↩

  105. Смысл термин «накопление капитала» в марксистской и мэйнстримовой экономической теории несколько различается. В первой под ним понимается как накопление производственного капитала (т. е. инвестиции в основные и оборотные фонды), так и накопление денежного капитала, которое во второй обычно обозначается термином «сбережение». В этой главе речь будет идти в первую очередь о накоплении производственного капитала. ↩

  106. В официальной экономической статистике его интенсивность (или норма накопления) как правило характеризуется валовым накоплением и его основной частью, валовым накоплением основного капитала относительно объёма ВВП. К валовому накоплению капитала в основном относятся вложения в то, что в марксистской политэкономии называется постоянным капиталом — сырьё, топливо, расходные материалы, оборудование, здания, сооружения. К основному капиталу или к основным фондам относятся средства производства — машины и оборудование, а также здания и сооружения (как в материальном производстве, так и в других отраслях). ↩

  107. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. Российский статистический ежегодник. 2001. С. 280, 301. Там же. 2005. С. 333. Gross capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.TOTL.ZS?&locations=RU&view=chart). Gross fixed capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS?&locations=RU&view=chart). ↩

  108. Инвестиции в основной капитал не равны накоплению основного капитала, но составляют основную его часть, хотя в некоторые годы разница между этими показателями может быть достаточно большой (Национальные счета России в 2014–2018 годах. С. 33. См. также: Инвестиционный процесс и структурная трансформация российской экономики. Новосибирск, 2020. С. 41. Российская экономика в 2018 году. Тенденции и перспективы. С. 227). ↩

  109. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. По официальным данным физический объём вложений в основной капитал превысил уровень 1990 года только в 2024 году (Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 11). ↩

  110. Ханин Г., Фомин Д. Потребление и накопление основного капитала в экономике России: альтернативная оценка // Проблемы прогнозирования. 2007. № 1. Ханин Г. Экономика и общество России: ретроспектива и перспектива. Избранные труды в двух томах. Т. 1. Новосибирск, 2015. С. 149-154, 172, 188. Меньшиков С. Указ. соч. С. 292. ↩

  111. Ханин Г., Фомин Д. Об альтернативных оценках экономического развития бывших республик СССР, стран Восточной Европы и Китая // Вопросы статистики. № 7. 2014. Они же. Потребление и накопление основного капитала в экономике России: альтернативная оценка. То же касается и валового накопления: согласно расчётам составляющих использования ВВП в начале и середине 90-х годов, которые проводил Г. Ханин, реальная доля накопления основного капитала снизилась с 23% в 1991 году до 9% в 1996 году, и эта оценка приблизительно совпадает с данными Евростата (Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 386-387). Схожую оценку даёт С. Меньшиков (Указ. соч. С. 292). ↩

  112. Об этом см., например: Ханин Г. Экономика и общество России. Т. 1. С. 151-152. По официальным данным, расширенное воспроизводство основного капитала (в промышленности и экономике в целом) началось в 2005 году (Вызовы и политика пространственного развития России в XXI веке. С. 172. Потенциальные возможности роста российской экономики: анализ и прогноз. М., 2022. С. 36). ↩

  113. Gross fixed capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS?end=2025&locations=RU-CN-1W&start=1993). Сравнения за более поздний период см.: А был ли инвестиционный бум? (https://icss.ru/ekonomicheskaya-politika/strategicheskoe-planirovanie/doklad-a-byl-li-investitsionnyy-bum). ↩

  114. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. Российский статистический ежегодник. 2001. С. 280, 301. Там же. 2005. С. 333. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-by-income-1995-2025.xlsx). ↩

  115. Тогда как в последние годы СССР она превышала 70%. О смешанных доходах и их соотношении с валовой прибылью см. раздел 4.1. ↩

  116. В середине 2010-х Росстат сменил методику расчёта ВВП, в т. ч. распределения первичных доходов, в результате чего данные о доле прибыли оказались несопоставимыми с предшествующим периодом. ↩

  117. Основные способы занижения прибыли были описаны более 20 лет назад. См.: Меньшиков С. Указ. соч. С. 237-242. Тринадцать способов украсть у государства (https://www.kommersant.ru/doc/17831). Примеры сокрытия прибыли в нефтяной и автомобильной промышленности см.: Меньшиков С. Указ. соч. С. 100, 126. ↩

  118. См.: Баран П. К экономической теории общественного развития. М., 1960. С. 311, 345-346 (https://scepsis.net/library/id_3894.html). Mandel E. Late Capitalism. London, 1975. P. 348-350, 353-354. Давыдов В. Модернизация отсталости — тенденция зависимого капитализма (https://scepsis.net/library/id_3830.html). ↩

  119. Меньшиков С. Анатомия российского капитализма. Изд. 2-е, доп. М., 2008. С. 251, 255, 275. «…существенная корректировка оценки [скрытых доходов]… в сторону повышения отнюдь не означает, что физический объем продукции товаров и услуг от этого возрастает. Источником дополнительных скрытых доходов является либо более полный стоимостный учёт ВВП за счёт корректировки оценок внешнеэкономических операций, либо перераспределение стоимости совокупного выпуска продукции путём понижения доли издержек и увеличения доли вновь созданной стоимости» (там же, с. 255). В качестве примера можно привести оценку занижения прибыли в нефтедобывающей отрасли, сделанную Г. Ханиным на основе данных Росстата за 2004 год. По его расчётам она составляла почти 70% (Ханин Г. Цугцванг в российской экономике и обществе // Вопросы регулирования экономики. 2017. № 2). По нашим расчётам его оценка несколько завышена из-за неточных статистических данных, и сокрытие прибыли в отрасли за тот год составляло порядка 55%. При этом в обеих оценках не учтено трансфертное ценообразование при поставке нефти на переработку по внутрифирменным ценам в рамках одной корпорации. В любом случае одни только экспортные поставки по стоимости превышали всю выручку нефтяной промышленности по данным Росстата на 20% (к тому же часть нефтепереработчиков не входит в вертикально-интегрированные структуры, т. е. не вся нефть была продана по внутрифирменным ценам). Схожие оценки приводит Меньшиков: на начало 2000-х только сверхприбыль от экспорта на 25% превышала официальные данные о валовой прибыли всей отрасли (Указ. соч. С. 410). Разумеется, в других отраслях сокрытие прибыли меньше, поскольку нефтяная промышленность — одна из самых прибыльных и экспортоориентированных. ↩

  120. Надо сказать, что спад в накоплении капитала по этой причине не является уникальным. В промышленно развитых латиноамериканских странах, прошедших через неолиберальные «реформы» подобные российским, наблюдалась схожая тенденция. Происходил более или менее продолжительный экономический спад, сопровождающийся резким снижением доли накопления, а затем, после выхода из кризиса, она стабилизировалась на значительно более низком уровне, чем до преобразований. Так, в Аргентине с середины 70-х до 1989–1991 годов доля накопления в ВВП упала в два раза — с 29-31% до 14-15%, с 1999 года она не превышает 20%. В Бразилии накопление основного капитала в среднем за 1972–1982 годы составляло более 22% ВВП, тогда как в 1991–2002 годы — менее 19% ВВП. В Венесуэле накопление основного капитала составляло в среднем 32% ВВП в 70-х и менее 18% ВВП в среднем с середины 80-х до середины 90-х. Gross capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.TOTL.ZS?locations=BR-AR-VE&view=chart). Gross fixed capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS?locations=BR-AR-VE&view=chart). ↩

  121. В этой главе рассматривается только одна сторона вопроса о роли государства, связанная с отношениями собственности; особенностям государственной экономической политики, регулирования внутреннего рынка и внешнеэкономических отношений посвящена глава 3. ↩

  122. Одним из эпизодов такой борьбы (между Верховным Советом и исполнительной властью) был закон о приватизации 11 июня 1992 года, позволивший дирекции многих крупных предприятий получить над ними контроль (см.: Кирсанов А. Что мы знаем о России, в которой живём (https://spichka.media/izuchaem-obshchestvo-rossii/#Первая-половина-1990-х-переход-к-капитализму). Меньшиков С. Указ. соч. С. 24-25. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 41-42). Как упоминалось выше, по оценкам некоторых авторов, экономическая политика середины 90-х (в частности, проведение залоговых аукционов), была направлена в т. ч. на борьбу с «красными директорами», что также было одним из этапов этого противостояния. В качестве других примеров можно привести выстраивание «вертикали власти» в 2000-х, которое включало в себя сокращение экономической самостоятельности регионов и полномочий их властей, или борьбу между силовыми ведомствами (МВД, ФСБ, СК и т. д.) в т. ч. за контроль над источниками коррупционных доходов (об одном из эпизодов такой борьбы см., например: Волков В. Силовое предпринимательство, XXI век. С. 325-327). ↩

  123. «Около 30% всех подзаконных актов в сфере приватизации содержали нарушения действующего законодательства. Каждое десятое должностное преступление из числа выявленных в 1994–1997 гг. совершалось при „разгосударствлении“ собственности. Почти в половине регионов России к уголовной ответственности были привлечены занятые приватизацией чиновники. К этому надо добавить многочисленные действия должностных лиц, не подпадающие под прямую уголовную ответственность: занижение стоимости приватизируемых объектов, манипуляции с условиями конкурсов, скупка предприятий представителями государственной власти через доверенных лиц». Дзарасов Р., Новоженов Д. Указ. соч. С. 181. ↩

  124. Анализ процессов приватизации государственной собственности в Российской Федерации за период 1993–2003 годы (экспертно-аналитическое мероприятие). М., 2004 (https://studfile.net/preview/3205984). ↩

  125. Дзарасов Р. За лучшую долю! Украинский кризис сквозь призму мир-системного подхода. М., 2016. С. 53 (https://scepsis.net/library/id_3867.html). Меньшиков С. Указ. соч. С. 61-62. ↩

  126. Несмотря на определённую ангажированность, рейтинг составляемый организацией Heritage Foundation даёт представление о сравнительном положении России. По уровню обеспечения прав собственности она занимает одну из худших позиций в мире, опережая в основном только африканские страны и несколько республик бывшего СССР (см.: Index of Economic Freedom (https://economicfreedom.heritage.org/pages/all-country-scores; https://economicfreedom.heritage.org/pages/country-pages/russia). Впрочем, схожие оценки давались и более непредвзятыми организациями ещё до ухудшения отношений с Россией. Так, в 2012 году в рейтинге глобальной конкурентоспособности Всемирного экономического форума Россия находилась на 133-м месте по защите прав собственности и на 140-м — по защите прав миноритариев; в рейтинге конкурентоспособности стран швейцарской бизнес-школы IMD — на 57-м месте по защите прав акционеров (общее 48-е место из 59). См.: Новиков А., Новикова И. Финансовый рынок России: динамика развития после кризиса // ЭКО. 2013. № 7. ↩

  127. См., например, отчёты СК за январь–декабрь 2015 и 2016 годов (https://web.archive.org/web/20220407191343/http://sledcom.ru/activities/statistic). Число дел о рейдерских захватах в России удвоилось (https://www.vesti.ru/finance/article/1714100). ↩

  128. См., например: The Rise of Reiderstvo: Implications for Russia and The West. P. 9. (https://web.archive.org/web/20230607000027/https://reiderstvo.org/sites/default/files/The_Rise_of_Reiderstvo.pdf). Биджаков Э. «Рейдерство»: история возникновения и характеристики современного этапа // Вестник ТГУ. 2009. № 4. ↩

  129. Множество примеров см.: Волков В. Силовое предпринимательство, XXI век. С. 302-304, 335-336, 338-339. См. также: The Rise of Reiderstvo. Об одном из самых известных случаев — продаже компании Евросеть её основателями после серии уголовных дел см.: Иногда они возвращают (https://www.kommersant.ru/doc/700159). Отключен от связи (https://web.archive.org/web/20110715224208/https://www.vedomosti.ru/newspaper/article/263965/otklyuchen_ot_svyazi). Дело «Евросети» оценили по зарплате (https://web.archive.org/web/20140813164217/https://www.gazeta.ru/social/2011/09/16/3771457.shtml). ↩

  130. Волков В. Силовое предпринимательство, XXI век. С. 339-340. The Rise of Reiderstvo. ↩

  131. По оценкам Меньшикова в середине 2000-х на коррупционные платежи бизнеса приходилось 13% ВВП, на платежи организованной преступности — 6,5% ВВП. Суммарно они составляли более трети валовой прибыли (включая скрытую) и превосходили валовые инвестиции в основной капитал. См.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 262. ↩

  132. В качестве схожего способа извлечения (или перераспределения) прибавочной стоимости можно рассматривать назначение офицеров спецслужб на высокие посты не только в государственном аппарате и госкомпаниях, но и в частном бизнесе в качестве «прикомандированных сотрудников». Об этой и подобных практиках см.: Солдатов А., Бороган И. Новое дворянство: очерки истории ФСБ. М., 2011. С. 39-40, 93-94, 101-102. Волков В. Силовое предпринимательство, XXI век. С. 243. Примеры назначения работников спецслужб и их родственников в руководство государственных и частных компаний: Явка провалена. Биографии и судьбы жильцов секретного дома СВР на Таганке (https://theins.ru/obshestvo/267427). Оскандалившиеся силовики собрались в ГЛОНАСС (https://www.rucriminal.info/ru/material/oskandalivshiesya-siloviki-sobralis-v-glonass). Научно-разведывательский институт. Как российская разведка вербует молодых ученых за рубежом через свой НИИ (https://theins.ru/obshestvo/271530). От КГБ-шника и сутенера до аристократа из Монако. Как семья российских шпионов превратилась в европейских магнатов (https://theins.ru/inv/280001). Стржалковский уйдет из «Норникеля» с компенсацией в $100 млн (https://www.vedomosti.ru/business/articles/2012/12/14/otstavka_za_100_mln). ↩

  133. Утечка нефтекапитала (https://www.kommersant.ru/doc/799392). Игорь Сечин, первый возле Владимира Путина (https://web.archive.org/web/20120525010820/http://www.vedomosti.ru/library/news/1541119/pervyj_vozle_putina?full#cut). ↩

  134. Закрыто уголовное дело Владимира Евтушенкова (https://www.vedomosti.ru/politics/articles/2016/01/14/623975-ugolovnoe-delo-evtushenkova). ↩

  135. Из более поздних прецедентов можно вспомнить Башкирскую содовую компанию; после обращения в собственность государства она была передана в управление частной фирме, связанной с семьёй Ротенбергов. См.: Акции ставшей причиной протестов компании забрали в собственность России (https://www.rbc.ru/business/04/12/2020/5fca12c49a7947677e9c34cb). «Русский водород» получает акции БСК по указу Путина и больше не скрывает связь с Ротенбергами (https://pravdapfo.ru/polnotekst/455327-russkij-vodorod-poluchaet-akczii-bsk-po-ukazu-putina-i-bolshe-ne-skryvaet-svyaz-s-rotenbergami/). Другой пример — признание незаконности приватизации крупного предприятия Кучуксульфат с последующим изъятием акций у людей, которые сами не имели к ней отношения, а купили их у тех, кто его приватизировал или вообще на открытом рынке. См.: Приватизация наоборот. Генеральная прокуратура требует вернуть государству акции крупного алтайского завода (https://altapress.ru/ekonomika/story/privatizatsiya-naoborot-generalnaya-prokuratura-trebuet-vernut-gosudarstvu-aktsii-krupnogo-altayskogo-zavoda-295359). «Откровенная конфискация». Апелляционный суд вынес решение по делу алтайского завода «Кучуксульфат» (https://altapress.ru/ekonomika/story/otkrovennaya-konfiskatsiya-apellyatsionniy-sud-vines-reshenie-po-delu-altayskogo-zavoda-kuchuksulfat-306267). Чума беззакония: чем грозит российской экономике национализация «Кучуксульфата» (https://newizv.ru/article/general/25-10-2021/chuma-bezzakoniya-chem-grozit-rossiyskoy-ekonomike-natsionalizatsiya-kuchuksulfata). ↩

  136. Как группа «СОК» проиграла битву за АвтоВАЗ: расследование Forbes (https://www.forbes.ru/investitsii/83344-kak-gruppa-sok-proigrala-bitvu-za-avtovaz). Как друг Путина взял под контроль и приватизировал титанового монополиста (https://www.forbes.ru/kompanii/tyazhelaya-promyshlennost/239263-zavhoz-iz-drezdena-kak-chemezov-vzyal-pod-kontrol-i-privat). ↩

  137. Лебский М. Указ. соч. С. 148. Шмат В. Указ. соч. С. 198, 231. 'Нортгаз' перешел под контроль «Газпрома» (https://web.archive.org/web/20220708132811/https://www.rosbalt.ru/main/2005/06/13/212836.html). ↩

  138. Шмат В. Указ. соч. С. 209-210. Лебский М. Указ. соч. С. 151-152. ↩

  139. Краткое перечисление этих волн с начала 90-х до середины 2000-х см.: Цикл публичных дискуссий «Россия в глобальном контексте». Выпуск 83. С. 41-42 (http://nikitskyclub.ru/wp-content/uploads/2016/12/83-25-лет-реформ.pdf). ↩

  140. Подробности, включая многочисленные примеры изъятых предприятий см.: Какие частные компании прокуратура потребовала передать государству (https://www.rbc.ru/business/23/08/2023/64e3a6769a7947634c7c9f53). Заводы — прокурорам (https://www.kommersant.ru/doc/6185052). Компания семьи бизнес-омбудсмена Петербурга пытается избежать национализации (https://www.dp.ru/a/2023/05/03/Vzjalis-za-staroe). Об основном способе изъятия активов — исках прокуратуры, в которых сроки давности «переносятся» с момента приватизации на момент проведения прокурорской проверки см.: Приватизация без срока давности (https://www.kommersant.ru/doc/5380322). Обзор изъятий в 2020–2023 годах, их обоснования и особенностей: Изъято для СВОих (https://novayagazeta.eu/articles/2024/03/05/iziato-dlia-svoikh). ↩

  141. Необратимая Россия-2026. Семь главных новых черт российской экономики, которые останутся с ней надолго (https://thebell.io/neobratimaya-rossiya-2026-sem-glavnykh-novykh-chert-rossiyskoy-ekonomiki-kotorye-ostanutsya-s-ney-nadolgo). При этом изъятые государством компании зачастую передаются в управление людям и структурам, приближенным к правящему режиму (см., например: Александр Росимущество, Александр Прокуратура (https://novayagazeta.eu/articles/2026/02/26/aleksandr-rosimushchestvo-aleksandr-prokuratura)). ↩

  142. Так, в середине 2000-х главный собственник ежегодно менялся на 6-8% предприятий, в год совершалось 70-80 тыс. попыток рейдерских захватов, из которых до 5 тыс. завершались успехом. Только в 2005 году из 1870 слияний и поглощений, 75% носили враждебный характер, т. е. происходили вопреки воле менеджмента и совета директоров (Дзарасов Р. Методология Н. А. Цаголова в исследовании накопления капитала в современной России). «При этом главной фигурой рейдерства в последние годы стал государственный чиновник» (Там же). ↩

  143. «… российский бизнес характеризуется фундаментальной нестабильностью собственности и контроля, что имеет весьма далеко идущие последствия. Испытывая постоянную угрозу утраты контроля над своими предприятиями, российские предприниматели не спешат осуществлять долгосрочные инвестиции». Дзарасов Р. Возможен ли национально ориентированный капитализм? // Экономика мегаполисов и регионов. 2013. № 1. ↩

  144. Вывод или отток капитала за границу следует отличать от экспорта капитала. О разнице между экспортом капитала и его оттоком («денационализацией») см.: Гильфердинг Р. Финансовый капитал. М., 1959. С. 404-405. ↩

  145. Дзарасов Р., Новоженов Д. Указ. соч. С. 191. См. также: Дзарасов Р. Методология Н. А. Цаголова в исследовании накопления капитала в современной России. ↩

  146. Ханин Г., Фомин Д. Оптовая торговля в современной России // Проблемы прогнозирования. № 5. 2007. Яркий пример деятельности менеджеров-инсайдеров в сговоре с подрядчиками в Газпроме см.: Мечты срываются «Газпром» теряет 1,5 триллиона рублей и рискует сорвать поставки газа в Китай на миллиарды долларов (https://lenta.ru/articles/2020/05/28/the_power_of_lies/). Пример деятельности менеджеров-инсайдеров в частной корпорации см.: Топ-менеджеры ММК под подозрением: Сергей Егоров организовал продажу продукции предприятия с персональной «маржой», а Сергей Ушаков может оказаться к этому причастен (https://versia.ru/kak-top-menedzhery-mmk-sergej-ushakov-i-sergej-egorov-organizovali-prodazhu-produkcii-predpriyatiya-s-personalnoj-marzhoj). См. также: Шмат В. Указ. соч. С. 247. ↩

  147. Дзарасов Р., Новоженов Д. Указ. соч. С. 191. ↩

  148. Дзарасов Р. За лучшую долю! С. 54-56. Дзарасов Р., Новоженов Д. Указ. соч. С. 201-202, 271, 278-280. ↩

  149. Яркий пример непрозрачной структуры собственности — Сургутнефтегаз (Шмат В. Указ. соч. С. 253. Сага о «Сургуте» (https://dossier.center/surgut/)). О схожих случаях (Ижмаш, Ижавто, АвтоВАЗ) см.: Соколов А. Влияние рентоориентированного поведения на инвестиции российских государственных корпораций. Диссертация на соискание учёной степени кандидата экономических наук. М., 2013. С. 142-143 (https://www.hse.ru/data/2014/02/16/1331075550/Диссертация - 11 - 197 PDF.pdf). ↩

  150. Головнин М. Трансграничное движение капитала в России: перспективы трансформации внутренней и географической структуры // Финансы: теория и практика. 2020. № 6. ↩

  151. Там же. Надо иметь в виду, что в первом случае за вывеской инвестиций практически всегда скрывается вывод капитала: об этом говорит тот факт, что вывоз доходов от иностранных инвестиций в Россию превышает ввоз доходов от российских инвестиций за рубежом, несмотря на то что совокупный вывоз капитала в постсоветский период кратно превышал его ввоз (см.: Маневич В., Букина И. О макроэкономическом прогнозе на среднесрочную перспективу и денежно-финансовой политике России // Вестник Института экономики Российской академии наук. № 2. 2013). ↩

  152. Офшорная карта: сколько россияне хранят в налоговых гаванях (https://www.forbes.ru/finansy-i-investicii/350219-ofshornaya-karta-skolko-rossiyane-hranyat-v-nalogovyh-gavanyah). Объём исходящих ПИИ в страны дальнего зарубежья за 2007–2020 годы сопоставим с 40% ВВП страны (более 550 млрд долл.). Ещё около 100 млрд — портфельные инвестиции (участие в капитале и долговые инструменты). См.: Гусев А., Ширяев А. Болевые точки стратегического развития России // Journal of Economic regulation (Вопросы регулирования экономики). № 3. 2021. ↩

  153. Воронина А., Хохлова Н., Антонова Е. Анализ мировой практики использования офшоров как инструмента международного налогового планирования и её влияние на современное экономическое состояние России // Экономика и бизнес: теория и практика. № 11-1. 2021. По данным издания РБК в 2015 году около 55% крупнейших частных компаний были зарегистрированы за рубежом (включая зарегистрированные через компании-«оболочки»), подавляющее большинство из них — на Кипре, в Нидерландах и на Британских Виргинских островах. При этом ещё 10% фирм не раскрыли свою юрисдикцию. (Россия или офшор: где зарегистрировано 500 крупнейших компаний страны (https://www.rbc.ru/business/08/10/2015/561583d49a794756766bfe4f)). ↩

  154. Воронина А., Хохлова Н., Антонова Е. Указ. соч. См. также: Невероятное обогащение иностранцев в России. Какие не ушедшие западные компании заработали больше всех благодаря войне (https://theins.ru/inv/279306). В качестве примера можно также привести компанию Gunvor — одного из крупнейших нефтетрейдеров мира, торгующих нефтью российских корпораций; компания зарегистрирована на Кипре, среди её основателей и собственников есть российские бизнесмены. В подобных юрисдикциях долгое время были зарегистрированы и другие крупнейшие холдинги, например, Евраз — в Великобритании (до 2025 года), Ренова — на Багамах. По некоторым данным, сеть офшорных компаний используется и для сокрытия доходов высшего руководства страны, включая президента. См., например: Железные Маски. Ermira Consultants (https://www.proekt.media/guide/vladimir-putin-ermira/). ↩

  155. Статистический показатель, который представляет собой разность величины экспорта и импорта. ↩

  156. См., например: Годовой отчёт Банка России 2008. С. 56-57. Годовой отчет Банка России 2013. С. 47. Годовой отчёт Банка России за 2015 год. С. 44-45 (https://cbr.ru/about_br/publ/god/). Фомин Д. Современный валютный кризис в России // ЭКО. 2015. № 6. Божечкова А. и др. Ограничения на движение капитала: мировой опыт и уроки для России // Экономическая политика. 2017. № 2. ↩

  157. По подсчётам Ф. Новокмета, Т. Пикетти и Г. Цукмана, накопленный внешнеторговый профицит составил порядка 200% национального дохода за 1993–2015 годы (почти 10% национального дохода ежегодно), тогда как чистые иностранные активы — лишь 26% национального дохода к 2015 году. При этом объёмы российских иностранных активов и внешних обязательств изменялись почти идентично и были очень близки в течение всего указанного периода. Подробнее см.: От Советов к олигархам: неравенство и собственность в России, 1905-2016 (https://lenincrew.com/statistical-review-3/). ↩

  158. Баран П. Указ. соч. С. 346-347. «Следует обратить внимание, что из-за санкций кратное снижение внешнеторгового оборота РФ сопровождается эквивалентным снижением объёма вывода капитала». Гусев А., Ширяев А. Указ. соч. ↩

  159. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 65-66, 68. Значительная часть оттока капитала также проходит по банковским каналам (там же, с. 66, 71); подробнее об этом см. раздел 5.3. ↩

  160. Нерепатриированная часть экспортной выручки может быть и легальной, в том случае, если экспортёр продаёт свою продукцию по ценам мирового рынка и не возвращает часть валютной выручки в страну, а оставляет её на зарубежных счетах. В таком случае она попадает в статистику и не относится к скрытой прибыли. ↩

  161. «Как правило, механизм извлечения ренты предполагает использование подставных торговых фирм, зарегистрированных в оффшорах. Собственники продают продукцию подконтрольных компаний этим посредникам, которые они же сами и основали, по цене ниже рыночной. Доходы от последующей перепродажи товаров уже по рыночным ценам в конце концов поступают, как правило, на оффшорные личные счета собственников» Дзарасов Р. За лучшую долю! С. 56. См. также: Дзарасов Р., Новоженов Д. Указ. соч. С. 204-206. Примеры в нефтяной и алюминиевой промышленности см.: Шмат В. Указ. соч. С. 197. Меньшиков С. Указ. соч. С. 107, 240-241. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 73-74. ↩

  162. Ханин Г., Фомин Д. Оптовая торговля в современной России. Сравнивались цены на нефть, уголь, нефтепродукты, железную руду, медь, никель, алюминий, необработанный лес. Как можно заметить, в сравнение не попали продукция чёрной металлургии, минеральные удобрения, драгоценные металлы и алмазы, которые составляют заметную долю экспорта. ↩

  163. Российский статистический ежегодник. 2003. С. 300, 634. Стоит отметить, что это гораздо больше сокрытия прибыли посредством занижения экспорта, по оценке С. Меньшикова на основе данных за 1999 год (Указ. соч. С. 241-242). Вероятно, причина в росте как физического объёма экспорта, так и его стоимости. ↩

  164. Выше говорилось, что российские экспортные цены на алюминий и медь были ниже мировых бóльшую часть прошлого десятилетия на 10-20% и 2-4% соответственно (в среднем за 2010–2019 годы — на 10% и 2% соответственно). Также есть заметная разница между экспортными ценами на нефть и мировыми ценами: например, в среднем за 2016–2017 годы — около 17 долл. за тонну (или 4-5%), в среднем за 2013 год — более 53 долл. (или почти 7%), за первые 9 месяцев 2014 года (до падения цен на нефть) — почти 39 долл. В основном она обусловлена продажей нефти в страны СНГ по значительно более низким ценам, чем в другие страны. Без дополнительного исследования нельзя точно сказать, обусловлена эта разница выводом прибыли через филиалы российских компаний в странах СНГ или политическими мотивами, в силу которых государственные экспортёры могут давать им скидки (см.: Российский статистический ежегодник. 2014. С. 629-630, 634. Там же. 2015. С. 655-656, 660. Там же. 2017. С. 598-600, 605. Там же. 2018. С. 609-611, 617). ↩

  165. Меньшиков С. Указ. соч. С. 241-242. Так, исследователи отмечали аномальный рост цен на некоторые импортные промышленные товары в середине 2000-х (по отдельным позициям он составил более 100% за 4 года) и высказывали предположение, что имел место вывоз капитала путём завышения импортных цен. См.: Ханин Г., Полосова О., Копылова Н. Альтернативная оценка развития промышленности РФ в 2005–2008 гг. // Terra economicus. 2012. № 2. ↩

  166. См., например: Средняя цена российской нефти марки URALS превысила санкционный потолок, но это не влияет на федеральный бюджет — эксперт (https://theins.ru/news/263946). ↩

  167. Яркий пример — производство пассажирских самолётов, где широкофюзеляжный сегмент контролируют две компании (Boeing и Airbus), а узкофюзеляжный — три (Boeing, Airbus и Embraer). ↩

  168. Забегая вперёд, можно отметить, что в т. ч. по этой причине в постсоветский период преобладали инвестиции в отрасли с относительно низкой капиталоёмкостью и относительно высокой доходностью. ↩

  169. Так, в прошлом десятилетии в добыче углеводородов расходы на инновации составляли наименьшую долю в инвестициях в основной капитал среди крупных отраслей промышленности — 4-6%, тогда как во многих обрабатывающих отраслях — 30-40% и более. В первой половине 2010-х затраты на инновации в добыче топливно-энергетических ископаемых в абсолютных значениях были сопоставимы с транспортным машиностроением (а в 2013 году в последнем они были даже больше), при том что объём капиталовложений был выше практически на порядок — 1-2,5 трлн руб. в год против 100-230 млрд в год в 2010–2015 годах (рассчитано по: Промышленное производство в России. 2016. С. 128, 299-302. Там же. 2019. С. 98, 248-250). Подробнее см. раздел 5.1. ↩

  170. По данным на 2022 год, при практически одинаковом удельном весе руководителей, специалистов высшего и среднего уровня квалификации (под которыми статистика подразумевает служащих) среди занятых в обрабатывающей и добывающей промышленности доля квалифицированных рабочих в первой была в два раза выше (около 40% против примерно 20%), а доля операторов производственных установок, водителей и неквалифицированных рабочих — более чем в полтора раза ниже (28% против 48%). См.: Широв А. Российский рынок труда: дисбалансы и перспективы (https://ecfor.ru/publication/rossijskij-rynok-truda-strukturnye-sdvigi/). ↩

  171. «В рентоориентированной экономике нет стимулов к снижению издержек, внедрению высоких технологий и долгосрочных инвестиций, поскольку РОП (рентоориентированное поведение), как правило, краткосрочно ориентировано… В такой экономике высоки риски капиталовложений, ведь права собственности становятся условными. Важную роль начинают играть неформальные отношения и покровительство со стороны органов власти…». Соколов А. Указ. соч. С. 21. «…коль скоро нельзя сохранить контроль над активами без „крыши“ в лице власти, то взятка становится формой своеобразных инвестиций, имеющих приоритет перед вложениями в развитие производства. По существу, взятка становится элементом кругооборота капитала в наших условиях». Дзарасов Р. Возможен ли национально ориентированный капитализм? «…инсайдеры поддерживают старые советские активы, а с конкурентами они борются путём внеэкономического принуждения при помощи чиновников, представителей правоохранительных органов, политиков и криминалитета. В условиях… неэффективности права эти действия требуют значительно меньших затрат, чем создание новых активов. В данной ситуации дешевле отнять завод у конкурента, чем построить новый. Если на рынок пытается проникнуть сравнительно небольшая фирма, то ей просто не дадут осуществить инвестиции или позднее отнимут созданные основные фонды». Дзарасов Р., Новоженов Д. Указ. соч. С. 413. ↩

  172. То, что значительная доля экспортно-сырьевой ренты в какой-либо отрасли или в экономике в целом является фактором, предрасполагающим к использованию государственного аппарата для её перераспределения, неоднократно отмечалось исследователями. См., например: Многоликая коррупция: Выявление уязвимых мест на уровне секторов экономики и государственного управления. М., 2010. С. 137. Диагностика коррупции в России. Социологический анализ. М., 2001. С. 195, 227-229, 231-232 (https://indem.ru/anti-corr/awbreport/DiaRosKor2001.pdf). Клочков В. Указ. соч. ↩

  173. Подробнее о психологии новых собственников см.: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 91-92. Меньшиков С. Указ. соч. С. 62-63, 73-74. ↩

  174. Подробнее см.: Дзарасов Р., Новоженов Д. Указ. соч. Гл. 7. Показательный пример — производственные фонды Норильского Никеля, приобретённого на залоговом аукционе за малую часть своей реальной стоимости. См.: Ржавчина (https://novayagazeta.ru/articles/2020/07/14/86265-rzhavchina). Множество других примеров см.: Лещинский И. Время деиндустриализации (https://scepsis.net/library/id_3121.html). Он же. Российская промышленность: окончательный диагноз (https://scepsis.net/library/id_2969.html). Обобщенная стенограмма (разговоры с рабочими) (https://sapojnik.livejournal.com/799016.html). Герои труда (https://sapojnik.livejournal.com/797726.html). ↩

  175. Эти вопросы рассматриваются в разделе 5.1. ↩

  176. Лещинский И. Российская промышленность: окончательный диагноз. Он же. Время деиндустриализации. Дзарасов Р., Новоженов Д. Указ. соч. С. 281-284, 289-290, 333-334. О подковёрной борьбе руководства нижнего и среднего уровня (мелких инсайдеров) и топ-менеджмента компаний (крупных инсайдеров) за потоки ренты см. там же, с. 372-373, 377, 384-385, 390, 394-396. ↩

  177. «В современных зарубежных экономиках преобладание олигополии и отказ от ценовой конкуренции часто играют роль стимуляторов качественных сдвигов в потребительских свойствах товаров, в поисках новых видов продукции и рыночных ниш, которые приносили бы сверхприбыль, хотя и временно. В России такое поведение так и не стало типичным. В российской практике скорее подтверждалось ленинское указание, что монополия рождает загнивание, то есть тормозит технический прогресс, в том числе и дифференциацию продукции. Это не значит, что наши компании в принципе отвергают возможность и необходимость эксплуатации новых ниш. Нет, они это охотно делают, но, как правило, лишь в том случае, когда новый вид продукции уже создан за рубежом и остаётся лишь его адаптировать к российскому рынку». Меньшиков С. Указ. соч. С. 396-397 ↩

  178. «… многие крупные российские компании оказались монополистами на внутреннем рынке, а в условиях неэффективного антимонопольного законодательства и бездейственности структур по его реализации интересы таких компаний в обеспечении конкурентоспособности их товаров и услуг достигаются естественным путём, без инновационных решений и на устаревших технологиях». Ивантер В., Комков Н. Состояние и перспективы инновационного развития экономики России // МИР (Модернизация. Инновации. Развитие). 2017. № 4. «…высокая степень монополизации, наличие крупных государственных игроков на рынке, обладающих мощным административным ресурсом, снижают конкуренцию, что тормозит внедрение инноваций в производство» Гребенюк А. Проблемы повышения производительности труда и сокращения потребности в иностранной рабочей силе в РФ // Научные труды. Институт народнохозяйственного прогнозирования РАН. 2013. Т. 11. ↩

  179. На примере использования роботов в российской промышленности см.: Дмитрий Капишников, KUKA: Рынок промышленной робототехники в России ожидает активный рост (https://www.tadviser.ru/a/503846). ↩

  180. См.: Расчёты ЦМТ в материале издания «Пронедра» о производстве бурового оборудования в России (https://web.archive.org/web/20170710001136/https://wtcmoscow.ru/pressroom/publications/raschety-tsmt-v-materiale-izdaniya-pronedra-o-proizvodstve-burovogo-oborudovaniya-v-rossii/). ↩

  181. Крюков В., Токарев А. Анализ базы знаний в нефтегазовом секторе России: патенты на изобретения // Вопросы экономики. 2021. № 3. ↩

  182. Промышленность 4.0: готовы ли производственные компании. С. 68 (https://web.archive.org/web/20220303035503/https://www2.deloitte.com/content/dam/Deloitte/ru/Documents/manufacturing/russian/russian-munufacturing-market-review-2018-ru.pdf). Примеры низкой технологичности нефтедобычи см.: Письмо об эффективности в нефтяной отрасли (https://sizif.info/pismo-ob-effektivnosti-v-neftyanoj-otrasli/). Подробнее о причинах и проявлениях отсталости российских нефтегазовых компаний от мировых лидеров отрасли говорится в разделе 5.1. ↩

  183. Виньков А. и др. Не мы такие — жизнь такая // Эксперт. № 43. 2017 (https://monocle.ru/expert/2017/43/ne-myi-takie---zhizn-takaya/). ↩

  184. Лебский М. Указ. соч. С. 149. Шмат В. Указ. соч. С. 24. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. «Газпром» в 2021 году добыл 514,8 млрд куб. м газа (https://www.interfax.ru/business/813723). ↩

  185. Уровень газификации составлял 63,2% в 2012 году, 71% в 2020 году и 74,7% в 2024 году. См.: Виноградова О. Газификация всей России? // «Нефтегазовая Вертикаль». 2012. № 6 (https://ngv.ru/upload/iblock/bf7/bf757935eb0a3d60561553c94851940e.pdf). Бесплатная газификация буксует в регионах (https://www.ng.ru/economics/2021-11-10/4_8297_gas.html). Газ в каждый дом: как начать пользоваться голубым топливом в частном секторе (https://tass.ru/obschestvo/23682895). ↩

  186. Эти вопросы рассматриваются в разделе 3.1. ↩

  187. Последний вопрос подробно рассмотрен в предыдущей работе, см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России (https://o21.org/docs/our/employment). ↩

  188. Так, к функциям государства, непосредственно связанным с производственной сферой, относится создание и/или поддержание общих условий производства: во-первых, «технических» (например, средств связи, транспортной и прочей инфраструктуры), во-вторых, «общественных» (например, стабильного законодательства и единого национального рынка, валютного регулирования), в-третьих, участие в воспроизводстве рабочей силы, включая систему образования (Mandel E. Late Capitalism. P. 475-476). По вопросу о роли государства в экономике в целом и в эпоху монополистического капитализма в частности см.: Энгельс Ф. Письмо Конраду Шмидту, 27 октября 1890 года // Маркс К., Энгельс Ф. Сочинения. Т. 37. С. 416-418. Гильфердинг Р. Указ. соч. С. 432-433. ↩

  189. Об этом на примере цен на нефтепродукты см.: Названы страны мира с подозрительно дешевым бензином (https://1prime.ru/exclusive/20220507/836819912.html). ↩

  190. «…российский капитал пошёл по наиболее лёгкому пути: он использовал те позиции на внешних рынках, которые были уже освоены при плановой экономике, но не стал экспериментировать и рисковать там, где старый социализм не создал для него готовую базу. И лишь в очень малой степени он заинтересовался такой сферой, как экспорт вооружений, где от прежнего режима осталась довольно солидная основа… как выяснилось при переходе к капитализму, конкурентоспособной на внутреннем рынке оказалась лишь часть тяжёлой индустрии, причём именно та, которая одновременно оказалась способной продавать свою продукцию за рубежом: металлургия, часть химии и нефтехимии, лесная и целлюлозно-бумажная. Причём практически во всех случаях конкурентоспособным оказывалось производство промежуточной продукции, но не конечной». Меньшиков С. Указ. соч. С. 362. Таким образом, эта незаинтересованность проистекала из низкой прибыльности практически любых производств, кроме экспортных — сначала из-за падения спроса на внутреннем рынке и огромной экспортной сверхприбыли в начале 90-х, а затем из-за ценового диспаритета между производством сырья и полуфабрикатов с одной стороны и производством конечной продукции с другой. ↩

  191. Долгое время в схожем положении была Башнефть, контролировавшаяся властями Башкортостана, но впоследствии контроль над ней перехватила группа, близкая к высшему руководству страны, и она вошла в состав Роснефти. Также отчасти к таким компаниям относится Алроса, 25% акций которой принадлежит республике Саха — Якутия. ↩

  192. В конце 2010-х на железные дороги приходилось 45% грузов, перевезённых всеми видами транспорта, считая трубопроводный и, по некоторым данным, более 80% без учёта трубопроводного транспорта (Власти РФ отмечают стабильное повышение эффективности РЖД (https://web.archive.org/web/20171202052745/http://www.rzdtv.ru/2017/11/30/rukovodstvo-strany-otmechaet-stabilnoe-povyshenie-effektivnosti-rzhd/)). ↩

  193. Компания — ПАО «Россети» (https://rosseti.ru/company/). ↩

  194. Краткая характеристика этой группировки (в том виде, в каком она складывалась в середине 2000-х) см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 7-9, 222-224. О слабом контроле государства над некоторыми компаниями, формально находящимися в его собственности и реальном контроле над ними узкого круга топ-менеджеров и курирующих эти компании чиновников, а также о Роснефтегазе — прослойке, не имеющей экономического смысла и используемой для неподотчётного расходования средств государственных компаний см.: Лебский М. Указ. соч. С. 102-104, 152-160. Примеры использования Газпрома для обогащения высших чиновников и приближённых к ним предпринимателей, а также выполнения политических задач см.: Спрут — это глагол (https://web.archive.org/web/20170501113302/http://kermlinrussia.com/sprut-eto-ghlaghol/). Прибыль для подрядчиков: сколько акционеры «Газпрома» теряют на стройках (https://www.rbc.ru/business/21/05/2018/5afc50979a79471ce133d69a). Национальное достояние — до свидания. Михаил Крутихин о том, как Путин угробил «Газпром», желая «заморозить Европу» (https://theins.ru/opinions/krutikhin/263291). ↩

  195. Например, Сургутнефтегаз и компании, экспортирующие его продукцию, Новатэк, Сибур. См.: Сургутский пасьянс (https://www.forbes.ru/forbes/issue/2004-04/2365-surgutskii-pasyans). Сага о «Сургуте». Геннадий Тимченко: не столько бизнесмен, сколько лоббист (https://www.vedomosti.ru/library/articles/2013/01/21/chelovek_s_resursom). У Владимира Путина нашлась кубышка с миллиардом долларов от газовой аферы (https://dossier.center/gasyard). Кремлевский «общак» в Вене. Как карманная компания Путина обосновалась в Европе и зарабатывает на экспорте (https://theins.ru/inv/269714). Зять Путина в миллионы раз дешевле рыночной стоимости скупал акции крупнейшей нефтехимической компании России — «Важные истории» (https://theins.ru/news/237518). О схожем примере на региональном уровне — связи частной корпорации и властей Татарстана см.: ТАИФ: как устроен бизнес семьи Шаймиевых (https://www.forbes.ru/ekonomika/kompanii/14351-taif-kak-ustroen-biznes-semi-shaimievyh). ↩

  196. Что такое НДПИ и как правильно его рассчитать (https://assistentus.ru/nalogi-i-uchet/chto-takoe-i-kak-rasschitat-ndpi/). См. также: Налог на добычу полезных ископаемых (НДПИ) (https://www.nalog.gov.ru/rn77/taxation/taxes/ndpi/). Схожим образом рассчитывается другой налог для отрасли — налог на дополнительный доход (НДД). См.: Налог на дополнительный доход от добычи углеводородного сырья (https://www.nalog.gov.ru/rn77/taxation/taxes/ndd/). ↩

  197. Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 92. В середине 2000-х доля налогов во внутренней цене на нефть составляла почти 50%, в 2018 году на налоги приходилось 58% затрат нефтедобытчиков. (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 396-397. Обзор нефтесервисного рынка России — 2019). ↩

  198. Более того, как производители, так и аналитики относят НДПИ к составляющей себестоимости нефти. См.: Добыча нефти в России дорожает с каждым годом и толкает вверх цены на топливо (https://rg.ru/2023/11/16/dobycha-nefti-v-rossii-dorozhaet-s-kazhdym-godom-i-tolkaet-vverh-ceny-na-toplivo.html). Обзор нефтесервисного рынка России — 2019. ↩

  199. Данные по России за 2020 год, по США за 2021 и 2024–2025 годы, по Канаде — за 2024–2025 годы. Энергетический бюллетень. № 103. (https://ac.gov.ru/uploads/2-Publications/energo/2022/energo_103.pdf). Gasoline Prices (https://www.canadianfuels.ca/our-industry/gasoline-prices/). Примечательно, что в США налоги на прибыль для добычи сланцевой нефти были установлены на уровне, примерно в 2 раза меньшем, чем для традиционной нефтедобычи. Это внесло свой вклад в снижение нефтяных цен в США в 2010-х, тем самым снизив издержки промышленных потребителей (см.: Соколов М. Перспективы потребления нефти в мире и динамика мировых цен на неё // Вестник Института экономики Российской академии наук. № 4. 2019). В то же время в России из-за высокой доли налогов себестоимость добычи на новых проектах с их учётом оказывается примерно на одном уровне с Норвегией и США (Саудовцы оценили российскую нефть (https://www.rbc.ru/economics/12/11/2019/5dc97f199a79476d28b869cc). См. также: Обзор нефтесервисного рынка России — 2019). ↩

  200. Поступление налогов и сборов в бюджетную систему Российской Федерации по основным видам экономической деятельности (https://fedstat.ru/indicator/42548). Торговля в России. 2015. С. 41. Там же. 2017. С. 39. Там же. 2019. С. 34. Там же. 2021. С. 35. Из них большая часть приходится на добычу топливно-энергетических полезных ископаемых: например, в 2018 году — 35,5% из 37%, в 2019 — 31% из 33% (Там же). ↩

  201. Рассчитано по: https://web.archive.org/web/20140911083647/http://www.minfin.ru/common/img/uploaded/library/2006/08/1895.pdf. Финансы России. 2006. С. 28-31. Там же. 2010. С. 29-31. Российская экономика в 2011 году. Тенденции и перспективы. М., 2012. С. 61. Российская экономика в 2016 году. Тенденции и перспективы. М., 2017. С. 59. Российская экономика в 2019 году. Тенденции и перспективы. М., 2020. С. 56. Российская экономика в 2023 году. Тенденции и перспективы. М., 2024. С. 33. Российская экономика в 2025 году. Тенденции и перспективы. М., 2026. С. 28. ↩

  202. Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты в контексте долгосрочного экономического развития России // Проблемы прогнозирования. 2019. № 3. См. также: Меньшиков С. Указ. соч. С. 200-201. В данном случае «нормативной прибылью» можно считать прибыль при рентабельности, установленной нормативно, т. е. государственными органами (см.: Разъяснение N 1 Президиума ФАС России. Определение монопольно высокой и монопольно низкой цены товара (https://sudact.ru/law/raziasnenie-n-1-prezidiuma-fas-rossii-opredelenie/). Ястребов В. Нормирование прибыли (рентабельности) как инструмент государственного регулирования цен в России и других странах // Экономика космоса. 2022. № 2) или при норме прибыли, средней по всей экономике (Меньшиков С. Указ. соч. С. 200-201). ↩

  203. Как, например, у упомянутого выше Сургутнефтегаза и фирм-экспортёров его продукции. См.: Сургутский пасьянс. Сага о «Сургуте». ↩

  204. Правительство России введет запрет на импорт дешевого бензина (https://www.rbc.ru/business/06/04/2020/5e8b4bf89a794707fb0b7993). В России вступил в силу временный запрет на импорт топлива (https://www.rbc.ru/rbcfreenews/5ed5b2909a7947a265b02a15). ↩

  205. ТН ВЭД (https://www.alta.ru/tnved/). До осени 2025 года также действовала пошлина со ставкой 5% на импорт бензина и дизельного топлива, отменённая из-за угрозы их дефицита на внутреннем рынке (см.: Россия обнулила пошлины на импорт нефтепродуктов из третьих стран (https://www.dp.ru/a/2025/10/15/rossija-obnulila-poshlini-na)). Можно уверенно предположить, что превышение внутренних цен на алюминий над мировыми (которое в среднем за 2010–2019 годы составляло более 2%) обусловлено в т. ч. ввозными пошлинами на него (рассчитано по: Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. Обменный курс (единица местной валюты за доллар США, среднегодовой период). Российский статистический ежегодник. 2014. С. 635. Там же. 2017. С. 607. Там же. 2020. С. 619). Примечательно, что использование монополистическими объединениями ввозных пошлин для повышения внутренних цен выше уровня мировых отмечалось ещё в эпоху подъёма «классического» монополистического капитализма на рубеже XIX и XX веков (см., например: Гильфердинг Р. Указ. соч. С. 395-397). ↩

  206. Экспортная пошлина на нефть и нефтепродукты обнуляется в рамках налогового манёвра (https://www.interfax.ru/russia/938753). См. также: Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты… При этом за правительством осталось право вводить экспортные пошлины на нефть при определённых условиях. ↩

  207. Только с декабря 2016 года по декабрь 2017 года цены производителей на нефть выросли почти на 40%, цены приобретения — на 25% (Российский статистический ежегодник. 2018. С. 567). Рост НДПИ (который взимается со всей добываемой нефти) помимо всего прочего ударил по нефтепереработчикам, которые не имеют собственных добывающих мощностей и не могут, в отличие от вертикально-интегрированных корпораций, воспользоваться трансфертным ценообразованием. О росте цен на нефтепродукты см.: Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты. ↩

  208. Можно отметить, что в этом же причина нараставшей с годами централизации налоговой системы (см., например: Русские ловушки. Главные институциональные ошибки новейшей истории России (https://theins.ru/opinions/kizilov/267618)). О государственных инициативах, направленных на рост экспорта ресурсов, в т. ч. в ущерб их внутреннему потреблению см., например: Вызовы и политика пространственного развития России в XXI веке. С. 135-136. ↩

  209. Примеры см.: Шмат В. Указ. соч. С. 150, 223-224, 227. ↩

  210. Там же. С. 209, 211. С «Роснефти» денег не берем (https://www.eprussia.ru/pressa/articles/9881.htm). Другой пример экономической политики, благоприятствующей госкомпаниям — введение исключительного доступа к разработке шельфовых месторождений для государственных нефтегазовых компаний (Шмат В. Указ. соч. С. 230. Безнадеждный ЛУКОЙЛ (https://www.kommersant.ru/doc/5017290)). ↩

  211. О неспособности противостоять Газпрому заявлял сам руководитель ФАС, см.: «Для топ-менеджеров попасть в тюрьму на три-шесть месяцев будет достаточно» (https://www.kommersant.ru/doc/791828). См. также: ФАС не может сопротивляться слияниям госкомпаний (https://www.ng.ru/economics/2005-11-10/3_fas.html). Шмат В. Указ. соч. С. 210. ↩

  212. ФАС «Газпрому» не указ (https://neftegaz.ru/news/politics/340909-fas-gazpromu-ne-ukaz/). См. также: Шмат В. Указ. соч. С. 223, 227. ↩

  213. «„Роснефть“ сообщила, что получила предложение о покупке 50,1% акций „Башнефти“, хотя закон о приватизации государственного и муниципального имущества запрещает участвовать в приватизации компаниям с долей участия государства 25% и более. Таким образом, под запрет на участие в приватизации подпадают „Газпром“, „Роснефть“ и РФПИ». Сложное дело: как готовилась приватизация «Башнефти» (https://www.rbc.ru/politics/15/11/2016/582ae4499a79479ac8bb9513). ↩

  214. См., например, о превращении Русала в практически монопольного производителя алюминия: «В 2003 г. он [Дерипаска] купил долю Абрамовича в Русале…, а в 2007 г. СУАЛ-Холдинг у Вексельберга, взяв тем самым под контроль всю алюминиевую промышленность России. Примечательно, что антимонопольный комитет России „не заметил“ этого вопиющего акта монополизации рынка. Трудно представить, что эта слепота не была связана с сильнейшим покровительством». Ханин Г. Магнаты современной российской экономики во второй половине 90-х гг. и в 2000-е гг. // Terra Economicus. 2017. № 2. Схожие подозрения возникали по поводу покупки Сибуром компании ТАИФ, что сделало его практически монопольным производителем некоторых видов нефтехимической продукции (см.: «Не будет ли это похоронами малой химии?!»: ФАС благословила «королевскую свадьбу» СИБУРа и ТАИФа (https://www.business-gazeta.ru/article/516446)). Некоторые обозреватели отмечали тенденцию к монополизации экономики благодаря действиям государства в отношении складывающихся финансово-промышленных групп ещё в середине 90-х (См.: Государство сделало свой выбор (https://www.kommersant.ru/doc/11840)). ↩

  215. Шмат В. Указ. соч. С. 238, 254. ↩

  216. Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 191-195. См. также: Шмат В. Указ. соч. С. 238-239. Дело на $1 млрд (https://web.archive.org/web/20100528121812/http://www.vedomosti.ru/newspaper/article/2010/05/26/235497). ↩

  217. Шмат В. Указ. соч. С. 225, 242, 254. См. также там же, с. 140, 195, 219. В чем причина действий «Газпрома» по ограничению доступа «Итеры» к газовым рынкам СНГ? (https://oilcapital.ru/news/2002-12-06/v-chem-prichina-deystviy-gazproma-po-ogranicheniyu-dostupa-itery-k-gazovym-rynkam-sng-1005172). «Газпром» не даст «РУСИА Петролеум» построить экспортный газопровод (https://www.lenpravda.ru/digest/federal/263176.html). Ковыкта достанется Газпрому через несколько лет (https://www.rbc.ru/economics/07/06/2010/5703dae49a79470ab50217e4). ↩

  218. Шмат В. Указ. соч. С. 228-229, 231-234, 237. В качестве примеров также можно привести стремление Газпрома приблизить внутренние цены на газ к уровню мировых (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 220-221. Газовики требуют повышения внутрироссийских тарифов на газ (https://www.ng.ru/economics/2017-11-21/100_gaz211117.html)) и поведение Роснефти в кризис 2008 года — вложения в финансовые инструменты вместо производственных инвестиций (Шмат В. Указ. соч. С. 216). ↩

  219. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 151-152. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 183-184. ↩

  220. Социально-экономические показатели Российской Федерации в 1991–2022 гг. разд. 23 ↩

  221. «Россети» и «Интер РАО» предлагают снизить порог обязательного вывода генерации на ОРЭМ с 25 МВт до 1 Мвт (https://peretok.ru/news/strategy/23014/). Максим Быстров: «Энергетики стали заложниками собственной эффективности» (https://www.vedomosti.ru/business/characters/2020/06/22/833166-energetiki-zalozhnikami-effektivnosti). Уходя, гасите свет. Но продолжайте платить за электричество? (https://www.bfm.ru/news/535205). Тарифы забурлили в котле (https://www.kommersant.ru/doc/8398032). ↩

  222. Миллиарды на ветер: сколько теряет российский бюджет на госзакупках (https://www.forbes.ru/biznes/360573-milliardy-na-veter-skolko-teryaet-rossiyskiy-byudzhet-na-goszakupkah). См. также: Лебский М. Указ. соч. С. 102-103. Соколов А. Указ. соч. С. 70-71. Примеры извлечения инсайдерской ренты в контролируемых государством топливно-энергетических и инфраструктурных компаниях см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 187-188, 198-199. Дзарасов Р., Новоженов Д. Указ. соч. С. 206-207. Крах генерала Крутикова. Как газпром-команда Алексея Миллера угробила громкий геополитический проект Путина (https://web.archive.org/web/20211127061819/http://www.yamalpro.ru/2020/06/05/krah-generala-krutikova-kak-gazprom-komanda-alekseya-millera-ugrobila-gromkiy-geopoliticheskiy-proekt-putina/). Мечты срываются… О распространённой схеме вывода инсайдерской ренты из таких компаний — оплате услуг с завышенной стоимостью или полностью фиктивных см.: Соколов А. Указ. соч. С. 116, 130, 146, 149. «Страшный прецедент» в деле об оказании юруслуг «Аэрофлоту» (https://www.bfm.ru/news/504033). ↩

  223. Соколов А. Указ. соч. С. 55-59, 61-62, 67-68. См. также: Лебский М. Указ. соч. С. 102-104. Волков В. Проблема надёжных прав собственности и российский вариант вертикальной политической интеграции // Вопросы экономики. 2010. № 8 (https://libmonster.ru/m/articles/view/ПРОБЛЕМА-НАДЕЖНЫХ-ГАРАНТИЙ-ПРАВ-СОБСТВЕННОСТИ-И-РОССИЙСКИЙ-ВАРИАНТ-ВЕРТИКАЛЬНОЙ-ПОЛИТИЧЕСКОЙ-ИНТЕГРАЦИИ). Характерные примеры систематического вывода инсайдерской ренты в госкорпорациях — Росатом и Ростех; анализ системы инсайдерского контроля в этих компаниях и её последствий см.: Соколов А. Указ. соч. С. 129-132, 141, 146-149, 151-155. Схожий пример — госкомпания (в прошлом госкорпорация) Роснано, ущерб от действий руководства которой оценивается в десятки миллиардов рублей (Гладко было на бумаге (https://www.kommersant.ru/doc/8497152)). ↩

  224. Стоит отметить, что для повышения объёмов инсайдерской ренты не обязательно показывать высокую чистую прибыль, достаточно большого денежного потока, т. е. выручки (соответственно, часть из неё выводится инсайдерами — например, завышая издержки, что ведёт к занижению прибыли). ↩

  225. Например, одни только инфраструктурные и энергетические компании, работающие преимущественно на внутреннем рынке: Атомэнергопром (материнская компания Росэнергоатома), Транснефть, Россети, Интер РАО, РЖД, Русгидро. См.: Самые прибыльные компании России — 2022. Рейтинг Forbes (https://www.forbes.ru/biznes/477863-samye-pribyl-nye-kompanii-rossii-2022-rejting-forbes). Рейтинг 400 крупнейших компаний России (https://monocle.ru/reyting400/2022/). 100 крупнейших компаний России по чистой прибыли — 2024. Рейтинг Forbes (https://www.forbes.ru/biznes/521880-100-krupnejsih-kompanij-rossii-po-cistoj-pribyli-2024-rejting-forbes). Рейтинг крупнейших по выручке компаний России — РБК 500 (https://pro.rbc.ru/rbc500). ↩

  226. «Чем… выше [затраты на топливо и электроэнергию], тем, при прочих равных условиях, больше издержки производства в других отраслях экономики и тем ниже их конкурентоспособность на внутреннем и внешнем рынках. Чрезмерно высокие затраты на продукцию естественных монополий могут способствовать общему спаду производства в экономике». Меньшиков С. Указ. соч. С. 168. ↩

  227. Влияние ценового диспаритета, в т. ч. обусловленного государственным регулированием, хорошо показывает следующий пример — производство электродвигателей (данные на 2015 год): «Металл с 2002 года подорожал в 4 раза, электроэнергия почти в 6 раз, и в результате у нас себестоимость с 2002 года выросла в 3,5 раза. С 2008 года Siemens и ABB не устроили наши цены и они перестали у нас покупать… Та же ситуация с нашими итальянскими, французскими, испанскими и т. д. партнёрами… И цены продолжают расти: только в текущем году цены на материалы (алюминий, чугун, эмальпровод, изоляция) выросли в 1,5-2 раза к уровню прошлого года… у европейцев в среднем выше качество и ниже себестоимость. По цене металла мы идём на равных, а энергия у нас дороже. Поэтому приходится думать не о том, чтобы вернуться на внешние рынки, но как бы они ещё нас из нашего дома не выдавили» (Назад в будущее). Видно, как предприятие из отрасли-жертвы ценового диспаритета, производящее относительно технологичную продукцию, которая ещё в 2000-х экспортировалась за рубеж, в 2010-х уже не могло конкурировать с иностранными компаниями из-за роста издержек на материалы и электроэнергию, часть из которых является безвозмездной передачей стоимости сырьевым и энергетическим монополиям. ↩

  228. Яркий пример — планы правительства по либерализации ценообразования на газ под предлогом стимулирования энергосбережения у потребителей, следствием которого подразумевалось повышение оптовых цен примерно в 2 раза за первую половину 2010-х (Шмат В. Указ. соч. С. 245, 249. См. также: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 219-221). По всей видимости, они не осуществились лишь из-за падения цен на углеводороды на мировом рынке в середине десятилетия. Впрочем, это не повлияло на стремление производителей приблизить внутренние цены на газ к уровню мировых (см.: Газовики требуют повышения внутрироссийских тарифов на газ). Вполне обоснованным выглядит утверждение о том, что рекордный рост тарифов на газоснабжение, отопление и электроэнергию в 2024–2026 годах в значительной степени был вызван лоббистскими усилиями Газпрома, призванными скомпенсировать потерю экспортной прибыли от продаж в Европу (см.: «Работать на одну коммуналку» (https://novayagazeta.eu/articles/2026/04/03/rabotat-na-odnu-kommunalku)). ↩

  229. О принципиально разном политическом подходе к сырьевым отраслям в России (максимальное извлечение природной ренты государством) и в США (максимальное снижение издержек на сырьё для потребителей) на примере нефтегазодобычи см., например: Соколов М. Указ. соч. ↩

  230. Т. е. снижением стоимости продукции из-за уменьшения доли живого труда в единице товара. ↩

  231. Так, биржевые цены на газ в США были ниже цен приобретения для промышленности в России в 2012 году и практически на одном уровне с ними в 2013 и 2017 годах по номинальному курсу (Рассчитано по: Соколов М. Указ. соч. Средние цены на приобрётенные организациями отдельные виды товаров с 2012 г. по 2016 г. (https://www.fedstat.ru/indicator/43560). Средние цены на приобретённые организациями отдельные виды товаров с 2017 г. Обменный курс (единица местной валюты за доллар США, среднегодовой период)). См. также: Влияние роста цен на газ и электроэнергию на развитие экономики России. С. 4-5. ↩

  232. Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 258. ↩

  233. Хасбулатов Р. Россия между двумя субконтинентами Евразии: преимущества и новые угрозы // Экономика региона. 2017. № 4. «Нашими конкурентами на мировом химическом рынке в реальности являются отнюдь не Германия, Швейцария, Япония и даже — не Китай, поскольку наша рыночная ниша на обозримое будущее ограничивается рынками многотоннажной продукции (метанола, минеральных удобрений, базовых полимеров и продуктов органического синтеза). Поэтому непонятно, как мы собираемся конкурировать на этих рынках с экспансивно растущими производителями из Саудовской Аравии, ОАЭ, Катара и проч., где цены на природный газ находятся в диапазоне 25-30 долл., за тыс. м3?». Шмат В. Указ. соч. С. 250. См. также там же, с. 249, 491. Соколов М. Указ. соч. ↩

  234. Пример из этой отрасли рассматривается в разделе 5.1. ↩

  235. Высокие цены на электроэнергию для предприятий нередко объясняют т. н. перекрёстным субсидированием, т. е. удержанием тарифов для населения на низком уровне. Однако, хотя средние по стране тарифы по номинальному курсу кажутся относительно невысокими по мировым меркам, они уже приближаются к уровню некоторых стран центра и превышают цены в полупериферийных странах со схожим уровнем развития. Например, в 2025 году по номинальному курсу разница с Канадой составляла немногим больше полутора раз, а в Турции, Казахстане и Малайзии электричество для домохозяйств было дешевле (см.: Electricity prices for households: world map (https://www.globalpetrolprices.com/map/electricity_average/). Country list (https://web.archive.org/web/20251126230332/https://www.globalpetrolprices.com/countries/)). По ППС электричество стоило дороже, чем в среднем в США (и намного дороже, чем в Канаде), а по номинальному курсу тарифы для многих российских регионов достаточно близки к уровню некоторых штатов. Так, в феврале 2026 года тарифы в регионах средней полосы и Северо-Запада соответствовали 9-11 центам за киловатт-час для городского населения и 6-8 центам для сельского, тогда как в 14 штатах США они составляли 12-13 центов за киловатт-час. Рассчитано по: Electricity Rates (https://web.archive.org/web/20260206034118/https://www.electricchoice.com/electricity-prices-by-state/). Тарифы на электроэнергию (https://archive.fo/gXawN; https://archive.fo/CpQTn; https://archive.fo/cChdi; https://archive.fo/7oX9P; https://archive.fo/r00fx). Средний курс ЦБ в России. Российский статистический ежегодник. 2025. С. 587. ↩

  236. Например, в 2000–2016 годы тарифы на жилищно-коммунальные услуги и грузоперевозки опережали как индекс потребительских цен, так и индекс цен производителей промышленной продукции. См.: Маневич В. Указ. Соч. ↩

  237. «Очевидно, что увеличение природной ренты (в продажах на внутреннем рынке — А. П.) должно быть оплачено отраслями, потребляющими энергоносители (то есть всей экономикой в целом) и населением, а значит, может рассматриваться как колоссальный дополнительный налог (в пользу энергетического комплекса) на прибыль всех прочих отраслей плюс прямой дополнительный вычет из располагаемых личных доходов населения». Меньшиков С. Указ. соч. С. 201. Опять же, такая ситуация была отмечена ещё в начале прошлого века, в период подъёма монополий. См. Гильфердинг Р. Указ. соч. С. 396-397. ↩

  238. Историю этих попыток с начала 90-х до конца 2010-х см.: Как правительство России боролось с повышением цен на бензин (https://tass.ru/info/6258713). ↩

  239. Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 99. ФАС в СМИ: Дефицит бензина: кто виноват? (https://fas.gov.ru/publications/11281). Минсельхоз: дефицит топлива может привести к срыву сельхозработ (https://www.bfm.ru/news/533336). Бензин в России продолжает дорожать (https://www.bfm.ru/news/533473). ↩

  240. См., например: Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты. Ждут ли рынок топлива проблемы в 2022 году (https://rg.ru/2021/10/19/zhdut-li-rynok-topliva-problemy-v-2022-godu.html). Ожидать ли снижения цен на топливо в России (https://www.bfm.ru/news/533409). ↩

  241. Волконский В., Кузовкин А. Диспаритет цен в России и мире. См. также: Шмат В. Указ. соч. С. 203-204. ↩

  242. См., например: После ограничения экспорта бензина и дизельного топлива потребители ждут снижения его цены. Особенно аграрии (https://www.bfm.ru/news/534384). Минсельхоз: дефицит топлива может привести к срыву сельхозработ. ↩

  243. «Роснефть» отказалась от проекта на ₽1 трлн из-за налогового манёвра. (https://www.rbc.ru/business/13/05/2019/5cd984b09a7947266d593ee4). ↩

  244. См., например: Чем важен демпфер для российских нефтяников (https://bcs-express.ru/novosti-i-analitika/chem-vazhen-dempfer-dlia-rossiiskikh-neftianikov). Рукотворный топливный кризис обошёлся населению России в 100 миллиардов рублей (https://www.ng.ru/economics/2023-10-08/4_8846_crisis.html). ↩

  245. Кроме того, со временем они получали всё больше налоговых льгот при разработке месторождений (см. раздел 5.1). ↩

  246. Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 84. ↩

  247. 3 компании производят почти половину всего сахара, 4 компании — почти 60%. См.: Рынок сахара 2020 год. Отчет ГК «РУСАГРО» (https://agrovesti.net/lib/industries/sugar-beet/rynok-sakhara-2020-god-otchet-gk-rusagro.html). Итоги года-2021. Сахар и свёкла (https://agrovesti.net/lib/industries/sugar-beet/itogi-goda-2021-sakhar-i-svjokla.html). ↩

  248. 5 компаний производят более 55% фасованного растительного масла, 5 компаний производят более 40% сырого подсолнечного масла. См.: Масложировый рынок 2020 год. Отчет ГК «РУСАГРО» (https://agrovesti.net/lib/industries/oilseeds/maslozhirovyj-rynok-2020-god-otchet-gk-rusagro.html). ↩

  249. 4 компании производят более 55% мяса курицы. См.: Рейтинг крупнейших производителей курицы в РФ 2024 года (https://agromics.ru/novosti/reyting-kurica/). ↩

  250. Семин А. и др. О причинах роста потребительских цен на продовольствие в России на фоне стремительного роста мировых цен // Вопросы рыболовства. 2021. № 3. В результате сельское хозяйство всё больше поляризуется: так, Мираторг, крупнейший владелец сельскохозяйственной земли контролирует площади в 170 раз превышающие среднюю площадь, контролируемую крупным или средним сельхозпредприятием, в 580 раз превышающее среднюю площадь малого сельхозпредприятия и в 5 тыс. раз превышающую площадь среднего фермерского хозяйства. По некоторым оценкам, расслоение сельскохозяйственных угодий в целом в России составляет 8000 раз; для сравнения, в ФРГ она составляет 200 раз (там же). О поляризации в отрасли см. также: Нефёдова Т. Десять актуальных вопросов о сельской России: ответы географа. М., 2017. С. 111. Российские агрохолдинги являются одними из крупнейших в мире по площади пахотных земель, опережая компании из Бразилии и США (Крупнейшие российские землевладельцы вошли в мировой топ-20 (https://www.agroinvestor.ru/companies/news/45983-krupneyshie-rossiyskie-zemlevladeltsy-voshli-v-mirovoy-top-20/). Рейтинг крупнейших владельцев сельхозземли РФ (https://dairy-news.ru/news/reyting-krupneyshikh-vladeltsev-selkhozzemli-rf.html)). ↩

  251. Монополизация его производства отмечалась ещё в середине 2000-х (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 138-139). ↩

  252. Sunflower-seed or safflower oil, crude (https://oec.world/en/profile/hs/sunflower-seed-or-safflower-oil-crude). Sunflower or safflower oil, fractions simply refined (https://oec.world/en/profile/hs/sunflower-or-safflower-oilfractions-simply-refined). Лидеры российского рынка подсолнечного масла в 2023 году (https://sfera.fm/articles/mzhi/lidery-rossiiskogo-rynka-podsolnechnogo-masla-v-2023-godu). Масложировый рынок 2020 год. Отчет ГК «РУСАГРО». ↩

  253. Цены на сахар и подсолнечное масло ограничат. Почему подорожали продукты (https://www.rbc.ru/business/10/12/2020/5fd224ce9a7947c9160423fd). Масложировый рынок 2020 год. Отчет ГК «РУСАГРО». Рост цен на растительное масло в целом за сезон 2019/2020 составил более 40% по сравнению с предыдущим периодом. ↩

  254. Узун В. Российская политика поддержки сельского хозяйства и необходимость её корректировки после вступления в ВТО // Вопросы экономики. 2012. № 10. (https://web.archive.org/web/20171112194530/https://institutiones.com/agroindustrial/2312-rossijskaya-politika-podderzhki-selskogo-xozyajstva.html). Калянина Л., Обухова Е. Кто тут жадный? // Эксперт. 2021. № 21. Что будет с ценами на сахар в России (https://www.forbes.ru/biznes/489457-cto-budet-s-cenami-na-sahar-v-rossii). См. также данные с мировых (Нью-Йорк, Лондон) и российских (НТБ) товарных бирж: https://www.barchart.com/futures/quotes/SW*0/historical-prices? orderBy=contractExpirationDate&orderDir=asc&page=2; https://www.barchart.com/futures/quotes/SWH20/interactive-chart https://uk.investing.com/commodities/london-sugar; https://sugar.ru/regional_prices. ↩

  255. Помимо высокой концентрации производства это обусловлено зависимостью от импортных семян и оборудования, рост цен на которые производители сразу же перекладывают на потребителей, поскольку имеют такую возможность из-за ограниченной конкуренции. О зависимости сельского хозяйства от импорта см. раздел 5.2. ↩

  256. Калянина Л., Обухова Е. Указ. соч. Узун В. Указ. соч. В некоторые годы превышение внутренних цен над мировыми было значительным и по другим видам продукции: «По сахару, молоку, говядине, свинине и мясу птицы наблюдается явная дискриминация потребителей… В 2008–2010 гг. они переплачивали по сравнению с мировой ценой в 1,2-2,3 раза. Особенно высоки переплаты по свинине, мясу птицы, говядине» (Там же). ↩

  257. Блохин А., Гридин Р. Институциональные факторы в экономических прогнозах // Проблемы прогнозирования. 2021. № 5. Они же. Российская розничная торговля: институциональные различия торговых компаний как фактор отраслевой динамики // Российский экономический журнал. 2020. № 2. ↩

  258. AliExpress выбыл из топ-10 онлайн-продавцов в России (https://www.rbc.ru/technology_and_media/10/03/2025/67cafd609a79472d173b1e1e). ↩

  259. Исследование Т‑Бизнес секретов: тренды развития розничного рынка стройматериалов в 2024 году (https://secrets.tbank.ru/trendy/rynok-strojmaterialov-v-2024-godu/). Оценка проводилась на основе данных о транзакциях клиентов одного банка (т. е. оценивались только безналичные платежи), только по физическим лицам и без учёта покупок на торговых площадках в интернете (маркетплейсах), поэтому данные могут быть не вполне точными. ↩

  260. Обычно обозначаются аббревиатурой FMCG (Fast moving consumer goods). ↩

  261. Блохин А., Гридин Р. Институциональные факторы в экономических прогнозах. Тенденции и вызовы российского ритейла (https://adindex.ru/publication/analitics/search/345887/img/Цифры Pro FMCG.pdf). ↩

  262. Блохин А., Гридин Р. Институциональные факторы в экономических прогнозах. Семин А. и др. Указ. соч. О поляризации в отрасли см. также: Блохин А., Гридин Р. Российская розничная торговля: институциональные различия торговых компаний как фактор отраслевой динамики. ↩

  263. Данные на конец года. Торговля в России. 2015. С. 38. Там же. 2019. С. 31. Там же. 2021. С. 34. ↩

  264. Семин А. и др. Указ. соч. ↩

  265. Овощной бизнес России-2023 (https://www.agroinvestor.ru/magnit/files/Тамара_Решетникова_Технологии_Роста_Овощной_бизнес_России_2023.pdf). ↩

  266. Наценки на овощи достигли 60% (https://iz.ru/659264/anastasiia-kniazeva/natcenki-na-ovoshchi-dostigli-60). О ситуации на рынке картофеля в России в марте–апреле 2021 года (https://ab-centre.ru/news/o-situacii-na-rynke-kartofelya-v-rossii-v-marte-aprele-2021-goda). Цены на картофель: анализ по сезонам продаж и прогнозы (https://ab-centre.ru/news/ceny-na-kartofel-analiz-po-sezonam-prodazh-i-prognozy). «Руспродсоюз»: средняя наценка на картофель в торговых сетях превышает 100% (https://www.agroinvestor.ru/markets/news/43403-rusprodsoyuz-srednyaya-natsenka-na-kartofel-v-torgovykh-setyakh-prevyshaet-100/). Разница между ценами производителей и сетей доходит до 195% (https://iz.ru/news/582914). ↩

  267. Там же. Наценки на молочную продукцию в ритейле: какие они в реальности, и можно ли на них повлиять? Мнения участников молочного рынка (https://web.archive.org/web/20230615230629/https://dairynews.today/hot_comments/natsenki_na_molochnuyu_produktsiyu_v_riteyle_kakie/dmitriy-urusov-direktor-ooo-kholding-moloko.html). Людмила Маницкая назвала «нормальной» цену 31 рубль за 1 литр молока (https://web.archive.org/web/20230610024009/https://dairynews.today/news/lyudmila-manitskaya-schitaet-normalnoy-tsenu-31-ru.html). ↩

  268. См.: Разница между ценами производителей и сетей доходит до 195%. Проблема высоких наценок торговых сетей на продовольствие отмечалась ещё более 10 лет назад. См.: Нефёдова Т. Указ. соч. С. 357-358. ↩

  269. В магазинах обострилась торговля (https://www.kommersant.ru/doc/4804129). См. также: Кагарлицкий Б., Очкина А. Состояние и тенденции развития российского профсоюзного движения. М., 2015. С. 85. Иногда такое давление оказывается даже на крупные корпорации (X5 Group прекратила прием продукции Mars в свои магазины (https://www.bfm.ru/news/579204)). Среди других проявлений доминирования можно назвать неравноправные условия по срокам уведомления о прекращении закупок продукции торговыми сетями (Марки не тянут срок (https://www.kommersant.ru/doc/4781378)). ↩

  270. Семин А. и др. Указ. соч. См. также: Узун В. Указ. соч. ↩

  271. Калянина Л., Обухова Е. Указ. соч. Food Prices in Russia (https://www.numbeo.com/food-prices/country_result.jsp?country=Russia&displayCurrency=USD). Food Prices in United States (https://www.numbeo.com/food-prices/country_result.jsp?country=United+States). На вес золота Сколько на самом деле стоят продукты в супермаркетах России, Европы и остального мира? Исследование (https://lenta.ru/articles/2021/04/24/food/). В некоторых развитых полупериферийных странах стоимость продовольствия по номинальному курсу ниже, чем в России — например, в Чехии в 2021 году стандартная продуктовая корзина была дешевле (там же). ↩

  272. Семин А. и др. Указ. соч. ↩

  273. «Самый значимый из факторов, влияющих на рост потребительских цен на продовольствие — это монополизация сельскохозяйственного и продовольственного рынка России агрохолдингами и крупнейшими торговыми сетями» (там же). Высокие цены на топливо и электроэнергию для производителей также играют роль, но в данном случае явно меньшую, чем монополизация: в США они в последние годы были не ниже, а, как правило, несколько выше, чем в России; в Германии — значительно выше. ↩

  274. См., например: Разница между ценами производителей и сетей доходит до 195%. ↩

  275. Петриков А. Стратегические направления совершенствования аграрной политики России в условиях санкционного давления // Научные труды ВЭО России. № 3 (235). 2022. О привилегированном доступе агрохолдингов к финансированию (в т. ч. субсидиям) и его недоступности для малого сельскохозяйственного бизнеса см. также: Усенко Л., Матвеев К. Роль устойчивого развития сельского хозяйства в обеспечении продовольственной безопасности // Научные труды ВЭО России. № 1 (251). 2025. ↩

  276. Аграрии в 2022 году продолжат получать льготные кредиты по ставке до 5% годовых (https://tass.ru/ekonomika/13760525). ↩

  277. Льгота 0%: как три агрохолдинга заработали за год 100 млрд рублей прибыли (https://www.forbes.ru/biznes/480564-l-gota-0-kak-tri-agroholdinga-zarabotali-za-god-100-mlrd-rublej-pribyli). ↩

  278. Так, трансферты в пользу потребителей были отрицательными (т. е. цены на сельскохозяйственную продукцию завышались) практически всё время с середины 90-х до конца 2000-х (см.: Узун В. Указ. соч.). ↩

  279. Семин А. и др. Указ. соч. ↩

  280. «…иностранные компании могли сколько угодно вводить свои товары в оборот, если это не происходило на территории России, но российские торговцы оставались связаны требованиями интеллектуальных прав и обязаны получать согласие таких иностранных правообладателей на оборот их товаров в России, в том числе и на импорт… такой привилегии у них нет дома уже с начала прошлого века, но в РФ и ряде постсоветских стран и стран Африки она у них до сих пор есть». Право первой продажи (https://iz.ru/1348901/aleksei-ivanov/pravo-pervoi-prodazhi). ↩

  281. Подробнее о регуляторных мерах см.: Цены на сахар и подсолнечное масло ограничат. Кабмин утвердил увеличение вывозной пошлины на семена подсолнечника и рапса с 2021 года (https://tass.ru/ekonomika/10220227). Госдума дала правительству право регулировать цены на продукты (https://ria.ru/20201223/produkty-1590509707.html). Как за год в России изменилась цена на сахар (https://www.rbc.ru/business/12/01/2022/61dc1ac09a79473a3c32952a). Кабмин сохранил квоты на импорт мяса говядины и птицы в 2025 году (https://www.alta.ru/external_news/115511/). Придётся несладко: почему в России не будет рекордного производства сахара (https://www.forbes.ru/prodovolstvennaya-bezopasnost/513008-pridetsa-nesladko-pocemu-v-rossii-ne-budet-rekordnogo-proizvodstva-sahara). ↩

  282. Вместе с этим в их интересах также предпринимаются некоторые регуляторные меры, например, заморозка цен на минеральные удобрения. См: Цены минеральных удобрений заморозят. Как это скажется на производителях? (https://www.rbc.ru/quote/news/article/5b87ea2b9a7947e4312c1d03). ↩

  283. См., например: Доклад о состоянии конкуренции в Российской Федерации за 2021 год. С. 16-17. Всем ретейлерам рекомендовано ограничить цены на социально значимые продукты (https://www.bfm.ru/news/569663). ФАС проверит торговые наценки на продукты в сетях (https://rg.ru/2025/03/16/komu-kakaia-roznica.html). ↩

  284. Рассчитано по: Отдельные показатели деятельности кредитных организаций (по группам кредитных организаций, ранжированных по величине активов) (https://cbr.ru/vfs/statistics/pdko/pdko_sub/perf-ind/stat_bn_4-1-3_01012022.xlsx). Банковский сектор — 2021: кредитование (https://www.banki.ru/news/research/?id=10962645). ↩

  285. Банковский сектор в 2020 году (https://www.banki.ru/news/research/?id=10943188). По итогам 2018 года она составляла около 42% (Обзор: банковский сектор в 2018 году (https://www.banki.ru/news/research/?id=10890092)). ↩

  286. Региональные банки выдерживают рыночную конкуренцию, а все препоны для их развития — искусственные, или есть ли будущее у малых и средних банков? (https://nbj.ru/publs/regional-nye-banki-vyderzhivajut-rynochnuju-konkurentsiju-a-vse-prepony-dlja-ix-razvitija-iskusstvennye-ili-est-li-buduschee-u-malyx-i-srednix-bankov/35030/). Павел Неумывакин, АРБ: «Системный риск концентрации и огосударствления российского банковского сектора реализовался в полной мере» (https://nbj.ru/publs/pavel_neumyvakin_arb_sistemnyy_risk_kontse/58165/). ↩

  287. Там же. Региональные банки выдерживают рыночную конкуренцию, а все препоны для их развития — искусственные… К середине 2025 года более 80% активов сектора приходилось уже на 10 крупнейших банков (Доля крупнейших банков в активах сектора впервые превысила 80% (https://rg.ru/2025/10/07/dolia-krupnejshih-bankov-v-aktivah-sektora-vpervye-prevysila-80.html)). Под региональными подразумеваются банки за пределами Москвы, Санкт-Петербурга, Московской и Ленинградской областей. ↩

  288. «…с 2009 г. роль региональных банков в кредитовании всех видов бизнеса снизилась во всех регионах (с 15 до 7,5%)…, но практически не изменилась их роль в кредитовании малого и среднего бизнеса (22 и 20% соответственно). Малый и средний бизнес стал получать меньше банковских кредитов (27% в 2009 г. и 20% в 2017 г.), но больше кредитуется в сохранившихся региональных банках (40% в 2009 г. и 50% в 2017 г.)… Кредитованием населения по всей стране тоже занимаются в основном московские банки: в 2016 г. они выдали 90% кредитов, полученных населением вне Москвы». Агеева С., Мишура А. География и структура банковского сектора: тенденции в мире и в России // Вопросы экономики. 2017. № 9 (https://web.archive.org/web/20250122140020/https://institutiones.com/general/3060-geografiya-struktura-bankovskogo-sektora.html). ↩

  289. Подробнее см. там же. О причинах непривлекательности кредитования предприятий реального сектора для банков (в частности о сложностях оценки их платёжеспособности) см., например: «Титаник» и айсберг. Как отвести российское кредитование корпоративного сектора от погибели (https://www.forbes.ru/biznes/348889-titanik-i-aysberg-kak-otvesti-rossiyskoe-kreditovanie-korporativnogo-sektora-ot). Для предприятий из отраслей-жертв ценового диспаритета займы становятся недоступными не только из-за высоких ставок (подробнее об этом см. в следующем разделе), но и из-за других условий кредитования. Так, представители одной из таких отраслей (станкостроения) отмечают, что займы предоставляются только под залог активов (которые, особенно у предприятий, расположенных в провинции, могут оцениваться невысоко), другое условие одобрения кредита — подтверждённая стоимость заказов на продукцию, тогда как средства требуются для инвестиций, а не под конкретные заказы. См.: Бутов А. Рынок продукции станкостроения-2020. С. 56. (https://www.hse.ru/data/2020/11/07/1361776905/Рынок%20продукции%20станкостроения-2020.pdf). ↩

  290. Рассчитано по: Объем кредитов, предоставленных юридическим лицам — резидентам и индивидуальным предпринимателям в рублях, по видам экономической деятельности и отдельным направлениям использования средств (https://cbr.ru/statistics/table/?tableId=302-01). В 2020–2021 годах на добычу полезных ископаемых и нефтепереработку приходилось уже 6-6,5 и 5-5,5 процентов всего корпоративного кредитного портфеля российских банков соответственно, на торговлю, операции с недвижимостью и аренду — 27-28%. См.: Банковский сектор — 2021: кредитование. Подробнее о роли зарубежных заимствований в финансировании реального сектора см. разделы 3.2 и 6.2. ↩

  291. Данные об объемах кредитов, депозитов и прочих размещённых средств, предоставленных организациям, физическим лицам и кредитным организациям (https://cbr.ru/statistics/bank_system/4-3-1_07/; https://cbr.ru/vfs/statistics/pdko/pdko_sub/gfb/stat_bn_2022.xlsx). Солнцев О. и др. Денежно-кредитная политика в России: текущая концепция, проблемы, поле для исследования (http://www.forecast.ru/_ARCHIVE/Presentations/soln/15042025.pdf). ↩

  292. Подробнее см.: Региональные банки выдерживают рыночную конкуренцию, а все препоны для их развития — искусственные. «Из-за того, что АСВ не страхует средства юрлиц, региональные банки вынуждены размещать свои средства в Банке России. Компании предпочитают хранить свои деньги в крупных банках, у кого гарантированно никогда не отзовут лицензию» (там же). См. также: Проблемы и потенциал банковского сектора в контексте современной экономической ситуации (https://www.bankdelo.ru/expert-opinion/pub/3842). ↩

  293. Именно поэтому после укрепления рубля в середине 2022 года возникли проблемы у российских металлургических компаний — на мировом рынке их продукция стала слишком дорогой и, соответственно, неконкурентоспособной. См.: Цены на сталь в России упали на 40% на фоне слабеющего спроса и дорогого рубля (https://www.vedomosti.ru/business/articles/2022/06/14/926306-tseni-na-stal-upali). ↩

  294. Под мировой капиталистической экономикой или мир-системой в данном случае понимается совокупность отношений производства и обмена на международном уровне, разные аспекты которых определяют отношения производства и обмена внутри каждой отдельной страны и проявляются сильнее или слабее для разных стран в зависимости от особенностей их экономик и положения в этой системе. Подробнее см.: Mandel E. Late Capitalism. P. 48-49. ↩

  295. Например, в 2018 году на 4 страны центра (Германию, Японию, Италию и США) приходилось 49% производства и 47% экспорта всех станков в мире (Бутов А. Указ. соч. С. 30-33). Другой пример — электронная промышленность, где более половины рынка производственного оборудования и более двух третей рынка специализированных программных средств для изготовления микрочипов и других сложных электронных компонентов контролируется компаниями из США. См.: Новый этап американо-китайской технологической войны: Huawei и другие цели США (https://russiancouncil.ru/analytics-and-comments/analytics/novyy-etap-amerikano-kitayskoy-tekhnologicheskoy-voyny-huawei-i-drugie-tseli-ssha/). Битва за полупроводники: будут ли победители? (https://russiancouncil.ru/analytics-and-comments/analytics/bitva-za-poluprovodniki-budut-li-pobediteli/). Данильцев А. Влияние искусственного интеллекта на международную торговлю — возможности и проблемы // Научные труды ВЭО России. № 6. 2025. ↩

  296. В 2023 году на 4 указанных валюты приходилось 85% международных расчётов. См.: Доля доллара в международных расчетах достигла 42,71% (https://tass.ru/ekonomika/17774115). ↩

  297. В постсоветской России счёт текущих операций практически всегда был положительным за счёт большого профицита торгового баланса, тогда как баланс остальных его составляющих — трудовых и инвестиционных доходов — почти всё время был отрицательным. См.: Платёжный баланс Российской Федерации (https://cbr.ru/vfs/statistics/credit_statistics/bop/bal_of_payments_standart.xlsx). ↩

  298. Можно считать, что первопричиной положительного чистого экспорта с момента распада СССР является вывоз капитала из страны компаниями и их инсайдерами, а также ненадёжность постсоветской банковской системы, т. е. в конечном счёте неустойчивость прав собственности и феномен инсайдерского контроля (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 68-69, 257. Дзарасов Р., Новоженов Д. Указ. соч. С. 207). В других зависимых экономиках отток капитала в большей степени обусловлен выплатами по внешним долгам и выводом прибыли от иностранных инвестиций (поскольку компаниям из стран центра как правило принадлежит гораздо больше активов, чем когда-либо принадлежало в России), в т. ч. спекулятивного капитала, приходящего на финансовые рынки (См.: Коуп З. Указ. соч. С. 356-361, 391-394 (https://lenincrew.com/divided-world-2/; https://lenincrew.com/divided-world-3/). Mandel E. Late Capitalism. P. 65-66, 372. Gunder Frank A. Latin America: Underdevelopment or Revolution. New York, 1970. P. 186-188. Id. Lumpenbourgeoisie: Lumpendevelopment. New York, 1972. P. 95-97. Галеано Э. Вскрытые вены Латинской Америки. М., 1986. С. 314-315, 328-329 (https://scepsis.net/library/id_2649.html). В то же время, как и в России, в большинстве зависимых экономик имеет место вывод «национального» капитала на финансовые рынки и в банки стран центра; другой значимый канал оттока капитала, действующий с середины XX века — плата за использование технологий (к примеру, в 2005–2021 годах США и Япония ежегодно получали от других стран роялти (плату за лицензии, патентные отчисления и т. п.) в размере от 60 до 120 млрд долл. и от 20 до 40 млрд долл. соответственно). Подробнее см.: Волконский В., Кузовкин А. Диспаритет цен в России и мире. Gunder Frank A. Latin America: Underdevelopment or Revolution. P. 150-151. Галеано Э. Указ. соч. С. 338-339, 341-342. China’s Role in Global Innovation Is Changing (https://www.stlouisfed.org/on-the-economy/2025/aug/china-role-global-innovation-changing). ↩

  299. Что отчасти и происходило — среднегодовой курс доллара снизился с 31 руб. в 2002 году до 25 руб. в 2008 году при том, что инфляция была достаточно высокой. Укреплению рубля относительно доллара также способствовало обесценивание последнего по отношению ко всем валютам в 2000-х (подробнее об этом см. ниже в этом разделе), но рубль несколько укрепился и к другим валютам стран центра — так, среднегодовой курс евро снизился с 35,8 руб. в 2004 году до 34,1 руб. в 2006 году. ↩

  300. См., например: Вакуленко С. Российский анамнез голландской болезни (https://web.archive.org/web/20081007174314/http://old.polit.ru/documents/335937.html). Экономисты предупредили о риске «голландской болезни» из-за курса рубля (https://www.rbc.ru/economics/23/05/2022/628766df9a79474b55532872). ↩

  301. Маневич В. Указ. соч. Помимо этого, снижение курса рубля уменьшает спрос на импорт и прочих равных создаёт условия для увеличения вывоза капитала (там же). ↩

  302. Именно поэтому в 2022 году резкий рост рубля создал серьёзные проблемы для бюджета, а министры экономического блока и руководство Центробанка заявляли, что рубль нужно ослабить и обсуждали, какими способами это следует сделать. ↩

  303. Исследователи из ИНП РАН оценивали занижение курса рубля, вызванное «бюджетным правилом» т. е. закупкой валюты в резервы примерно в 10 руб. за доллар в середине 2010-х и 15-20 руб. за доллар в конце десятилетия. См.: Посткризисное восстановление экономики и основные направления прогноза социально-экономического развития России на период до 2035 г. М., 2020. С. 101. ↩

  304. Комолов О. Отток капитала из России в контексте мир-системного анализа (https://scepsis.net/library/id_3917.html). В этом одна из причин чрезмерного объёма золотовалютных резервов (ЗВР), которая неоднократно отмечалась экономистами: «объёмы ЗВР в России в 8 раз превышают рекомендуемые международными критериями». Нет длинных денег — нет роста (https://www.vedomosti.ru/economics/articles/2020/09/08/839227-dlinnih-deneg). См. также: Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. М., 2026. С. 291 и далее. ↩

  305. Маневич В., Букина И. Указ. соч. Чистое заимствование — ввоз капитала. ↩

  306. «В сложившейся практике размер денежной эмиссии ЦБ ориентируется не на потребности экономики, но резко изменяется от года к году, главным образом в зависимости от спроса и предложения иностранной валюты на внутреннем рынке». Там же. ↩

  307. Накопление резервов имеет и другой смысл. Это «подушка безопасности», которая помогает правящему режиму поддерживать стабильность и тем самым — свою власть в случае экономических или политических кризисов, временно наращивая бюджетные расходы (например, программы по поддержке занятости или единовременное повышение МРОТ) для сглаживания социального напряжения. С точки зрения его интересов краткосрочные меры такого плана более важны, чем, например, инвестиции в развитие экономики или устойчивое повышение уровня жизни населения. Подробнее см. в разделе 4.1. ↩

  308. Это, в частности, зафиксировано в публикациях Центробанка: «Наиболее ликвидными активами являются государственные ценные бумаги, которые составляют значительную долю валютных активов». Обзор деятельности Банка России по управлению активами в иностранных валютах и золоте. № 4. 2019 (https://www.cbr.ru/collection/collection/file/31823/2019-04_res.pdf). ↩

  309. «Взаимосвязанные экономики мира больше не торгуют, чтобы получить относительные преимущества; они конкурируют в экспорте, чтобы добыть необходимые доллары для обслуживания иностранных долгов, номинированных в долларах, и аккумулировать долларовые резервы для поддержания обменной стоимости своих внутренних валют. Чтобы предотвратить спекулятивные и манипулятивные атаки на свои валюты, центральные банки по всему миру должны приобретать и держать долларовые резервы пропорционально к своим валютам в обращении. Чем выше рыночное давление, ведущее к обесцениванию определённой валюты, тем больше долларовых резервов должен держать её центральный банк. Это создаёт встроенную поддержку сильного доллара, который, в свою очередь, заставляет центральные банки мира приобретать и удерживать больше долларовых резервов, делая его ещё сильнее. Это явление известно как гегемония доллара, которая создана геополитически обусловленной особенностью, тем, что цены важнейших товаров, в первую очередь нефти, выражены в долларах. Каждый принимает доллары, потому что доллары могут покупать нефть». Liu H. US dollar hegemony has got to go // Asia Times. 2002. April 11. Цит. по: Коуп З. Указ. соч. С. 246. См. также: Почему Россия хранит деньги в Америке? Потому что не хочет разориться (https://novayagazeta.ru/articles/2017/09/07/73726-netrudovye-rezervy). ↩

  310. Например, в 2022 году выяснилось, что были заморожены почти 300 млн долл., вложенных этим фондом в российские активы, а всего в российскую экономику им было вложено 2,8 млрд долл. (Санкции против России привели к заморозке почти $300 млн Норвегии (https://theins.ru/news/259020)). Возможность вкладывать в более рискованные активы обусловлена тем, что экспорт таких стран более диверсифицирован, в нём больше сложной промышленной продукции, цены на которую, как правило, более стабильны (так, у Норвегии экспорт углеводородов, включая нефтепродукты, составлял около 40% от общего экспорта товаров и услуг в 2019, у ОАЭ — около 40% товарного экспорта в 2021. См.: Norway (https://oec.world/en/profile/country/nor; https://web.archive.org/web/20240222062946/https://oec.world/en/profile/country/nor). United Arab Emirates (https://oec.world/en/profile/country/are). Кроме того размеры фондов могут быть сопоставимы с размером их ВВП или намного превышать его (как, например, у Норвегии, ОАЭ, Катара, Кувейта). Таким образом, у них нет необходимости держать большие резервы в ликвидной форме для компенсации возможного отрицательного платёжного баланса. ↩

  311. «Минимальный кредитный рейтинг для иностранных контрагентов и эмитентов установлен на уровне „А“ по классификации Fitch Ratings и S&P Global Ratings и на уровне „А2“ по классификации Moody’s Investors Service». Обзор деятельности Банка России по управлению активами в иностранных валютах и золоте. ↩

  312. В 2000-х ещё одной причиной вложений в ценные бумаги стран центра была высокая доходность благодаря спекуляциям и раздувающемуся пузырю на финансовом рынке США. Но из-за его схлопывания в ходе кризиса значительная часть этих денег была потеряна: например, вложения России и Китая во Фредди Мак и Фанни Мэй, которые едва не разорились, но были спасены правительством США, или вложения суверенного фонда ОАЭ в Ситигруп. (См.: Дзарасов Р. Возможен ли национально ориентированный капитализм? Американская помощь ипотеке (https://www.vedomosti.ru/newspaper/articles/2008/07/11/amerikanskaya-pomosch-ipoteke). Abu Dhabi fund loses crisis-related arbitration against Citigroup (https://www.reuters.com/article/us-citigroup-lawsuit-idUSKBN16Z2K6)). ↩

  313. Например, с апреля 2018 по март 2019 года доходность активов ЦБ РФ, номинированных в долларах, составила 1,4%, в фунтах — 0,9%, что ниже уровня инфляции (около 2% для обеих валют); доходность активов в евро была отрицательной (-0,25%). См.: Обзор деятельности Банка России по управлению активами в иностранных валютах и золоте. ↩

  314. «В конце 2004 года журнал The Economist определял падение доллара за предыдущие три года в 35% по отношению к евро и в 24% по отношению к иене, а запас долларов в руках иностранцев — почти в 11 триллионов: „Если доллар упадёт ещё на 30%, как предсказывают некоторые, это будет величайший в истории дефолт: не обычный дефолт по невозможности уплаты государственного долга, но хитрый дефолт, дефолт-уловка, который слизнет триллионы долларовых активов иностранцев“». The disappearing dollar (https://www.economist.com/leaders/2004/12/02/the-disappearing-dollar). Цит. по: Арриги Дж. Адам Смит в Пекине: Что получил в наследство XXI век. М., 2009. С. 222. Динамику курса доллара к евро и швейцарскому франку в 2000-х см.: https://ru.investing.com/currencies/usd-eur-historical-data; https://ru.investing.com/currencies/usd-chf-historical-data. ↩

  315. См.: Ставка ФРС США: 2000 — 2026 (http://global-finances.ru/stavka-frs-ssha/). United States Historical Inflation Rates (https://www.inflationtool.com/rates/usa/historical). Key ECB interest rates (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/). Ключевая ставка ЕЦБ: 2000 — 2026 (http://global-finances.ru/kluchevaya-stavka-etcb/).Eurozone Historical Inflation Rates (https://www.inflationtool.com/rates/euro/historical). ↩

  316. «Стремясь предотвратить повышение курса своих валют по отношению к доллару… Китай и другие страны Третьего мира, экспортирующие продукцию обрабатывающей промышленности, возвращали излишки экспортных поступлений правительству США „в виде займов по нулевой или отрицательной реальной процентной ставке“. Так, в 2007 г. 11% ВВП Китая было инвестировано в казначейские облигации США, что эквивалентно одной трети личного потребления в Китае… в настоящее время США поглощают 80% всех мировых сбережений в виде иностранного приобретения американских муниципальных, правительственных ценных бумаг и ценных бумаг штатов». Коуп З. Указ. соч. С. 242, 370. О финансировании дефицита торгового баланса США и некоторых других стран центра зависимыми экономиками см. также: Там же. С. 246-247, 431-432. Арриги Дж. Указ. соч. С. 214-216. Дзарасов Р. Возможен ли национально ориентированный капитализм? Asia’s $7.5 Trillion Bet on US Assets Is Suddenly Unraveling (https://www.bloomberg.com/news/features/2025-05-27/asia-s-sell-america-moment-threatens-7-5-trillion-bet-on-us-dollar-assets). ↩

  317. Другой аспект эксплуатации тесно связан с первым и состоит в том, что США могут экспортировать инфляцию, благодаря практически неограниченной эмиссии доллара, который является мировым платёжным средством (в несколько меньшей степени это справедливо для ЕС и евро соответственно). Это можно было наблюдать в 2020–2021 годах, когда страны центра выбросили на рынок триллионы долларов и евро, которые выдавались на поддержку населения и бизнеса, расходовались на приобретение товаров (в т. ч. в странах периферии) и т. д. ↩

  318. «…та или иная страна может иметь очень низкую норму производственных инвестиций не потому что объём (или норма) прибыли или прибавочной стоимости низок, а потому что очень высокая доля этой прибавочной стоимости потребляется непроизводительно или накапливается иными способами, чем инвестиции в производство (например, спекуляция землёй, накопление драгоценных металлов, вывоз капитала для непроизводственных целей и т. п.). Это особенно характерно для ряда недоразвитых стран». Mandel E. Marxist Economic Theory. New York — London, 1971. P. 330. См. также: Баран П. Указ. соч. С. 271. Как будет показано в следующей главе, для России характерен не только вывоз капитала, но и другие способы непроизводительного расходования прибавочной стоимости (главным образом богатейшими слоями населения), что также способствует снижению уровня производственных инвестиций. ↩

  319. Данные о госрасходах в целом (и их доле в ВВП) не вполне сопоставимы за весь постсоветский период (поскольку менялась методика их подсчёта) и несравнимы с показателями советского периода, т. к. тогда государством перераспределялась бóльшая часть ВВП. Можно проследить динамику некоторых составляющих, например, государственного потребления (куда входят, во-первых, бесплатные для населения услуги в области здравоохранения, образования, культуры, во-вторых, расходы бюджета на оборону, государственное управление, нерыночную науку и т. п.) или социальных трансфертов населению (будут рассмотрены в следующей главе), о которых есть сопоставимые данные с последних лет СССР и до настоящего времени. ↩

  320. Ханин Г. Экономическая история России в новейшее время. Т. 2. Экономика СССР и РСФСР в 1988–1991 годах. Новосибирск, 2010. С. 174. По более поздним данным в 1991 году оно составляло 17% ВВП, что явно занижено за счёт сокрытия части военных расходов (см.: Меньшиков С. Указ. соч. С. 280-283). ↩

  321. «… ЦБ может финансировать покупку иностранной валюты за счёт трёх источников: во-первых, за счёт эмиссионного ресурса (прироста денежной базы); во-вторых, за счёт профицита бюджета (прироста остатков на счетах правительства); в-третьих, за счёт сокращения своих внутренних активов — главным образом кредита банкам… в любом случае в условиях, когда предложение иностранной валюты на внутреннем рынке систематически превышает спрос, для искусственного ослабления рубля неизбежно будут задействованы ресурсы, которые в ином случае могли бы использоваться для оживления и роста экономики». Маневич В. Указ. соч. См. также: Маневич В., Букина И. Указ. соч. ↩

  322. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11, 22. «Под нож попали в первую очередь инвестиционные расходы и финансирование проектов долгосрочного развития. Доля федеральных адресных инвестиционных программ (ФАИП) в расходах федерального бюджета сократилась с 7% в 2012 году до 2,8% в 2017-м, а доля бюджетных инвестиций в расходах консолидированных бюджетов субъектов РФ снизилась за этот же период с 16,1 до 12,3%» (Гурова Т. и др. Реиндустриализация как новый консенсус // Эксперт. 2019. № 43). ↩

  323. Международные резервы Российской Федерации: Ежемесячные значения на начало отчетной даты (https://cbr.ru/hd_base/mrrf/mrrf_m/?UniDbQuery.Posted=True&UniDbQuery.From=01.2012&UniDbQuery.To=12.2019). См. также: Финансы России. 2014. С. 17. Там же. 2018. С. 17. Там же. 2020. С. 17. ↩

  324. Российская экономика в 2020 году. Тенденции и перспективы. М., 2021. С. 61. Международные резервы Российской Федерации: Ежемесячные значения на начало отчётной даты. При этом, по некоторым данным, в 2020–2021 годах антикризисные расходы были в 2,5-3 раза меньше, чем в 2008–2009 годах. См.: Нет длинных денег — нет роста. Российская экономика в 2020 году. Тенденции и перспективы. С. 65. ↩

  325. Российская экономика в 2011 году. Тенденции и перспективы. С. 251. Российская экономика в 2015 году. Тенденции и перспективы. С. 233. Российская экономика в 2018 году. Тенденции и перспективы. С. 227. Доля бюджетных средств в общем объёме инвестиций составляла 18-22% в 2000–2013 годах, в 2014 году она снизилась до 17%, а в 2016–2019 годах колебалась между 15 и 16,5% (Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12). ↩

  326. Инвестиции в инфраструктуру 2019. С. 13 (https://infraone.ru/analitika/Investitsii_v_infrastrukturu_2019_InfraONE_Research.pdf). Аналитики отмечают, что «инвестиции государства в основной капитал в России находятся на уровне США и европейских стран, где инфраструктура уже хорошо развита и основные этапы её строительства зачастую позади» (Там же. С. 8). Стоит отметить, что ветшание и выход из строя из-за недостаточных инвестиций в случае транспортной инфраструктуры приводит к росту издержек производителей, в случае жилищно-коммунальной — к росту расходов на воспроизводство рабочей силы или к ухудшению его условий. ↩

  327. Вопрос отраслевого развития экономики рассматривается в главе 5, данный подраздел посвящён обзору ситуации с финансированием реального сектора в целом. ↩

  328. Такое случалось неоднократно, что было отмечено исследователями: «Проводимая политика финансовой и денежной рестрикции сдерживает экономическую активность, затрудняет привлечение в банки кредитных ресурсов… Формируя бюджетный избыток, Правительство изымает ресурсы из экономики; ЦБ, кредитуя банки, возвращает их в экономику, но далеко не полностью, а в размере примерно 40% от прироста средств на счетах Правительства. Авторы доклада ЦБ констатируют, что в 2012 г. наблюдалась острая нехватка ликвидности, которая обусловливала повышение всего спектра процентных ставок. Однако они как будто не видят зависимости между нехваткой ликвидности, ростом процентных ставок и проводимой Центральным банком политикой денежной рестрикции. Они просто констатируют, что „в 2012 г. Банк России проводит денежно-кредитную политику в условиях структурного дефицита ликвидности банковского сектора“. Но разве не ЦБ создавал эти условия?». Маневич В., Букина И. Указ. соч. «…финансирование покупки валюты ЦБ РФ за счёт сжатия кредита банкам… происходило в течение первых трёх кварталов 2016 г. и в I кв. 2017 г. Для целенаправленного ослабления рубля потребовалось бы ещё более интенсивное сжатие внутреннего кредита ЦБ, что вызвало бы дальнейший спад кредитной активности банков». Маневич В. Указ. соч. ↩

  329. Инфляция и ключевая ставка Банка России (https://cbr.ru/hd_base/infl/). По оценкам сотрудников ИНП РАН в 2014–2017 годах только у трёх крупных отраслей промышленности (добычи полезных ископаемых, металлургии, химической промышленности) рентабельность была выше ключевой ставки ЦБ (Посткризисное восстановление экономики и основные направления прогноза социально-экономического развития России. С. 100). ↩

  330. В 2014 году санкции лишили значительную часть крупных российских компаний возможности кредитоваться за рубежом, но при этом в некоторые годы доля кредитов иностранных банков в инвестициях в основной капитал была сопоставимой с кредитами российских банков: например, в 2017 году — 5,4 и 5,8 процентов соответственно, в 2018 году — 4,4 и 6,8 процентов соответственно (Российский статистический ежегодник. 2019. С. 308). Подробнее о роли иностранного капитала в российской экономике говорится в разделе 6.2 ↩

  331. Есть небезосновательное предположение, что в качестве залога при кредитовании в зарубежных банках выступали средства, скрытые на офшорных счетах крупных компаний (в т. ч. государственных). См.: Ханин Г. Альтернативная оценка модели Альтмана для Группы Газпром за 2016 г.: факты и гипотезы // Terra Economicus. 2018. № 2. Он же. Российские промышленные компании и кредиторы в плену лукавых цифр (на примере компании Роснефть): факты и гипотезы // Journal of Economic Regulation (Вопросы регулирования экономики). 2018. № 2. ↩

  332. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. ↩

  333. Российский статистический ежегодник. 2010. С. 688. Там же. 2015. С. 594. Там же. 2020. С. 307. ↩

  334. В 2012–2021 годах кредиты со сроком погашения более 3 лет составляли 40-53% общего объёма кредитов нефинансовым организациям (рассчитано по: Данные об объемах кредитов, депозитов и прочих размёщенных средств, предоставленных организациям, физическим лицам и кредитным организациям (https://cbr.ru/statistics/bank_system/4-3-1_12/). Показатели деятельности кредитных организаций (https://cbr.ru/statistics/bank_sector/pdko_sub/)). Примечательно, что доля долгосрочных кредитов среди валютных — которые, очевидно, могут брать преимущественно экспортёры, имеющие стабильные валютные поступления — была значительно выше, чем среди рублёвых и со временем росла: в 2012–2013 годах — 53-55% против 36-39%, а в 2020-2021 — уже 68-69% против 45% (данные на 1 декабря соответствующего года). Как было показано выше, доля экспортоориентированных отраслей в общем кредитовании заметно выросла за 2010-е годы. ↩

  335. Кувалин Д., Моисеев А., Зинченко Ю. Российские предприятия в конце 2018 г.: взгляд на глобальные цели устойчивого развития и трудности с получением банковских кредитов // Проблемы прогнозирования. 2019. № 3. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия в конце 2019 г.: работа в условиях экономической стагнации и взгляды на корпоративную социальную ответственность // Проблемы прогнозирования. 2020. № 3. ↩

  336. Они же. Российские предприятия весной 2019 года: небольшие улучшения на фоне многолетнего экономического застоя // Проблемы прогнозирования. 2019. № 6. Как упоминалось в предыдущем разделе, для предприятий из отраслей-жертв ценового диспаритета препятствием для кредитования также становится условие выдачи займов под залог активов, которые могут оцениваться банками невысоко. ↩

  337. См.: Данные об объемах кредитов, депозитов и прочих размещённых средств, предоставленных организациям, физическим лицам и кредитным организациям. ↩

  338. См., например: Выступление Набиуллиной на Международном финансовом конгрессе (https://fomag.ru/news-streem/vystuplenie_nabiullinoy_na_mezhdunarodnom_finansovom_kongresse/). Иванов В. Инвестиционная активность российских компаний: тренды и драйверы // Труды Вольного экономического общества России. 2019. № 4. ↩

  339. Политика денежной рестрикции началась в 2011 году. См.: Маневич В., Букина И. Указ. соч. Маневич В. Указ. соч. ↩

  340. Аганбегян А. О необходимости планирования в новой России // Вопросы политэкономии. 2021. № 2. Он же. В преддверии структурных реформ и социально-экономического роста: куда идти? (размышления над книгой «Новое интегральное общество») // ЭКО. 2017. № 1 ↩

  341. Это можно заметить по динамике категории «прочие привлечённые средства», которая включает «инвестиции за счёт средств, полученных от вышестоящих организаций (включая средства, выделяемые вышестоящими холдинговыми и акционерными компаниями, промышленно-финансовыми группами)» в статистике инвестиций. Её доля резко снизилась — с 20-22% всех инвестиций в 2010–2012 годах до 15,5% в 2013–2014 годах; в 2013 году сокращение составило более 18% в текущих ценах по сравнению с предыдущим годом (Российский статистический ежегодник. 2016. С. 580. См. также: Инвестиционный процесс и структурная трансформация российской экономики. С. 19-21). ↩

  342. Годовой отчёт Банка России 2010. С. 253. Годовой отчёт Банка России 2013. С. 267. В 2013 году внешний долг банков составлял более 200 млрд долл., предприятий реального сектора — около 400 млрд (из них кредиты — более 230 млрд), тогда как государственный внешний долг — лишь около 55 млрд. Там же. С. 266-267. ↩

  343. Годовой отчёт Банка России 2013. С. 252. Комолов О. Указ. соч. Экспорт капитала государством происходил через наращивание валютных резервов: объём международных резервов вырос с 439 млрд долл. в начале 2010 года до 538 млрд в начале 2013 года (Международные резервы Российской Федерации: Ежемесячные значения на начало отчётной даты). ↩

  344. Яркий пример — займ Роснефтью почти 17 млрд долл. в зарубежных банках на покупку ТНК-BP. (Шмат В. Указ. соч. С. 254. «Роснефть» получит ТНК-ВР по предоплате (https://www.gazeta.ru/business/2012/12/24/4904937.shtml)). Сама покупка компании (на 50% принадлежавшей British Petroleum) также внесла вклад в вывод капитала из страны («Роснефть» закрыла сделку по покупке 100% ТНК-ВР (https://www.forbes.ru/news/236055-rosneft-zakryla-sdelku-po-pokupke-100-tnk-vr)). ↩

  345. «… избыток бюджета может использоваться по трём направлениям. Во-первых, за счёт избытка бюджета может финансироваться покупка иностранной валюты и прирост официальных резервов, другими словами, кредитование остального мира правительством. Именно так, в соответствии с законодательством, используется прирост стабилизационных фондов. Во-вторых, этот избыток, непосредственно или при посредничестве банковской системы, может направляться на кредитование внутренней экономики. Наконец, в-третьих, избыток бюджета может оседать мёртвым грузом на счетах Правительства в ЦБ, т. е. просто изыматься из хозяйственного оборота… В балансе ЦБ эта стерилизация доходов бюджета уравновешивается, в частности, сжатием денежной базы… Минфин, намечая дефицит бюджета на 2011 г., прогнозировал его финансирование за счёт внутренних заимствований. Бюджет был сведён с избытком, однако государственный долг существенно увеличился, увеличились и расходы бюджета на обслуживание долга» (Маневич В., Букина И. Указ. соч.). В 2011 году профицитным были и федеральный, и консолидированный бюджеты, в 2012 году федеральный бюджет был сведён с небольшим дефицитом, а консолидированный был профицитным. При этом в 2011 году внутренний долг вырос более чем на 1 трлн руб., в 2012 году резервные фонды выросли почти на 1 трлн руб., тогда как государственный внешний долг — на 15 млрд долл. (Финансы России. 2016. С. 32. Годовой отчёт Банка России 2010. С. 234. Годовой отчёт Банка России 2011. С. 245. Российский статистический ежегодник. 2015. С. 541-542). ↩

  346. По некоторым данным, инвестиции бюджета и госкомпаний за 2013–2015 годы снизились на 25-30% (Аганбегян А. О необходимости планирования в новой России. Он же. В преддверии структурных реформ и социально-экономического роста: куда идти?). По официальным данным прирост инвестиций в основной капитал в сопоставимых ценах в 2013 году составил менее 1% (Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12); по альтернативным оценкам, с 2012 по 2016 годы реальный рост цен занижался на 2% ежегодно — таким образом, инвестиции начали сокращаться уже в 2013 году (Ханин Г. Экономическая история России в новейшее время. Т. 4. Экономика Российской Федерации в 1999–2016 годы. М., 2019. С. 45). ↩

  347. Он же. Избранные труды в двух томах. Т. 1. С. 202-203, 211. ↩

  348. Он же. Экономическая история России в новейшее время. Т. 4. С. 39. Новиков А., Новикова И. Указ. соч. ↩

  349. Абрамов А., Чернова М. IPO акций российских компаний: теория, индикаторы, тренды и перспективы // Финансовый журнал. 2024. № 6. ↩

  350. Требование обязательной продажи валютной выручки экспортёрами постепенно ослаблялось с начала 2000-х и было окончательно отменено в середине 2006 года (см.: Как регулировалась обязательная продажа части валютной выручки в России (https://tass.ru/ekonomika/18985229)). Об отмене других ограничений в 2000-х см.: Божечкова А. и др. Указ. соч. ↩

  351. Маневич В., Букина И. Указ. соч. Маневич В. Указ. соч. См. также: Божечкова А. и др. Указ. соч. ↩

  352. «…вывоз капитала из России длительное время являлся… недорогим источником финансирования мировой экономики». Григорьев Л., Косарев А. Масштабы и характер бегства капитала (https://web.archive.org/web/20010524005145/http://www.hse.ru/ic/materials/scale.htm). Указанную цепочку можно детально проследить на примере нефтегазового сектора: «Существует устойчивая иллюзия, будто нефтегазовый комплекс служит основным центром создания дохода, который в среднесрочной перспективе нужно перераспределить в пользу других видов деятельности. Реальная ситуация такова: в прибыли нефтегазового комплекса концентрируется значительная часть добавленной стоимости, создаваемой во всех видах деятельности отечественной экономики. Механизмом этой концентрации выступают заниженный курс рубля и монопольное ценообразование на внутреннем рынке. Часть монопольной прибыли, или ренты, нефтегазовый комплекс передаёт в бюджет, но значительная её часть вывозится за границу. В настоящее время от 40 до 60% валютных поступлений от нефтегазового экспорта используется для вывоза капитала и оплаты чистых доходов иностранных инвесторов и работников». Маневич В. Указ. соч. ↩

  353. Лебский М. Указ. соч. С. 110-111. ↩

  354. Хотя определённые меры начали приниматься после введения первых санкций в 2014 году, они были достаточно ограниченными и оказали минимальное влияние на экономику в целом. В основном они носили технический характер (например, создание собственной платёжной системы вместо SWIFT) или не сыграли большой роли (сокращение резервов в долларах и наращивание номинированных в евро), тогда как меры, связанные с «деофшоризацией» бизнеса особого успеха не имели, а ограничения на движение капитала не вводились вовсе. ↩

  355. В этом разделе и последующих главах рассмотрение изменений в экономической политике и в экономике в целом ограничено периодом до начала 2026 года. ↩

  356. ЦБ РФ: смягчение ограничений на движение капитала возможно только на взаимной основе (https://tass.ru/ekonomika/18491147). Банк России продлил ещё на полгода ограничения на перевод средств за рубеж (https://cbr.ru/press/event/?id=14672). В России продлят ограничение на снятие наличной валюты (https://www.rbc.ru/finances/16/02/2023/63ee0aaf9a7947ed441ebdd3). ↩

  357. Путин ввёл обязательную продажу валюты для ряда экспортёров (https://www.rbc.ru/economics/11/10/2023/6526f5019a7947f6520e8eb0). Правительство смягчило требования по продаже валютной выручки (https://www.rbc.ru/economics/13/07/2024/669227079a7947ff610f4889). Обязательная продажа валюты была отменена в середине 2025 года (Правительство отменило обязательную продажу валютной выручки экспортёрами (https://www.forbes.ru/biznes/543955-pravitel-stvo-otmenilo-obazatel-nuu-prodazu-valutnoj-vyrucki-eksporterami)). ↩

  358. Лондон, гудбай: как российские компании покидают иностранные биржи (https://tass.ru/ekonomika/14493361). ↩

  359. Путин подписал закон об исключении иностранных структур из цепи владения «значимыми» компаниями в РФ (https://www.interfax.ru/russia/914893). Президент подписал закон о перечне экономически значимых организаций (https://www.interfax.ru/russia/937882). Кабмин утвердил перечень экономически значимых компаний (https://tass.ru/ekonomika/20151627). ↩

  360. Бюджетное правило: что это и как оно работает в России (https://www.rbc.ru/quote/news/article/63be8a839a79478a60e73436). Бюджетное правило: как работает связка Минфин—ЦБ и почему это важно (https://www.rbc.ru/quote/news/article/69ba8e349a794743992f3594). ↩

  361. Минсельхоз: дефицит топлива может привести к срыву сельхозработ. После ограничения экспорта бензина и дизельного топлива потребители ждут снижения его цены. Правительство ввело временные ограничения на экспорт бензина. (https://www.rbc.ru/economics/21/09/2023/650c22ea9a7947bfd82381f3). На решение запретить экспорт также повлияло снижение производства топлива в результате ударов украинских беспилотников по НПЗ и стремление не допустить перебоев его поставок в вооружённые силы (особенно начиная с 2025 года). ↩

  362. Полный запрет на экспорт был вновь введён в середине 2025 года из-за обострившегося дефицита (а осенью того же года были отменены ввозные пошлины на нефтепродукты); в начале 2026 года он вновь стал частичным — был разрешён экспорт непосредственными производителями. Подробнее о введении и приостановке ограничений с 2023 года до начала 2026 года см.: Правительство на полгода запретит экспорт бензина (https://www.rbc.ru/business/27/02/2024/65dcc83c9a79471518ed08bd). Правительство ужесточило запрет на экспорт бензина (https://ria.ru/20250728/benzin-2032011446.html). Правительство сняло запрет на экспорт бензина для производителей (https://www.rbc.ru/society/31/01/2026/697de3269a79471c4f6429ff). ↩

  363. См., например: Почему Shell разрешили вернуть 95 млрд рублей за долю в «Сахалине-2»? (https://www.bfm.ru/news/522572). ↩

  364. Например, прибыль компании Total от её доли в проекте Ямал СПГ. См.: Скрытые бенефициары «Ямал СПГ» (https://arctida.io/ru/projects/hidden-beneficiaries-yamal-lng). ↩

  365. Российский статистический ежегодник. 2025. С. 272. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls). ↩

  366. Зависимость экономики России от экспорта стала минимальной с 1990-х (https://www.rbc.ru/economics/01/04/2024/66069b9a9a7947ce87588aff). Exports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS?locations=RU) ↩

  367. Поведение населения в части сбережений резко изменилось. Так, в отчёте Центра макроэкономического анализа Альфа-Банка отмечается значительное сокращение вывода валюты за рубеж (банковские вклады, вложения в финансовые инструменты) и спроса на наличную валюту после всплеска в 2022 году. Если до 2022 года порядка 20-30% годовых сбережений домохозяйств переводились в валюту (что составляло от 17 млрд долл. в 2018 году до 29 млрд в 2021 году) то в 2023–2024 годах отток по этому каналу сократился практически до нуля (Сбережения домохозяйств (https://rusbonds.ru/rb-docs/analytics/Alfa_Macro_Rus_2025_04_08.pdf)). ↩

  368. Годовой отчёт Банка России за 2023 год. С. 290. Годовой отчёт Банка России 2024. С. 290. Платёжный баланс, международная инвестиционная позиция и внешний долг Российской Федерации (https://cbr.ru/statistics/macro_itm/external_sector/pb/p_balance/). См. также: Отток капитала из России по годам: 1994 — 2022 (http://global-finances.ru/ottok-kapitala-iz-rossii-po-godam/). ↩

  369. Солнцев О. и др. Указ. соч. ↩

  370. Реальное изменение оттока частного капитала оценить затруднительно, т. к. хотя открытый вывоз прибыли сократился, не фиксируемый госорганами и статистикой отток капитала за счёт занижения цен экспорта (и завышения цен импорта) при торговле через посредников мог остаться на прежнем уровне или даже вырасти. ↩

  371. См.: Средняя цена российской нефти марки URALS превысила санкционный потолок, но это не влияет на федеральный бюджет — эксперт. ↩

  372. Например, торговые подразделения российских угольных компаний или экспортёры российского СПГ (Компания племянницы Путина переехала из Швейцарии в Дубай, чтобы избежать эмбарго на российский уголь — Le Temps (https://theins.ru/news/254519). Тимченко поддал газу (https://dossier.center/timchenko-gas/)). Впрочем, торговля через старые офшоры тоже продолжается, хоть и в меньшем объёме (Россия торгует через британские офшоры, несмотря на войну (https://ti-russia.org/blog/zamorskie-sladosti-kak-rossiya-prodolzhaet-polzovatsya-britanskimi-ofshorami-posle-nachala-vojny/)). ↩

  373. Российский статистический ежегодник. 2025. С. 272, 494. Доля государственных расходов и государственного потребления в ВВП поднялась выше уровня середины 2000-х и конца 2010-х, но, что характерно, остаётся ниже, чем в 2009 и 2020 годах (см. рис. 14-15). ↩

  374. Российский статистический ежегодник. 2025. С. 289. Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 11. ↩

  375. Подробнее см.: Тринадцать тезисов об экономике. Парадокс инвестиционной активности (http://www.forecast.ru/_ARCHIVE/Mon_13/2024/TT6_2024.pdf). Об инвестиционной активности (новые акценты после выхода новой статистики) (http://www.forecast.ru/_ARCHIVE/Presentations/Salnikov/CMASF_20250507.pdf). Этюд 6. Инвестиционная активность в турбулентную пятилетку: «грустить нельзя радоваться» (http://www.forecast.ru/_ARCHIVE/Mon_13/2025/TT6_2025.pdf). «…повышенные расходы в этой части не столько создавали новую для потребителя стоимость, сколько компенсировали потери» (там же). ↩

  376. По данным опроса представителей промышленных предприятий, проведённого сотрудниками ЦБ в 2023–2024 годах, хотя к модернизации или обновлению оборудования прибегали 2/3 респондентов, механизацию или автоматизацию бизнес-процессов проводили лишь чуть больше трети, а внедрение новых производственных технологий — лишь 28%. При этом к наращиванию длительности и интенсивности труда прибегали более 40% (Карлова Н., Пузанова Е. Адаптация промышленности к новым условиям на рынке труда: результаты опроса предприятий (https://cbr.ru/content/document/file/176558/analytic_note_20250505_dip.pdf)). ↩

  377. Об этом косвенно свидетельствует отсутствие роста фондоотдачи (т. е. выпуска относительно стоимости основных фондов) после 2022 года при заметном росте фондовооружённости (объёма фондов к численности занятых). См.: А был ли инвестиционный бум? Подробнее о различных аспектах инвестиционной активности в этот период, характеризующих её эффективность и модернизацию экономики в целом, говорится в главе 5. ↩

  378. В 2022 году импорт составил 277 млрд долл. против 304 млрд в 2021 году, в 2023–2024 годах — 302-303 млрд; эти показатели были несколько ниже рекордных уровней 2011–2013 годов — 319-341 млрд (надо отметить, что данные об импорте товаров от ЦБ и таможенной службы заметно отличаются, однако и те, и другие показывают одинаковую динамику импорта) (Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 23). В то же время из-за высокой долларовой инфляции в начале 2020-х годов в сопоставимых ценах импорт несколько снизился (См.: Анализ макроэкономических тенденций. 17.06.2025. С. 28 (http://www.forecast.ru/_ARCHIVE/Mon_MK/2025/macro59.pdf)). ↩

  379. 146-147 млрд долл. против 159-171 млрд и 156 млрд соответственно (включая «другие товары» — в статистике импорта за 2023–2024 годы эта категория была объединена с машинами, оборудованием и транспортными средствами). Российский статистический ежегодник. 2014. С. 607. Там же. 2022. С. 590. Там же. 2025. С. 553. ↩

  380. Так, до середины 2024 года комиссия при платежах в Китай составляла 1,5% от суммы платежа, затем, после ужесточения санкций и удлинения цепочки посредников она выросла до 3-8% (см.: Необратимая Россия-2026). ↩

  381. Валовое сбережение — часть ВВП, которая не расходуется на непосредственное потребление (домохозяйств и государства). О соотношении этих показателей в последние десятилетия см.: Солнцев О. и др. Указ. соч. ↩

  382. В 2022 году экспорт составил 593 млрд долл., значительно превысив уровни предшествующих лет (например, в 2021 году — 494 млрд) и обновив рекорды 2011–2013 годов (515-527 млрд). В 2023–2024 годах он составил 425 и 433 млрд долл. соответственно против 297 млрд в 2009 году, 341 млрд, 282 млрд и 334 млрд в 2015, 2016 и 2020 годах соответственно. См.: Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 23. ↩

  383. Подробнее о зависимости инвестиционного процесса, государственных доходов и экономического роста в целом от внешней торговли см. в главе 5. ↩

  384. Показывает, как (точнее, на какие цели) используется произведённый в рамках всей экономики продукт. Подробнее см.: Меньшиков С. Указ. соч. С. 252-253. ↩

  385. Ханин Г. Экономическая история России в новейшее время. Т. 2. С. 174. Российский статистический ежегодник. 2001. С. 301. Там же. 2005. С. 333. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. ↩

  386. «Доля расходов домашних хозяйств на конечное потребление никогда не превышала в России 50% ВВП, в то время как в развитых странах эта доля составляет 57-58% и выше… Доля фактического конечного потребления в России никогда не была выше 60% ВВП за весь рассматриваемый период. В других странах этот показатель составлял 70% и выше, за исключением Японии, где он был равен примерно 65% (1980 г.)». Пономаренко А. Ретроспективные национальные счета России: 1961–1990 годы. М., 2002. С. 80. ↩

  387. «Высокий уровень прибавочной стоимости достигался… за счёт чрезвычайно низкой заработной платы, но, в то же время, часть получаемых государством сверхприбылей перераспределялась затем через государственные структуры в пользу наёмных работников в форме социальных программ, а также путём искусственного занижения цен на внутреннем рынке на продукты и товары первой необходимости, жилье и общественный транспорт». Тарасов А. Суперэтатизм и социализм (https://scepsis.net/library/id_102.html). ↩

  388. Лишь один раз приблизилось к нему в 2009 году, когда правительство в попытках сдержать кризис, «заливало» его деньгами, в т. ч. оказывая поддержку населению. ↩

  389. Существует предположение, что в 90-х эти трансферты поддерживались на относительно высоком уровне во избежание социального взрыва. См., например: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 580. ↩

  390. Рассчитано по: Пономаренко А. Указ. соч. Табл. 1.3.5, 2.1.1, 4.2.1. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 6, 11. Национальные счета России в 2017–2024 годах. С. 217. ↩

  391. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 411-412. Эта тенденция сохранялась и в дальнейшем: в 2011 году потребление услуг было выше, чем в 1990 году почти в 2 раза, тогда как оборот розничной торговли был выше лишь на 19% (Овчарова Л., Попова Д. Доходы и расходы российских домашних хозяйств: что изменилось в массовом стандарте потребления // Мир России. 2013. № 3). Подробнее о динамике потребления и его составляющих будет сказано в разделе 5.4. ↩

  392. «…статистика реальных доходов не отражает в полной мере обеднение низших слоёв. Серьёзный ущерб беднякам нанесло изменение структуры потребительских цен, перевод субсидируемых и социальных отраслей на рыночные рельсы. Особенно болезненным оказался рост коммунальных платежей, которые невозможно снизить переходом на худший тип потребления, как в случае с питанием… Если в 1990 рабочие и служащие тратили на обслуживание жилья всего 2,5% семейного бюджета, а колхозники и вовсе 1,7%, то к 1998 году затраты на обслуживание жилья составили 5,2% от расходов среднего домохозяйства, а к 2011 году возросли до 11,3% от семейного бюджета. К 2016 году беднейшая дециль тратила на жилищные услуги 15,2% своего бюджета, а богатейшая всего 9,2%». Ларионов С. Территория неравенства. Часть 1 (https://rabkor.ru/columns/analysis/2019/04/09/territory-of-inequality-1/). См. также: Социальное положение и уровень жизни населения России. 2023. С. 176-179. По другим данным, в 1990 году оплата жилищно-коммунальных услуг составляла 3,1% потребительских расходов всех домохозяйств (Российский статистический ежегодник. 2001. С. 192). ↩

  393. По официальным данным, только за 1992-1998 расходы на потребление всех домохозяйств в совокупности снизились примерно на треть в реальном выражении (Меньшиков С. Указ. соч. С. 288). Разумеется, основное снижение пришлось на потребление наёмных работников (подробнее см. чуть ниже в этом разделе). По альтернативным оценкам, в 90-х сокращение расходов на потребление домохозяйств составило около 40%, а сокращение личного потребления беднейших 80% населения — до 50%, «ибо только при таком сокращении могло создаться положение, в котором эти группы практически не имели возможности приобретать непродовольственные товары и рыночные услуги и должны были сократить потребление продовольственных товаров» (Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 573, 580). Так, в 2002 году на беднейшие 40% населения приходилось менее 7% общего объёма приобретения непродовольственных товаров, на беднейшие 60% населения — 18% (Там же. С. 576). ↩

  394. Аганбегян А. Россия: от стагнации к устойчивому социально-экономическому росту // Научные труды ВЭО России. № 5 (237). 2022. ↩

  395. «Реальное снижение уровня жизни ещё больше, поскольку в советское время государство предоставляло гораздо больше дотаций для поддержания низких цен на продовольственные товары, составляющие основную часть рациона большинства семей, не говоря уже о бесплатных услугах здравоохранения, образования и т. д., за которые теперь многим приходится платить». Волконский В., Кузовкин А. Диспаритет цен в России и мире. Доля денежных расходов на покупку товаров и услуг в потреблении домохозяйств выросла с 73,9% в 1992 году до 77,4% в 1998 году и до 85,5% в 2008 году (Российский статистический ежегодник. 2001. С. 172. Там же. 2003. С. 170. Там же. 2009. С. 168). По некоторым данным, в 1991 году она была намного ниже, чем годом позже — 62,3% (Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 444). ↩

  396. Меньшиков С. Указ. соч. С. 275. ↩

  397. «Изменение [численности] резервной промышленной армии и фаза, в которой находится классовая борьба в любой момент времени являются определяющими факторами расширения или сокращения потребностей, удовлетворяемых заработной платой … В долгосрочной перспективе стоимость рабочей силы как товара… может расти или снижаться, в зависимости от того, удаётся ли пролетариату в ходе ожесточённой классовой борьбы включить новые потребности в жизненные стандарты, признанные нормальными, или же у буржуазии получается исключить из них потребности, ранее рассматриваемые как нормальные». Mandel E. Late Capitalism. P. 155, 158. См. также: Маркс К. Заработная плата, цена и прибыль // Маркс К., Энгельс Ф. Сочинения. Т. 16. С. 150-152. Он же. Капитал. Т. 1 // Там же. Т. 23. С. 182. ↩

  398. Мареева С., Слободенюк Е. Неравенство в России в международном контексте: доходы, богатство, возможности // Вестник общественного мнения. 2018. № 1-2. Меньшиков С. Указ. соч. С. 266-267. См. также: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  399. Хотя в основном фонд ОМС наполняется из страховых взносов работодателей, его дефицит покрывается субсидиями из бюджета — например, компенсируются выпадающие взносы за трудоустроенных неофициально. См., например: ОМС прописывают взносы (https://www.kommersant.ru/doc/8100476). ↩

  400. Меньшиков С. Указ. соч. С. 29-30, 313. Климова С., Клеман К. Права наёмных работников в Трудовом кодексе РФ // Трудовые отношения: состояние и тенденции развития в России. С. 26, 28. Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Первое в большей степени проявлялось в 90-х (что видно по доле социальных трансфертов в натуральной форме в ВВП), второе стало преобладать после кризиса 2008 года — доля социальных выплат в доходах населения составляла 13-15% в 1993–2005 годах и 18-19% в 2010–2019 годах (Социальное положение и уровень жизни населения России. 1998. С. 96. Там же. 2003. С. 109. Там же. 2008. С. 105. Там же. 2015. С. 92. Там же. 2019. С. 102. Там же. 2023. С. 79). Таким образом, с течением времени снижалось финансирование бюджетной сферы, но повышались пособия и другие социальные выплаты населению. ↩

  401. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 336-337. Капелюшников Р. Производительность труда и стоимость рабочей силы: как рождаются статистические иллюзии (https://www.hse.ru/data/2010/05/04/1216406861/WP3_2009_01-f3.pdf). Соцналог в возвращённой форме (https://www.kommersant.ru/doc/2896887). Выпадающие поступления в пенсионный фонд стало компенсировать государство за счёт средств бюджета, что впоследствии, с урезанием его расходов, привело к индексации пенсий ниже уровня инфляции. ↩

  402. «…ситуативное повышение пособий и увеличение минимального размера оплаты труда (МРОТ), затрагивающее всех низкооплачиваемых работников в целом, приобретает значение важного политического инструмента… Так, правительственные меры по преодолению последствий мирового экономического кризиса (повышение пенсий, ряда пособий, увеличение зарплат бюджетникам) гарантировали беднейшим 40% россиян опережающий рост потребления в 2008–2013 гг. (среднегодовые темпы роста потребления этой группы за данный период — 5,86% против 5,27% у населения в целом). Особенно заметен был рост пенсий — реальная пенсия увеличилась на 41% за 2009–2010 гг. Главным следствием этих мер стало усиление электоральной поддержки правящей партии в преддверии парламентских и президентских выборов… Перечисленные меры не столько повышают благосостояние большинства трудящихся, сколько не дают радикально обвалиться их привычному уровню потребления». На кого опереться? Российский рабочий класс и война в Украине. Часть 3 (https://telegra.ph/Na-kogo-operetsya-Rossijskij-rabochij-klass-i-vojna-v-Ukraine-CHast-3-01-09). О схожем примере — социальной политике в 2022–2023 годах — см. там же. ↩

  403. «Путинский режим стремился противостоять абсолютному падению реальных доходов беднейших слоёв, несколько повышая пенсии и доходы бюджетников, но задачу принципиального улучшения жизни населения он скорее декларировал, чем ставил всерьёз». Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 440. В этом плане показательно, что средняя величина пенсии в реальном выражении превысила уровень 1990–1991 годов только в 2009–2010 годах, а средний размер пенсии составлял чуть больше одного прожиточного минимума (ПМ) для пенсионера в 2000-х и около 1,5 ПМ с 2010 года, тогда как по отношению к средней зарплате величина средней пенсии с 1999 года колеблется в диапазоне 25-35%. См.: Овчарова Л., Попова Д. Указ. соч. Щербакова Е. Старшие поколения россиян, 2025 год (https://www.demoscope.ru/weekly/2025/01079/barom05.php). ↩

  404. Ханин Г. Экономическая история России в новейшее время. Т. 2. С. 170. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-by-income-1995-2025.xlsx). Данные за 1989–1990 годы не приводятся из-за их низкой достоверности, обусловленной резким ростом теневой экономики в этот период (подробнее см.: Ханин Г. Экономическая история России в новейшее время. Т. 2. С. 170-171). ↩

  405. Надо помнить, что с учётом обвала ВВП в 90-х, в абсолютных величинах оплата труда тоже резко сократилась. Кроме того стоит учитывать, что в 1991 году доля прибыли уже была аномально высокой по сравнению с обычным для позднего СССР уровнем из-за происходивших в экономике процессов: по некоторым оценкам, уже тогда произошло сильное (как минимум на 20%) падение реальных доходов трудящегося населения (подробнее см.: Там же. С. 169-171, 276-277. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 378, 404). Поэтому правильнее проводить сравнение с данными за 1988 год, когда экономическая ситуация была относительно стабильной. ↩

  406. См., например: Российский статистический ежегодник. 2010. С. 332. О методике определения скрытой оплаты труда в системе национальных счетов Росстата см.: Меньшиков С. Указ. соч. С. 255. В более поздних публикациях Росстата эта составляющая обозначена как «оплата труда и смешанные доходы, не наблюдаемые прямыми статистическими методами». ↩

  407. Там же. С. 255-256. Есть оценки, согласно которым все скрытые выплаты следует относить к категории валовой прибыли и смешанных доходов (Капелюшников Р. Производительность труда и стоимость рабочей силы: как рождаются статистические иллюзии), но это явное преувеличение. По другим оценкам (не связанным напрямую со скрытой оплатой труда), скрытая прибыль составляет около 20% всей оплаты труда, т. е. эквивалентна 75-80% скрытой оплаты труда (Соболев Э. Оплата труда в системе социально-трудовых отношений: стереотипы и российские реалии. М., 2017. С. 29, 31-32). ↩

  408. Схожий результат дают оценки других авторов. Например, по данным исследования дифференциации доходов и расходов населения, в 2002 году оплата труда составляла 39,7% ВВП (Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 575-576). Это достаточно близко к оценке на этот год, полученной путём указанной корректировки — 41,1%. ↩

  409. Капелюшников Р. Российский рынок труда: статистический портрет на фоне кризисов (https://www.hse.ru/data/2023/05/16/2015545143/WP3_2023_02_____.pdf). ↩

  410. Меньшиков С. Указ. соч. С. 255-256. Капелюшников Р. Производительность и оплата труда: немного простой арифметики // Вопросы экономики. 2014. № 3. ↩

  411. Здесь и далее при сравнении данных до и после 2010 года надо учитывать изменение методики расчёта ВВП, о котором говорилось выше. При этом официальная оплата труда также снизилась в 2021–2022 годах, и с учётом смены методики оказалась несколько выше рекордно низких уровней 1999–2000 годов. ↩

  412. Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Он же. Кризис, рынок труда и трудовые отношения (https://vestnikburi.com/krizis-rynok-truda-i-trudovye-otnosheniya/). При этом доля оплаты труда в валовой добавленной стоимости обрабатывающей промышленности снижалась с начала 2000-х: за 2003–2011 годы она сократилась более чем на 15 п. п. с учётом скрытой оплаты труда и более чем на 17,5 п. п. без учёта скрытых выплат, за 2012–2019 годы — ещё на 5 п. п. и 4 п. п. соответственно. Если в 2003 году на оплату труда приходилось порядка половины всей ВДС отрасли, то в 2019 году — менее трети (Капелюшников Р. Российский рынок труда: статистический портрет на фоне кризисов). Учитывая достаточно скромные успехи в модернизации и повышении производительности в промышленности, это в очередной раз указывает на рост эксплуатации труда, в частности, на повышение его интенсивности без соответствующего роста оплаты (подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России). ↩

  413. Российский статистический ежегодник. 2015. С. 310. Национальные счета России в 2007–2014 годах. С. 18. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 41, 248-251. ↩

  414. Там же. С. 291. Национальные счета России в 2003–2010 годах. С. 26-53. Национальные счета России в 2007–2014 годах. С. 28-55. Национальные счета России в 2014–2018 годах. С. 42-57. Национальные счета России в 2017–2024 годах. С. 40-59. О причинах бурного роста смешанных доходов в 90-х см.: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 377-378. ↩

  415. Это косвенно подтверждается официальной статистикой, которая отмечает снижение доли доходов от предпринимательства в общем денежном доходе населения с 12% в 2001–2003 годах до 5-6% в 2018–2021 годах (Социальное положение и уровень жизни населения России. 2003. С. 109. Там же. 2008. С. 105. Там же. 2019. С. 102. Там же. 2023. С. 79. О соотношении смешанного дохода и дохода от предпринимательства см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 251). Причина, вероятно, в относительном сокращении доходов работающих в неформальном секторе одновременно с ростом занятости в нём, а также в сокращении численности самостоятельных работников этого сектора параллельно с ростом занятости по найму (см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России). По этому вопросу см. также раздел 6.1 настоящей работы. ↩

  416. Капелюшников Р. Производительность и оплата труда: немного простой арифметики. ↩

  417. Для простоты можно считать, что на скрытую оплату труда приходится около половины скрытой прибыли — порядка 6% (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 250-252, 255). Стоит отметить, что во второй половине 2000-х и в 2010-х доля скрытой оплаты труда была несколько выше, чем в то время, когда были сделаны оценки Меньшикова. Кроме того, как было отмечено в разделе 2.3, занижение стоимости экспорта скорее всего больше, чем по его оценкам. Таким образом, вполне вероятно, что общее занижение прибыли приближается к верхней границе указанного диапазона — 13% ВВП. ↩

  418. Mandel E. Marxist Economic Theory. P. 454-455, 478-479. Баран П. Указ. соч. С. 339-343. См. также: Mandel E. Late Capitalism. P. 353-354. Оценивая норму прибыли в зависимых странах и её долю в их ВВП, надо также учитывать сокрытие и вывод прибыли работающими там транснациональными корпорациями из стран центра (об этом см., например: Ibid. P. 348-350, 353-354. Баран П. Указ. соч. С. 311, 345-346. Давыдов В. Указ. соч.). Проще говоря, в реальности эти показатели как правило ещё выше, чем это показывает официальная статистика. ↩

  419. Подробнее о факторах, обуславливающих более высокую норму прибыли в зависимых странах см.: Mandel E. Marxist Economic Theory. P. 456, 458-459, 473-475. Id. Late Capitalism. P. 67-68, 73-74, 77-78, 81-83, 349-350, 364-370. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 112-113, 117-119. Многие из них продолжают действовать и в настоящее время, об этом см., например: Коуп З. Указ. соч. С. 316-320, 332-334, 340-341. Павлов Р., Баринов Д. Сверхэксплуатация труда в России // Зависимое развитие и сверхэксплуатация труда. СПб, 2023. С. 54-57, 60 (https://vk.com/doc25803882_654954531?hash=OsHXtJ2hGGMd89PHjCMVZFiILrV2b2eeKPbO36Eyg9w; https://vk.com/wall-51528687_155712). ↩

  420. Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Некоторые аспекты этого вопроса также рассматриваются в разделе 5.1. ↩

  421. Рассчитано по: Quarterly GDP and components — income approach (https://data-explorer.oecd.org/vis?fs[0]=Topic%2C1%7CEconomy%23ECO%23%7CNational%20accounts%23ECO_NAD%23&fs[1]=Topic%2C3%7CEconomy%23ECO%23%7CNational%20accounts%23ECO_NAD%23%7CGDP%20and%20non-financial%20accounts%23ECO_NAD_GNF%23%7CGDP%20and%20components%23ECO_NAD_GNF_GDP%23&pg=0&fc=Topic&snb=21&df[ds]=dsDisseminateFinalDMZ&df[id]=DSD_NAMAIN1%40DF_QNA_INCOME&df[ag]=OECD.SDD.NAD&df[vs]=1.1&dq=A.Y%2BN.BGR%2BFRA%2BDEU%2BUSA%2BCOL…B1GQ%2BD1%2BB2A3G.......&pd=2000%2C2024&to[TIME_PERIOD]=false&vw=tb). ↩

  422. Там же. Сравнение России и США по доле прибыли в ВВП см. также: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 277, 392. ↩

  423. «…непомерный перекос в распределении национального дохода в пользу валовой прибыли и в ущерб оплате труда… предполагает заведомую узость внутреннего рынка, нищету значительной части населения и имманентную неспособность экономики расти достаточно высокими стабильными темпами без… благоприятных условий на внешнем рынке». Он же. Указ. соч. С. 7. ↩

  424. Mandel E. Late Capitalism. P. 68. ↩

  425. «Возникает своего рода замкнутый круг, когда значительная часть населения не может приобретать многие товары и услуги, в результате снижается платёжеспособный спрос, возникает нехватка производственных инвестиций, что ведёт к невозможности эффективно развивать экономику и повышать заработную плату работников». Меньшикова О. Бедность трудоспособного населения: причины и следствия // Охрана и экономика труда. 2018. № 2. ↩

  426. «Противоречие между производством и потреблением, присущее капитализму, состоит в том, что производство растёт с громадной быстротой, что конкуренция сообщает ему тенденцию безграничного расширения, тогда как потребление (личное), если и растёт, то крайне слабо; пролетарское состояние народных масс не даёт возможности быстро расти личному потреблению… Противоречие между производством и потреблением… состоит только в том, что… растут производительные силы общества без соответствующего роста народного потребления…» (Ленин В. Ответ г. П. Нежданову // ПСС. М., 1967. Т. 4. С. 158-159). Так, невозможно повысить уровень потребления конечных потребителей в той же степени, что производственные возможности без значительного снижения нормы прибыли, которое предотвратит рост инвестиций; в то же время более медленный рост потребления ведёт к тому, что рынки сбыта для новой продукции (как предметов потребления, так и — опосредованно — средств производства) не растут с той же скоростью, что мощности по производству этой продукции (см.: Mandel E. Late Capitalism. P. 439-440. Id. Мarxist Economic Theory. P. 369-371). Надо подчеркнуть, что несоответствие возможностей производства и потребления не является единственной причиной капиталистических кризисов, оно — лишь наиболее явное отражение основного противоречия этого способа производства, следствием которого являются неизбежные кризисы. Подробнее о причинах кризисов и их связи с экономическим циклом см.: Ibid. P. 347-358, 368-371. Mandel E. Late Capitalism. P. 439-440. См. также: Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 268, 274-280. ↩

  427. Дискуссию по этому вопросу с народниками см., например: Ленин В. К характеристике экономического романтизма // ПСС. Т. 2. С. 146-151, 155-156. Он же. Ответ г. П. Нежданову // Там же. Т. 4. С. 157-162. ↩

  428. Mandel E. Marxist Economic Theory. P. 531. Id. Late Capitalism. P. 398-402, 417-420, 430, 446-448, 484-485, 551-552, 572-573. Меньшиков С. Указ. соч. С. 290-291. Разумеется, в долгосрочной перспективе кредитование снижает покупательную способность населения, но в моменте оно позволяет поддержать потребительский спрос и увеличить продажи соответствующих товаров (Mandel E. Late Capitalism. P. 448, 459). ↩

  429. «Уже экспорт капитала как ссудного капитала чрезвычайно расширяет поглотительную способность вновь открываемого рынка. Предположим, что вновь открытый рынок в состоянии экспортировать товаров на 1 млн. ф. ст. При простом товарообмене, предполагая обмен равных стоимостей, его поглотительная способность равнялась бы тоже 1 млн. ф. ст. Но если эта стоимость экспортирована в страну не как товар, а как ссудный капитал, например в форме государственного займа, то эта же стоимость в 1 млн. ф. ст., которой может располагать новый рынок, экспортируя свои избытки, послужит уже не для обмена на товары, а для уплаты процентов на капитал. Значит, в эту страну можно теперь экспортировать уже стоимость не в 1 млн. ф. ст., а, скажем, в 10 млн., если эта стоимость отправляется туда как капитал и если процент составляет 10…». Гильфердинг Р. Указ. соч. С. 407-408. См. также: Там же. С. 408-409. Ленин В. Империализм как высшая стадия капитализма // ПСС. Т. 27. С. 362-363, 413-414. Баран П. Указ. соч. С. 182-183, 185-186. Кроме того, для одних стран возможно расширение сбыта на внешних рынках за счёт вытеснения товаров из конкурирующих стран: таким образом проблема облегчается для одних за счёт её усугубления для других — что происходило, например, в середине прошлого века со странами центра и периферии соответственно (Mandel E. Late Capitalism. P. 69, 448-450). ↩

  430. «Чтобы устранить циклический ход производства (включая кризисы как его неотъемлемую составляющую — А. П.), должен быть не только стабильный рост и, следовательно, стабильный уровень инвестиций — иными словами, не просто всеобщий картель, но всеобщий картель, зафиксированный на все времена, что означало бы уничтожение частной собственности и всякой самостоятельности как в накоплении, так и в инвестиционной деятельности, — но также приведение распределения покупательной способности каждого индивидуального потребителя в полное соответствие с динамикой производства и стоимости каждого отдельного продукта. Эти условия предполагают ликвидацию капитализма и товарного производства как таковых». Mandel E. Late Capitalism. P. 440. См. также: Ibid. P. 440-441, 526. ↩

  431. О кризисах 1973 и 2008 годов см., например: Mandel E. Late Capitalism. P. 470-472. Дзарасов Р. Возможен ли национально ориентированный капитализм? ↩

  432. Речь идёт о реализации как через расширенное воспроизводство капитала, т. е. создание новых производственных мощностей и найма новых рабочих, так и через перераспределение доходов государством (в первую очередь социальное обеспечение). ↩

  433. В первом приближении это видно из данных официальной статистики. В 2000-х и 2010-х совокупная прибыль предприятий добывающей промышленности регулярно была сопоставима с совокупной прибылью предприятий всей обрабатывающей промышленности, а в некоторые годы даже превышала её; суммарная прибыль организаций добывающих отраслей и оптовой торговли (в которую входит экспортно-импортная деятельность и которая в значительной степени аккумулирует прибыль, созданную в других отраслях) в некоторые годы составляла более 50% прибыли всех организаций в экономике (в среднем за 2003–2019 годы — 43%). Разумеется, добывающие производства и оптовая торговля получают от экспорта не всю свою прибыль (важную роль также играет монопольная сверхприбыль и торгово-посредническая наценка на внутреннем рынке), но и в прибыли обрабатывающих производств преобладают экспортоориентированные отрасли. Так, суммарная прибыль предприятий нефтепереработки и металлургии в разные годы составляла от 47 до 90% прибыли всех предприятий обрабатывающей промышленности (в среднем за 2003–2019 годы — 64%). Рассчитано по: Российский статистический ежегодник. 2010. С. 634. Там же. 2014. С. 529. Там же. 2017. С. 513. Там же. 2020. С. 337-338. Некоторые аспекты этого вопроса также рассматриваются в разделе 5.3. ↩

  434. «Реальная основа для развития зависимости коренится в связях, соединяющих латиноамериканскую экономику с мировым капитализмом. Появившееся для удовлетворения требований капиталистического товарообращения латиноамериканское производство не зависит от удовлетворения внутреннего спроса, поскольку центр этого обращения составляют промышленные страны, и поэтому производство ориентировано на мировой рынок. Таким образом, с точки зрения зависимой страны, происходит обособление двух основных этапов кругооборота капитала — производства и обращения… В экспортоориентированной латиноамериканской экономике… обращение отделяется от производства и совершается прежде всего на внешнем рынке, [поэтому] личное потребление рабочего не влияет на реализацию продукта… Из этого вполне естественно следует, что система максимизирует эксплуатацию рабочего без оглядки на условия для его восстановления, в том случае если он может быть заменён за счёт привлечения новых рабочих рук в производственный процесс… личное потребление рабочего приносится в жертву во имя экспорта на мировой рынок, что ограничивает уровень внутреннего спроса и оставляет для производства единственный выход — на внешний рынок». Марини Р. Диалектика зависимости // Зависимое развитие и сверхэксплуатация труда. С. 28, 30-31 (https://kyrgsoc.org/dialektika-zavisimosti/). См. также там же, с. 37, 43. О влиянии такой структуры экономики на социально-экономическую политику см.: Марини Р. Зависимое капиталистическое накопление и сверхэксплуатация труда (https://scepsis.net/library/id_3966.html). Галеано Э. Указ. соч. С. 297-299. ↩

  435. Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. На кого опереться? Российский рабочий класс и война в Украине. Часть 3. Яркий пример — пособия по безработице в России, которые в течение практически всего постсоветского периода были крайне низкими, недостаточными для поддержания нормального жизненного уровня (т. е. воспроизводства рабочей силы) потерявших работу. В плане мер по поддержанию внутреннего спроса частичным исключением можно считать потребительское кредитование, однако его бурное развитие в значительной степени обусловлено попытками низкооплачиваемых наёмных работников компенсировать нехватку средств для воспроизводства их рабочей силы (а в случае современной России — также спецификой функционирования банковского сектора, описанной в главе 3). ↩

  436. «…в 1992–1998 годах наблюдался систематический излишек национальных сбережений над внутренними инвестициями. Образующийся излишек… расходовался на финансовые спекуляции внутри страны и на вывоз капитала за рубеж. Интересно, что сумма излишка, выраженная в долларах, приблизительно совпадает с оценками нелегально вывезенного из России капитала». Меньшиков С. Указ. соч. С. 292. Данные о валовом сбережении и валовом накоплении за более поздний период см.: Солнцев О. и др. Указ. соч. ↩

  437. Однако (оставляя за скобками взлёт цен на сырьё) в тот период быстрый рост производства товаров, в т. ч. на экспорт был возможен благодаря большому объёму незагруженных производственных мощностей и свободной рабочей силы, поэтому его повторение в нынешних условиях уже невозможно. Подробнее см. раздел 5.4. ↩

  438. Экономическая динамика и её зависимость от внешней торговли рассматриваются в разделах 5.3-5.4. ↩

  439. Прямое сопоставление доходов и личного потребления не совсем точно, поскольку не учитывается выплата прямых налогов с доходов. Тем не менее, показательна их относительная динамика, особенно с учётом того, что доля налогов с начала 2000-х до конца 2010-х менялась незначительно. ↩

  440. Другая причина указанного расхождения — попытка трудящегося населения компенсировать недостаточные доходы с помощью кредитования, траты накопленных сбережений, продажи имущества. Подробнее об этом см. раздел 5.4. ↩

  441. Рассчитано по: Социальное положение и уровень жизни населения России. 2003. С. 135. Там же. 2010. С. 133. Там же. 2015. С. 110. Там же. 2019. С. 126. Там же. 2021. С. 138. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 5. ↩

  442. Там же. См. также: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 279, 287. Примечательно, что по данным официальной статистики доходы от предпринимательства и собственности в последние десятилетия занимают относительно небольшую долю совокупного денежного дохода населения. Так, в 2009–2013 годы на них приходилось 14-16%, после 2013 года — 11-12% (Социальное положение и уровень жизни населения России. 2015. С. 92. Там же. 2019. С. 102). Таким образом, значительная часть дохода богатейших 20% формально происходит из оплаты труда. Можно предположить, что это заработки высшего менеджмента предприятий и верхнего слоя служащих, занятых в финансовом секторе, государственном аппарате, а также в СМИ, шоу-бизнесе и т. п. сферах. Кроме того, дифференциация по оплате труда (см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России) практически совпадает с дифференциацией по доходам вообще, что также может свидетельствовать в пользу этого предположения. ↩

  443. Мареева С., Слободенюк Е. Указ. соч. Очевидно, что официальная статистика далеко не полностью отражает скрытые доходы слоя крупных собственников, в т. ч. потому что она не учитывает извлечение инсайдерской ренты и коррупционные доходы (об этом см., например: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 251). ↩

  444. Мареева С., Слободенюк Е. Указ. соч. Для сравнения, в Мексике в начале 60-х на беднейшие 50% приходилось 15,4% национального дохода, в Латинской Америке в целом — 13% (Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 116-118). ↩

  445. Так, по данным исследования, проведённого в 2002 году, на 20% населения с самыми высокими доходами приходилось почти 70% всех сбережений и приобретения недвижимости, а также более 60% всей приобретаемой валюты (Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 576). О доходах и потребительских расходах богатейших слоёв населения см. также раздел 5.4. ↩

  446. Как упоминалось выше, большой объём непроизводительных сбережений и потребления является фактором, снижающим уровень производственных инвестиций в зависимых экономиках наряду с оттоком капитала (Mandel E. Marxist Economic Theory. P. 330). По этому вопросу (на примере Латинской Америки в середине прошлого века) см. также: Gunder Frank A. Latin America: Underdevelopment or Revolution. P. 109, 182, 186-187, 376-377. ↩

  447. Так, в 2020 году доля импорта в розничной торговле непродовольственными товарами (без учёта автомобилей и топлива) составляла 75% (Салихов М., Кондратьев С. Импортная продукция: доля в розничных продажах (https://www.hse.ru/mirror/pubs/share/530397994.pdf)). Подробнее о зависимости экономики от импорта см. раздел 5.2. ↩

  448. Как отмечал А. Гундер Франк, половина их населения, получавшая 13% национального дохода, практически не могла покупать товары длительного потребления; по его данным, в 60-х 45% населения Латинской Америки тратили на эти товары лишь 3% своего дохода. Таким образом, промышленность региона, выпускающая такую продукцию, как автомобили, холодильники и т. п. могла рассчитывать главным образом на спрос нескольких процентов населения и потому страдала от огромной недозагрузки мощностей. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 118, 85, 107. См. также: Марини Р. Диалектика зависимости. С. 42. Дус Сантус Т. Тупики бразильского «экономического чуда» (https://saint-juste.narod.ru/milagre.html). ↩

  449. «В экономической сфере рост неравенства проявляется в расколе внутреннего рынка на группу товаров и их производителей, которые ориентируются почти исключительно на богатые, элитарные слои общества, и другую группу, которая вынуждена работать на нищее большинство и небогатых середняков с их ограниченным платёжеспособным спросом. Первая категория производителей существует за счёт сравнительно небольших объёмов продаж, но зато весьма высоких цен. Вторая категория не может выйти за пределы доступных массовому потребителю товаров сравнительно невысокого качества» (Меньшиков С. Указ. соч. С. 271). Ср. с: «Разделение между личным потреблением, заложенным в зарплате, и личным потреблением, обусловленным не идущей на накопление прибавочной стоимостью, даёт начало стратификации внутреннего рынка, которая также означает разграничение сфер обращения: в то время как „низшие“ сферы обращения, куда вовлечены рабочие и которые система стремится сократить, основаны на внутреннем производстве, не касающиеся рабочих „высшие“ сферы, которые система старается расширить, связаны с внешним производством через торговлю и импорт» (Марини Р. Диалектика зависимости. С. 31. См. также там же, с. 35, 37, 41-42). ↩

  450. Как следствие, российские производители таких товаров оказываются неконкурентоспособными по сравнению с иностранными корпорациями, которые в значительной степени подчинили эти отрасли себе. Подробнее об этом см. раздел 6.2. ↩

  451. Короче говоря, низкая оплата труда и ограниченное личное потребление также могут быть (и в случае российской экономики являются) факторами, снижающими уровень накопления производственного капитала. Подробнее см., например: Mandel E. Marxist Economic Theory. P. 329-330, 372. ↩

  452. А также, отчасти, в сферу торговли и услуг, которая в значительной степени ориентирована на обслуживание высокодоходных слоёв населения и экспортно-импортной деятельности. ↩

  453. Все эти тенденции в той или иной степени были характерны для российской экономики последних десятилетий. Подробнее см. главу 5 и раздел 6.2. ↩

  454. «…в промышленных странах (т. е. странах центра — А. П.)… противопоставление для рабочего, как производителя и потребителя, имеет двойной характер… несмотря на то, что капиталу выгоднее производственное потребление рабочего (т. е. потребление средств производства, применяемых последним в процессе труда), и он склонен недооценивать личное потребление (используемое работником для восстановления сил)… это характерно исключительно для стадии производства. С началом стадии реализации товара это противоречие, существовавшее между личным потреблением и воспроизводством капитала, исчезает, как только потребление (в том числе со стороны капиталистов и непроизводительных слоёв вообще) восстановит капитал в форме, необходимой для начала нового цикла, т. е. в форме денег. Таким образом, личное потребление рабочих является… фактором в создании спроса на производимые товары, оставаясь одним из условий для того, чтобы ход производства по должному пути превращался в ход обращения. Благодаря посредничеству, установившемуся в ходе борьбы работников с их хозяевами за закрепление уровня заработной платы, два типа потребления рабочего должны дополнять друг друга в ходе кругооборота капитала, преодолевая таким образом своё изначальное противопоставление. Более того, это одна из причин, по которой динамика системы стремится к стабилизации через относительную прибавочную стоимость, предполагающую, в конечном счёте, удешевление товаров, составляющих личное потребление рабочего… В классической капиталистической экономике формирование внутреннего рынка является ответом на накопление капитала: разделив продукт и средства производства, капитал создаёт не только наёмного работника, т. е. трудящегося, не обладающего ничем, кроме своей рабочей силы, но также создаёт и потребителя. В самом деле, средства существования рабочего, раньше производимые непосредственно им самим, теперь включены в капитал в качестве элементов его переменной части, и попадают к рабочему в виде зарплаты, как только покупается его труд. Следовательно, существует тесная связь между темпами накопления и расширением рынка». Марини Р. Диалектика зависимости. С. 29-30, 33-34. ↩

  455. О работе некоторых из этих механизмов на примере США и о других аспектах вопроса см.: Коуп З. Указ. соч. С. 222-224, 251, 266. Дзарасов Р. Возможен ли национально ориентированный капитализм? Один из ярких примеров — выдача продуктовых талонов малоимущим (SNAP, ранее Food Stamp Program). ↩

  456. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 277, 392, 404. Капелюшников Р. Производительность и оплата труда: немного простой арифметики. ↩

  457. Например, в США в среднем за 1989–1998 годы на смешанные доходы приходилось 14% ВВП против 11% ВВП России в среднем за 1992–2001 годы (Меньшиков С. Указ. соч. С. 260). Как отмечалось выше, в 2010-х годах доля смешанного дохода в России сократилась до 5-6% ВВП. ↩

  458. Более равномерное распределение доходов при прочих равных ведёт к большему совокупному потреблению, поскольку меньшая часть общего дохода приходится на слои, более склонные к сбережению. ↩

  459. О чём говорилось в разделе 3.2. Некоторые аспекты этого вопроса также рассматриваются в разделе 6.3. ↩

  460. Database — Eurostat (https://ec.europa.eu/eurostat/data/database). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 6, 11. ↩

  461. «Если бы [личное] потребление можно было бы расширять произвольно, то перепроизводство стало бы невозможным. Но при капиталистических отношениях… увеличение потребления широких масс связано с повышением заработной платы. Но последнее означает уменьшение нормы прибавочной стоимости, а потому и уменьшение нормы прибыли. Поэтому, если спрос на рабочих вследствие накопления вырастает настолько сильно, что наступает уменьшение нормы прибыли и… возросший капитал приносит прибыль не больше чем прежний, то накопление должно прекратиться, так как не достигается цель накопления — увеличение прибыли. Здесь одна необходимая предпосылка накопления, расширение потребления, прямо вступает в противоречие с другим условием, с реализацией прибыли». Гильфердинг Р. Указ. соч. С. 318. ↩

  462. В России государственные расходы также увеличивались для поддержания потребления населения, но очень кратковременно — лишь в острой фазе кризиса; затем государство не только сократило дополнительные ассигнования на поддержку населения (к примеру, доля социальных трансфертов в натуральной форме в ВВП сократилась с 10,5% в 2009 году до 8,5% в 2011 году и 8% в 2012–2017 годах — что было даже ниже, чем в середине 2000-х), но и продолжило неолиберальный курс, начав «оптимизацию» (т. е. урезание финансирования) и коммерциализацию бюджетной сферы — здравоохранения, образования и науки. ↩

  463. Примеры такой ценовой политики в XX веке см.: Гильфердинг Р. Указ. соч. С. 270, 310-311. Mandel E. Late Capitalism. P. 429-430. Характерно, что в начале кризиса 90-х российские предприятия, многие из которых были монополистами по отдельным видам продукции, стали в целях максимизации прибыли взвинчивать цены при сокращении спроса и объёма производства (Меньшиков С. Указ. соч. С. 25-26, 310, 396). ↩

  464. Существует множество свидетельств широкой распространённости такого принципа ценообразования, в т. ч. в последние десятилетия. К примеру, исследования, проведённые в 80-х и 90-х в США, показали, что цены на более чем 2/3 промышленных товаров устанавливались на основе полных затрат (издержек) и фиксированной наценки (full-cost pricing), т. е. были административными (см.: Shim E., Sudit E. F. How Manufacturers Price Products // Management Accounting. Feb. 1995 (https://www.researchgate.net/publication/285321858_How_manufacturers_price_products)). По данным исследований ценообразования в странах Евросоюза, проведённых в 2000-х, цены на товары и услуги были административными более чем у 70% компаний в Германии, более чем у 50% в Испании и Нидерландах, примерно у 40% во Франции и Италии (Fabiani S. et al. The pricing behaviour of firms in the euro area: new survey evidence. P. 14 (https://www.ecb.europa.eu/pub/pdf/scpwps/ecbwp535.pdf)). Примеры по другим странам см.: Mark-up Pricing in 11 Nations and the Eurozone: the Empirical Evidence (https://socialdemocracy21stcentury.blogspot.com/2014/02/mark-up-pricing-in-12-nations-empirical.html) ↩

  465. Дзарасов Р., Новоженов Д. Указ. соч. С. 20-24. ↩

  466. Там же. С. 118-119. Надо отметить, что это перераспределение происходит не только за счёт полной или частичной монополии на производство и сбыт определённых товаров, но и за счёт разницы в органическом строении капиталов в основных производственных отраслях стран центра и периферии. Об этом см.: Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 260. Mandel E. Late Capitalism. P. 71-74, 350-351, 359-361, 370-371. Марини Р. Диалектика зависимости. С. 19. Коуп З. Указ. соч. С. 341-342. ↩

  467. Хотя за последние десятилетия мировое разделение труда отчасти изменилось (некоторые страны метрополии стали крупными производителями и экспортёрами сырья, а многие зависимые экономики переориентировались на производство и экспорт промышленных товаров), разделение на центр и периферию в мировой торговле сохранилось и воспроизвелось на новом уровне. Подробнее об этом см. раздел 6.3. ↩

  468. «Внутренняя цена на российскую нефть формируется в результате оценки альтернативы поставки нефти на экспорт (железнодорожным транспортом) к продаже её давальцам для переработки на указанных НПЗ. Такая структура предложения нефти не позволяет говорить о свободной конкурентной цене нефти на внутреннем рынке России. Фактически внутренняя цена рассчитывается методом net-back (вычитание таможенной пошлины из экспортной цены)…». Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 10-11. См. также: Там же. С. 97-98. Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 179. Шмат В. Указ. соч. С. 245-246. ↩

  469. Кроме того, как отмечалось в разделе 1.3, часть отраслей-бенефициаров ценового диспаритета, будучи крупнейшими потребителями продукции некоторых отраслей-жертв (нефтегазовый сектор по отношению к машиностроению), занимает положение, близкое к монопсонному, что даёт им дополнительные возможности перераспределения прибыли в свою пользу. ↩

  470. Двухсекторность экономик зависимых стран была отмечена во второй половине XX века авторами школы зависимого развития, но в рассматриваемых ими случаях сектора различались не только ориентацией преимущественно на экспорт или на внутренний рынок, но также принадлежностью предприятий — большинство компаний, тесно связанных с мировым рынком (экспортёров, импортёров и посредников), принадлежали иностранным собственникам или были совместными с ними (Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 112-113, 199-200. См. также: Дзарасов Р., Новоженов Д. Указ. соч. С. 122. Галеано Э. Указ. соч. С. 336-337). В этом отношении российская экономика отличается от ситуации, типичной для большинства таких стран, о чём будет подробно сказано в разделе 6.2. ↩

  471. «…первый (привилегированный) сектор российской экономики следует определить как экспортно-финансовый». (Волконский В., Кузовкин А. Диспаритет цен в России и мире). Это же разделение отмечает и деловая пресса (см., например: Дубовская В., Огородников Е., Ремизов М. Бенефициары кризиса // Эксперт. 2019. № 43). Подробнее о торгово-посреднических отраслях говорится в разделе 5.3. ↩

  472. Меньшиков С. Указ. соч. С. 48-49. Mandel E. Late Capitalism. P. 349. См. также: Шмат В. Указ. соч. С. 406. ↩

  473. Корнев А., Максимцова С., Трещина С. Рост цен на продукцию добывающей промышленности в постсоветский период и деиндустриализация экономики // Проблемы прогнозирования. 2016. № 5. Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 258. ↩

  474. «Существует устойчивая иллюзия, будто нефтегазовый комплекс служит основным центром создания дохода, который в среднесрочной перспективе нужно перераспределить в пользу других видов деятельности. Реальная ситуация такова: в прибыли нефтегазового комплекса концентрируется значительная часть добавленной стоимости, создаваемой во всех видах деятельности отечественной экономики. Механизмом этой концентрации выступают заниженный курс рубля и монопольное ценообразование на внутреннем рынке. Часть монопольной прибыли, или ренты, нефтегазовый комплекс передаёт в бюджет, но значительная её часть вывозится за границу… Задача заключается не в том, чтобы с помощью налогово-бюджетной системы перераспределить монопольный доход, а в том, чтобы исключить концентрацию дохода в прибыли нефтегазового комплекса… Можно привести высказывание П. Самуэльсона „Может ли исправить зло, причиняемое монополией, введение налога на неё, равного её прибыли? Очевидно, что, в конце концов, монополист лишится прибыли… Однако потребитель по-прежнему получает слишком мало продукта, уплачивая за него слишком высокую цену… получателем монопольной прибыли становится государство, которое ничем не помогло исправить неправильное распределение ресурсов“». Маневич В. Указ. соч. ↩

  475. В отдельных отраслях (например, добыче нефти и газа, металлических руд) в некоторые годы рентабельность продаж достигала 25-50%, т. е. прибыль составляла от четверти до половины стоимости продукции. См.: Меньшиков С. Указ. соч. С. 409. Российский статистический ежегодник. 2015. С. 566. Там же. 2020. С. 346. ↩

  476. В конце 2000-х и в начале 2010-х на продовольственные товары и сельскохозяйственное сырье приходилось 2-3% общей стоимости экспорта или около 10-15 млрд долл., тогда как во второй половине 2010-х их доля выросла до 5,5-6% или 20-25 млрд. На рыбу и морепродукты приходится более 80% экспорта всей продукции животного происхождения, стоимость их экспорта в текущих долларовых ценах за 2008–2019 годы выросла более чем вдвое — с 2,4 до 5,3 млрд долл. (Российский статистический ежегодник. 2010. С. 704. Там же. 2015. С. 632. Там же. 2018. С. 582. Там же. 2019. С. 596. См. также: https://oec.world/en/profile/country/rus). С учётом двукратного падения курса рубля в 2014–2015 годах стоимость экспорта в рублёвом выражении и его прибыльность увеличились в разы. ↩

  477. Российский статистический ежегодник. 2001. С. 355-356, 359, 362, 365, 372, 375, 380. Промышленность России. 2005. С. 375. ↩

  478. Рассчитано по: Российский статистический ежегодник. 2010. С. 645-646. Там же. 2015. С. 566. Там же. 2017. С. 521. ↩

  479. Исследователи из ИНП РАН отмечают, что по мере увеличения глубины переработки продукции рентабельность производства резко снижается: если в добыче и обогащении металлических руд она составляет более 35%, а в производстве стали, чугуна и ферросплавов — более 18%, то в машиностроительных отраслях — лишь 1-3%. См.: Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. С. 360. Данные о рентабельности активов соответствующих производств в среднем за 2017–2023 годы. ↩

  480. Так, закупочные цены на нефть для промышленных предприятий в среднем за 2012–2014 годы выросли на 3%, на бензин и дизельное топливо — на 12 и 15 процентов соответственно, что ниже уровня инфляции за эти годы; в 2016 году средняя цена дизельного топлива практически не выросла по сравнению с годом ранее. Средняя цена природного газа для промышленности за 2013–2016 годы выросла на 19% — значительно ниже уровня инфляции. Схожую динамику в этот период показывали некоторые другие виды сырья, например, железная руда и большинство цветных металлов (Рассчитано по: Средние цены на приобретённые организациями отдельные виды товаров с 2012 г. по 2016 г. Российский статистический ежегодник. 2015. С. 614-615, 617. Там же. 2018. С. 564-565, 567). О динамике прибыли нефтегазовой отрасли и потребителей её продукции в эти годы см.: Маневич В. Указ. соч. ↩

  481. Структурные изменения в российской экономике и структурная политика. М., 2018. С. 54-55. Рентабельность отрасли составила 17,4% в 2014 году и 22,3-22,7% в 2015–2016 годах. ↩

  482. О некоторых других аспектах на примере добывающей промышленности см.: Корнев А. Потенциал обновления производственного аппарата реальной экономики // Проблемы прогнозирования. 2013. № 3. ↩

  483. О занижении прибыли в торговле см.: Ханин Г., Фомин Д. Оптовая торговля в современной России. Они же. Розничная торговля России: состояние и перспективы // Проблемы прогнозирования. 2005. № 6. Сокрытие прибыли, вероятно, имеет место и в финансовой деятельности; кроме того, её официальная рентабельность резко выросла в конце 2010-х — уже в 2018 году она превысила 17% (Российский статистический ежегодник. 2020. С. 347). Подробнее см. раздел 5.3. ↩

  484. Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. Гл. 10. ↩

  485. Пример использования административного ресурса для недопуска конкурентов в цветной металлургии см.: Дзарасов Р., Новоженов Д. Указ. соч. С. 413-415. Разумеется, существуют и чисто экономические барьеры (в первую очередь это относится к обрабатывающей промышленности) — необходимость больших первоначальных вложений для запуска производства, долгий срок их окупаемости и т. д. (об этом на примере нефтепереработки см.: Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 186-188. См. также: Шмат В. Указ. соч. С. 203-204). ↩

  486. Меньшиков С. Указ. соч. С. 362-363, 401. Ситуацию усугубляет то, что временами ключевая ставка ЦБ значительно превышает как уровень инфляции, так и рентабельность многих отраслей-жертв ценового диспаритета, в результате чего банковская система не работает как канал перераспределения финансовых ресурсов. См.: Посткризисное восстановление экономики и основные направления прогноза социально-экономического развития России. С. 100-101. ↩

  487. Примечательно, что поведение частных и государственных компаний в этом отношении практически не отличается. Ср. данные из финансовой отчётности крупнейших частных нефтяных компаний (Меньшиков С. Указ. соч. С. 418-420) и поведение государственных Роснефти и Роснефтегаза в кризис 2008 года и после него (Шмат В. Указ. соч. С. 150, 216-217). О покупке зарубежных активов см. там же, с. 151-158. Примечательно, что экспансию такого рода осуществляли в основном компании из экспортных отраслей — нефтегазовые и металлургические; однако рассмотрение этого вопроса выходит за рамки настоящей работы. ↩

  488. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 418. С середины 2000-х объём финансовых вложений организаций был в разы выше, чем инвестиции в основной капитал, причём разрыв неуклонно возрастал: если до 2010 года он не превышал 3-х раз, то в 2010–2014 годах он составлял 5-6 раз, в 2015–2019 годах — 9-14 раз, в 2020–2022 годах — 15-17 раз (Рассчитано по: Инвестиции в России. 2023. С. 38, 114). ↩

  489. Можно предположить, что они имеют место и в отраслях, не относящихся к бенефициарам ценового диспаритета, если в них есть фирмы, занимающие доминирующее положение на рынке (о некоторых из таких отраслей говорилось в конце раздела 3.1). Но для подтверждения этого требуется отдельное исследование, которое выходит за рамки настоящей работы. Некоторые данные на этот счёт см.: Блохин А. и др. Эффекты институциональных различий и институциональной ренты в российской экономике. М., 2018. С. 27-33, 37-42. Также в пользу этого предположения косвенно свидетельствует исследование производительности труда в несырьевых отраслях (т. е. самые прибыльные экспортоориентированные отрасли в нём не рассматривались), проведённое сотрудниками ВШЭ в 2019 году. Оно показало крайне большую внутриотраслевую дифференциацию по производительности, измеренной в денежном выражении (которая обусловлена в т. ч. объёмом выручки и прибыли) — в большинстве отраслей она составила 4-8 раз. Более высокий уровень был отмечен у крупных предприятий и монополистов, причём лидерство вторых авторы прямо объясняют «ценовым фактором». См.: Симачёв Ю. и др. Факторы роста производительности труда на предприятиях несырьевых секторов российской экономики. М., 2020. С. 18-19, 31. ↩

  490. См. табл. 1. Ещё одна компания из этой группы (ТМК) упомянута в одном из примечаний к указанному разделу. ↩

  491. Блохин А. и др. Указ. соч. С. 60-64, 67. Оценивались показатели за 2008–2017 годы. Рентабельность по прибыли до налогообложения в первой группе в этот период составляла 5-15% (кроме 2009 и 2013–2015 годов), а во второй (к которой были отнесены крупнейшие независимые предприятия отрасли), как правило, не превышала 5%. ↩

  492. Mandel E. Late Capitalism. P. 544-545. ↩

  493. Ibid. P. 543, 546-547. ↩

  494. Хотя и для их предприятий проблема недостаточности капиталовложений временами может стоять очень остро, но из-за других причин — извлечения инсайдерской ренты и вывоза капитала за границу или вложений в финансовые инструменты вместо производственных инвестиций. ↩

  495. Инвестиции в добычу топливно-энергетических полезных ископаемых составляли 12-18% инвестиций в основной капитал во всей экономике в разные годы и около 14% в среднем за период, тогда как инвестиции в обрабатывающую промышленность — 13-16,5%, в среднем за период — 15%. ↩

  496. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 309. Российский статистический ежегодник. 2005. С. 661. ↩

  497. К примеру, в Аргентине в середине 80-х металлургия, целлюлозно-бумажная и химическая промышленности получали основную долю инвестиций; на нефтехимию и металлургию приходилось 60% всех капиталовложений против 12% у металлообработки и 4% у текстильной промышленности. См.: Kosacoff B. La industria argentina: un proceso de reestructuración desarticulada. Buenos Aires, 1993. P. 6, 20. Об инвестиционной политике в Чили см.: Gunder Frank A. Economic Genocide in Chile. Дерлугьян Г. Как устроен этот мир. Наброски на макросоциологические темы. М., 2013. С. 88-89. Рохас Р. Приливы и отливы в движении латиноамериканских левых (https://scepsis.net/library/id_3876.html). ↩

  498. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. Транспорт в России. 2005. С. 22. Там же. 2007. С. 18. Там же. 2009. С. 24. Там же. 2018. С. 17. Транспорт и связь в России. 2016. С. 19. ↩

  499. «За 1990–2017 гг. в России сократился объём транспортной работы: грузооборот железнодорожного транспорта снизился на 2%, а его пассажирооборот — на 55%, грузооборот автомобильного транспорта сократился на 16%. На этом фоне мощности российских морских портов выросли в 6 раз. Объём перегруженных в морских портах грузов за 2000–2015 гг. вырос с 82,9 до 676,7 млн т (в том числе 539,1 млн т экспортных грузов)… На экспорт природных ресурсов ориентированы и расширение и модернизация Транссиба и БАМа, а также немногочисленные железнодорожные ветки, построенные в постсоветский период: Обская — Бованенково — Карская (для обустройства газовых месторождений, строительства и функционирования завода СПГ на Ямале и нового порта Сабетта); ст. Тиман — ст. Чиньяворык (для вывоза бокситов на уральские алюминиевые заводы с целью последующего экспорта алюминия); Эльга — Улак… для экспорта коксующихся углей… Якутии… в азиатские страны». Вызовы и политика пространственного развития России в XXI веке. С. 136-137. Только за 2000–2017 годы число грузовых причалов и их протяжённость выросли почти в 3 раза; более 3/4 всех грузов, перегружаемых в морских портах, приходится на экспорт. (Транспорт и связь в России. 2016. С. 65. Транспорт в России. 2018. С. 70). ↩

  500. Дзарасов Р., Новоженов Д. Указ. соч. С. 413. См. также там же, с. 407, 426. ↩

  501. Часть этих вложений, возможно, направлялась на здания, сооружения, машины и оборудование, однако в основном деятельность отрасли (при исключении научных исследований и разработок) состоит из купли-продажи и аренды недвижимости и земельных участков, работы риэлторских агентств, а также аренды машин и оборудования, т. е. относится сугубо к сфере услуг (см.: Общероссийский классификатор видов экономической деятельности (ОКВЭД) ОК 029-2007 (https://normativ.kontur.ru/document?moduleId=1&documentId=126199)). Об этом же косвенно свидетельствует преобладание неформальной и теневой деятельности в этой отрасли (см.: Недвижимость даёт максимальную тень (https://www.rbc.ru/newspaper/2019/08/29/5d651ed89a79474a0d725030)). ↩

  502. Так, в указанный период они превышали вложения в общее машиностроение (производство машин и оборудования), химическую и целлюлозно-бумажную промышленность вместе взятые. ↩

  503. Инвестиционный процесс и структурная трансформация российской экономики. С. 28. ↩

  504. С 2007 года доля обрабатывающей промышленности в общем объёме инвестиций практически всё время находилась на уровне 1994–1998 годов — 13,5-15% (он был заметно превышен лишь один раз, в 2015 году), когда отрасль пребывала в упадке и уровень вложений в неё был минимальным. (Там же. С. 33, 35-36. См. также: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12). ↩

  505. Инвестиционный процесс и структурная трансформация российской экономики. С. 29. ↩

  506. В сопоставимых ценах в 2016 году по сравнению с 2014 годом. См.: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. Российская экономика в 2018 году. Тенденции и перспективы. С. 234. Маневич В. Указ. соч. ↩

  507. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. См. также: Индекс физического объёма инвестиций в основной капитал по полному кругу хозяйствующих субъектов (https://www.fedstat.ru/indicator/59049). ↩

  508. «Выскажем предположение — к 2014 г. российская экономика уже прочно интегрировалась в глобальную, причём, что важно, на правах периферии с сырьевой специализацией. Снижаются мировые цены на природные ресурсы или растут в данной модели уже не важно. Добывающие производства — основной источник валютных поступлений. Поэтому уровень инвестиций здесь слабо подвержен конъюнктурным изменениям». Инвестиционный процесс и структурная трансформация российской экономики. С. 30-31. Стоит уточнить, что в 2019–2020 годы инвестиции в добывающие отрасли всё же несколько снизились — судя по всему, это было вызвано обвалом сырьевых цен из-за кризиса, вызванного пандемией коронавируса. ↩

  509. Отрасль «производство машин и оборудования, не включённых в другие группировки» (Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12). ↩

  510. Об инвестиционной активности (новые акценты после выхода новой статистики). Этюд 6. Инвестиционная активность в турбулентную пятилетку. При этом с 2021 года доля инвестиций в машины и оборудование в общем объёме постепенно снижалась, в 2025 году она составляла уже менее трети (тогда как в 2021 году — почти 40%). См.: Российская экономика в 2025 году. Тенденции и перспективы. С. 180. Кроме того, есть обоснованные предположения, что, с одной стороны, при оценке инвестиций в машины и оборудование недостаточно учитывается их удорожание из-за логистических и финансовых издержек, вызванных необходимостью обхода санкций, а с другой — что часть зафиксированных статистикой инвестиций в здания и сооружения на деле отражали регистрацию ранее построенных объектов, а не новое строительство (Этюд 6. Инвестиционная активность в турбулентную пятилетку). ↩

  511. А был ли инвестиционный бум? Как было отмечено выше, с начала 2020-х фондоотдача в экономике практически не росла (а в некоторых отраслях — например, добывающей промышленности, строительстве, сельском хозяйстве — даже снизилась), при том что фондовооружённость заметно повысилась, что также свидетельствует о снижении объёма инвестиций в производительный капитал и/или их эффективности (там же). ↩

  512. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия осенью 2020 года: деятельность в условиях пандемии COVID-19 и взгляды на переход к наилучшим доступным технологиям (НДТ) // Проблемы прогнозирования. 2021. № 3. ↩

  513. Кувалин Д., Моисеев А., Зинченко Ю. Российские предприятия в конце 2018 года. Доля отметивших достаточность инвестиций для проведения полной или хотя бы частичной модернизации с 2000 по 2020 годы ни разу не превысила 50% (Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия осенью 2020 года). ↩

  514. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 13. Российский статистический ежегодник. 2024. С. 307. ↩

  515. Российский статистический ежегодник. 2006. С. 328. Там же. 2017. С. 280. Там же. 2022. С. 313. ↩

  516. Промышленное производство в России. 2023. С. 72. Там же. 2021. С. 98. ↩

  517. А был ли инвестиционный бум? См. также: Российский статистический ежегодник. 2024. С. 311, 313. ↩

  518. Потенциальные возможности роста российской экономики. С. 38-39. По официальным данным, в 2020–2022 годах средний возраст машин и оборудования по промышленности в целом составлял чуть больше 10 лет, в 2024 году — чуть меньше 10 лет (Инвестиции в России. 2025. С. 96). Как отмечают исследователи, «основную часть (примерно две трети) всех производственных фондов сейчас составляют мощности, введённые в период с 2000–2015 гг., средний возраст которых приблизился к 15 годам» (Потенциальные возможности роста российской экономики. С. 37). Если говорить точнее, бόльшая часть указанных мощностей была введена в конце 2000-х и в начале 2010-х (Там же. С. 36-37). См. также: От 10 лет начинается средний возраст машин и оборудования в российской промышленности (https://iq-media.ru/archive/480903788.html). ↩

  519. Потенциальные возможности роста российской экономики. С. 38-39. «Цифра» растёт: как развивается автоматизация производств в России (https://plus.rbc.ru/news/5b5e4f937a8aa9225f10e22a) ↩

  520. Дзарасов Р. Возможен ли национально ориентированный капитализм? ↩

  521. Кувалин Д., Моисеев А., Лавриненко П. Российские предприятия в конце 2017 года: отсутствие значимых общеэкономических изменений и прогресс в машиностроении // Проблемы прогнозирования. 2018. № 3. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия осенью 2020 года. ↩

  522. См., например: Корнев А., Максимцова С., Трещина С. Указ. соч. Загадочный сибирский султанат (https://argumenti.ru/economics/n476/390020). Шмат В. Указ. соч. С. 357. Меньшиков С. Указ. соч. С. 292. Существуют и специфические для некоторых отраслей способы завышения объёмов инвестиций — так, по некоторым данным, в затраты на геологоразведку нефтяные компании наряду с инвестициями в разведочное бурение включают расходы на приобретение лицензий и платежи за пользование недрами (Шмат В. Указ. соч. С. 66-67). ↩

  523. Дзарасов Р., Новоженов Д. Указ. соч. С. 408-409. Вложения в такие активы могут составлять порядка четверти от общего объёма (там же. С. 405). ↩

  524. Об этом свидетельствует, например, сопоставление стоимости основных фондов разных отраслей. В 2010–2013 годах в добыче топливно-энергетических полезных ископаемых она была выше, чем во всей обрабатывающей промышленности вместе взятой, в 2014-2015 и 2017–2018 годах — немногим ниже. При этом в металлургии и производстве металлоизделий стоимость основных фондов была наивысшей среди всех обрабатывающих отраслей (Промышленное производство в России. 2016. С. 112-113. Там же. 2019. С. 86-87). О сокращении мощностей в обрабатывающей промышленности см., например: Корепанов Е. Импортозависимость и импортозамещение в машиностроении // Вестник Института экономики Российской академии наук. 2022. № 5. Потенциальные возможности роста российской экономики. С. 38. ↩

  525. Шмат В. Указ. соч. С. 63. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. См. также: Промышленность России. 2005. С. 129. Там же. 2008. С. 120. ↩

  526. Характерно, что уровень 1990 года (516 млн тонн) был превышен в 2012 году, и примерно с этого времени ежегодный прирост добычи замедлился до 1%. ↩

  527. Шмат В. Указ. соч. С. 49. Нефть и политика (https://web.archive.org/web/20190917223901/http://www.kreml.org/interview/164169714/). Тенденции развития российской нефтяной промышленности (http://www.finam.ru/analysis/forecasts00765/default.asp). Гидроразрыв пласта: методы добычи «Роснефти» остаются «колониальными» (https://web.archive.org/web/20131227013150/http://www.rusnord.ru/2007/1/25016?id=1&pid=25016&y=2009&m=8&d=6). Здесь можно в очередной раз увидеть проявление специфики российского бизнеса, о которой говорилось выше — ориентации на краткосрочные результаты и пренебрежение долгосрочным развитием. Этим же можно объяснить значительное снижение объёмов разведочного бурения — с начала 2000-х до начала 2010-х они были заметно ниже, чем в 2000–2001 годах, а по сравнению с уровнем последних лет СССР — ниже в 4,5 раза (Шмат В. Указ. соч. С. 66). ↩

  528. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12, 15. При этом сделка России с ОПЕК оказала незначительное влияние на темпы роста, т. к. ограничения добычи начали вводиться лишь с 2017 года, а добыча нефти в 2018–2019 годах продолжала расти. ↩

  529. Шмат В. Указ. соч. С. 120-122, 350, 352. Соколов М. Указ. соч. ↩

  530. Подробнее см.: Шмат В. Указ. соч. С. 220-221, 245-248. ↩

  531. Маневич В. Указ. соч. ↩

  532. Так, доля нефти, на добычу которой распространяются налоговые льготы, выросла с 1% в 2006 году до 51% в 2018 году (Соколов М. Указ. соч. Обзор нефтесервисного рынка России — 2019). ↩

  533. «Концентрация дохода и инвестиций в отраслях с падающей предельной эффективностью капитала выступает главным структурным ограничением роста». Маневич В. Указ. соч. «Если исходить из потребностей внутренней экономики, масштабные вложения в освоение новых нефтяных и газовых месторождений не нужны, тем более — на шельфе Ледовитого океана. Нужно качественное сокращение экспорта энергоносителей. Курс на постепенное сокращение экспорта нефти позволит, по крайней мере в обозримой перспективе, ограничиться разработкой освоенных месторождений, расположенных в регионах с относительно развитой инфраструктурой и не экстремальными природными условиями, снизить предельные издержки и внутренние цены на энергоносители, высвободить инвестиционные ресурсы, необходимые для развития инфраструктуры, инновационных отраслей, для решения социальных проблем». Маневич В., Букина И. Указ. соч. В то же время при нынешней налоговой системе значительное сокращение экспорта углеводородов нанесёт удар по бюджету — выпадение экспортной части нефтегазовых доходов едва ли возможно быстро скомпенсировать ростом поступлений из других источников (об этом см., например: Соколов М. Указ. соч.). ↩

  534. Рассчитано по: Промышленное производство в России. 2016. С. 128, 299-302. Там же. 2019. С. 98, 247-250. ↩

  535. Такое сравнение правомерно как минимум с 2013 года, когда Росстат стал относить затраты на НИОКР к инвестициям в основной капитал. См.: Промышленное производство в России. 2016. С. 341, 345-346. ↩

  536. Шмат В. Указ. соч. С. 77-79. Доля импорта на российском рынке буровой техники выросла до 70 процентов (https://rg.ru/2011/08/09/demping.html). Расчёты ЦМТ в материале издания «Пронедра» о производстве бурового оборудования в России (https://web.archive.org/web/20170710001136/https://wtcmoscow.ru/pressroom/publications/raschety-tsmt-v-materiale-izdaniya-pronedra-o-proizvodstve-burovogo-oborudovaniya-v-rossii/). ↩

  537. Потенциальные возможности роста российской экономики. С. 38. ↩

  538. Качественное изменение производства: стимулы и барьеры. Обзор производственного сектора в России — 2019. М., 2019. С. 30, 56 (https://www.csr.ru/upload/iblock/162/162feee8471665a1011375392984aa08.pdf). ↩

  539. «Одной из основных проблем, с которой сталкиваются металлургия, как, впрочем, и вся промышленность — это высокий износ оборудования (до 60-70%), причём не только физический, но и моральный. При этом объем обновления основных фондов, не достигает и 2% в год. Технологическая отсталость металлургии очевидна… Далее можно назвать повышенные, по сравнению с зарубежными предприятиями-аналогами, удельные расходы сырья, материальных и энергоресурсов на производство однотипных видов металлопродукции… низкий уровень производительности труда, слабую восприимчивость предприятий к внедрению инноваций… Технологическая отсталость, высокая ресурсоемкость и низкая экологичность металлургического производства определяют низкую конкурентоспособность продукции». Владимир Гутенев: Основная проблема металлургии — износ оборудования (https://rg.ru/2013/11/08/gutenev.html). «По оценкам ЗАО „Литаформ“ (СП КамАЗа и НИИТавтопрома), основные литейные производства РФ оснащены технологическим оборудованием 60 — 70-х годов прошлого века и не могут обеспечить требования современного машиностроения, что препятствует его дальнейшему развитию». Технологичный переплав (https://web.archive.org/web/20190508023224/https://expert.ru/ural/2014/13/tehnologichnyij-pereplav/). ↩

  540. «Компании, поставленные ценовым диспаритетом в привилегированное положение, обычно лишь незначительно расширяют свои производственные мощности. Качественный аспект описываемого явления проявляется в отказе корпораций от осуществления инвестиций в технологии мирового уровня. Эти организации увеличивают выпуск продукции с помощью некапиталоёмких вложений в активы низкого качества». Дзарасов Р., Новоженов Д. Указ. соч. С. 472. К приведённым выше примерам нефтяной и металлургической отраслей можно добавить химическую промышленность, где по состоянию на 2020 год около четверти производственных мощностей были введены до 2000 года (Потенциальные возможности роста российской экономики. С. 38). ↩

  541. «Извлекая инсайдерскую ренту, доминирующие группы тем самым ограничивают горизонт управленческих решений. Чем больше изъятия финансов, тем меньше нормативные сроки окупаемости и тем жёстче лимиты приведённых затрат на проекты». Дзарасов Р., Новоженов Д. Указ. соч. С. 359. Примеры см. там же, с. 407-409. Примеры в нефтегазовом секторе см.: Шмат В. Указ. соч. С. 81, 216-217, 239, 276-277. ↩

  542. Там же. С. 71, 121. ↩

  543. Наряду с уже упоминавшимися проектами, связанными с «Силой Сибири» (см.: Мечты срываются; Крах генерала Крутикова) можно привести пример судостроительного комплекса «Звезда», подконтрольного Роснефти и предназначенного для строительства танкеров и другой морской техники для нефтегазовой отрасли. Строительство комплекса сопровождалось многочисленными коррупционными скандалами (см.: «Звезда» смягчает приговоры (https://www.kommersant.ru/doc/4321876). Пошло по «Звезде»: как живут рабочие на стратегической судоверфи Приморья (https://news.ru/society/poshlo-po-zvezde-kak-zhivut-rabochie-na-strategicheskoj-sudoverfi-primorya)). ↩

  544. Корепанов Е. Указ. соч. Схожее соотношение, по некоторым оценкам, получается при сравнении общего уровня инвестиций в производственные отрасли в России и США на душу населения (по ППС); при этом в добывающей промышленности разрыв гораздо меньше, чем в обрабатывающей — 1,3-3 раза против 7-10 раз с середины 2000-х до конца 2010-х (Инвестиционный процесс и структурная трансформация российской экономики. С. 36-37, см. также там же, с. 38-39). ↩

  545. В качестве одного из индикаторов можно рассмотреть уровень роботизации отрасли, т. е. количество роботов в расчёте на 10 тыс. занятых. В 2019–2020 годах в Южной Корее, по разным оценкам, их было 700-900, в Германии — более 400, в США — 200, в Китае — более 90, среднемировой уровень составлял 100-120, тогда как в России их было 4-5, что примерно соответствует показателям Индии (Белоусов Д. Указ. соч. С. 107. Дмитрий Капишников, KUKA: Рынок промышленной робототехники в России ожидает активный рост. На революционном пути (https://www.kommersant.ru/doc/4389929)). В полупериферийных и периферийных европейских странах роботизация также значительно выше: так, ещё в 2016 году в Словакии на 10 тыс. работников обрабатывающих отраслей приходилось 135 роботов, в Чехии — 101, в Венгрии — 57, в Польше — 32 (Enter the robots: automation fills gaps in east Europe's factories (https://www.reuters.com/article/us-easteurope-automation-insight/enter-the-robots-automation-fills-gaps-in-east-europes-factories-idUSKBN1FR1ZK)). В 2024 году роботизация промышленности в России оценивалась в 29 роботов на 10 тыс. работников против 162 в среднем по миру и 470 в Китае (А был ли инвестиционный бум?). ↩

  546. «…текущее почти трёхкратное отставание России по производительности труда от уровня наиболее развитых стран в среднем в пропорции 35:65 объясняется более низким уровнем капиталовооружённости и низкой совокупной факторной производительностью (параметр, характеризующий технологический уровень производства и качество организации труда — А. П.). При этом роль капиталовооружённости существенно выше (доходит до 70-100%) в объяснении разрыва с более близкими к России по производительности труда странами (Латвия, Венгрия, Чехия, Словакия и Словения)». Симачёв Ю. и др. Производительность труда в несырьевых секторах российской экономики: факторы роста на уровне компаний // Вопросы экономики. 2021. № 3. См. также: Симачёв Ю. и др. Факторы роста производительности труда на предприятиях несырьевых секторов российской экономики. С. 13-15. О необходимости инвестиций в основные фонды, внедрения технологических инноваций и ввода нового оборудования для повышения производительности говорят, в частности, результаты обследования производственных и инфраструктурных предприятий, проведённого сотрудниками ВШЭ в 2019 году (Там же. С. 6, 10, 17, 22, 24, 49. Симачёв Ю. и др. Производительность труда в несырьевых секторах российской экономики…). ↩

  547. Подробнее об уровне производительности труда в материальном производстве (в т. ч. сравнение с другими странами в денежном и натуральном выражении) и его изменении в постсоветский период см. раздел 2 предыдущей работы (Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России). ↩

  548. Так, по данным опроса представителей предприятий, в 2022 году в 44-67% случаев в зависимости от отрасли причиной использования импортных товаров и услуг была их более низкая цена по сравнению с российскими аналогами. В 64-90% случаев среди причин также называлось более высокое качество или новизна зарубежной продукции. См.: Симачёв Ю. Особенности политики импортозамещения в современных условиях. С. 51 (https://ecfor.ru/wp-content/uploads/2025/11/osobennosti-politiki-importozameshheniya-v-sovremennyh-usloviyah.pdf). ↩

  549. В разделе 3.1 уже приводился один пример снижения конкурентоспособности предприятия из этой отрасли (производство электродвигателей). Но в той или иной степени это относится ко многим отраслям обрабатывающей промышленности — например, к химической и нефтехимической, о чём говорилось там же (подробнее см., например: Шмат В. Указ. соч. С. 249-250, 491. Соколов М. Указ. соч.). ↩

  550. О работе ассоциации Росспецмаш (https://rosspetsmash.ru/novosti-assotsiatsii-rosspetsmash/5504-proizvoditeli-spetsializirovannoj-tekhniki-so-vsej-strany-obsudili-v-rostove-na-donu-polozhenie-del-v-otraslyakh-i-perspektivy-ikh-razvitiya; https://rosspetsmash.ru/attachments/article/5504/Константин Бабкин. О работе Росспецмаш.pdf). Ассоциация «Росспецмаш» рассказала о проблемах локализации компонентной базы в России (https://exkavator.ru/main/news/inf_news/143894_assotsiatsiya_rosspetsmash_rasskazala_o_problemah_lokalizatsii_komponentnoy_bazi_v_rossii.html). Константин Бабкин: «Локализация происходит через насилие» (https://gorodn.ru/razdel/vlast/biznes_i_vlast/lokalizatsiya-spotknulas-o-tseny-na-metall/). ↩

  551. Россия в цифрах. 2010. С. 209-210. Там же. 2017. С. 210-211. ↩

  552. Сальников В., Галимов Д. Статистика промышленного производства: некоторые наблюдения внимательных пользователей // Проблемы прогнозирования. 2020. № 1 (https://ecfor.ru/publication/analiz-statistiki-promyshlennogo-proizvodstva/). Росстат повысил оценку роста промпроизводства в 2016 году (https://rg.ru/2017/02/18/rosstat-povysil-ocenku-rosta-promproizvodstva-v-2016-godu.html). См. также: О динамике промышленного производства в июне 2019 г. (http://www.forecast.ru/_ARCHIVE/Analitics/PROM/2019/PR-OTR_2019-07.pdf). ↩

  553. Рассчитано по: Промышленное производство в России. 2023. С. 30. Россия в цифрах. 2017. С. 210-211; Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Учитывая, что в 1991 году в промышленности уже начался серьёзный спад, также уместно сравнение с 1990 годом. По оценкам Я. Миркина (на основе данных Росстата), в 2021 году индекс производства по промышленности в целом приблизился к уровню 1990 года, при этом в добывающей промышленности он составил 120%, тогда как в обрабатывающей — около 80%. См.: Миркин: Мы согласились внутренне, что мы — великая сырьевая держава (https://rg.ru/2022/01/18/mirkin-my-soglasilis-vnutrenne-chto-my-velikaia-syrevaia-derzhava.html). ↩

  554. Ханин Г. Промышленность РФ в 1987–2012 гг.: опыт экономического детектива // Развитие территорий. 2015. № 1. Корнев А. Производственный потенциал России: необходимость ускоренного обновления и перспективы // Проблемы прогнозирования. 2012. № 4 ↩

  555. Промышленность России. 2002. С. 205, 218. Промышленное производство в России. 2023. С. 137-138. См. также: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. ↩

  556. Исследователи из ИНП РАН отмечают характерную особенность (на примере продукции металлургии и машиностроения) — уровень использования мощностей обратно пропорционален глубине переработки продукции: «мощности конечных стадий производства материалов загружены на 10–50%, в то время как базовые переделы — на 88-93%» (Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. С. 361; данные на середину 2020-х). ↩

  557. Об этом говорят данные обследований ИМЭМО РАН (Российский Экономический Барометр), которые в основном охватывали предприятия из отраслей, ориентированных на внутренний рынок (машиностроение, лёгкая и пищевая промышленность, производство стройматериалов). Так, с 1993 по 2018 годы лишь в течение 12 лет доля предприятий, у которых мощности увеличивались, была выше, чем тех, где они сокращались, причём до конца 90-х разрыв в пользу последних составлял 40-50 п. п. (подробнее см.: Российский Экономический Барометр. 2019. № 4. С. 21, 50). ↩

  558. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Российский статистический ежегодник. 2010. С. 398-400. Там же. 2015. С. 362-363. Там же. 2017. С. 336-337. Промышленность России. 2005. С. 169. Там же. 2010. С. 56. Промышленное производство в России. 2016. С. 60. ↩

  559. Белокрылов К., Белокрылова О. Санкционно-мобилизационные особенности современной экономики России // Научные труды ВЭО России. 2025. № 1 (251). Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 15. Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. С. 362. ↩

  560. Инвестиционный процесс и структурная трансформация российской экономики. С. 14. «В 2017–2018 гг. когда, казалось бы, экономика уже должна адаптироваться и к санкционным и нефтяным шокам, ситуация не улучшилась. В 2018 г. по 40% позиций обрабатывающих производств было произведено меньше продукции, чем в 2016 г., а по машинам и оборудованию — и вовсе почти по половине» (там же). ↩

  561. Жиронкин С., Гасанов М., Колотов К. Возможно ли в России неоиндустриальное импортозамещение? // ЭКО. 2018. № 5. ↩

  562. Борисов В., Почукаева Н. Современные проблемы повышения эффективности развития машиностроения // Научные труды ИНП РАН. М., 2017. ↩

  563. Ленчук Е. Научно-технологический фактор в системе ускорения экономического роста в России // Экономика Польши и России перед лицом вызовов промышленной революции 4.0: Сборник. М., 2020. ↩

  564. Национальные счета России в 1997–2004 годах. С. 83. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. ↩

  565. Imports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.IMP.GNFS.ZS?end=2020&locations=RU-US-IN-DE-JP-CN&start=2011). ↩

  566. Товарная структура экспорта и импорта Российской Федерации, годы (с 1995 г.). Российский статистический ежегодник. 2025. С. 553. См. также: Russia (https://oec.world/en/profile/country/rus?selector343id=Import&selector359id=HS2&selector1879id=percentage). ↩

  567. Доля импортной добавленной стоимости в конечном потреблении, данные на 2018 год (Симачёв Ю. Указ. соч. С. 48. См. также: Симачёв Ю., Федюнина А., Кузык М. Новые контуры промышленной политики. М., 2022. С. 47). ↩

  568. В литературе приводятся разные цифры (обусловленные различными методиками подсчёта), причём одни авторы говорят о сокращении зависимости от импорта средств производства, тогда как другие — о её росте. Так, по данным одного из исследований, зависимость инвестиций в основной капитал от импорта машин и оборудования выросла с 80% в 2000-х до 86% в начале 2020-х (Буданов И., Устинов В. Эффективность накопления основного капитала в России: тенденции и сценарии // Экономические и социальные перемены: факты, тенденции, прогноз. 2025. № 1). Другие авторы, напротив, говорят о снижении доли импортного машиностроительного оборудования в валовом накоплении основного капитала — с 91% в 2016 году до 74% в 2020 году (Калинин А. Импортозависимость и импортозамещение в России: оценка на основе таблиц ресурсов и использования // Проблемы прогнозирования. 2024. № 2 (https://ecfor.ru/publication/otsenka-importozavisimosti-i-importozameshheniya-v-rossii/). Впрочем, вполне вероятно, что сокращение доли импорта было обусловлено кризисом — в 2019 году она составляла 86% (Там же). Вне зависимости от оценок динамики импортозависимости, исследователи единодушно признают, что в этой сфере она огромна: «наиболее зависимыми из машиностроительных производств являются… производство машин и оборудования, не включённых в другие группировки, то есть большинство инвестиционных отраслей — от станкостроения до машиностроения для лёгкой и пищевой промышленности, которые можно определить как традиционное машиностроение» (Корепанов Е. Указ. соч.). ↩

  569. Минпромторг оценил готовность российских предприятий к цифровизации (https://www.rbc.ru/technology_and_media/03/07/2018/5b3a26a89a794785abc9f304). ↩

  570. Бутов А. Указ. соч. С. 2, 67-68. Ещё более выражена эта тенденция в сегменте кузнечно-прессового оборудования: в 2015 году на импорт в натуральном выражении приходилось 50%, тогда как в денежном — 95% (Там же. С. 69). ↩

  571. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Доля отечественного производства во внутреннем потреблении снизилась с 19% в 2008 году до 9% в 2012 году (Бутов А. Указ. соч. С. 41). ↩

  572. Промышленное производство в России. 2016. С. 204, 226-227; Там же. 2019. С. 181; Там же. 2021. С. 176, 189. В других источниках приводятся несколько отличные оценки — например, по данным исследования рынка металлообрабатывающего оборудования, в 2018 году объем импортных поставок превышал внутреннее производство в 84 раза (Бутов А. Указ. соч. С. 71). ↩

  573. Там же. С. 68-70. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. ↩

  574. Гарин А. Анализ состояния станкостроительной отрасли в России // Прогрессивная экономика. 2025. № 7. Российский рынок станкостроения: аналитическое исследование (https://delprof.ru/press-center/open-analytics/rynok-stankostroeniya/). Российские предприятия пока заняли только 2% рынка станков и оборудования (https://www.vedomosti.ru/business/articles/2025/04/22/1105798-rossiiskie-predpriyatiya-zanyali). Российский статистический ежегодник. 2025. С. 378. ↩

  575. Состояние и перспективы литейного производства России (https://otlivka.info/articles/sostoyanie-i-perspektivy-litejnogo-proizvodstva-rossii/). См. также: Взять за бутылочное горлышко: 9 уязвимых мест, где российская промышленность критически зависит от импорта (https://theins.ru/inv/283618). ↩

  576. Шмат В. Указ. соч. С. 76-78. ↩

  577. Возрождение рынка нефтегазового оборудования (https://www.cdu.ru/tek_russia/issue/2020/9/804/). Схожая ситуация с оборудованием для новых нефтегазохимических предприятий: в некоторых категориях доля импорта составляла 40-55%, а по отдельным доходила до 90% (Кудияров С. Химпром: дефицит своих интеграторов // Эксперт. 2018. № 30-33). ↩

  578. Соколов М. Указ. соч. ↩

  579. Жиронкин С., Гасанов М., Колотов К. Указ. соч. ↩

  580. О работе ассоциации Росспецмаш. ↩

  581. «Если технологический уровень прямых поставщиков недостаточно высокий и они не готовы его повысить, предприятие принудительно купирует завершаемую им производственную цепочку с помощью прямого использования… импортных сырья, материалов и комплектующих. При этом от участия в производстве востребованной на рынке продукции отсекается разветвлённая система последовательных производств, внутри которой существуют потенциально перспективные или даже… высокотехнологичные производства. Их заменяют прямые поставки по импорту сырья, материалов, покупных изделий». Березинская О., Ведев А. Динамика производственной зависимости экономики России // Вопросы экономики. 2015. № 1. Яркий пример — автомобиль УАЗ Patriot, где российские комплектующие постепенно заменялись иностранными из-за неудовлетворительного качества первых: за 2005–2013 годы его локализация снизилась с 80 до 50 процентов (см.: UAZ Patriot будет комплектоваться импортными деталями (https://www.kolesa.ru/news/uaz-patriot-budet-komplektovatsya-importnymi-detalyami-2005-03-02). УАЗ Патриот — российского в нем все меньше, но становится ли он лучше? (https://autoreview.ru/articles/svoimi-glazami/antipatriot)). ↩

  582. Подробнее об этом и о последствиях разрыва экономических связей со странами центра и их союзниками для таких отраслей говорится в разделе 6.2. ↩

  583. Российский статистический ежегодник. 2010. С. 729. Там же. 2022. С. 592. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24. ↩

  584. Борисов В., Почукаева Н. Указ. соч. Березинская О., Ведев А. Указ. соч. ↩

  585. Симачёв Ю., Кузык М., Зудин Н. Импортозависимость и импортозамещение в российской обрабатывающей промышленности: взгляд бизнеса // Форсайт. 2016. № 4. См. также: Зависимость от импорта: как лечить промышленность (https://iq-media.ru/archive/204326723.html). ↩

  586. Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках. Данные по автомобилестроению выглядят неправдоподобно высокими, однако они подтверждаются другими источниками. Так, по расчётам на основе данных Росстата, в 2013 году в производстве легковых автомобилей зависимость от импорта составляла 75% против 17% в 2005 году (Березинская О., Ведев А. Указ. соч.). Вероятно, дальнейший рост зависимости связан со снижением курса рубля и, соответственно, ростом стоимости импортируемых комплектующих в середине 2010-х годов, а также увеличением их доли в новых моделях российских производителей. В целом же столь высокая доля импорта объясняется тем, что наиболее технологичные и дорогие автокомпоненты для машин российской сборки производятся за рубежом. Подробнее об этом и о причинах такой ситуации будет сказано в разделе 6.2. ↩

  587. Березинская О., Ведев А. Указ. соч. Бутов А. Указ. соч. С. 53. У нас на заводе: как в России восстанавливается станкостроение (https://www.rbc.ru/industries/news/680266049a794760bed8584b). Российский рынок станкостроения: аналитическое исследование. ↩

  588. Шмат В. Указ. соч. С. 71-73, 79. ↩

  589. Например, системы числового программного управления, в т. ч. датчики и другие электронные узлы, а также режущий инструмент. См.: Российский рынок станкостроения: аналитическое исследование. Тверской станкозавод инвестирует миллиард рублей в расширение производства (https://rg.ru/2025/03/11/reg-cfo/stanochnaia-tiaga.html). Взять за бутылочное горлышко. ↩

  590. «Силовые машины» усиливаются бюджетными деньгами (https://monocle.ru/expert/2020/01/silovyie-mashinyi-usilivayutsya-byudzhetnyimi-dengami/). Эксперты оценили зависимость России от импортных газовых турбин (https://www.rbc.ru/business/01/08/2022/62e7793f9a7947a9cdbbab12). ↩

  591. Так, уже после 2022 года и введения торговых ограничений доля импорта среди комплектующих и запчастей для сельскохозяйственной, строительно-дорожной и другой спецтехники составляла: по тормозным системам — 100%, гидравлическим системам — 91%, электрике — 76%, двигателям — 53% (все данные в натуральном выражении). См.: О работе ассоциации Росспецмаш. ↩

  592. Без подшипников далеко не уедешь (https://spb.vedomosti.ru/opinion/columns/2024/07/01/1047198-bez-podshipnikov-daleko-ne-uedesh). См. также: Взять за бутылочное горлышко. ↩

  593. Анализ рынка конденсаторов в России (https://www.press-release.ru/branches/equipment/analiz_rynka_kondensatorov_v_rossii_07_02_2022_17_18/). Анализ рынка конденсаторов в России (с базой импорта-экспорта) (https://drgroup.ru/1817-Analiz-rynka-kondensatorov-v-Rossii.html). О доле импорта по конденсаторам и другим электронным компонентам см. также: Российская электроника оказалась зависима от поставок из-за рубежа (https://lenta.ru/news/2024/10/03/netu/). Взять за бутылочное горлышко. ↩

  594. Березинская О., Ведев А. Указ. соч. ↩

  595. Оценена зависимость РФ от импорта катализаторов (https://iadevon.ru/news/petroleum/otsenena_zavisimost_rf_ot_importa_katalizatorov-17067/). Иностранные реагенты. Российский ВПК критически зависит от импорта химической продукции, в том числе и западной, выяснил The Insider (https://theins.ru/inv/287195). ↩

  596. Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках. Симачёв Ю. Указ. соч. С. 56. Зависимость российской медицины от западных технологий превысила 70% (https://web.archive.org/web/20210714110834/https://www.finanz.ru/novosti/aktsii/zavisimost-rossiyskoy-mediciny-ot-zapadnykh-tekhnologiy-prevysila-70percent-1030605684). Импортозамещение с осложнениями (https://www.kommersant.ru/doc/6199802). ↩

  597. Березинская О., Ведев А. Указ. соч. Авторы отмечают: «Возможности импортозамещения, ослабления производственной зависимости от импорта определяются проведением модернизации производства, то есть радикальной активизацией инвестиционной… деятельности в российской экономике» и перечисляют необходимые меры на примере транспортного машиностроения: «Локализация выпуска транспортных средств (при сохранении их потребительских качеств) возможна только при модернизации смежных производств —… металлургии и металлообработки, производства резиновых и пластмассовых изделий, самого транспортного машиностроения, то есть системной активизации инвестиционного процесса в экономике России» (там же). ↩

  598. «О технологическом характере зависимости российской экономики от импорта свидетельствует и отсутствие видимой связи между курсом обмена валюты и импортозависимостью, особенно в части промышленных товаров. Изменение курса доллара не является существенным для сокращения импорта, так как соответствующей российской продукции не существует, а произвести её достаточно быстро нет возможностей… отсутствие связи импортозависимости и обменного курса может свидетельствовать о технологических причинах, лежащих в основе использования импортной продукции, по крайней мере, для промежуточного потребления и валового накопления …». Калинин А. Указ. соч. ↩

  599. «Анализ причин, по которым российские производители отдают предпочтение импортным продуктам, услугам и технологиям, на отраслевом уровне показывает, что проблема отсутствия отечественных аналогов особенно остро стоит в высокотехнологичном секторе: фармацевтике, производстве вычислительной техники и электроники, медицинской техники… низкое качество отечественных аналогов крайне актуально для автомобилестроения, а несоответствие технологическим требованиям — для производства станков». Симачёв Ю., Кузык М., Зудин Н. Указ. соч. ↩

  600. Симачёв Ю. Указ. соч. С. 50-52. Симачёв Ю. и др. Адаптация российских промышленных компаний к санкциям: первые шаги и ожидания. М., 2023. С. 18. Судя по всему, рост отметивших отсутствие российских аналогов объясняется тем, что аналоги импортного оборудования и агрегатов изготавливались из зарубежных комплектующих, а материалов — с использованием импортного сырья, и разрыв экономических связей привёл к прекращению поставок и остановке этих производств. ↩

  601. В связи с этим можно предположить, что ослабление рубля становится фактором, повышающим уровень эксплуатации работников в зависимых от импорта отраслях. Производители, которые не могут отказаться от иностранного оборудования и комплектующих, несут больше расходов на постоянный капитал, что побуждает их снижать издержки на переменный, т. е. сокращать реальный уровень заработной платы (например, индексируя её ниже уровня инфляции). В ином случае, при невозможности закупки импортного оборудования и обновления основных фондов, повышается их износ, либо оно замещается менее технологичным отечественным оборудованием; соответственно, растёт напряжённость труда или ухудшаются его условия. Подробнее об этом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  602. Кувалин Д., Моисеев А., Лавриненко П. Российские предприятия весной 2018 г.: скепсис по поводу качества экономической политики государства и усложнение ситуации с трудовыми ресурсами // Проблемы прогнозирования. 2018. № 6. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия весной 2021 года: что изменилось за год пандемии COVID-19 // Проблемы прогнозирования. 2021. № 6. ↩

  603. В этих отраслях (производство компьютеров, электронных и оптических изделий, электрооборудования, готовых металлических изделий, транспортных средств и оборудования, кроме автотранспорта) рост физических объёмов инвестиций за 2020–2025 годы составил 130-180%, а в химической промышленности, ориентированной как на экспорт, так и на гособоронзаказ — на 240%. При этом в остальных отраслях рост был в разы ниже (а в некоторых объём инвестиций и вовсе снизился), в среднем по экономике он составил 35%. Подробнее см.: А был ли инвестиционный бум? ↩

  604. Петриков А. Указ. соч. О работе ассоциации Росспецмаш. ↩

  605. Запчасти: бороться и искать. Как аграрии решают проблему ремонта сельхозтехники. (https://www.zol.ru/review/zapchasti-borotsya-i-iskat-kak-agrarii-reshayut-problemu-remonta-selkhoztekhniki-240038). Выше упоминалось, что доля гидравлики российского производства для сельскохозяйственной и специальной техники составляет 9%, электрики — 24%, а тормозные системы отсутствуют вовсе (см.: О работе ассоциации Росспецмаш). ↩

  606. Петриков А. Указ. соч. О работе ассоциации Росспецмаш. ↩

  607. Доля российского оборудования в АПК в 2025 году — 21–55% (https://www.zol.ru/n/4070d). В птицеводстве по разным категориям оборудования импорт в последние годы составлял от 60 до 90 процентов (Буяров А., Буяров В. Резервы повышения эффективности производства мяса бройлеров // Вестник ОрелГАУ. 2016. № 6. Минсельхоз предлагает временно ограничить экспорт яиц и птицы для снижения цен (https://www.bfm.ru/news/536709)). ↩

  608. Расхищение Европы. Владислав Иноземцев о том, чем Запад может ответить на национализацию своих активов в России (https://theins.ru/opinions/inozemtsev/263867). Молочники предупредили о риске сбоев поставок импортной закваски (https://www.rbc.ru/business/23/05/2022/628b2d329a7947b1ff471731). Минсельхоз ответил бизнесмену Бачину, что у российских предприятий достаточно закваски (https://www.gazeta.ru/business/news/2023/02/02/19639993.shtml). Как пивовары замещают импортный хмель российским (https://www.rbc.ru/wine/news/66dafef79a7947bc500eda51). ↩

  609. Как решается вопрос самообеспечения России семенами отечественной селекции? (https://www.zol.ru/review/kak-reshaetsya-vopros-samoobespecheniya-rossii-semenami-otechestvennoj-selektsii-256712). Нашествие гибридов. Способна ли отечественная селекция на реванш? (https://www.agroinvestor.ru/analytics/article/34839-nashestvie-gibridov-sposobna-li-otechestvennaya-selektsiya-na-revansh/). ↩

  610. Придётся несладко: почему в России не будет рекордного производства сахара. РЗС: снижение урожая зерна — результат падения технологичности в отрасли (https://www.agroinvestor.ru/markets/news/43027-rzs-snizhenie-urozhaya-zerna-rezultat-padeniya-tekhnologichnosti-v-otrasli/). ↩

  611. Российский кормовой рынок продолжает зависеть от импорта (https://zzr.ru/news/rossiyskiy-kormovoy-rynok-prodolzhaet-zaviset-ot-importa). Спасать страну от дефицита лизина взялся «Саратовбиотех» (https://monocle.ru/expert/2020/47/spasat-stranu-ot-defitsita-lizina-vzyalsya-saratovbioteh/). ↩

  612. Петриков А. Указ. соч. В частности, в птицеводстве, по некоторым оценкам, доля импортных биологически активных добавок и витаминов составляет до 90% (В Росптицесоюзе объяснили, почему дорожают яйца (https://www.pnp.ru/economics/v-rospticesoyuze-obyasnili-pochemu-dorozhayut-yayca-2.html)). ↩

  613. Учёный взгляд: почему племенное животноводство на импортной игле (https://milknews.ru/longridy/plemennoe-zhivotnovodstvo.html). ↩

  614. Курица с иностранным акцентом (https://www.pnp.ru/politics/kurica-s-inostrannym-akcentom.html). ↩

  615. Данные по продукции лёгкой промышленности за 2018 год, по товарам для детей — за 2023–2024 годы, лекарствам — за 2018 и 2020–2021 годы. Симачёв Ю., Федюнина А., Кузык М. Указ. соч. С. 47. Государственный доклад о положении детей и семей, имеющих детей, в Российской Федерации за 2024 г. (https://mintrud.gov.ru/docs/2764). Зависимость российской медицины от западных технологий превысила 70%. Лекарства пошли по субстанциям (https://www.kommersant.ru/doc/4782847). По некоторым данным, доля импортных лекарств снизилась до 33% в первом полугодии 2023 года (Импортозамещение с осложнениями). ↩

  616. Торговля в России. 2015. С. 60. Там же. 2021. С. 59. Там же. 2023. С. 55. ↩

  617. Непродовольственные товары — без учёта автомобилей и топлива. Данные на 2020 год (Торговля в России. 2021. С. 59. Салихов М., Кондратьев С. Указ. соч.). ↩

  618. Фомин Д. Указ. соч. Таким образом, реальная зависимость и в продовольственном (как показывают данные о происхождении посевного материала для растениеводства и племенной продукции для животноводства), и в непродовольственном сегменте оказывается ещё выше. Например, при доле импорта в 33-55% в поставках готовых лекарств и порядка 80% в поставках сырья для их изготовления итоговая зависимость оказывается на уровне 85-90% и выше. ↩

  619. По некоторым оценкам, в середине 2010-х отрасли т. н. четвёртого технологического уклада зависели от импорта в среднем на 60%, пятого — на 70%, шестого — практически на 100% (Жиронкин С., Гасанов М., Колотов К. Указ. соч.). ↩

  620. «…индустриальное развитие в значительной степени обусловливается технологической монополией империалистических центров… развивающиеся страны зависят от импорта оборудования и сырья для развития своей промышленности. Однако данные товары вовсе не свободно доступны на международном рынке, они запатентованы и, как правило, производятся крупными компаниями. Последние не продают оборудование и переработанное сырье обычным образом, они требуют патентных отчислений и т. д. при их использовании, или, в большинстве случаев, они конвертируют данные товары в капитал и предлагают их в форме собственных инвестиций». Дус Сантус Т. Структура зависимости (https://scepsis.net/library/id_2297.html). См. также: Галеано Э. Указ. соч. С. 296-297. Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 177-178, 211-212. Здесь надо отметить, что ограничения на передачу передовых технологий существуют даже в не самых высокотехнологичных сегментах, таких как производство полуфабрикатов (см., например: Кудияров С. Указ. соч.). Выше приводились оценки российских исследователей, также определяющих зависимость российской экономики как технологическую (см., например: Калинин А. Указ. соч.). ↩

  621. В разделе 3.2 уже приводились данные о мировом производстве и экспорте станков (порядка 50% приходится на 4 страны центра), оборудования для изготовления микрочипов и т. п. компонентов (более половины контролируется компаниями из США). В России в 2021 году на т. н. недружественные страны (т. е. на страны центра и их союзников) приходилось более 57% импорта машиностроительной продукции, в частности, почти 56% инвестиционной техники. Около четверти от всего объёма последней приходилось на три страны — ФРГ, Италию и США, ещё треть импортировалась из Китая, т. е. на четыре страны приходилось больше половины поставок. См.: Ганичев Н. Возможности форсированного импортозамещения в российском высокотехнологичном машиностроении (https://ecfor.ru/wp-content/uploads/2023/09/importozameshhenie-v-rossijskom-vysokotehnologichnom-mashinostroenii.pdf). Фролов И., Борисов В., Ганичев Н. Проблемы перехода к инновационноемкому развитию российской экономики в условиях форсированного импортозамещения // Проблемы прогнозирования. 2023. № 4. ↩

  622. Зависимость (в т. ч. технологическая) российской экономики от иностранного капитала рассматривается в разделе 6.2. ↩

  623. «…зависимым странам передаются низшие ступени промышленного производства (отметим, что чёрная металлургия, являвшаяся решающим признаком классической промышленной экономики, теперь концентрируется в таких странах, как Бразилия, которые уже экспортируют сталь), сохраняя за империалистическим центром более высокие ступени (такие как производство компьютеров и тяжёлая электронная промышленность в целом, открытие новых источников энергии …) и монополию на соответствующие технологии». Марини Р. Диалектика зависимости. С. 39-40. ↩

  624. См., например: The Insider нашел более 6000 экспортёров, торгующих с подсанкционными российскими фирмами и поставщиками ВПК, 4000 из них — из Китая (https://theins.ru/inv/289355). ↩

  625. Так, по меньшей мере до середины 2010-х годов основными экспортируемыми нефтепродуктами были мазут и вакуумный газойль — продукты первичной переработки нефти, используемые в странах-импортёрах как сырьё для нефтепереработки и нефтехимии. Шмат В. Указ. соч. С. 21-22, 208. См. также: Промышленность России. 2012. С. 290-291. ↩

  626. Вызовы и политика пространственного развития. С. 116. В 2021 году импорт пластмасс и изделий из них превышал их экспорт более чем в 2 раза (Российский статистический ежегодник. 2022. С. 595, 601), а более половины импорта приходилось на Китай, Германию, Южную Корею, Италию и Польшу (https://oec.world/en/profile/country/rus). «Особенностью внешней торговли пластмассами является то, что РФ закупает по импорту продукцию с более высокой добавленной стоимостью, а поставляет на экспорт в основном базовые марки. Например, основными экспортируемыми товарами являются гомополимеры пропилена и полистирол общего назначения» (Рынки крупнотоннажных полимеров 2017. С. 3 (https://dcenter.hse.ru/data/2018/02/04/1163443543/Рынки крупнотоннажных полимеров 2017.pdf)). Аналогична структура внешнего товарооборота по химической продукции в целом (Рынок минеральных удобрений 2017. С. 11 (https://dcenter.hse.ru/data/2017/08/30/1173968029/Рынок минеральных удобрений 2017.pdf)). ↩

  627. Вызовы и политика пространственного развития. С. 121-122. Спасать страну от дефицита лизина взялся «Саратовбиотех». Яркий пример — горох, одним из крупнейших экспортёров которого является Россия. Импортирующий его Китай производит гороховый белок, который экспортирует в другие страны по ценам, в разы или даже на порядок превосходящим закупочные цены сырья. Подробнее см.: Горох: Зерно, которое Россия разучилась готовить (https://www.zol.ru/review/gorokh-zerno-kotoroe-rossiya-razuchilas-gotovit-266986). ↩

  628. Таким образом нивелируется влияние изменения цен на товары и услуги (в частности, на сырьё) на показатели выпуска отраслей. ↩

  629. Нами были взяты данные Росстата за 2002–2011 годы, а также выполнен расчёт за 2014 и 2016 годы, за которые имеются сопоставимые данные по большинству отраслей (выполнялся двумя методами — прямым дефлятированием и экстраполяцией, с последующим вычислением среднего арифметического от полученных значений). Результаты достаточно близки к имеющимся в экономической литературе, например, в докладе ВШЭ (Структурные изменения в российской экономике и структурная политика. С. 47), хотя по некоторым отраслям разница довольно существенна, что, по всей видимости, обусловлено как разными точками отсчёта (в нашем расчёте — постоянные цены 2008 года, в докладе ВШЭ — цены 2016 года), так и отличиями в классификации (ОКВЭД и ОКВЭД 2 соответственно). Рассчитано по: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/Rp8q2AB0/ВДС годы ОКВЭД2007 (с 2002 г.).xls; https://rosstat.gov.ru/storage/mediabank/VDS_god_OKVED2_s2011-2025.xlsx). ↩

  630. Надо учитывать, что в 90-х спад в строительстве был даже несколько большим, чем в промышленности (см., например: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 371), так что рост в 2000-х лишь скомпенсировал его. ↩

  631. Судя по всему, рост последней отрасли в 2011–2014 годах оказался завышен при подсчёте методом прямого дефлятирования. По данным Росстата, он хоть и был существенным, но значительно меньшим — порядка 14%. ↩

  632. Стоит отметить, что среди сравниваемых стран только Австралию можно считать действительно сырьевой страной: около 70% её экспорта составляют уголь, железная руда, газ, металлы и т. п. (при том, что доля экспорта в ВВП с конца 90-х до конца 2010-х колебалась вокруг 20%, т. е. была заметно ниже, чем в России). В Канаде на сырьё и полуфабрикаты приходится 35-40% экспорта, в Нидерландах — ещё меньше. См.: Australia (https://oec.world/en/profile/country/aus). Canada (https://oec.world/en/profile/country/can). Netherlands (https://oec.world/en/profile/country/nld). ↩

  633. Венгрия, Чехия, Польша, Румыния, Бразилия, Мексика. ↩

  634. Структурные изменения в российской экономике и структурная политика. С. 60-61. ↩

  635. О причинах и специфике этого феномена в зависимых странах см., например: Баран П. Указ. соч. С. 262-265, 268-270, 294-296. Mandel E. Late Capitalism. P. 55-56. Id. Marxist Economic Theory. P. 475. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 119. ↩

  636. В середине 2010-х доля торговли в ВВП России была примерно в полтора раза выше, чем в странах центра (Структурные изменения в российской экономике и структурная политика. С. 64). Другое характерное отличие от всех представленных на графиках стран — очень высокая доля добывающей промышленности, нефтепереработки и металлургии в ВВП — обусловлено особенностями экономики, о которых говорилось в главе 1. В результате изъятия прибавочной стоимости, созданной в отраслях-жертвах ценового диспаритета, а также благодаря сверхприбыли от экспорта отрасли-бенефициары занимают очень большой удельный вес в промышленности и экономике в целом. Как минимум с 2003 года на одни только нефтепереработку и металлургию приходится 30-40% ВДС обрабатывающей промышленности; в 2020 году на отрасли ТЭК и металлургию приходилось 59% ВДС всей промышленности в целом. См.: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/Rp8q2AB0/ВДС годы ОКВЭД2007 (с 2002 г.).xls; https://rosstat.gov.ru/storage/mediabank/VDS_god_OKVED2_s2011-2025.xlsx). Потенциальные возможности роста российской экономики. С. 31. ↩

  637. «…подлежали ликвидации многие управленческие, снабженческие, сбытовые, плановые и другие организации, существование которых было объективно необходимо для нормального функционирования предприятий. Считалось, что последние сами наладят между собой рыночные связи. Но ведь ликвидированные организации как раз и относились к той инфраструктуре, без которой нормальный рынок существовать не может». Меньшиков С. Указ. соч. С. 86. ↩

  638. «…в СССР экономия трансакционных издержек достигалась благодаря выполнению органами государственной власти роли монопольного посредника… После разрушения централизованной системы управления экономикой предприятия были вынуждены самостоятельно искать партнёров и заключать контракты. Отсутствие кадров, опыта и других условий для выполнения этой работы сделало посредников монополистами, способными взвинчивать цены. По сравнению с дореформенным уровнем доля трансакционного сектора в добавленной стоимости увеличилась в 3,6 раза и по объёму добавленной стоимости приблизилась к промышленности». Дзарасов Р., Новоженов Д. Указ. соч. С. 140. См. также: Волконский В., Кузовкин А. Диспаритет цен в России и мире. Меньшиков С. Указ. соч. С. 86-87. ↩

  639. Дзарасов Р., Новоженов Д. Указ. соч. С. 204, 214. См. также: Меньшиков С. Указ. соч. С. 99-100. ↩

  640. Волконский В., Кузовкин А. Диспаритет цен в России и мире. Дзарасов Р., Новоженов Д. Указ. соч. С. 141. ↩

  641. «Структура промежуточного и конечного потребления по товарам и услугам в России представляется неадекватной: для всех видов деятельности, а также для потребления домашних хозяйств высока доля потребления услуг торгового посредничества, причём эта доля почти в 2 раза выше аналогичного показателя развитых стран (для сопоставления использовались данные США)». Савчишина К. Российская сфера услуг: межотраслевой анализ // Экономическая политика России в межотраслевом и пространственном измерении. Т. 1. М., 2019. С. 102. ↩

  642. В Канаде наценка составляла от 3,5 до 17 процентов по разным товарам (причём на сырую нефть и природный газ она отсутствовала вовсе), тогда как в России — от 13 до 56 процентов (Ханин Г., Фомин Д. Оптовая торговля в современной России). ↩

  643. Пример сокрытия прибыли с помощью торговых подразделений в нефтяной отрасли см.: Меньшиков С. Указ. соч. С. 99-100. О сокрытии таким образом другой составляющей сверхприбыли сырьевых корпораций (экспортной) см. там же, с. 45-46. ↩

  644. Ханин Г., Фомин Д. Оптовая торговля в современной России. ↩

  645. В текущих ценах на оптовую торговлю приходилось около 10% ВВП в 2004–2011 годах (кроме кризисного 2009 года) и 7,5-9% в 2012–2017 годах, тогда как на добычу полезных ископаемых — 8,5-9,5% в оба периода (кроме 2009 и 2014 годов) (см.: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/Rp8q2AB0/ВДС годы ОКВЭД2007 (с 2002 г.).xls)). При этом показатели первой отрасли могут быть завышены из-за особенностей статистического учёта деятельности крупных корпораций. К примеру, основным видом деятельности Газпрома официально считается оптовая торговля, а не добыча газа (Ханин Г. Модель Альтмана для промышленности Российской Федерации в 2015 году в сопоставлении с данными Роснефти и группы Газпром: факты и гипотезы // Terra Economicus. 2019. № 2. Газпром — новости и информация о компании (https://www.vedomosti.ru/companies/oao-gazprom)). В то же время вполне вероятно, что этот вид деятельности считается основным из-за трансфертного ценообразования, благодаря которому выручка концентрируется главным образом в торговых подразделениях компании. ↩

  646. Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 321-322. ↩

  647. Как отмечалось выше, в России для всех видов экономической деятельности доля потребления услуг торгового посредничества почти в 2 раза выше, чем в США (Савчишина К. Указ. соч. С. 102). ↩

  648. Которые долгое время имели законодательно установленную монополию на поставку своей продукции (см.: Право первой продажи). ↩

  649. Это относится не только к розничной (см.: Разница между ценами производителей и сетей доходит до 195%), но и к оптовой торговле (Ханин Г., Фомин Д. Оптовая торговля в современной России). Как говорилось выше, этот фактор был исторически обусловлен разрушением советской посреднической инфраструктуры и хаотичным формированием рыночной инфраструктуры в 90-х; другая причина, вероятно, состоит в использовании цепочек из нескольких посреднических структур для извлечения инсайдерской ренты из предприятий-производителей. ↩

  650. Схожая ситуация — высокие торгово-посреднические наценки и большая доля присваиваемой посредством них прибыли, обусловленные в т. ч. монополизацией производства или обращения товаров, а также большим количеством посредников — отмечалась во многих зависимых странах, например, в Латинской Америке (см.: Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 111, 138-139, 198, 254. Id. Latin America: Underdevelopment or Revolution. P. 325-326). ↩

  651. Можно напомнить, например, что многие из крупнейших торговых сетей до недавнего времени принадлежали иностранному капиталу или компаниям, зарегистрированным в офшорах (см. разделы 2.2 и 6.2). ↩

  652. Так, индекс производства в обрабатывающей промышленности за эти годы составил 1,6 (Россия в цифрах. 2006. С. 191. Там же. 2010. С. 209), тогда как физический объём ВДС в отрасли вырос менее, чем в 1,4 раза (см. табл. 16), при том что материалоёмкость отрасли значительно не менялась (Ханин Г., Полосова О., Копылова Н. Указ. соч.). ↩

  653. Яркий пример: «…за 2005–2007 гг. доля важнейшего региона добычи нефтегазовых ресурсов — Тюменской области с автономными округами — сократилась в суммарном ВРП регионов страны с 12,4 до 11,7 %, хотя цены на нефтегазовые ресурсы существенно выросли. Причиной сокращения стали институциональные факторы: для снижения трансакционных издержек крупные нефтяные компании используют трансфертное ценообразование, тем самым искусственно занижая показатели ВРП регионов добычи ресурсов и повышая показатели мест локализации их штаб-квартир (Москвы и, в меньшей степени, С.-Петербурга). Трансфертные цены используются и для вывода прибыли в зарубежные офшоры» (Зубаревич Н. Регионы России: неравенство, кризис, модернизация. М., 2010. С. 107. См. также там же, с. 65). Иными словами, головные офисы, которые, как правило, осуществляют торговые операции, перераспределяли в свою пользу ВДС, созданную в региональных производственных подразделениях. ↩

  654. В 2019 году ВДС оптовой торговли в постоянных ценах была на 8,5% ниже, чем в 2013 году, розничной — на 9% ниже, тогда как ВДС добывающей и обрабатывающей промышленности за эти годы выросла на 12-12,5% (Национальные счета России в 2013–2020 годах. Табл. 2.7.8-2.7.9). ↩

  655. Известно, что как минимум в некоторых крупнейших нефтегазовых компаниях благодаря механизмам трансфертного ценообразования прибыль от экспорта получали торговые подразделения, а доход производственных филиалов зачастую формировался из расчёта продаж исключительно на внутренний рынок (Шмат В. Указ. соч. С. 159, 275). ↩

  656. За 2014–2019 годы ВДС финансовой и страховой деятельности выросла на 30% — гораздо больше, чем у других отраслей экономики (Национальные счета России в 2013–2020 годах. Табл. 2.7.8). ↩

  657. В 2021 году рентабельность продаж крупнейших банков превышала 20% — лишь немногим меньше, чем у крупнейших компаний цветной металлургии (На полных парусах в новый кризис (https://monocle.ru/expert/2022/41/na-polnykh-parusakh-v-noviy-krizis/)). В 2018 году их рентабельность была даже выше, чем у крупнейших нефтегазовых и металлургических компаний (см.: Дубовская В., Огородников Е., Ремизов М. Указ. соч.). На рубеже 2010-х и 2020-х годов отрасль «финансы и страхование» показывала практически наивысшую рентабельность по всей экономике — 30-50% (Российский статистический ежегодник. 2021. С. 341-342. Там же. 2024. С. 336-337). О прибыли банковского сектора см. также: Прибыль банков в прошлом году приблизилась к рекордной (https://www.forbes.ru/newsroom/finansy-i-investicii/419717-pribyl-bankov-v-proshlom-godu-priblizilas-k-rekordnoy). Банкиры сэкономили на клиентах и резервах (https://www.kommersant.ru/doc/4917993). Банки в 2023 году заработают 3,5 триллиона рублей чистой прибыли (https://riarating.ru/finance/20230904/630248400.html). ↩

  658. Можно сказать, что после 2014 года в масштабах экономики несколько сократилось перераспределение прибыли производственного сектора в пользу торгового капитала, но выросло в пользу банковского. ↩

  659. Беседы об экономике. Т. XII. М., 2023. С. 289. Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 31, 36. Так, в середине 2010-х Россия занимала 118-е место по надёжности банков в рейтинге Всемирного экономического форума (там же). ↩

  660. Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 34. Соколов А. Указ. соч. С. 16. Дзарасов Р., Новоженов Д. Указ. соч. С. 214. Многие банки изначально (в 90-х и в начале 2000-х) создавались как «карманные» в рамках ФПГ и использовались для обслуживания и координации финансовых потоков близких к ним компаний. Как следствие, «нормальная» банковская деятельность у них практически отсутствовала или была развита очень слабо (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 385-387). ↩

  661. Почти 400 российским банкам предсказали закрытие в течение пяти лет (https://rg.ru/2017/02/13/pochti-400-rossijskim-bankam-predskazali-zakrytie-v-techenie-piati-let.html). См. также: Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 34-35. В основном по этой причине в прошлом десятилетии Центробанком были отозваны лицензии у нескольких сотен банков; отзывы лицензий продолжались и в 2020-х, хотя уже в меньшем масштабе. См.: Как ЦБ отзывал лицензии у банков в России. Инфографика (https://www.rbc.ru/finances/22/03/2024/65d5ad279a7947901f100677). Набиуллина объявила о завершении основной работы по оздоровлению банков (https://www.rbc.ru/finances/02/02/2018/5a741fcc9a7947b69dbbda04). ↩

  662. В общих чертах о влиянии цен экспорта на рост российской экономики см.: «Просто нефтегазовая компания»: насколько экономика России зависит от нефти (https://web.archive.org/web/20220125111007/https://carnegie.ru/commentary/61056). Стоит иметь в виду, что количественные оценки, сделанные автором, некорректны из-за суммирования составляющих ВВП, оценённых по разным критериям — по производству и по конечному использованию (таким образом, происходит двойной счёт). ↩

  663. Динамика личного потребления и валового накопления капитала, а также их взаимосвязь с динамикой внешней торговли рассматривается в следующем разделе. ↩

  664. «Поступления налогов и акцизов на импортируемые товары также косвенным образом зависят от цен на нефть, поскольку определяются уровнем доходов, поэтому динамика поступлений доходов от импорта и экспорта носит схожий характер». Маневич В., Букина И. Указ. соч. Таким образом, долгое время рост доходов бюджета был обусловлен преимущественно ростом мировых цен на экспортируемое сырьё (там же). ↩

  665. Рассчитано по: Финансы России. 2018. С. 25, 27, 29, 31. Там же. 2022. С. 25, 27, 29, 31. Там же. 2024. С. 29-30. ↩

  666. В связи с этим стоит отметить предпринятые в 2024–2025 годах попытки скомпенсировать падение экспортных доходов бюджета повышением других налогов и сборов. Значительная их часть относится к косвенным (таким как НДС и акцизы), фактически уплачиваемым всеми потребителями — как предприятиями, так и населением — поэтому их повышение приводит лишь к росту издержек (равно как и снижению покупательной способности населения), снижению нормы прибыли и торможению экономической активности в отраслях и секторах, не связанных с ВПК и госзаказом. Так, в конце 2025 года среди представителей предприятий, опрошенных сотрудниками ИНП РАН, доля отметивших недостаточный платёжеспособный спрос как одну из основных проблем составила более 70%, что стало рекордом за всё время обследований, доля указавших высокий уровень налогообложения — 54%, что выше, чем в начале 2000-х. (Кувалин Д. и др. Российские предприятия в конце 2025 года: нарастание трудностей, порождённых жёсткой макрофинансовой политикой (https://ecfor.ru/publication/rossijskie-predpriyatiya-v-kontse-2025/). См. также: На тающей льдине. Экономические итоги 2025 года (https://theins.ru/ekonomika/288142). Бюджет массового поражения. Повышение НДС отражает курс на долгую войну и затяжной упадок (https://theins.ru/ekonomika/285358). ↩

  667. Финансы России. 2016. С. 29-32. Российская экономика в 2015 году. Тенденции и перспективы. С. 60. ↩

  668. Высокие наценки на импортные товары характерны не только для иностранных, но и для российских поставщиков. (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 418. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 168-169. См. также: Маленькие секреты бизнеса для богатых (https://www.vedomosti.ru/newspaper/articles/2002/08/27/malenkie-sekrety-biznesa-dlya-bogatyh). Люксовые товары в России дороже на 30%, чем в мировых столицах (https://www.bfm.ru/news/578371)). ↩

  669. Это можно считать ещё одним подтверждением данной в разделе 3.2 характеристики господствующих групп российского правящего класса как компрадорских. ↩

  670. Российский авторынок пережил первый полноценный год под доминированием китайских автомобилей (https://www.bfm.ru/news/541173). ↩

  671. Дилеры объяснили разницу в цене автомобиля в Китае и России (https://iz.ru/1827006/2025-01-23/dilery-obiasnili-raznitcu-v-tcene-avtomobilia-v-kitae-i-rossii). ↩

  672. Гильмундинов В. Межотраслевая конкуренция в экономике России (https://ecfor.ru/publication/mezhotraslevaya-konkurentsiya-v-ekonomike-rossii/). Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 303-304. ↩

  673. Овчарова Л., Попова Д. Указ. соч. См. также: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 411-412. ↩

  674. Российский статистический ежегодник. 2001. С. 192. Там же. 2008. С. 203. Там же. 2010. С. 202. Там же. 2014. С. 161. Об опережающем росте тарифов по сравнению с общим уровнем цен см., например: Маневич В. Указ. соч. К вынужденным тратам, увеличение которых внесло вклад в общий рост потребительских расходов, относится, в частности, оплата медицинского обслуживания из-за всё большей коммерциализации государственной медицины, особенно с начала 2010-х (т. н. «оптимизация» бюджетной сферы). ↩

  675. «В целом за анализируемый период времени (1990–2011 годы — А. П.) объём платных услуг, предоставляемых населению, вырос в реальном выражении почти в 2 раза, тогда как розничная торговля увеличилась в 1,2 раза». Овчарова Л., Попова Д. Указ. соч. «В среднем за период 1995–2018 гг. динамика цен на услуги превышала динамику цен на товары на 2 п. п. в год… По нашим оценкам, прирост доли сферы услуг в формировании ВВП был обеспечен на 2/3 реальным наращиванием выпуска, на 1/3 — опережающим ростом цен». (Савчишина К. Указ. соч. С. 102). Как уже говорилось, доля расходов на услуги торгового посредничества в общем потреблении домохозяйств в России примерно в 2 раза выше, чем в США (там же). ↩

  676. Овчарова Л., Попова Д. Указ. соч. ↩

  677. По оценкам В. Клочкова на основе данных ИСЭПН РАН, за 2003–2007 годы у некоторых низкодоходных групп в реальном выражении доходы даже несколько снизились, а у других выросли на считанные проценты; однако в его подсчётах взят завышенный уровень инфляции (См.: Клочков В. Указ. соч. Шевяков А., Жаромский В., Сопцов В. Социально-экономическое неравенство и бедность: состояние и пути снижения масштабов // Экономическая наука современной России. 2007. № 3). При расчётах с использованием официальных данных об инфляции и индексе потребительских цен за этот период темп роста реальных доходов в 2 верхних децилях оказывается примерно в 2-5 раз выше, чем в 4 нижних (47-64% против 13-25%). ↩

  678. Социальное положение и уровень жизни населения России. 2003. С. 135, 232. Там же. 2008. С. 132, 242. Там же. 2015. С. 109, 191. ↩

  679. Примечательно, что на эти 20% также приходится бóльшая часть всей стоимости услуг, оказываемых работодателем бесплатно или по льготным ценам, причём со временем эта доля росла — с 45% в 2002 году до 60,5% в 2021 году (Социальное положение и уровень жизни населения России. 2003. С. 232. Там же. 2023. С. 175). Это может косвенно указывать на большое присутствие среди них высшего слоя менеджеров крупных компаний и государственных служащих, пользующихся теми или иными льготами. ↩

  680. Социальное положение и уровень жизни населения России. 2003. С. 232. Там же. 2008. С. 242. При этом доля беднейших 40% в общих расходах на продовольственные товары выросла незначительно — с 24% в 2002 году до 26,5% в 2007 году. Показательно, что доля расходов на услуги ЖКХ у них выросла куда сильнее — с 10,5-12% всех расходов первых двух децильных групп и 9-10% расходов третьей-четвёртой групп в 2002 году до 16-17% и 14-15% соответственно в 2007 году, что указывает на рост вынужденных расходов, по всей видимости, связанный не с ростом потребления этих услуг, а с их быстрым удорожанием (Социальное положение и уровень жизни населения России. 2003. С. 232, 234-235. Там же. 2008. С. 242, 245-246). ↩

  681. Бедность и неравенства в современной России: 10 лет спустя. М., 2013. С. 30-34. Тихонова Н. Социальная структура России: теории и реальность. М., 2014. С. 121-123. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 305-308. Только за 2001–2009 годы объём кредитов населению вырос с 1,1 до 9,1 процента ВВП, в 2014 году он составлял уже 14,3% (Солнцев О. и др. Указ. соч.). ↩

  682. Как видно из табл. 17, их доля в общих доходах снизилась незначительно (у пятого квинтиля) или не снизилась вообще (у четвёртого), тогда как в расходах — снизилась довольно заметно. ↩

  683. И курса рубля, который в значительной степени определяется платёжным балансом, в т. ч. экспортными поступлениями. ↩

  684. Таким образом, рост потребительских расходов был обратной стороной роста прибыли торгово-посреднических отраслей и естественных монополий, о котором говорилось выше, а у значительной части населения рост личного потребления как таковой был отчасти восстановительным после спада 90-х, отчасти фиктивным, обусловленным лишь ростом цен товаров и услуг. ↩

  685. Гильмундинов В. Указ. соч. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 304. «…физические объёмы накопления основного капитала в 2013 г. составляли лишь 73% уровня 1990 г., тогда как объёмы экспорта или потребления домашних хозяйств превысили показатели 1990 г. примерно в два раза». Трансформация структуры экономики: механизмы и управление. М., 2018. С. 110. ↩

  686. Около трети всех инвестиций в среднем за 2000–2014 годы осуществлялось в экспортоориентированные отрасли промышленности (добычу полезных ископаемых, нефтепереработку, металлургию, химическую промышленность — суммарно более 20%), инфраструктуру для экспорта (около 6% в одни только трубопроводы, без учёта морских портов, железнодорожных веток к ним и к месторождениям) и сферу рыночных услуг — торговлю, финансовую деятельность, гостиницы и рестораны (суммарно более 5%). Ещё порядка 16% пришлось на отрасль «операции с недвижимым имуществом, аренда и предоставление услуг» (за вычетом научных исследований и разработок); как говорилось выше, часть из них, возможно, направлялась на здания, сооружения, машины и оборудование, однако она в любом случае не была значительной, поскольку основная деятельность в отрасли состоит из купли-продажи и аренды недвижимости и земельных участков, а также работы риелторских агентств. Подробнее см. раздел 5.1. ↩

  687. Он был положительным в среднем за 1999–2003 годы (в основном за счёт сокращения импорта из-за девальвации рубля) и отрицательным в среднем за 2004–2008 годы и 2009–2013 годы. Гильмундинов В. Указ. соч. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 302-305. См. также: Национальные счета России в 1997–2004 годах. Табл. 1.5.8. Национальные счета России в 2003–2010 годах. Табл. 2.5.18-2.5.19. ↩

  688. По данным таможенной статистики (см.: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24). В постоянных ценах разница в темпах роста была ещё больше: за 2000–2008 годы экспорт вырос в 1,6 раза, импорт — в 3,2 раза (Национальные счета России в 1997–2004 годах. Табл. 1.5.8. Национальные счета России в 2003–2010 годах. Табл. 2.5.19). ↩

  689. «Так, в период после 2005 г., когда мировые цены на углеводороды достигли исторических максимумов, доходы от экспорта фактически полностью использовались для финансирования импорта…» (Трансформация структуры экономики: механизмы и управление. С. 166). Кроме того, в указанный период отмечался огромный рост цен на некоторые импортные промышленные товары — по отдельным позициям он был более чем двукратным за 4 года (2004-2008); впрочем, как уже говорилось, это могло быть одним из примеров вывоза капитала путём завышения цен импорта (Ханин Г., Полосова О., Копылова Н. Указ. соч.). ↩

  690. В среднем за 1999–2006 годы на эти два фактора пришлось больше половины экономического роста (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 443-444). ↩

  691. Ханин Г. Избранные труды в двух томах. Т. 1. С. 153-157, 188. Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  692. Исследователи отмечают, что перестройка экономики «после кризиса 1998 г. … шла преимущественно по линии более дешёвого, преимущественно потребительского, нефондоёмкого импортозамещения» (Ханин Г. Избранные труды в двух томах. Т. 1. С. 192). Затем, «когда эффект импортозамещения исчерпал себя, „локомотивом“ российской экономики стал основанный на нефтяном буме экспортный спрос, а с 2004 г. — внутренний спрос, поддержанный быстрым развитием кредитования» (Смирнов С. Динамика промышленного производства и экономический цикл в СССР и России, 1861-2012. С. 38 (https://www.hse.ru/data/2013/01/26/1306205089/WP2_2012_04_.pdf)). ↩

  693. Ханин Г. Избранные труды в двух томах. Т. 1. С. 186, 202, 209-211. «О перегреве экономики, связанном с исчерпанием резервов производственных мощностей (и более или менее квалифицированной рабочей силы), свидетельствует огромный рост средней заработной платы и оптовых цен промышленности за 2007–2008 гг. Таким образом, развернувшийся в конце 2008 г. в России экономический кризис имел не только и не столько импортированный характер, сколько отечественный циклический характер кризиса перепроизводства. Об этом также свидетельствует тот факт, что грузовые железнодорожные перевозки перестали расти уже в мае 2008 г., за несколько месяцев до развёртывания мирового кризиса в сентябре–октябре 2008 г.». Ханин Г., Полосова О., Копылова Н. Указ. соч. См. также: Смирнов С. Указ. соч. С. 38. ↩

  694. Особенно сильным был спад экспорта (в натуральном и/или денежном выражении) и производства в добыче металлических руд, газовой промышленности и металлургии (См.: Российский статистический ежегодник. 2010. С. 730-731. Промышленность России. 2010. С. 160, 247-249, 252. Там же. 2012. С. 182, 258-260. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15). Как следствие, в 2009 году сокращение инвестиций в основной капитал и строительства в сопоставимых ценах превысило 13%, спад в отраслях машиностроения и в производстве строительных материалов составил 27-30% и более. (Там же. Разд. 12, 15, 17. Российский статистический ежегодник. 2010. С. 382-383. См. также: Ханин Г. Избранные труды в двух томах. Т. 1. С. 185, 197-198). ↩

  695. Ханин Г. Избранные труды в двух томах. Т. 1. С. 202-203, 211. Он же. Экономическая история России в новейшее время. Т. 4. С. 45. См. также: Инвестиционный процесс и структурная трансформация российской экономики. С. 20, 22. ↩

  696. За январь–сентябрь 2014 года реальные располагаемые денежные доходы населения выросли менее чем на 0,5% к соответствующему периоду предыдущего года. См.: Социально-экономическое положение России. 2015 год. С. 203. ↩

  697. Национальные счета России в 2013–2020 годах. Табл. 2.7.14. За эти годы падение оборота розничной торговли составило около 15% в сопоставимых ценах, схожим было сокращение оборота оптовой торговли (Российская экономика в 2016 году. Тенденции и перспективы. С. 278-279. Российская экономика в 2015 году. Тенденции и перспективы. С. 229). ↩

  698. Рассчитано по: Социальное положение и уровень жизни населения России. 2019. С. 96. Там же. 2023. С. 74. Социально-экономическое положение России. 2024 год. С. 195. В относительном выражении (по сравнению с прожиточным минимумом или потребительской корзиной, входящей в его состав) снижение доходов было куда сильнее. Так, в 2022 году покупательная способность среднедушевого дохода и медианного дохода опустилась до уровня 2015–2016 годов, лишь в 2023 году покупательная способность населения приблизилась к уровню 2014 года, но всё ещё оставалась ниже. Гулюгина А. Покупательная способность денежных доходов населения России в условиях современных вызовов // Уровень жизни населения регионов России. 2023. № 3. Она же. Потребительские расходы и покупательная способность населения России в условиях санкций: уровень, структура, кризисные проявления // Уровень жизни населения регионов России. 2024. № 4. ↩

  699. Мировая экономика и рынки за период со 2 по 8 февраля 2024 (https://inveb-docs.ru/attachments/article/2024_02/Obzor_mirovoy_economiki_02-08_02_2024.pdf). При этом расходы на потребление домохозяйств в сопоставимых ценах превысили уровень 2014 года уже в 2021 году (Национальные счета России в 2013–2020 годах. Табл. 2.7.16. Национальные счета России в 2015–2022 годах. Табл. 2.6.16), что вновь указывает на опережающий рост расходов на услуги. ↩

  700. Широв А., Потапенко В. Парадокс российского потребления // ЭКО. 2020. № 6. Широв А. Текущая ситуация в российской экономике. Парадокс российского потребления (https://ecfor.ru/publication/tekushhaya-situatsiya-v-rossijskoj-ekonomike/). Схожая динамика отмечалась и за более долгий период — 2008–2018 годы (см.: Бюллетень «Проблемы социальной политики». 2020. № 10). ↩

  701. Например, в III квартале 2023 года или в IV квартале 2024 года (по сравнению с соответствующим периодом предыдущего года). См.: Доходы населения по 10-процентным (децильным) группам (оперативная оценка) (https://rosstat.gov.ru/folder/13723). См. также: Бобков В., Гулюгина А., Одинцова Е. О рисках в сфере уровня жизни населения России, возможностях и решениях по их снижению // Уровень жизни населения регионов России. 2024. № 1. ↩

  702. Социально-экономическое положение России, январь–июль 2025 года. С. 199. Социальное положение и уровень жизни населения России. 2025. С. 102. ↩

  703. Кроме 2022 года, когда доля личного потребления была меньше, чем в 2013–2014 годах примерно на 6 п. п. См. раздел 4.1, рис. 17 и 19. ↩

  704. В 2022 году на богатейшие 20% приходилась почти такая же доля общих потребительских расходов, как в 2014 году — 41,7% против 42%. ↩

  705. Подробнее об этом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  706. В 2024 году доля оплаты труда в ВВП (с учётом скрытой) составила 44%, что примерно соответствовало уровню 2019 года, но всё ещё было заметно ниже, чем в середине прошлого десятилетия (47-48%) (Соболева И., Соболев Э. Благополучие работников в трудодефицитной экономике // Вестник Института экономики Российской академии наук. 2025. № 5; см. также раздел 4.1 настоящей работы, особенно рис. 19). В то же время, учитывая возобновившийся рост неравенства по доходам, вполне вероятно, что сильнее всего выросла оплата труда наиболее высокооплачиваемых работников, т. е. высшего слоя менеджеров и государственных служащих. ↩

  707. Об этом, в частности, свидетельствуют опросы представителей предприятий, проводившихся сотрудниками ИНП РАН: «Почти четверть респондентов в последние 2-3 года использовали сокращение инвестиций как способ снижения своих издержек. Это означает, что значительная часть российских предприятий сейчас вынужденно „проедает“ ресурсы для собственного развития» (Кувалин Д., Моисеев А., Лавриненко П. Российские предприятия в конце 2017 года). ↩

  708. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. При этом физический объём инвестиций в машины и оборудование (в наибольшей степени характеризует инвестиционную активность производственных отраслей) в 2015–2016 годах был на треть ниже уровня 2013 года, а по состоянию на 2024 год лишь достиг, но так и не превысил его (см.: Об инвестиционной активности (новые акценты после выхода новой статистики)). ↩

  709. В среднем за 2014–2021 годы добыча полезных ископаемых, нефтепереработка, химическая промышленность (без фармацевтической) и металлургия (без металлообработки) получили 24% всех инвестиций, торговля, гостиницы и рестораны, финансовая деятельность — 6,7%, операции с недвижимостью — 15,7%. Вместе с трубопроводным транспортом (который получал более 4%) на них приходилось уже больше 50% всех инвестиций. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. ↩

  710. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24. При этом величина экспорта в постоянных ценах после 2014 года продолжала расти, т. е. его физический объём увеличивался — очевидно, вследствие попыток экспортёров скомпенсировать падение мировых цен на сырьё. См.: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls). ↩

  711. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24. ↩

  712. В среднем за 2014–2018 годы (Гильмундинов В. Указ. соч. См. также: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls)). ↩

  713. Ханин Г. Избранные труды в двух томах. Т. 1. С. 205-206, 211. Надо подчеркнуть, что валовое накопление основного капитала перестало расти в середине 2013 года, а его спад начался во II квартале 2014 года, тогда как личное потребление продолжало слабо расти до конца 2014 года (см.: Национальные счета России в 2011–2016 годах. Табл. 3.19). ↩

  714. Российский статистический ежегодник. 2024. С. 275. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls). См. также: Национальные счета России в 2017–2024 годах. С. 250. ↩

  715. Так, в 2024 году инвестиции за счёт бюджета выросли к предыдущему году лишь на 1% в номинальном выражении, т. е. в реальном выражении они заметно сократились. Доля средств бюджета в инвестициях в 2024–2025 годах составила 16,5% и 15,2% соответственно, опустившись до уровня второй половины 2010-х. В 2025 году, по официальным данным, физический объём инвестиций сократился более чем на 2% (Инвестиции в основной капитал в Российской Федерации по источникам финансирования (https://rosstat.gov.ru/storage/mediabank/Inv_if_1995-2024.xls). А был ли инвестиционный бум? Подробнее о роли бюджетных средств в росте инвестиций см. там же). Эта тенденция косвенно подтверждается оценками ЦМАКП, согласно которым производство инвестиционных товаров вне сектора ВПК фактически перестало расти с конца 2023 года и снижалось почти весь 2025 год (Потенциал роста российской экономики. Возвращение на траекторию развития: от изменения ДКП — к новой модели (https://cdnweb.roscongress.ru/upload/medialibrary/ffe/Потенциал_роста_российской_экономики_.pdf? 17 797 819 347 066 816)). ↩

  716. Хотя в 2024–2025 годах кредиты российских банков были третьим по величине источником инвестиций после собственных средств предприятий и средств бюджета (на них пришлось 12-13% общего объёма), рост их доли был в значительной степени обусловлен государственным субсидированием ставок, а также расширением проектного финансирования жилья (См.: Инвестиционная активность в турбулентную пятилетку. А был ли инвестиционный бум?). Более того, резкий рост кредитования происходил параллельно с ростом ключевой ставки, а дальнейшее её повышение до рекордного за последние десятилетия уровня стало одной из основных причин сокращения инвестиций предприятий в 2025 году (Там же. Кувалин Д. и др. Российские предприятия весной 2025 года: падение инвестиционной активности из-за высокой стоимости кредитов // Проблемы прогнозирования. 2025. № 6). ↩

  717. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. ↩

  718. Как было показано выше, несмотря на события последних лет, экономика остаётся экспортоориентированной и импортозависимой. ↩

  719. Who Owns Russia: 32 Largest Business Groups Make 51% of GDP. ↩

  720. Большая разница: сравнение РБК 500 и Fortune 500 (https://www.rbc.ru/economics/21/09/2017/59c100d19a794716034fff05). В 2019 году выручка 500 крупнейших компаний составляла уже 81% ВВП России (Рейтинг крупнейших компаний России РБК 500. Основные факты (https://www.rbc.ru/economics/15/10/2020/5f86306e9a7947c85f43e19c)). ↩

  721. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 14. См. также: Крыштановская О. Анатомия российской элиты. М., 2005. С. 314-317. Надо уточнить, что в разных отраслях и секторах скорость и масштабы этого слияния сильно различались. Как было показано в предыдущем изложении, высокий уровень концентрации был достаточно быстро достигнут в экспортоориентированных производствах, несколько позже — в торговле, финансах и некоторых сегментах агропромышленного комплекса (см. разделы 1.3 и 3.1), тогда как в промышленности, ориентированной на внутренний рынок, и некоторых других отраслях экономики её масштабы были куда меньше, а зачастую она осталась на уровне отдельных предприятий. ↩

  722. Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 38-39, 41. ТОП-10 российских компаний по рыночной капитализации (2025) (https://inclient.ru/top-marketcap-companies-russia/). Эксперты оценили вероятность роста фондового рынка России вдвое к 2030 году (https://www.vedomosti.ru/analytics/krupnyy_plan/articles/2025/09/29/1142626-eksperti-otsenili-veroyatnost-rosta-fondovogo-rinka-rossii-vdvoe-k-2030-godu). Доля акций топ-10 компаний на мировом рынке выросла до рекорда за 30 лет (https://www.rbc.ru/quote/news/article/6613c9ab9a7947c65b8d66ee). ↩

  723. Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 39. ↩

  724. Данные на начало 2010-х. Пребстинг М. Россия сегодня: империалистическая великая держава в процессе становления. Эмпирический анализ с марксистских позиций (https://web.archive.org/web/20250709031823/https://commons.com.ua/ru/rosiya-sogodni-postannya-velikoyi-imperialistichnoyi-potugi-empirichnij-analiz-iz-marksistskoyi-tochki-zoru/). ↩

  725. Экономические Обзоры ОЭСР: Российская Федерация. 2011 г. С. 76. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/MSP_v_VVP_s2017.xlsx). См. также: Агеева С., Мишура А. Указ. соч. По некоторым данным, в таких крупных экономиках, как США, Китай, Италия, доля малого и среднего бизнеса в ВВП в 2,5-3 раза выше, чем в России (55-60%). См.: 95-я Открытая дискуссия Гарегина Тосуняна: «Бизнес малый, но роль большая» (https://arb.ru/arb/press-on-arb/95_ya_otkrytaya_diskussiya_garegina_tosunyana_biznes_malyy_no_rol_bolshaya-10701807/). ↩

  726. Образцова О., Чепуренко А. Предпринимательская активность в России и её межрегиональные различия // Журнал Новой экономической ассоциации. 2020. № 2. ↩

  727. Здесь и далее приводится занятость по среднесписочной численности работников. Данные за 2018 год; на тот момент статистика относила к малым предприятия с численностью работников до ста человек включительно и доходом от осуществления предпринимательской деятельности за предшествующий календарный год не более 800 млн рублей (Малое и среднее предпринимательство в России. 2019. С. 83). ↩

  728. К микропредприятиям отнесены те, где численность работников составляет до 15 человек включительно, а доход за предшествующий год не превышает 120 млн рублей (там же). ↩

  729. Ханин Г. Современная российская буржуазия (опыт экономического эскиза) // Terra Economicus. 2013. № 1. ↩

  730. Рассчитано по: Малое и среднее предпринимательство в России. 2019. С. 12, 48-49. Труд и занятость в России. 2019. С. 108. ↩

  731. Малое и среднее предпринимательство в России. 2019. С. 12. К средним отнесены предприятия с численностью работников от ста одного до двухсот пятидесяти человек, доход которых от осуществления предпринимательской деятельности за предшествующий календарный год не превышает 2 млрд рублей (там же, с. 83). Далее по тексту данные по малым предприятиям приводятся без учёта микропредприятий. ↩

  732. Треть всех занятых в среднем бизнесе приходится на обрабатывающую промышленность, из них почти половина работников заняты в 4 отраслях: пищевой промышленности (100 тыс.), производстве стройматериалов (50 тыс.), металлообработке, машиностроении (по 40-45 тыс.). ↩

  733. Лишь в строительстве прибыль в расчёте на одно предприятие ненамного выше, чем в малом бизнесе — 3,1 млн. ↩

  734. Данные в среднем за 2010–2014 годы. О большей экономической эффективности среднего бизнеса см. также: Ханин Г. Современная российская буржуазия. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 242. ↩

  735. Схожая тенденция наблюдалась и на более долгом временном отрезке: за 2010–2018 годы число микропредприятий выросло в 1,7 раза, малых — менее чем на 5%, а средних сократилось почти в 2 раза; однако эти данные не вполне сопоставимы, т. к. до 2014 года критерии оценки предприятий отличались — пороговые значения по выручке были в два раза ниже (Малое и среднее предпринимательство в России. 2015. С. 92). Вероятно, в силу этого множество средних предприятий перешли в категорию малых, а часть малых предприятий стали микропредприятиями. Однако число последних увеличилось более чем на 1 млн, что говорит о сильной тенденции к росту микробизнеса вне зависимости от смены статистических критериев. ↩

  736. О продолжении этой тенденции в конце 2010-х и в 2020-х, а также о слаборазвитости среднего бизнеса см.: 95-я Открытая дискуссия Гарегина Тосуняна. ↩

  737. Данные об этом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  738. Об этом говорит практически неизменная доля малого и среднего бизнеса в ВВП (см. выше в этом разделе), а также несколько сократившаяся доля в нём неформального сектора: в 2014–2015 годах на него приходилось около 9% ВДС экономики, тогда как в 2017–2019 годах и 2021–2023 годах — около 8% ВДС (Национальные счета России в 2014–2018 годах. С. 111. Национальные счета России в 2017–2024 годах. С. 169-170, 172, 175-176, 178). ↩

  739. В разделе 3.1 приводились примеры банковской системы, сельского хозяйства и розничной торговли. ↩

  740. Так, в 10 крупнейших по численности занятых компаниях в 2023 году (РЖД, Газпром, Магнит, Х5 Retail Group, Роснефть, Росатом, Почта России, Россети, Сбербанк и Роскосмос) работали около 3,5 млн человек, что составляло почти 5% всех занятых в экономике (Рассчитано по: 50 крупнейших работодателей России — 2023. Рейтинг Forbes (https://www.forbes.ru/biznes/503310-50-krupnejsih-rabotodatelej-rossii-2023-rejting-forbes)). ↩

  741. По наиболее распространённым оценкам, в России производительность в малом бизнесе в 2-3 раза ниже, чем в крупном, однако некоторые экономисты оценивают разрыв в 3-5 раз, что является очень большой величиной по мировым меркам. См.: Эксперты назвали способы повысить производительность малого бизнеса (https://www.vedomosti.ru/kapital/msb/articles/2026/04/02/1187270-eksperti-nazvali-sposobi-povisit-proizvoditelnost-malogo-biznesa). Как малый бизнес может изменить траекторию экономики России (https://companies.rbc.ru/news/3MMc4Avk62/kak-malyij-biznes-mozhet-izmenit-traektoriyu-ekonomiki-rossii/). Волна сокращений в РФ. Какие отрасли пострадают? (https://www.youtube.com/watch?v=57oRTKQ-HyU&t=619s). О снижении концентрации занятости в постсоветский период, особенностях работы малого бизнеса и «гаражной экономики» см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  742. «… экономика оказывается поляризованной на два практически несвязанных сегмента. На верхних уровнях мы находим гипертрофированно крупный бизнес, контролируемый зарубежными институциональными инвесторами либо местными олигархами, поскольку только они обладают влиянием и силой, чтобы обеспечить собственную безопасность и действовать в неблагоприятной среде… Господствуют гипертрофированные „белые слоны“ показного государственного развития и… крупные бизнес-конгломераты, способные интернализовать за счёт своего веса охранные и политические издержки. Их нередко трудно отличить от госсобственности… На другом полюсе находится большинство простых граждан, которые пытаются как-то выжить за счёт мизерных зарплат, семейной взаимопомощи, подсобного хозяйства, временного трудоустройства, мелкой торговли и случайных приработков … Самостоятельные предприятия крепкого среднего уровня в условиях периферии, как правило, не выживают. Прочая же хозяйственная деятельность протекает на уровне кустарей… микро-мастерских и лавочек, крестьянских и семейных приусадебных участков». Дерлугьян Г. Адепт Бурдье на Кавказе: Эскизы к биографии в миросистемной перспективе. М., 2010. С. 455, 458-459. ↩

  743. В первом приближении к ним можно отнести отдельные отрасли сельского хозяйства (надо отметить, что средний размер предприятий здесь заметно выше, чем в других отраслях: в 2018 году на одно малое предприятие (без учёта микропредприятий) приходилось 40 работников, на одно среднее — 129; кроме того, в некоторых подотраслях заметную роль играют фермеры) — например, овощеводство, разведение крупного рогатого скота, овцеводство и отчасти зерновое хозяйство (см., например: Сельское хозяйство в России. 2023. С. 27. Основные итоги Всероссийской сельскохозяйственной переписи 2016 года. Т. 1. Кн. 1. С. 40-41, 165, 167, 280-283 (https://rosstat.gov.ru/storage/mediabank/VSHP_2016_T1_k1(3).pdf)), а также промышленности — например, пищевая, мебельная, лесная и деревообрабатывающая (Ханин Г. Современная российская буржуазия. Путешествие из Петербурга в Москву. 222 года спустя. М., 2015. Кн. 1. С. 182, 185. Между домом и… домом. Возвратная пространственная мобильность населения России. М., 2016. С. 259). ↩

  744. Разумеется, монополизация (и вытекающий из неё ценовой диспаритет) не является единственным фактором, предрасполагающим к техническому застою. Как было показано выше, в разных отраслях и на различных предприятиях в большей или меньшей степени действуют другие факторы — неустойчивость прав собственности, краткосрочность горизонта планирования, извлечение инсайдерской ренты и вывод капитала за рубеж. Подробнее см. главы 2, 3, 5. ↩

  745. Характерно, что среди частных компаний, производящих конечную (особенно технологически сложную) продукцию, наиболее успешны именно те, которые в наибольшей степени зависят от закупок бюджета или госкомпаний. Яркий пример — Трансмашхолдинг, одна из крупнейших частных машиностроительных корпораций и одна из двух компаний, контролирующих производство практически всех видов продукции железнодорожного машиностроения, кроме вагонов и трамваев. Её основные заказчики — госкомпания РЖД, а также метрополитены и администрации городов, закупающие вагоны метро и трамваи. Вместе с их ближайшим конкурентом, группой Синара, она регулярно входила в рейтинг «королей госзаказа» (см.: Подземные войны: как миллиардеры сражались за контракты московского метро (https://www.forbes.ru/milliardery/282191-podzemnye-voiny-kak-milliardery-srazhalis-za-kontrakty-moskovskogo-metro). Короли госзаказа — 2018. Рейтинг Forbes (https://www.forbes.ru/biznes-photogallery/357659-koroli-goszakaza-2018-reyting-forbes)). В более или менее схожей ситуации находятся многие из крупнейших российских машиностроительных корпораций, например, Группа ГАЗ, которая является одним из трёх основных производителей автобусов в России, в её состав входят несколько заводов этого профиля; соответственно, крупным покупателем являются администрации городов и регионов (см., например: Короли госзаказа: спецпроект Forbes (https://www.forbes.ru/rating/sobytiya-slideshow/lyudi/79623-koroli-goszakaza-reiting-forbes)), и Силовые машины, которые производят оборудование для предприятий Росатома (Короли госзаказа — 2016: рейтинг Forbes (https://www.forbes.ru/rating-photogallery/313039-koroli-goszakaza-2016-reiting-forbes)). ↩

  746. Например, в кризис 2008 года государственные средства были выделены в форме кредитов для поддержки Русала, Мечела, Альфа-Групп, Евраза. См.: Соколов А. Указ. соч. С. 67. Щедрый платит трижды (https://www.kommersant.ru/doc/1049575). Подали ручку. Государство обменяло лояльность Дерипаски на долю в «Русале» (https://lenta.ru/articles/2009/11/26/deripaska/). Спасли Абрамовича (https://www.vedomosti.ru/newspaper/articles/2008/11/24/spasli-abramovicha). «Самый бедный олигарх»: кто выручает Игоря Зюзина после истории с «доктором» (https://www.forbes.ru/kompanii/tyazhelaya-promyshlennost/245904-samyi-bednyi-oligarkh-kto-vyruchaet-igorya-zyuzina-posle-i). Крупным компаниям помогали с финансированием и позднее — как тому же Мечелу в кризис 2014–2016 годов (см.: Эксклюзив — Как кризис заставил Путина помочь некогда опальному магнату Зюзину (https://www.reuters.com/article/world/--idUSKCN0ZU20Q/)); о другом примере льготного финансирования государством крупной частной корпорации (Сибура) см.: ЗапСибНефтехим. Национальное достояние на благо олигархов (https://web.archive.org/web/20210621215920/https://www.tumenpro.ru/2020/01/29/zapsibneftehim-natsionalnoe-dostoyanie-na-blago-oligarhov/). Запсибнефтехим СИБУРа полностью погасил облигации на $1,75 млрд, размещенные для получения средств ФНБ (https://rusbonds.ru/news/20220303094200803331). ↩

  747. Выше приводились примеры компаний Русал и Сибур. ↩

  748. Отличие России от других стран — в первую очередь от метрополии и наиболее развитых стран полупериферии (таких как Южная Корея или Бразилия после эпохи военных диктатур) — в этом отношении неоднократно отмечалось исследователями. В этих странах государство защищает интересы крупного капитала, а также капиталистического класса в целом (или, по мнению некоторых авторов, нужды капиталистического способа производства), зачастую действуя в ущерб отдельным бизнес-группам или ограничивая их притязания. При этом внутри государственного аппарата существует система сдержек и противовесов (разделение на ветви власти, существование независимых партий, отстаивающих интересы различных слоёв и т. д.), которая не позволяет какой-либо отдельной группе высшей бюрократии подчинить частный капитал своим интересам. В российской ситуации крупный бизнес в значительной мере слился с государственным аппаратом. Крупнейшими игроками (госкомпаниями, госкорпорациями) руководят действующие или бывшие государственные чиновники, причём нередко государственные органы не имеют над ними полного контроля (см. раздел 3.1). При этом и номинально независимые частные корпорации зачастую вынуждены подчиняться интересам группы высшей бюрократии, занимающей господствующее положение в государстве, поскольку законность приобретения бывшей государственной собственности может быть оспорена, а судебная система фактически не является независимой от исполнительной власти. Подробнее см.: Волков В. Проблема надёжных прав собственности и российский вариант вертикальной политической интеграции. Кирсанов А. Указ. соч. (https://spichka.media/izuchaem-obshchestvo-rossii/#Владеть-пользоваться-и-распоряжаться-по-русски-—-об-отношениях-собственности). Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 387-389. Лебский М. Указ. соч. С. 154-158, 160. ↩

  749. Например, как было показано выше, интересы крупнейших и наиболее прибыльных, т. е. в основном экспортоориентированных компаний во многом совпадают с финансовыми интересами государства — высокие цены на сырьевые товары и большая прибыль от их продажи; одно из основных последствий — финансовая политика, благоприятствующая экспортёрам. ↩

  750. Подробнее см., например: Блохин А. и др. Указ. соч. С. 6, 8-17, 22-24, 27-35, 37-47, 49-58, 61-64, 66-67, 71. ↩

  751. Теоретический анализ отношений между монопольными и немонопольными секторами см.: Гильфердинг Р. Указ. соч. С. 267-269. Mandel E. Late Capitalism. P. 94, 531-535. ↩

  752. «… сверхприбыль происходит теперь уже не из той прибавочной стоимости, которую производят наёмные рабочие картеля… Это — дань, накладываемая на весь класс внутренних потребителей. В каком размере несут её отдельные слои этих потребителей, представляет ли она собой in concreto [конкретно] и в какой степени вычет из… прибыли, или из заработной платы — это зависит от конкретного соотношения сил». Гильфердинг Р. Указ. соч. С. 396-397. См. также: Варга Е. Экономические кризисы. М., 1974. С. 114. Надо сказать, что в современной России эта ситуация была отмечена ещё в середине 2000-х (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 14). ↩

  753. Там же. С. 300-301, 391. ↩

  754. «…в Российской Федерации всего 3% бывшей государственной собственности было продано иностранным покупателям, тогда как в Венгрии — 48%, а в Чешской Республике — 15%. Кроме того, в последних двух странах приватизационные продажи иностранцам ускорились после 1998 года, в то время как в Российской Федерации их, как и раньше, практически не было». Kalotay K. The future of Russian outward foreign direct investment and the eclectic paradigm: What changes after the crisis of 2008-2009? Цит. по: Пребстинг М. Указ. соч. ↩

  755. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 175. Who Owns Russia: 32 Largest Business Groups Make 51% of GDP. ↩

  756. Об этом см., например: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 71. Один из немногих примеров крупного совместного предприятия в сырьевой отрасли — компания ТНК-BP, просуществовавшая около 10 лет и купленная Роснефтью. ↩

  757. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 201-202. ↩

  758. Пребстинг М. Указ. соч. ↩

  759. В 2001 году на одни только Сбербанк и ВТБ приходилось 25% всех активов банковского сектора, к 2006 году их доля выросла до 30% (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 79-80). Как говорилось выше, в начале 2010-х на долю банков с государственным участием приходилось уже 58% активов. ↩

  760. Снимок на память (https://www.kommersant.ru/doc/5669470). Снимщикова И., Лазгиев М. Направления транснационализации российского потребительского рынка в условиях глобализации // Научный журнал КубГАУ. 2015. № 4. По состоянию на 2013 год иностранные компании контролировали почти 60% рынка переработки молока; более 70% рынка соковой продукции; порядка 80% рынка замороженных овощей и фруктов; более 90% рынка плодоовощной консервации; более 89% рынка пивоварения (Там же). ↩

  761. Данные за 2021 год, по банковскому сектору — за 2020 год (Снимок на память. 10 крупнейших компаний в нефтяной и нефтегазовой промышленности (https://www.kommersant.ru/doc/5018872)). Можно отметить стабильность иностранного присутствия среди крупнейших компаний — в 2019–2020 годах ситуация была практически такой же (Крупнейшие компании России по отраслям промышленности (https://www.kommersant.ru/doc/4538660)). Об отраслевой структуре иностранного капитала в России см.: 50 крупнейших иностранных компаний в России — 2021. Рейтинг Forbes (https://www.forbes.ru/biznes/441733-50-krupnejsih-inostrannyh-kompanij-v-rossii-2021-rejting-forbes). ↩

  762. Например, в автомобильной промышленности многие иностранные предприятия получали государственные субсидии или участвовали в программах поддержания спроса при условии повышения уровня локализации продукции. ↩

  763. О другом возможном мотиве — снижении стоимости рабочей силы за счёт более дешёвых потребительских товаров, импортируемых или производимых внутри страны иностранным капиталом, см.: На кого опереться? Российский рабочий класс и война в Украине. Часть 4 (https://telegra.ph/Na-kogo-operetsya-Rossijskij-rabochij-klass-i-vojna-v-Ukraine-CHast-4-01-16). ↩

  764. «Главной целью многих ТНК стали не инвестиции в российское производство, а проникновение и экспансия на рынке сбыта с продукцией, которая производится в третьих странах». Снимщикова И., Лазгиев М. Указ. соч. Можно в очередной раз отметить сходство с «классическими» зависимыми экономиками, где капитал метрополии стремился развивать производства потребительских товаров в т. ч. с целью создания рынков для своей инвестиционной и промежуточной продукции (оборудования и комплектующих для таких предприятий). См., например: Баран П. Указ. соч. С. 321. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 84-86. Id. Latin America: Underdevelopment or Revolution. P. 170. Mandel E. Late Capitalism. P. 65. Галеано Э. Указ. соч. С. 296-297. ↩

  765. To leave or not to leave: How are the world’s largest MNEs responding to the war in Ukraine? (https://oecdstatistics.blog/2022/11/14/to-leave-or-not-to-leave-how-are-the-worlds-largest-mnes-responding-to-the-war-in-ukraine/). ↩

  766. 22-26% в 2018-2019 и 2021 годах. См.: Авторынок России: итоги 2019 года. (https://autoreview.ru/news/avtorynok-rossii-itogi-2019-goda). Завышенный рост российского авторынка: подробные итоги продаж в 2018 году (https://autoreview.ru/articles/avtorynok/statistika-2018). Российский авторынок: итоги 2021 года (https://autoreview.ru/news/rossiyskiy-avtorynok-itogi-2021-goda). ↩

  767. Renault, Mercedes, Toyota, Nissan, Hyundai, Volkswagen, совместное производство Peugeot-Citroen и Mitsubishi, Haval; совместное предприятие — Mazda-Sollers, контрактный производитель — Автотор (занимался сборкой автомобилей для BMW, Kia, Hyundai и некоторых других фирм). ↩

  768. 66-68% у Renault и Nissan, около 60% у Volkswagen. У остальных уровень был значительно ниже: 48% у Hyundai и Kia, 35-40% у Peugeot-Citroen, около 30% у Toyota, Mitsubishi и Haval. Автотор и Mazda-Sollers в основном занимались крупноузловой сборкой, т. е. «отвёрточным производством» — автомобили собирались из готового набора комплектующих; так, у разных моделей BMW, выпускавшихся на Автоторе, уровень локализации составлял 18-25%. Данные по состоянию на 2019 год (у Volkswagen — на 2017 год). См.: Made in Russia, или Локализация автокомпонентов для иностранных автопроизводителей (https://www.drom.ru/info/misc/made-in-russia-73122.html). Откуда родом? Какие модели легковых автомобилей производят в России (https://ria.ru/20170927/1505613324.html). ↩

  769. Ни технологий, ни материалов (https://web.archive.org/web/20230415163342/https://expert.ru/northwest/2016/13/ni-tehnologij-ni-materialov/). ↩

  770. Там же. Made in Russia, или Локализация автокомпонентов для иностранных автопроизводителей. Уже в 2013 году производство двигателей внутреннего сгорания для всех автомобилей российского производства на 26% зависело от импортных компонентов (Березинская О., Ведев А. Указ. соч.). ↩

  771. Перечень основных поставщиков (по состоянию на 2019 год) см.: Made in Russia. Российские поставщики иностранных автопроизводителей (https://www.drom.ru/info/misc/made-in-russia-73287.html). Если судить по этому списку, из основных поставщиков первого (поставляют продукцию непосредственно автопроизводителю), второго (поставляют продукцию для производства первого уровня) и третьего уровня (поставляет сырьё) чуть меньше половины составляли филиалы зарубежных производителей, тогда как на российские компании приходилось лишь чуть больше трети, оставшуюся часть занимали совместные производства. ↩

  772. Автомобили иностранных компаний собирались и на других российских заводах: например, Volkswagen на ГАЗе (марка Škoda), Isuzu на УАЗе, Kia и Nissan на Ижа́вто (до и после приобретения АвтоВАЗом соответственно). ↩

  773. Официальный уровень локализации Lada Vesta при запуске производства составлял около 70%, Lada Largus — около 60%, Lada X-Ray — 50% (см.: Полянский А. Санкции и экономическая зависимость России (https://vestnikburi.com/sankczii-i-ekonomicheskaya-zavisimost-rossii/)). По утечкам в прессе реальный уровень локализации был куда ниже: например, по состоянию на 2015 год, у Lada Vesta — 47%, Lada X-Ray — 22% (Новые подробности о себестоимости и локализации автомобилей Лада (https://лада.онлайн/auto-news/autovaz/1057-novye-podrobnosti-o-sebestoimosti-i-lokalizacii-avtomobiley-lada.html)). В единственной относительно современной модели УАЗа доля импортных деталей также очень велика — по состоянию на 2013 год локализация УАЗ Patriot составляла 50%; как говорилось выше, с момента запуска в производство она постепенно снижалась (УАЗ Патриот — российского в нем все меньше, но становится ли он лучше?). ↩

  774. Исключения, которые на деле таковыми не являются, — модели, собранные из оставшихся запасов. См.: Solaris прошёл проверку: из чего на самом деле сделаны модели бренда (https://rg.ru/2025/09/05/solaris-proshel-proverku-zr-iz-chego-na-samom-dele-sdelany-modeli-brenda.html). Знакомый корейский хэтч под новым брендом — он точно не «китаец»? (https://www.zr.ru/content/articles/972297-solaris-krx-detalnyy-obzor/). ↩

  775. О проблемах перехода на новые комплектующие и их последствиях см., например: АвтоВАЗ: перестройка и экспансия (https://monocle.ru/expert/2023/36/avtovaz-perestroyka-i-ekspansiya/). Расходимся — LADA Iskra не будет: АвтоВАЗ снова всех обманул (https://www.32cars.ru/posts/id-11712-rashodimsja-lada-iskra-ne-budet-avtovaz-snova-vseh-obmanul). ↩

  776. В частности, они (непосредственно или через своих поставщиков) использовали продукцию отечественной металлургии, промышленности резины, пластмасс и изделий из них, тем самым стимулируя производство в этих отраслях. Множество примеров см.: Made in Russia. Российские поставщики иностранных автопроизводителей. ↩

  777. В 2025 году уровень локализации у автомобилей Tenet и Москвич (JAC) составлял 6,6-7,6%, Haval — 15%. См.: Машины «АвтоВАЗа» оказались наполовину собранными из китайских и турецких деталей (https://www.moscowtimes.ru/2025/05/14/mashini-avtovaza-okazalis-napolovinu-sobrannimi-iz-kitaiskih-i-turetskih-detalei-a163355). ↩

  778. К автомобильной промышленности вполне применимо написанное более 50 лет назад о «классическом» случае зависимого развития: «В послевоенный период сложился новый тип зависимости, основанный на власти транснациональных корпораций, начавших вкладывать средства в развитие различных отраслей хозяйства и привязывавших к ним внутренние рынки развивающихся стран. Это по большей части технологическая зависимость». (Дус Сантус Т. Структура зависимости). «…в наши дни импорт технологии из самых экономически развитых стран сочетается с процессом экспроприации промышленных предприятий местного капитала могущественными транснациональными корпорациями. Централизация капитала осуществляется через „безжалостное уничтожение морально устаревших предприятий…“. Ускоренная денационализация… промышленности несёт с собой растущую технологическую зависимость» (Галеано Э. Указ. соч. С. 378). В частности, точно так же выстраивались производственные цепочки, в которых ключевые компоненты выпускались в метрополии, что делало производства на периферии полностью зависимыми от неё (см., например: Gunder Frank A. Latin America: Underdevelopment or Revolution. P. 169). ↩

  779. Подробнее см.: Гарин А. Классовая борьба в российской автомобильной промышленности: текущая обстановка и соотношение сил (https://scepsis.net/library/id_3147.html). Примеры купленных предприятий автокомпонентов см.: Made in Russia. Российские поставщики иностранных автопроизводителей. Зачастую производители автокомпонентов не выдерживали конкуренции с иностранными поставщиками и разорялись; яркий пример — АвтоВАЗагрегат, некогда один из крупнейших поставщиков ВАЗа («АвтоВАЗагрегат» подвезли до банкротства (https://www.kommersant.ru/doc/2827073). См. также: Леонид Калашников: АВТОВАЗ еще можно спасти (https://svpressa.ru/economy/article/142529/)). ↩

  780. Примечательно, что такое развитие событий в случае ухода зарубежных компаний было предсказано ещё в начале 2010-х (см.: Гарин А. Классовая борьба в российской автомобильной промышленности). ↩

  781. Подробнее см., например: Китай рулит. Чем страшно засилье китайских автомобилей на российском рынке (https://theins.ru/ekonomika/274004). ↩

  782. Это надо понимать вполне буквально: так, средний уровень локализации всех выпущенных в стране автомобилей по итогам 2024 года составил 33% (Уровень локализации автомобилей в России составил 33% (https://iz.ru/1886292/2025-05-15/uroven-lokalizacii-avtomobilei-v-rossii-sostavil-33)); уровень локализации автомобиля Lada Granta в 2025 году составлял около 46%, против 53% в 2015 году по данным из утечек (Машины «АвтоВАЗа» оказались наполовину собранными из китайских и турецких деталей. Новые подробности о себестоимости и локализации автомобилей Лада). По всей видимости, снижение вызвано тем, что узлы, которые раньше собирались в России с использованием как импортных, так и отечественных компонентов, теперь импортируются из Китая и других «дружественных» стран целиком. ↩

  783. Российский рынок новых грузовых автомобилей в 2019 году (https://www.autostat.ru/news/42483/). ↩

  784. Volvo (на их площадке также собирались грузовики Renault), Scania, Man, Isuzu, совместные предприятия Ивеко-АМТ (Iveco) и Daimler Kamaz Rus (Mercedes). ↩

  785. Докатились. Как и почему КамАЗ уступил китайцам российский рынок (https://theins.ru/ekonomika/278240). См. также: Краш-тест (https://monocle.ru/expert/2022/12/krash-test/). ↩

  786. Рассчитано по: Продажи новых крупнотоннажных грузовиков (HCV) в России в 2024 году и в декабре (https://www.autostat.ru/news/59248/). Продажи новых среднетоннажных грузовиков (MCV) в России в 2024 году и в декабре (https://www.autostat.ru/news/59246/). В следующем году правительство ввело жёсткие меры по ограничению доступа китайских компаний на рынок, чем обвалило их продажи и позволило российским производителям увеличить долю рынка несмотря на сокращение продаж в натуральном выражении (См.: Дышат на «Ладу». Резкое повышение утильсбора призвано спасти умирающий автопром, но вряд ли это сработает (https://theins.ru/ekonomika/286499). Продажи новых крупнотоннажных грузовиков (HCV) в РФ за 9 месяцев (https://www.autostat.ru/press-releases/60998/)). ↩

  787. Другой яркий пример — пассажирские самолёты, производство «импортозамещённых» версий которых по состоянию на начало 2026 года так и не было налажено: выпущены лишь единичные опытные экземпляры, ещё не прошедшие все сертификационные процедуры, или модели позднесоветской разработки, также в количестве нескольких единиц. См., например: Недолёт. Россия возвращается к самолёту 1940-х годов после провала новых проектов (https://theins.ru/ekonomika/297292). ↩

  788. Петербургский завод китайской TPV Technology отобрал у калининградских конкурентов заказы (https://www.dp.ru/a/2017/02/05/Televizionnie_SHushari). «Видеофону» показали инвесторов (https://www.kommersant.ru/doc/3842341). ↩

  789. Южнокорейская LG нарастила выручку своего бизнеса в России (https://www.forbes.ru/biznes/533919-uznokorejskaa-lg-narastila-vyrucku-svoego-biznesa-v-rossii). Бывший калужский завод Samsung приспособили под сборку серверов (https://www.vedomosti.ru/technology/articles/2024/12/03/1078681-bivshii-kaluzhskii-zavod-samsung-prisposobili-pod-sborku-serverov). Завод по сборке телевизоров Philips под Петербургом прекратил работу (https://www.rbc.ru/technology_and_media/07/11/2024/672c56e59a794713846ea9b5). ↩

  790. В России в 2022 году по продажам лидировала бытовая техника и электроника из Китая (https://tass.ru/ekonomika/16794259). Холодильники раскрылись по-новому (https://www.kommersant.ru/doc/5669810). У LG разморозились холодильники (https://www.kommersant.ru/doc/6679717). Граждане запаслись телевизией (https://www.kommersant.ru/doc/6466042). ↩

  791. В разделе 5.2 уже говорилось о крайне высокой технологической зависимости сельского хозяйства. ↩

  792. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 131-133. См. также: Рубан О. Вся надежда на интеграторов // Эксперт. № 11. 2013. ↩

  793. Огородников Е. Вновь научиться строить // Эксперт. № 30-33. 2018. «На российском рынке часто нет нужных компетенций среди инжиниринговых компаний: металлургическое производство, нефтехимия, тепловая энергетика проходят модернизацию на основе западного оборудования и с опорой на западных подрядчиков и инженеров». Там же. ↩

  794. Включая ЕРС-подрядчиков (от английского Engineering, Procurement, Construction: инжиниринг — изыскательные, проектные и согласовательные работы; снабжение — выбор и закупка материалов и оборудования для выполнения проекта; строительство). За кадром отраслевых мегапроектов (https://nangs.org/news/downstream/zakadrom-otraslevyh-megaproektov). ↩

  795. Шмат В. Указ. соч. С. 71-73. Кудияров С. Указ. соч. «Практически стандартной фазой в реализации современного промышленного проекта в химии и газопереработке в нашей стране стал поиск иностранного лицензиара, донора технологий» (Там же). ↩

  796. СИБУР завершил строительство комплекса ЗапСибНефтехим (https://gasandmoney.ru/glavnoe/sibur-zavershil-stroitelstvo-kompleksa-zapsibneftehim/). ЗапСибНефтехим. Национальное достояние на благо олигархов. Другие примеры иностранных лицензиаров и подрядчиков на строительстве предприятий в указанных отраслях см.: Кудияров С. Указ. соч. ↩

  797. Рубан О. Построили всех // Эксперт. 2013. № 11. Аналогичная ситуация сложилась в других отраслях, например, машиностроении, где инжиниринговые компании долгое время работали только с иностранными поставщиками станков и другого оборудования или прямо представляли их интересы. Подробнее см.: Возрождение отечественного станкостроения (https://web.archive.org/web/20190327185550/https://vestsnab24.ru/equipment/26022018/22371/). ↩

  798. Шмат В. Указ. соч. С. 121. Крюков В., Токарев А. Указ. соч. Огородников Е. Указ. соч. ↩

  799. Снижение остроты финансовой зависимости тесно взаимосвязано со стагнацией экономики после 2014 года, хотя отчасти эту связь удалось ослабить, сократив вывоз капитала в последние годы. Вполне вероятно, что при улучшении отношений со странами центра и снятии хотя бы части ограничений на движение капитала, его отток возобновится, и финансовая зависимость вновь усилится. ↩

  800. Данные в разных публикациях Центробанка и Росстата заметно отличаются — например, по годовым отчётам ЦБ внешний долг реального сектора на 10-15% выше, чем по его же публикациям о внешнем и внутреннем долге нефинансовых организаций и домашних хозяйств. Тем не менее, порядок цифр и тенденции в целом совпадают. См.: Долг организаций и домашних хозяйств (https://cbr.ru/vfs/statistics/nfs_hd/debt_extended.xlsx). Годовой отчёт Банка России 2013. С. 267. Финансы России. 2016. С. 310, 321-322. См. также: Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 33. ↩

  801. Рассчитано по: Финансы России. 2016. С. 310, 321-322. Годовой отчёт Банка России 2013. С. 267. Одна только задолженность по кредитам зарубежных банков (без учёта долговых бумаг и других инструментов) по состоянию на начало 2014 года оценивалась в 45% общего долга российских предприятий и населения перед отечественными и иностранными банками (Фомин Д. Указ. соч.). ↩

  802. Годовой отчёт Банка России 2013. С. 266-267. ↩

  803. Годовой отчёт Банка России за 2016 год. С. 272. Годовой отчёт Банка России за 2021 год. С. 344. При этом задолженность реального сектора по кредитам и общий внешний долг банков снизились несколько сильнее — они составляли 190 и 119 млрд соответственно в начале 2017 года, 130 и 80 млрд соответственно в начале 2022 года. ↩

  804. Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 39-40. Абрамов А., Чернова М. Указ. соч. ↩

  805. Переход С., Величко В., Коваленко А. Влияние макроэкономической политики на капитализацию российского рынка акций // Вестник Института экономики Российской академии наук. № 2. 2026. ↩

  806. 44% внешнего финансирования в 2007 году (Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 44-45). В 2000-х на одни только прямые иностранные инвестиции приходилось 10-15% всех вложений в основной капитал. При этом, по официальным данным, ПИИ составляли лишь порядка четверти всех инвестиций в реальный сектор (тогда как более 2/3 составляли разного рода кредиты), т. е. доля иностранного финансирования инвестиций, очевидно, была значительно выше (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 369. Российский статистический ежегодник. 2006. С. 681, 695, 772. Там же. 2008. С. 715, 733. Обменный курс (единица местной валюты за доллар США, среднегодовой период)). С другой стороны, надо помнить, что основная часть ПИИ приходила из офшоров и на деле была реинвестируемым национальным капиталом. Таким образом, судя по всему, бóльшую часть реального иностранного финансирования составляли кредиты и другие долговые инструменты. ↩

  807. «…с 2014 г. невозможность импорта капитала с международного финансового рынка лишает Россию 40 млрд долл. ежегодно (до 16% от совокупных инвестиций в основной капитал), альтернативы которым национальный рынок капитала предоставить не может». Жиронкин С., Гасанов М., Колотов К. Указ. соч. ↩

  808. Что вновь повторяет ситуацию, отмеченную в других зависимых экономиках. См., например: Галеано Э. Указ. соч. С. 310, 317-319, 338-339. ↩

  809. «В России на сегодня фактически отсутствуют инструменты привлечения средств на крупные проекты в промышленных отраслях, способные составить конкуренцию проектному финансированию у иностранных кредиторов под покрытие иностранных экспортно-кредитных агентств. То есть импорт технологического оборудования будет находиться в заведомо более выигрышном положении даже без учёта собственно технологических факторов. Выбор в пользу экспортно-кредитных агентств, широко участвующих в реализации различных инвестиционных проектов в России в качестве инструмента привлечения средств под проект с неизбежностью ведёт к выбору и иностранных поставщиков оборудования». Кудияров С. Указ. соч. Примеры участия иностранных экспортно-кредитных агентств в реализации крупнейших в постсоветский период инвестиционных проектов с предоставлением кредитов на десятки и сотни миллионов евро, а также сравнение стоимости оборудования, приобретаемого за счёт кредитов из зарубежных и отечественных источников см. там же. ↩

  810. Как это происходило, например, с проектами Ямал СПГ, Арктик СПГ-2 и Амурским ГХК, для финансирования которых пакеты акций были проданы французским, китайским и японским корпорациям (Китайцы стали крупнейшими иностранными инвесторами завода НОВАТЭКа (https://www.rbc.ru/business/25/04/2019/5cc19b4b9a794744f3d7b676). «СИБУР» продал китайской Sinopec долю в Амурском ГХК за 18,3 млрд руб. (https://www.interfax.ru/business/750536)). Аналитики отмечали, что отношения с иностранными партнёрами в этих проектах напоминают известную сделку «газ в обмен на трубы» (Не умеем и не учимся // Эксперт. 2014. № 28 (https://web.archive.org/web/20211028163643/http://expert.ru/expert/2014/28/ne-umeem-i-ne-uchimsya/)). ↩

  811. Сведения об импорте технологий регионами Российской Федерацией за 2019–2021 годы (https://rosstat.gov.ru/storage/mediabank/Import_2019-2021.pdf). ↩

  812. Кроме того, сохраняется возможность самостоятельно производить основные средства транспорта (за исключением пассажирских самолётов), хотя и с использованием устаревших технологий и снижением качества. ↩

  813. К примеру, в производстве автотранспорта и бытовых приборов по итогам 2024 года объёмы выпуска были примерно на 30% ниже, чем в 2021 году, в производстве машин и оборудования для сельского и лесного хозяйства — на 11% ниже (Промышленное производство в России. 2025. С. 32-33). ↩

  814. См., например: Исключение электроники: половина компаний в РФ не нашла замены зарубежным станкам (https://iz.ru/2137810/anatolii-tceiko/kazhdaya-vtoraya-kompaniya-v-rf-ne-nashla-zamenu-zarubezhnym-stankam). В разделе 5.2 приводились примеры станкостроения, производства дорожно-строительной и сельскохозяйственной техники, оборудования для пищевой промышленности. В некоторых отраслях доля производственного импорта выросла даже по официальным данным — например, в фармацевтической промышленности (Симачёв Ю. Указ. соч. С. 56, 66, см. также с. 68). При этом надо учитывать, что с 2022 года статистика импорта была в значительной мере засекречена, некоторые группы товаров в ней замаскированы или изъяты, поэтому данные в этой области нельзя считать полностью достоверными (подробнее см., например: Сокрытие следов поступления. Российская таможня начала скрывать данные об импорте подсанкционных товаров (https://theins.ru/inv/287648)). ↩

  815. Terms of trade (https://www.oecd.org/en/data/indicators/terms-of-trade.html). ↩

  816. О конкуренции между производителями на примере нефти см.: Шмат В. Указ. соч. С. 405-407; о росте производительности см.: Mandel E. Late Capitalism. P. 61-64; о товарах-заменителях см.: Ibid. P. 63, 542. О занижении зависимыми странами цен на их экспорт посредством ослабления своих валют для повышения его конкурентоспособности говорилось в разделе 3.2; об этом см. также: Толкачёв С., Комолов О. Марксизм и учение об эквивалентном обмене в контексте современного мирового экономического кризиса // Вопросы политической экономии. 2019. № 2. ↩

  817. В XX веке одним из факторов более медленного роста цен на сырьё по сравнению с конечной продукцией также было трансфертное ценообразование внутри ТНК, работавших в зависимых странах и продававших сырьевые товары, произведённые там, своим филиалам в странах центра по внутрифирменным ценам (См.: Баран П. Указ. соч. С. 344. Mandel E. Late Capitalism. P. 348-350). Значимость этого фактора снизилась после волны национализаций и создания государственных сырьевых (в первую очередь нефтяных) компаний в странах Третьего мира во второй половине прошлого века. ↩

  818. Получила известность как гипотеза Пребиша-Зингера. ↩

  819. Mandel E. Marxist Economic Theory. P. 477-478. U.N.O.: Relative Prices of Exports and Imports of Underdeveloped Countries. P. 21-24 (https://babel.hathitrust.org/cgi/pt?id=mdp.39015035017865&seq=37). «Имеющиеся общие статистические данные показывают, что с последних десятилетий XIX в. до начала второй мировой войны… проявлялась тенденция снижения цен на сырьевые товары по отношению к ценам на готовую промышленную продукцию. В среднем к концу этого периода за счёт данного количества экспортируемых сырьевых товаров могло быть оплачено только 60% того количества промышленных товаров, которое можно было купить на те же средства в начале этого периода». Баран П. Указ. соч. С. 344. См. также: Mandel E. Late Capitalism. P. 346. Марини Р. Диалектика зависимости. С. 16. ↩

  820. Mandel E. Late Capitalism. P. 62, 70. ↩

  821. Rosecrance R. The rise of the virtual state // Foreign affairs. 1996. № 4. Дзарасов Р., Новоженов Д. Указ. соч. С. 119. Об этом на примере цен экспорта и импорта Латинской Америки см.: Галеано Э. Указ. соч. С. 330-331. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 99. ↩

  822. Шарма Р. Прорывные экономики. В поисках следующего экономического чуда. М., 2013. С. 297-298, 303-307. Примечательно, что спекулятивный капитал сыграл заметную роль и во время предыдущего взлёта сырьевых цен в первой половине 70-х (Mandel E. Late Capitalism. P. 70). ↩

  823. Гнидченко А. Неочевидные особенности международного обмена (http://www.forecast.ru/_ARCHIVE/Presentations/AnGn/CDU_20241212.pdf). Аналогичная тенденция с ценами на топливо и некоторые металлы (сталь, алюминий) наблюдалась и позже. См.: Анализ макроэкономических тенденций, июнь 2025 г. (http://www.forecast.ru/_ARCHIVE/Mon_MK/2025/macro59.pdf). Цены на нефть были несколько выше, чем на остальное топливо, но и они к 2025 году опустились ниже уровня 2004 года в реальном выражении (Oil Price History Chart (Inflation-Adjusted) (https://inflationdata.com/articles/inflation-adjusted-prices/historical-oil-prices-chart/). Short-Term Energy Outlook (https://www.eia.gov/outlooks/steo/realprices/)). ↩

  824. Так, в среднем с начала 2010-х до начала 2020-х цены на медь, никель, алюминий, алмазы и некоторые другие виды сырья были ниже, чем в первом десятилетии XX века в 1,5-2 раза и более (зачастую — в десятки раз) в реальном выражении. Цены на литий были ниже, чем всю вторую половину прошлого века (более ранние данные отсутствуют). На некоторые товары (например, цинк и свинец) цены также были ниже, чем в начале XX века, но незначительно. Есть и обратные примеры, но они немногочисленны: олово в последние 10-15 лет стоит несколько дороже, золото, хром и железная руда — намного дороже (См.: Metals and Minerals (https://ourworldindata.org/metals-minerals)). «Если рассматривать вопрос с точки зрения долгосрочной перспективы, на протяжении последних двухсот лет цены на сырье не просто снижались, а менялись по вполне предсказуемому шаблону. Сначала стоимость того или иного ресурса непрерывно росла в течение десяти лет, вдохновляя учёных либо на изобретение способов экономии имеющихся запасов, чтобы со временем извлечь из них больше выгоды, либо на поиск дешёвых заменителей. Затем в течение двух десятилетий цена на данное сырье, как правило, снижалась. Эта тенденция — десятилетие вперёд, два десятилетия назад — сохранялась много лет. В результате цены на основное промышленное сырье с учётом инфляции сегодня на 70 процентов ниже, чем в 1800 году. Есть и исключения из этого правила — например, золото и в какой-то степени нефть… Цена на них за этот период либо осталась на том же уровне, либо даже выросла, но теперь даже их стоимость колеблется практически синхронно с другими видами сырьевых товаров» (Шарма Р. Указ. соч. С. 301). ↩

  825. Толкачёв С., Комолов О. Указ. соч. ↩

  826. Сравнение импортных цен по группам товаров, а также темпов роста импортных и потребительских цен в США за 1986–2006 годы см.: Дзарасов Р. Национальный капитализм: развитие или насаждение отсталости? // Альтернативы. 2013. № 2 (https://www.intelros.ru/readroom/alternativi/a2-2013/20430-nacionalnyy-kapitalizm-razvitie-ili-nasazhdenie-otstalosti.html). К примеру, одежда, обувь и мебель практически не дорожали или даже слегка дешевели с середины 90-х до начала 2020-х, игрушки за это же время подешевели в 3 раза, телевизоры — более чем на порядок (Compare inflation rates (https://www.in2013dollars.com/inflation-cpi-categories#Footwear|Apparel-less-footwear|All-items|Furniture-and-bedding|Toys|Televisions). См. также: Еремин В., Побываев С., Сильвестров С. Экономические факторы глобальной турбулентности // Вестник Института экономики Российской академии наук. 2025. № 6). ↩

  827. В результате условия торговли США резко улучшились в середине 80-х и до середины 2000-х оставались относительно стабильными. После ухудшения, вызванного ростом цен на сырьё, они практически восстановились к середине 2010-х. См.: Net barter terms of trade index (https://web.archive.org/web/20250407120020/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=US). ↩

  828. OECD Data Explorer (https://data-explorer.oecd.org/vis?fs[0]=Topic%2C1%7CEconomy%23ECO%23%7CNational%20accounts%23ECO_NAD%23&fs[1]=Topic%2C3%7CEconomy%23ECO%23%7CNational%20accounts%23ECO_NAD%23%7CGDP%20and%20non-financial%20accounts%23ECO_NAD_GNF%23%7CNational%20Accounts%20at%20a%20Glance%23ECO_NAD_GNF_NAT%23&pg=0&fc=Topic&snb=12&df[ds]=dsDisseminateFinalDMZ&df[id]=DSD_NAAG%40DF_NAAG_III&df[ag]=OECD.SDD.NAD&dq=A.TOT.&pd=%2C&to[TIME_PERIOD]=false&vw=tb). ↩

  829. Об этом см. раздел 3.2. ↩

  830. Rosecrance R. Op. cit. Дзарасов Р., Новоженов Д. Указ. соч. С. 119-120. Таким образом, можно сказать, что страны центра обладают полной или частичной монополией не только на средства производства и другую высокотехнологичную продукцию, но также на некоторые услуги, критически важные при позднем капитализме (об этом см., например: Дзарасов Р. Возможен ли национально ориентированный капитализм?) ↩

  831. Таких, как близкое к монопсонному положение производственных и торговых корпораций из стран центра, которые могут диктовать закупочные цены поставщикам из зависимых стран, тем самым понижая цены на их экспорт. Об этом см., например: Смит Д. Иллюзия ВВП: присвоенная стоимость как «добавленная» (https://scepsis.net/library/id_3795.html). Коуп З., Лауэсен Т. Империализм и трансформация стоимости в цену (https://scepsis.net/library/id_3829.html). Коуп З. Указ. соч. С. 302-303, 338. Дзарасов Р. Возможен ли национально ориентированный капитализм? ↩

  832. Среди характерных примеров можно назвать Китай, условия торговли которого ухудшались с начала 1980-х до 2011 года. Этому способствовало с одной стороны удешевление полуфабрикатов и потребительских товаров на мировом рынке из-за роста числа их производителей, с другой — удорожание импортируемого сырья в 2000-х; некоторое улучшение произошло в середине 2010-х из-за падения цен на углеводороды и другое сырьё (Net barter terms of trade index (https://web.archive.org/web/20220824031004/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=CN). См. также: Толкачёв С., Комолов О. Указ. соч.). В схожем положении оказались, например, Южная Корея, Турция, отчасти Мексика (Net barter terms of trade index (https://web.archive.org/web/20220824031005/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=KR; https://web.archive.org/web/20220823172239/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=TR; https://web.archive.org/web/20220821103623/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=MX). См. также: OECD Data Explorer). ↩

  833. Уже в 2024 году (более поздние данные на момент написания работы опубликованы не были) условия торговли для России были практически такими же, как в конце 2010-х, хотя и лучшими, чем в начале 2000-х или в 2015–2017 годах (Net barter terms of trade index (https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=RU)). Учитывая, что с тех пор цены на основное экспортное сырьё снизились, очевидно, что условия торговли ухудшились. ↩

  834. При этом интерес к ним инвесторов, за исключением китайских и ближневосточных, крайне маловероятен из-за недавней волны национализаций активов, принадлежавших собственникам из стран центра. ↩

  835. Около 20 лет назад, описывая некоторые из этих особенностей, С. Меньшиков употребил выражение «инерционная система российского капитализма»: «… в российской экономике с переходом к капитализму сложилась инерционная самодовлеющая система, которая движется по спонтанно присущей ей траектории и изменить которую крайне трудно… особенности системы порождают определённые закономерности как поведения экономических субъектов, так и макроэкономической динамики». Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 383. ↩

  836. Подробнее см.: Павлов Р., Баринов Д. Указ. соч. С. 103, 128-129. Вайсбурд В. Заработная плата — ​важный фактор социально-трудовых отношений // Трудовые отношения: состояние и тенденции развития в России. С. 59-62. Бизюков П. Практики регулирования трудовых отношений в условиях неустойчивой занятости. М., 2013. С. 136, 143-144. О снижении численности квалифицированных работников в производственных и инфраструктурных отраслях, а также о системе эксплуатации труда в целом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. ↩

  837. Яркий пример в этом отношении — длительность отработанного времени в расчёте на одного работника в год, которая в России в среднем за 2000–2019 годы была выше, чем в США, европейских странах (за исключением Греции), Турции и лишь немногим ниже, чем в Чили. Рассчитано по: Average annual hours actually worked per worker (https://stats.oecd.org/Index.aspx?DataSetCode=ANHRS). Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Сравнение заработной платы в России, полупериферийных и периферийных странах Восточной Европы см.: Павлов Р., Баринов Д. Указ. соч. С. 80-81. ↩

  838. Об уровне эксплуатации труда и его повышении в постсоветский период говорят, например, рост доли работающих во вредных и опасных условиях, крайне высокий уровень смертности на производстве и смертности населения в трудоспособном возрасте в целом, недостаточный среднедушевой уровень потребления основных продуктов питания, а также некоторые другие показатели, такие как рост заболеваемости, травм и отравлений. Эти тенденции были зафиксированы официальной статистикой, но кроме них есть и другие, не отражённые в её публикациях — к примеру, уровень производственного травматизма, который, по независимым оценкам, также значительно вырос (но не попадает в поле зрения государственных органов из-за сокрытия производственных травм работодателями и их регистрации как бытовых). Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Павлов Р., Баринов Д. Указ. соч. С. 109-113. ↩

  839. Отдельные социально-экономические показатели России и стран мира в 2000–2024 гг. (https://rosstat.gov.ru/statistics/incomparisons; https://rosstat.gov.ru/storage/mediabank/показатели 2000–2024 гг.xls). А был ли инвестиционный бум? ↩

  840. Жиронкин С., Гасанов М., Колотов К. Указ. соч. ↩

  841. Влияние технологических изменений и ИИ на отрасли экономики и рынок труда (https://www.sberbank.ru//common/img/uploaded/news/сберпресс-2026/цми/влияние технологических изменений и ии на отрасли экономики и рынок труда.pdf; https://ict.moscow/projects/ai/research/vliyanie-tehnologicheskih-izmenenij-i-ii-na-otrasli-ekonomiki-i-rynok-truda/). Важное исключение, не меняющее, впрочем, общей ситуации — энергетика, где на полуавтоматизированные и высокоавтоматизированные операции приходится 30% и 15% соответственно, а на ручные операции — 20% (там же). ↩

  842. Дзарасов Р., Новоженов Д. Указ. соч. С. 105. Примечательно, что во многом схожее положение отмечалось в дореволюционной России: «Быстрое развитие в отдельных отраслях, создание современных предприятий сами по себе не могли компенсировать общей отсталости. Более того, в конечном счёте, именно этот балласт отсталости „топил“ передовые элементы экономики» (Кагарлицкий Б. Указ. соч. С. 415). Об аналогичной ситуации в промышленности других зависимых стран на примере Латинской Америки см.: Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 112, 199-200. ↩

  843. О том, что Россия будет вынуждена приспосабливаться к изменениям структуры международных экономических отношений, обусловленных соперничеством США, Китая и Западной Европы, было сказано ещё почти 20 лет назад (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 456-459). Проблемы, вытекающие из положения страны в этом противостоянии в новых, куда худших условиях, теперь стали предметом беспокойства статусных экономистов (см., например: Клепач А. Экономика России и геополитические вызовы (https://nikitskyclub.ru/wp-content/uploads/2026/05/Вып-145-Экономика-России-и-геополитические-вызовы.pdf)). ↩